


【一周前瞻】加息或已被定价,真正的风险在“后续还要加几次”
下周美股最重要的宏观事件,是美联储9月15日至16日的联邦公开市场委员会(FOMC)议息会议。按照美联储日程,利率决定将在美国东部时间9月16日14:00公布,随后举行新闻发布会。
这次会议的市场焦点已经从“会不会动利率”转向“会不会加息25个基点,以及这是不是新一轮加息周期的开始”。截至9月11日,利率期货大约定价了85%的25个基点加息概率,高于通胀数据公布前的约70%;市场同时开始计入12月再次加息的可能性。
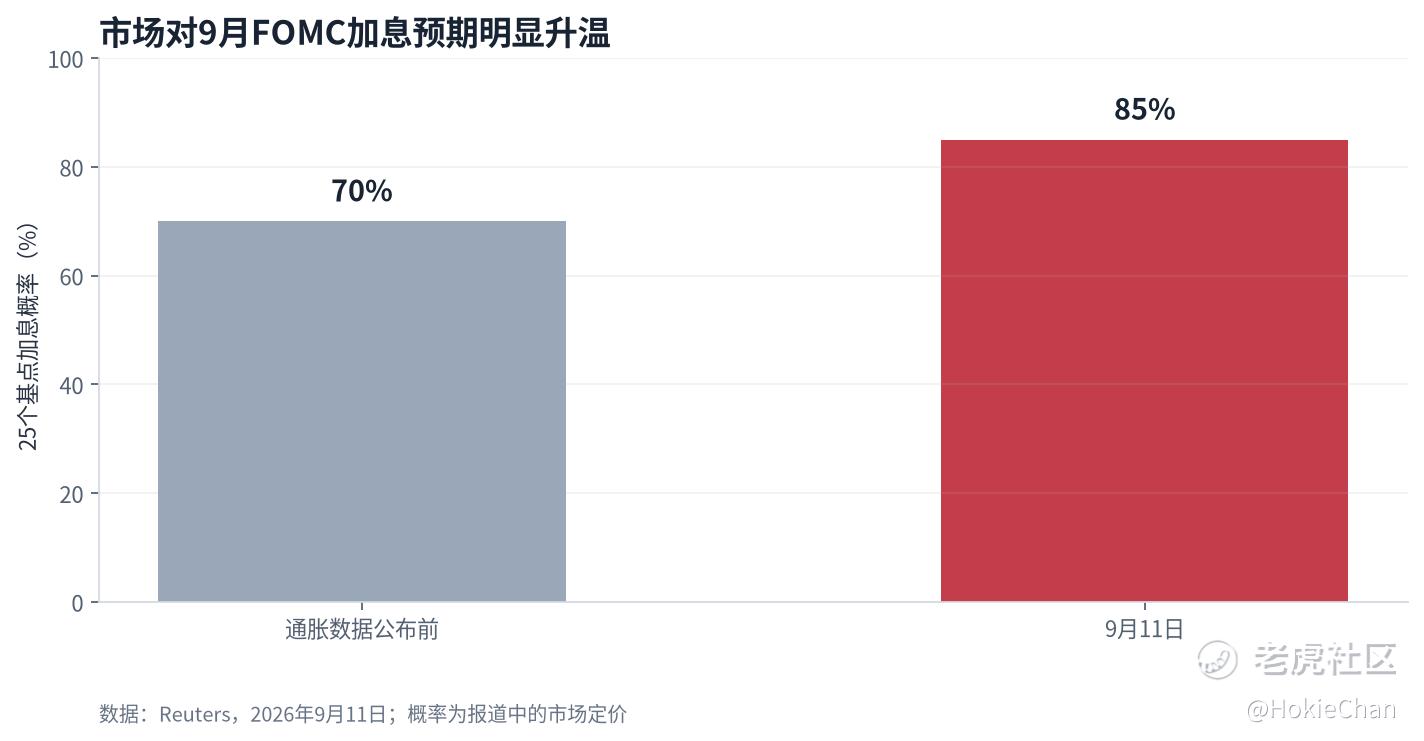
图1:市场对9月FOMC加息的定价变化。数据来源:Reuters,2026年9月11日。
一、为什么市场重新交易加息
第一,通胀数据重新变得不够友好。美国8月核心CPI环比上涨0.3%,高于经济学家预期的0.2%;核心CPI同比上涨2.4%,整体CPI同比上涨3.4%。与此同时,8月生产者价格指数也强于预期。
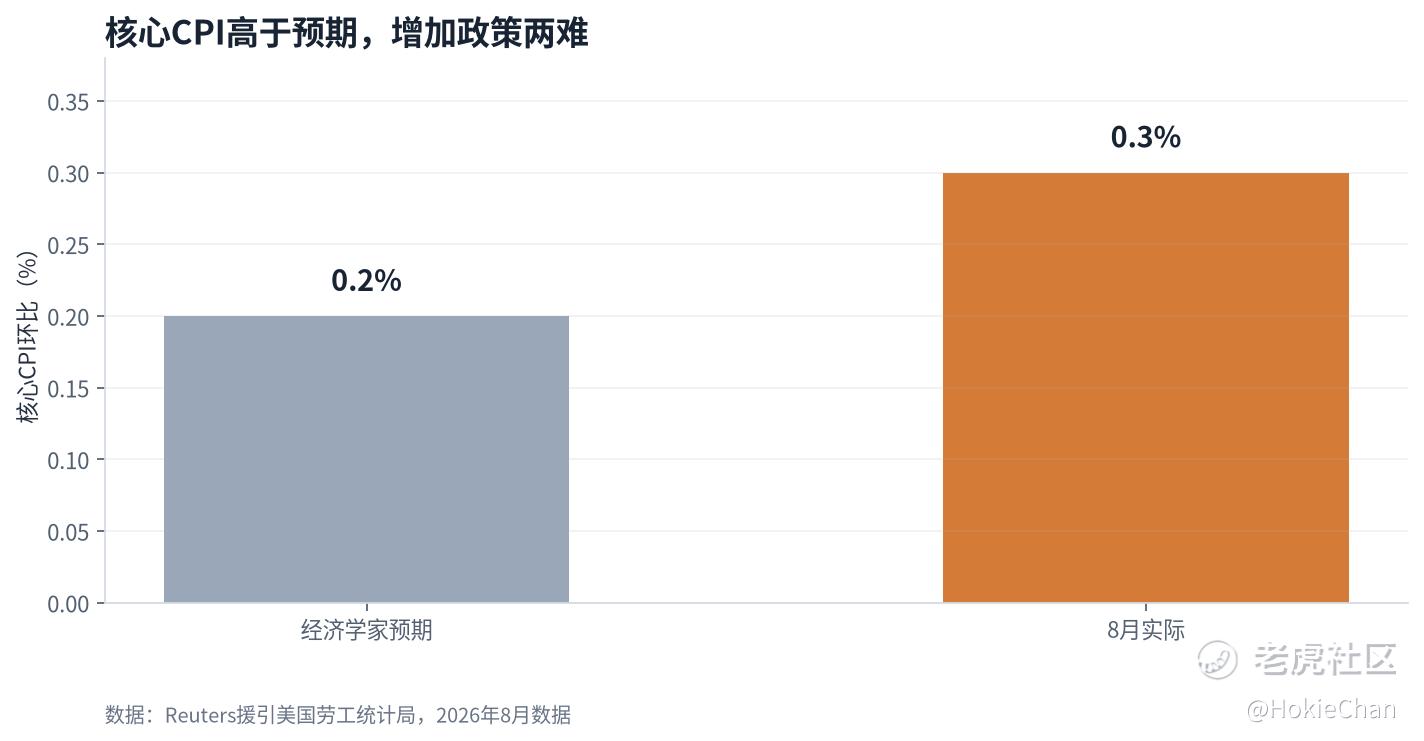
图2:美国8月核心CPI环比实际值高于市场预期。数据来源:Reuters援引美国劳工统计局。
第二,能源价格和地缘政治风险可能放大通胀压力。油价已经升至每桶100美元上方,能源价格若持续高位,可能通过运输、制造和服务成本向更广泛的价格传导。
第三,美联储内部立场已经出现分化。7月会议维持3.50%—3.75%的联邦基金利率目标区间,但投票结果为9比3,三位委员主张当次直接加息25个基点。这说明“需要更高利率来重新建立通胀可信度”的观点,已经从市场讨论进入政策委员会内部。
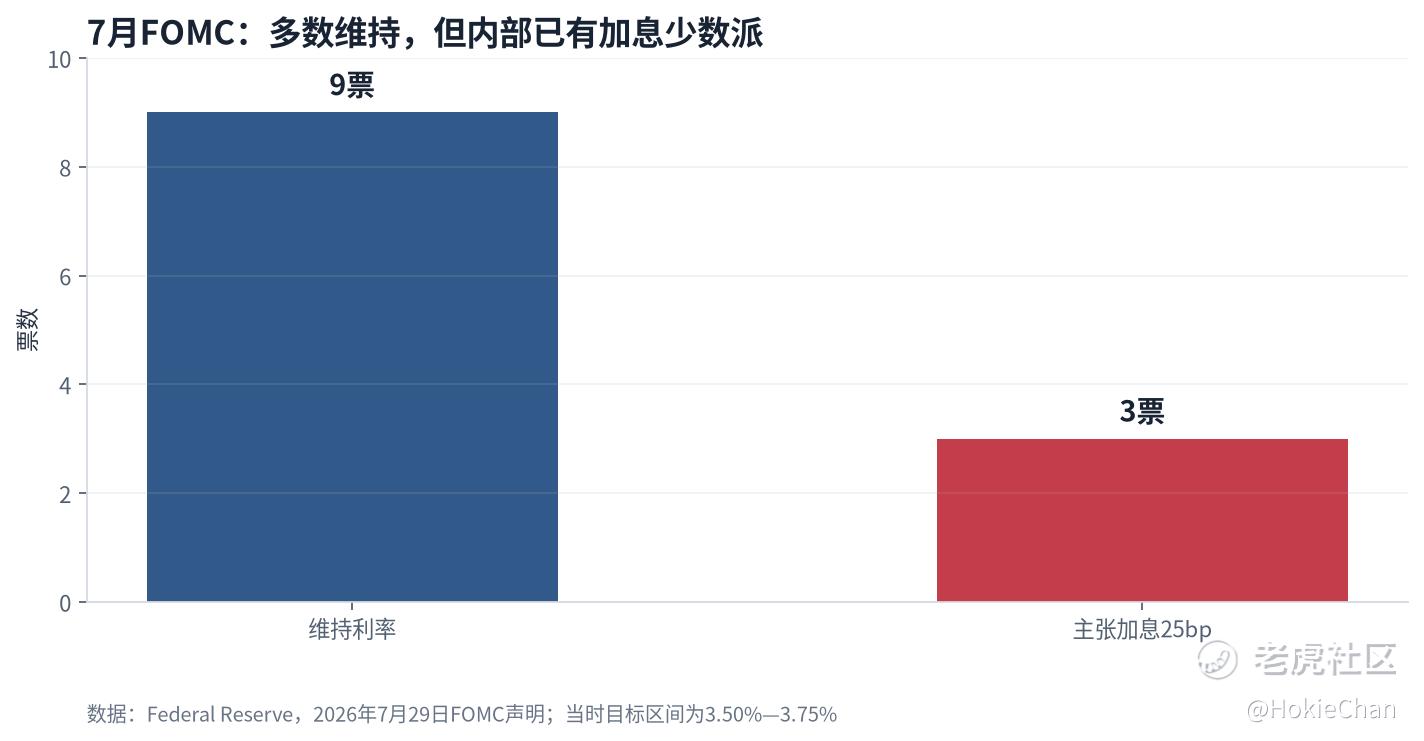
图3:7月FOMC声明显示,9名委员支持维持利率,3名委员主张加息25个基点。数据来源:Federal Reserve,2026年7月29日。
不过,加息并非没有争议。美联储真正盯住的是个人消费支出价格指数(PCE),而不是单一的CPI;部分分析人士认为,核心PCE可能仍处于相对温和的路径。因此,9月会议依然存在“加息,但措辞不够鹰派”或“暂缓加息、保留后续行动选项”的可能。
二、三种情景:美股会如何交易
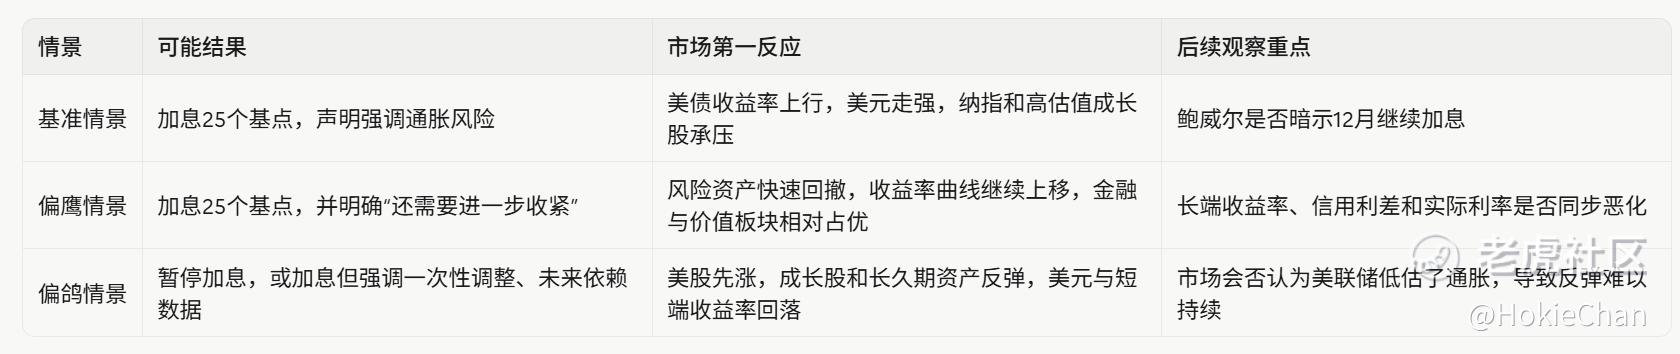
我的判断是,单纯加息25个基点本身可能已经部分被市场消化,真正决定美股方向的是点阵图、新闻发布会措辞和对12月会议的指引。如果政策声明和主席讲话都指向“至少还需要一次加息”,估值压力会明显高于单次加息本身。
三、对主要美股板块的影响
1. 纳斯达克与高估值成长股:最敏感。这类公司的估值对实际利率和长期现金流折现率更敏感。若2年期和10年期美债收益率同步上行,软件、半导体、互联网和高估值AI概念股可能出现估值压缩。需要注意的是,盈利超预期、资本开支强劲的公司,可能比单纯依靠估值扩张的公司更抗跌。
2. 金融板块:短期相对占优,但并非单向利好。更高的短端利率通常有助于银行净息差预期,但如果加息导致信用利差扩大、商业地产风险上升或经济硬着陆担忧升温,金融股也会受到拖累。市场需要区分“健康的利率正常化”和“政策被迫过度收紧”。
3. 防御与高股息板块:相对稳定但会受到债券替代效应影响。公用事业、房地产投资信托和部分高股息股票,在无风险利率上升时往往面临估值压力。消费必需品和医疗保健的防御属性可能更重要,但仍需观察盈利增长能否覆盖融资成本上升。
4. 能源板块:通胀对冲与需求担忧并存。油价上行可能支持能源公司的收入和现金流,但如果更高利率压低经济活动和原油需求,能源板块的利好也会被部分抵消。能源股能否跑赢,取决于油价上涨是供给冲击还是需求强劲的结果。
四、投资者下周应该看什么,而不是只看“加不加息”
第一,看利率决定与市场定价的差异。如果加息25个基点已经被期货市场定价,公布结果本身未必造成大波动;真正的波动来自意外部分。
第二,看短端与长端收益率是否同向上行。短端收益率上行代表政策预期收紧,长端收益率进一步上行则意味着市场同时提高了对通胀、财政供给或期限溢价的要求。后一种组合对成长股的压力更大。
第三,看美元与黄金的联动。鹰派美联储通常支持美元,但若市场担心政策错误或地缘政治风险,黄金可能与美元同时走强。两者的组合变化,可以帮助判断市场是在交易“利率”,还是在交易“风险”。
第四,看股市内部的广度。如果指数下跌但大盘股、防御股和周期股轮动承接,说明市场仍是估值再平衡;如果上涨家数、成交量和信用市场同时恶化,则更接近风险偏好全面收缩。
五、我的结论
这次FOMC对美股的基准判断是:25个基点加息的概率较高,但“加息之后是否继续加”才是决定行情级别的变量。在会议前,最容易出现的误判是把“加息已被定价”理解为“市场已经安全”。如果声明、点阵图或发布会把12月再次加息变成明确基线,纳指和高估值成长股仍可能面临二次估值压力。
操作层面,更重要的是控制事件风险,而不是押注一个单一结果。高波动股票应关注仓位和组合相关性;对长期投资者而言,可以把FOMC视为重新评估盈利质量、现金流和估值纪律的窗口,而不是简单追逐会议前后的指数波动。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
