


高端车“没有盲区”
中国高端车市场正在经历一轮重构。
一边是传统豪华品牌的光环逐渐褪去,原有的品牌溢价被不断重新定价;
另一边,极氪、问界、领克、魏牌等中国品牌持续向上,试图在高端市场建立新的价格与品牌坐标。一众玩家挤在同一片蓝海,机会与压力并存。
与此同时,曾经用来定义「高端」的配置,正以惊人的速度下放。
大电池、智能座舱、零重力座椅、高阶辅助驾驶,都在进入更大众的价格带,难以再承载「高端」的溢价。
但消费者终究要为产品与体验买单。一个汽车品牌想要站稳高端,技术仍是底层逻辑。关键在于,能否精准捕捉用户未被充分满足的需求,以及能否被用户真正感知。
补盲雷达,恰好站在了这个位置。
01、高端车开始争夺「没有盲区」
2025 年极氪 9X 率先祭出「1 颗主雷达+4 颗补盲雷达」满配架构后,问界、理想、蔚来、小米、长城高山等迅速跟进,高端感知军备竞赛愈演愈烈。
NE 时代数据显示,今年 4 月中国市场补盲激光雷达同比暴增 622%,远超主雷达 76%的增速,成为核心增长引擎。
补盲雷达主攻侧面、车尾及近场盲区,专治泊车、倒车、窄路转弯时的路沿、台阶及侧后方突发障碍物。在高端 SUV/MPV 尺寸不断膨胀的当下,补盲成为刚需。
但更深层次看,补盲雷达成为高端车型的共同选择,是消费者需求、品牌标识与监管要求三方合力的结果。
艾媒咨询 2025 年调查中显示,与以往汽车安全的核心是「撞了怎么办」相比,「更智能的障碍物识别和避让」以 55.3%的比例,位居消费者对智能驾驶辅助系统功能需求首位。消费者不仅重视安全,还在扩宽安全的定义。
另一个有意思的变化是,一些原本只存在于工程师语境的硬件标签,正通过体验的方式渗透进普通消费者的购车语言。
空气悬架被简化为「过减速带更稳」,后轮转向则等同于「大车也能一把过窄路」。工程配置依然能成为高端车型的品牌标签,但前提是它被翻译成消费者能感知的体验。
此外,监管层面也在将「安全」从营销话术,变成明确的行业底线。当前,针对 L2 至 L4 各级别自动驾驶的强制性标准已陆续成型,「应强则强」成为最显著的特征。
于是,补盲雷达——这个过去多见于 L4 市场的配置——恰好站在了这几条趋势的交汇点上:
减少安全盲区、体验感直观,它既是消费者看得懂的卖点,又能满足监管要求,还为品牌提供了继续讲述技术故事的空间。
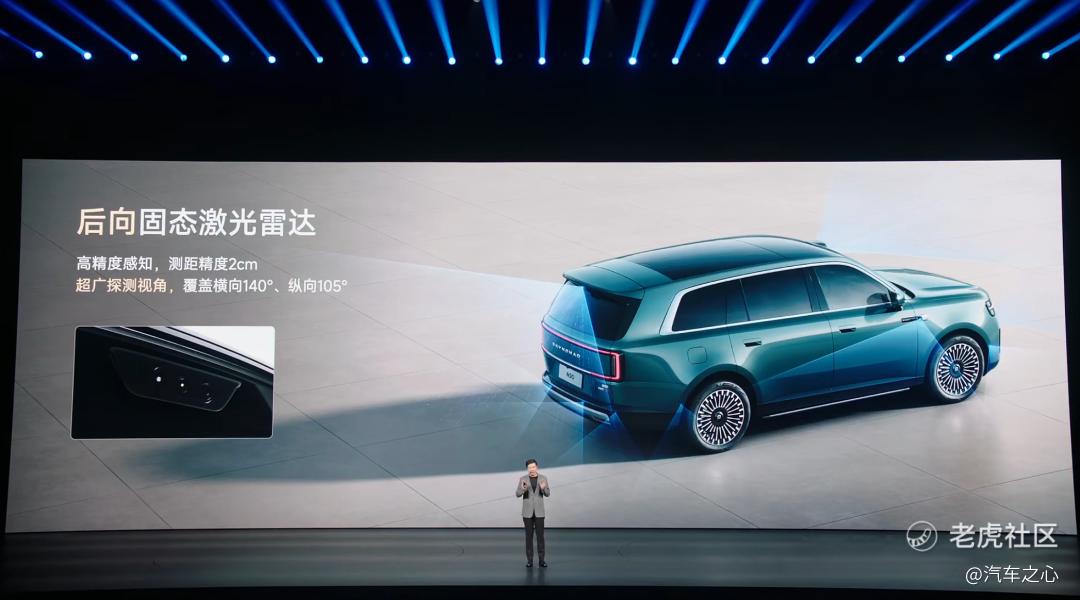
小米澎程 N90 Max 发布会上,雷军特意将后向固态激光雷达作为重点单独讲解。
他细数悬空消防栓、充电桩、台阶、沟渠等泊车场景下的「隐形杀手」,并强调后向补盲对自动泊车的价值——「相当于为车尾补充了一套三维空间感知能力」。
02、补盲走向台前,全固态已经准备多年
不过,补盲和主雷达解决的是两道不同的工程题。前者更强调远距、高线数,后者则需要在保险杠、车尾等有限空间内,覆盖尽可能大的视场,同时承受长期振动、冲击和复杂环境的考验。
集成度高、没有机械扫描结构的全固态方案,天然适合这样的需求,但此前全固态长期受制于性能、成本、可靠性的「不可能三角」,很难同时做到「看得广、看得清、足够小、还能规模上车」。
2017 年起,几家头部激光雷达厂商开始自研芯片,试图从芯片层面解决全固态的性能与成本难题。
其中,速腾聚创率先突破 SPAD 芯片的自研,并基于这一突破,在 2024 年行业中首个实现全固态激光雷达 E 平台的量产并通过车规级检验。
这意味着市场终于有了可靠的车规级补盲雷达。至此,E 平台成为速腾补盲产品的王牌系列。
至今年 4 月,E 平台的交付量已经突破 30 万台,应用覆盖 Robotaxi、RoboVan、无人配送、机器人等多个场景。
其中,L4 自动驾驶,是这条技术路线最直接的验证场。
据公司披露,速腾激光雷达已经覆盖全球超过 90%的头部 L4 自动驾驶客户,在 L4 补盲激光雷达市场的覆盖率接近 100%。
此次进入高端乘用车的补盲雷达,实际上已在安全要求最严苛的 L4 场景中,完成了性能与规模化交付的充分验证。
而速腾聚创并未停下脚步。
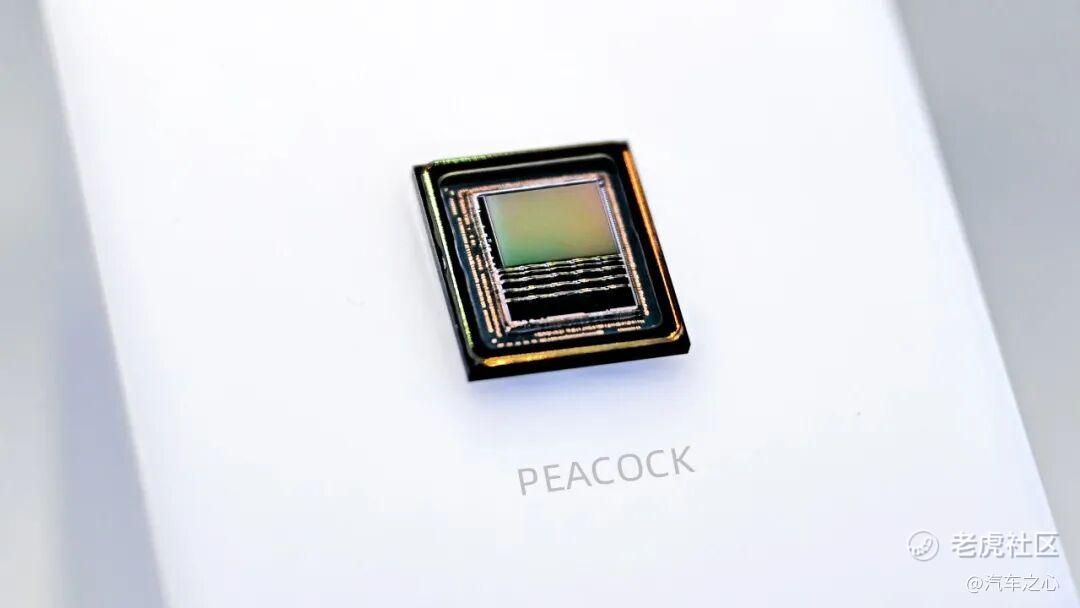
今年 4 月,速腾发布新一代「创世」SPAD-SoC 平台,其中面向全固态感知打造的「孔雀」采用 640×480 超大面阵 SPAD-SoC、及基于「孔雀」打造的第二代超广角全固态数字化激光雷达 E2 也已经发布。
相比第一代 E 平台解决全固态补盲的规模量产问题,第二代产品进一步通过芯片化提升分辨率、视场和集成度,为补盲进入更多车型和安装位置做准备。
03、技术积累,开始兑现
这也是为什么,在这一轮高端车型感知升级的过程中,速腾聚创的激光雷达密集出现在一批具有品牌战略意义的车型上。
小米 N90 Max 是小米首次面向家庭用户推出的大七座旗舰车型,也是其首款搭载后向固态激光雷达的量产车;
魏牌高山 8/9 智慧版则是高山家族新一轮智能化升级的核心版本,前后两颗雷达全部切换为速腾数字化方案。
值得注意的是,高山将此前更多应用于 L4 车辆的「远距主雷达+近场全固态补盲」组合,进一步带入 L2 量产乘用车。对速腾而言,这也是其数字化「主+补」组合叩开 L2 市场大门的序幕。
实际上,在补盲成为趋势之前,凭借高线数数字化方案,速腾已经先在高端车的「前方」占据了位置。
NE 时代数据显示,2026 年 1—4 月,国内 50 万元以上乘用车前视主激光雷达市场中,速腾聚创装机量超过 2.8 万颗,份额达到 61.22%,位居第一。
这一轮补盲雷达在高端车型上的兴起,对速腾而言并非从零开始。
补盲雷达的上车,也只是开端。随着城区智驾全面铺开,360°全向感知已经呈现从高端向大众市场发散的趋势,速腾聚创从前视到全向的布局,恰好踩中这轮节奏。
从「看得远」到「无盲区」,乘用车的感知升级才刚刚开始。速腾聚创正成为这场变革中,越来越难绕开的名字。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
