


AI行情第一次分叉!涨的是CPU,不是GPU——算力账本被改写了!
先看一组昨晚的收盘数据,你们感受一下。
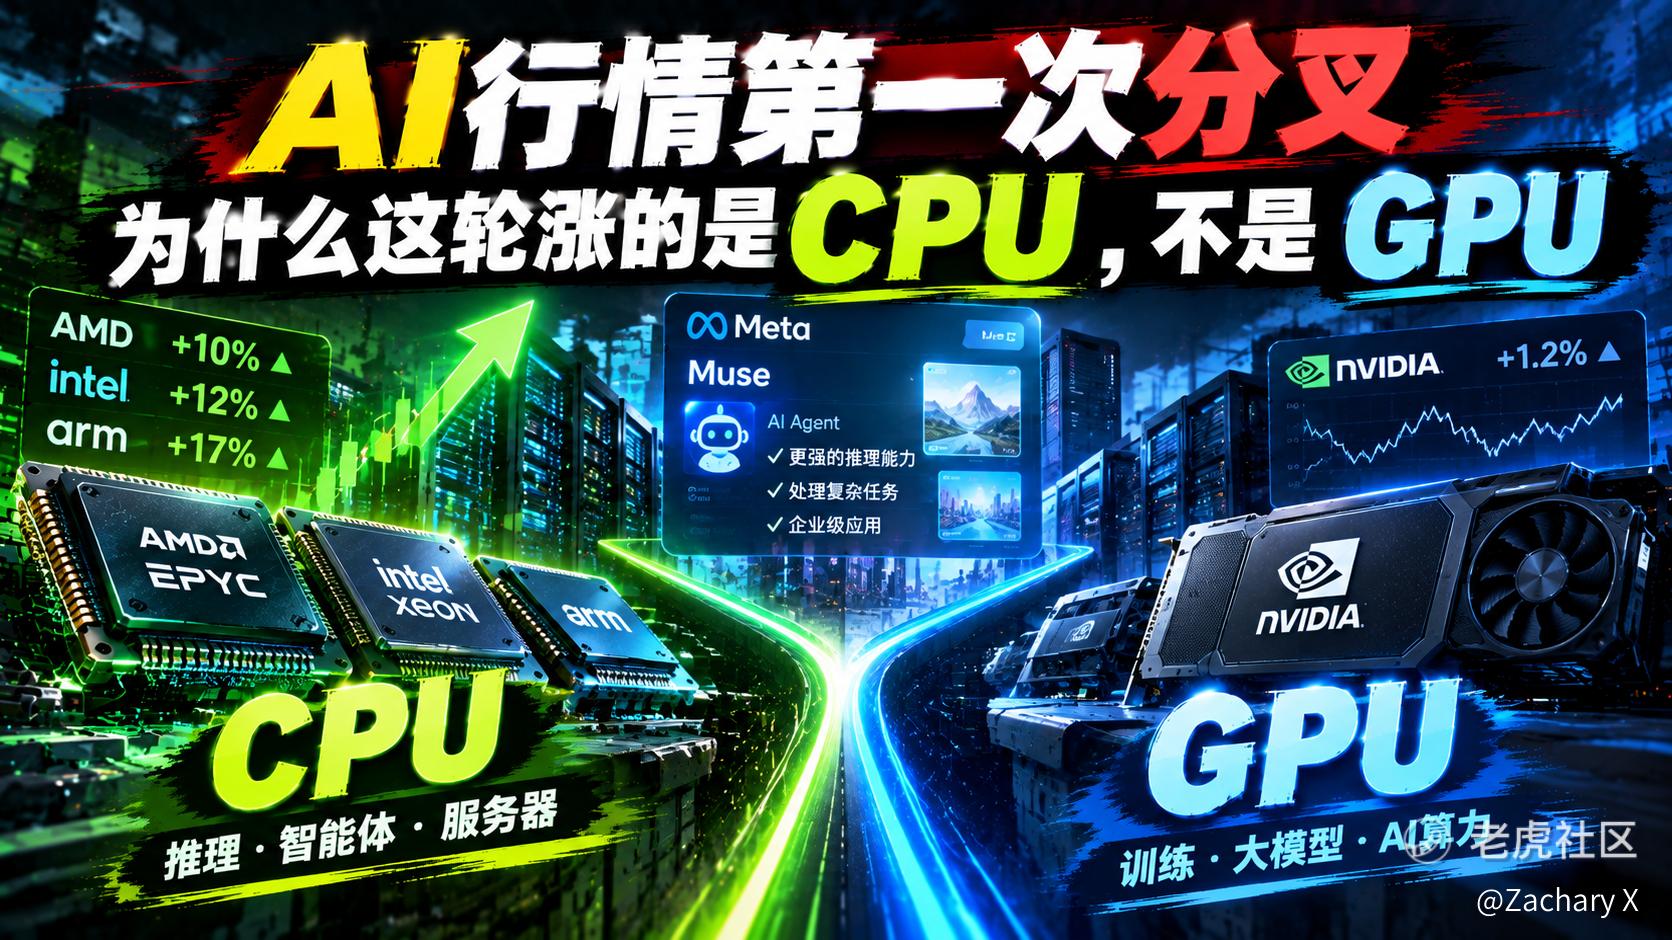
ARM涨17.16%,英特尔涨12.14%,AMD涨9.95%,市值首次站上1万亿美元。高通涨9.29%,台积电涨2.42%。而英伟达,涨幅只有2.30%。
同一个AI赛道,同一个算力标签,涨得最猛的,是那些卖CPU的公司。而过去两年被捧上神坛的GPU龙头,涨幅温和得像一个局外人。
这不是随机波动。这是市场在用真金白银,重新划分AI算力的价值版图。
一、Muse的架构,直接翻译成了一张CPU采购单
引爆这一切的,是Meta的Muse。
9月8日发布的Muse,上线约10天,登上美国App Store免费榜第一,超过ChatGPT。根据Apptopia的估算,Muse在美国和加拿大的前12天下载量达到180万次,同期ChatGPT只有130万次。
但真正让市场重新定价CPU的,不是下载量,是它的架构。
Meta给每个Muse用户分配了一台专属的云端虚拟机,配置为2颗vCPU、8GB内存、100GB SSD。这台虚拟机有自己的浏览器、文件系统、后台任务。而且,它在你关闭App之后仍然继续运行。你的Muse可以在你睡觉的时候替你比价、填表、发邮件、追踪物流。
这意味着什么?意味着一个用户 = 一台常驻的云端计算机。不是一次性的推理请求,是一个7×24小时在线的虚拟工作机。
Wccftech做了一个简单的测算:如果Muse用户达到1亿,按每用户2颗vCPU计算,需要约2亿颗vCPU核心。按AMD EPYC每颗芯片126核折算,需要至少158万颗EPYC CPU。即使考虑到部分用户同时活跃、CPU可以共享,按50%的并发率折算,也需要约79万颗EPYC CPU。
而这还只是CPU。内存和存储的需求同样惊人:1亿用户意味着100 PB的RAM和10,000 PB的SSD。
Muse的架构本身,就是一张天量的CPU采购单。这不是AI需要更多算力的泛泛之谈,这是一个可以直接算出来的、结构性的需求增量。
二、算力账本被改写了:从“矩阵运算”到“任务调度”
这才是今天最核心的逻辑。
2023年到2025年,AI的主旋律是训练。训练的本质是大规模矩阵运算,GPU是绝对主角。一颗GPU配八颗CPU,CPU在训练集群里只是调度员,负责把数据喂给GPU,自己不做重活。
但Muse代表的Agent工作流,是完全不同的东西。
华泰电子把Agent拆成了四个模块:LLM + Planning + Tool Use + Memory。CPU承担的是任务编排、数据调度、沙箱执行、记忆管理这四个关键环节。GPU只在LLM的模型推理那一步介入,而Agent完成一个完整任务,需要反复调用工具、读写数据、维护状态、判断下一步做什么——这些全是CPU的活。
康奈尔大学的研究给出了一个更惊人的量化:在五大代表性Agent工作负载中,CPU端的工具处理、逻辑调度、数据预处理环节,占总端到端延迟的比例达到43.8%到90.6%,远高于GPU端的模型推理占比。
TrendForce的测算更激进:部分Agent工作负载的CPU:GPU配比,可能从传统的1:8,变成4:1甚至高达40:1。
英特尔CEO陈立武在4月的财报电话会上已经给出了方向性判断:CPU与GPU的配比已从1:8收紧至约1:4,未来有望趋向1:1,甚至可能进一步向CPU倾斜。英特尔CFO补充了一个更精确的区分:训练负载通常需要7到8个GPU配1个CPU,而推理负载收紧至3到4个GPU配1个CPU。
Agent工作流比推理更重。因为它不是你问一次,模型答一次,而是你给一个目标,Agent自己拆解步骤、调用工具、检查结果、继续推进。这个循环里,GPU只在模型思考的那一瞬间工作,剩下的时间,CPU在管文件系统、在跑浏览器、在调度子任务、在维护记忆。
瓶颈从矩阵运算,挪到了任务调度与I/O。
三、市场在给什么定价:CPU的“量价齐升”
昨晚的涨幅,本质上是在给这个逻辑定价。
AMD涨9.95%、市值破万亿,是因为它是EPYC服务器CPU的核心供应商,是Muse这类VM架构最直接的受益者。ARM涨17.16%,是因为Meta在2026年3月已成为ARM AGI CPU的主要联合开发方和部署伙伴。英特尔涨12.14%,是因为陈立武明确说过CPU:GPU配比在向1:1演进,而英特尔的数据中心CPU产能目前只能满足约50%的客户需求。
这是市场在给CPU的供给溢价定价。AMD自己已经上调了服务器CPU市场的长期增速预期:从每年18%提高到超过35%,到2030年市场规模超过1200亿美元。
A股这边同步映射。科创芯片设计指数涨近4%,海光信息盘中市值一度突破6000亿元,全天成交额突破百亿;澜起科技开盘涨9.47%,摩尔线程涨逾8%。逻辑是一样的:Agent把CPU从配角调度器推到了算力枢纽的位置。
四、反面推演:如果Agent采纳率停在250万下载量级呢?
先说一下风险。这轮CPU重估的底层假设,是Agent的采纳率会持续爬升,用户规模从百万级走向亿级。
如果这个假设不成立呢?
Muse目前在美国和加拿大的iOS下载量约180万次,登顶App Store免费榜是事实。但下载量不等于持续活跃用户。一个用户下载了Muse,试了两天,发现它订机票要反复确认、浏览亚马逊被阻止(Axios报道亚马逊已阻止Muse在其平台浏览和购买商品),然后卸载了——这个用户不会产生持续的CPU负载。
Wccftech的测算里有一个关键变量:并发率。如果1亿用户里只有10%在任何时刻活跃,CPU需求降到15.8万颗;如果50%活跃,是79万颗。从158万到15.8万,差了十倍。这个差距,就是Agent到底是不是一个常驻工作流与Agent只是一个偶尔打开的工具之间的本质区别。
第一个检验点就在眼前:Meta Connect 2026,9月23-24日。
盯住三个数字:Muse的日活跃用户数、平均任务完成率、以及Muse接入AI眼镜后的用户授权确认次数。如果这些数字证明Muse是一个高频、持续、自动化的工作流,CPU重估的逻辑就站得住。如果它只是一个下载了、试了、不用了的AI玩具,这轮涨幅会被迅速回吐。
用“Agent工作流”替代“AI概念”来筛选持仓
在Agent时代,谁的工作流里CPU含量高,谁就是受益者。
第一,别把“AI芯片”当一个词来买了。GPU和CPU在Agent工作流里的角色完全不同。GPU负责思考,CPU负责干活。Agent越复杂,干活的比重就越大。你的AI仓位里,CPU的暴露够不够?
第二,盯住Meta Connect的日活数据。这是验证Agent是不是常驻工作流的第一个硬数据。如果日活/下载比健康,CPU的逻辑成立;如果下载量高但日活低,这轮涨幅就是情绪。
第三,国产链看海光和中科曙光。海光是A股x86服务器CPU龙头,中科曙光与海光深度绑定,是国产x86架构CPU最核心的落地载体。逻辑和美股一样:Agent驱动的CPU需求增量,是真实存在的结构性变量,不是短期概念。
第四,别忽略供给端的约束。英特尔数据中心CPU产能只能满足50%的需求,这意味着CPU的量价齐升里,价的弹性可能比量更大。在供给受限的环节,定价权是最硬的。
GPU的故事没有结束,CPU的故事刚刚开始。Muse们到底是工作流,还是玩具。Meta Connect会给出答案的。
$Meta Platforms, Inc.(META)$ $美光科技(MU)$ $谷歌(GOOG)$ $英伟达(NVDA)$ $亚马逊(AMZN)$
 你觉得Agent会变成常驻工作流吗?(单选)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
