


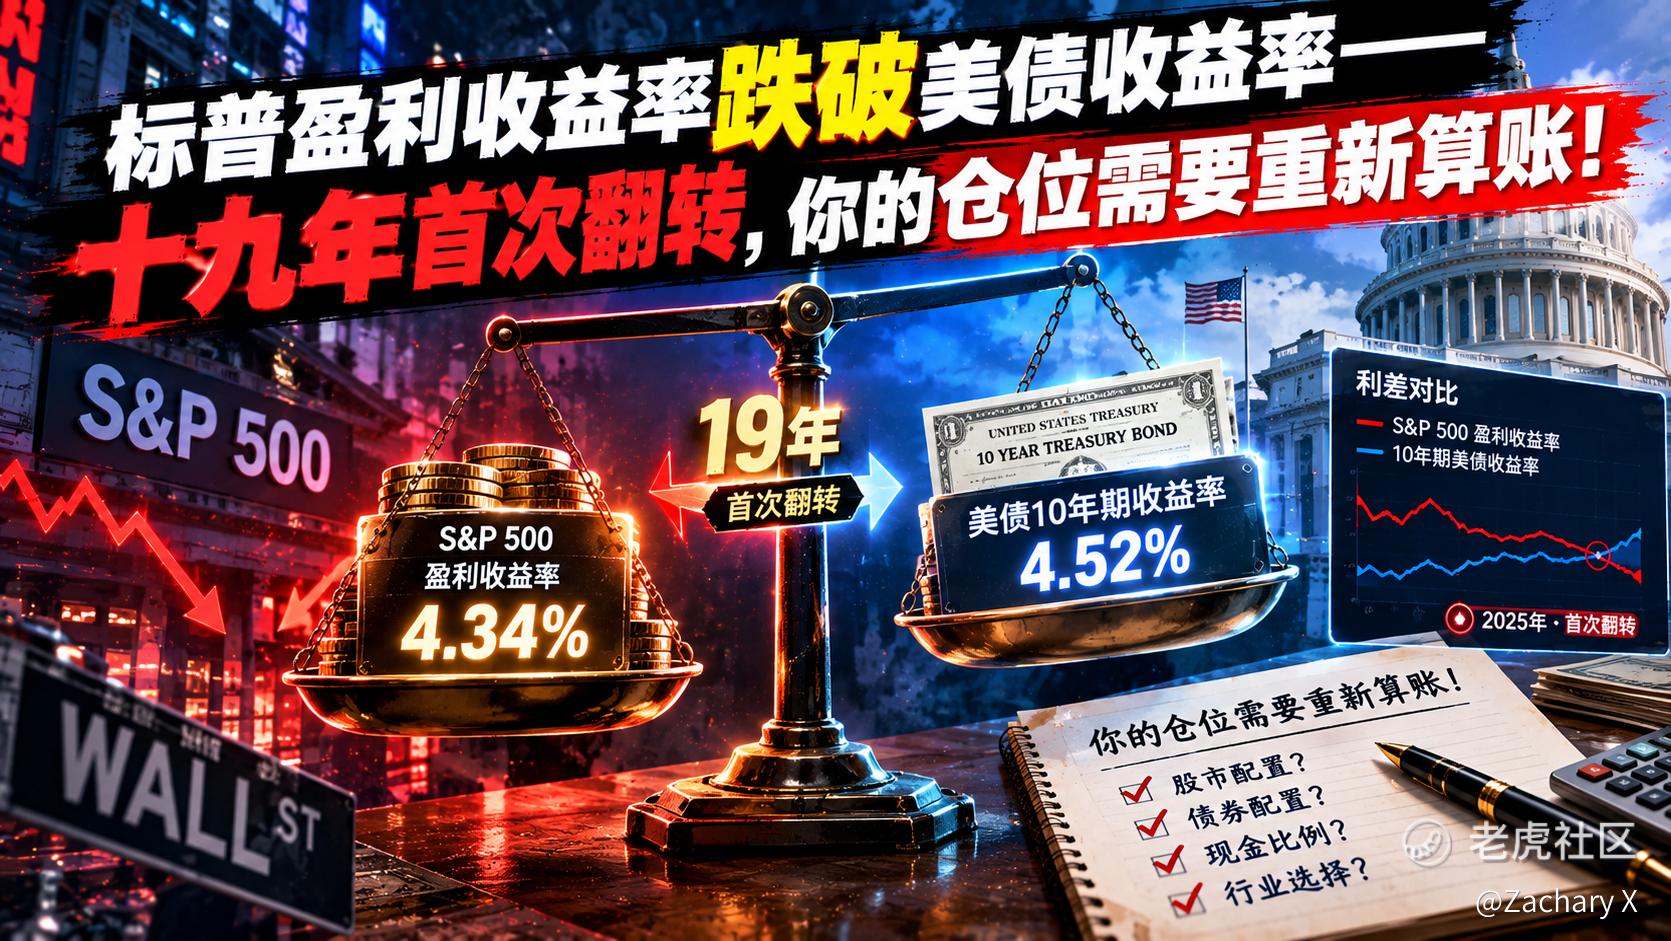
标普盈利收益率跌破美债收益率——十九年首次翻转,你的仓位需要重新算账!
昨晚的盘面,跌得不多,但信号极重。标普500跌0.77%,13个板块只有4个收红,且全部涨幅不到0.5%。但VIX恐慌指数暴涨8.07%,收在16.07——恐慌指数的涨幅,是指数跌幅的10倍。
市场跌得不多,但恐惧在暗处积聚。
一、分母事件
跌幅前三:XLC通信服务-1.58%、XLY可选消费-1.41%、XLF金融-1.19%。 这三个板块的共性,是现金流久期长——通信服务靠的是未来数年的用户增长和ARPU提升,可选消费靠的是消费者未来收入的预期,金融靠的是长期利率曲线和信贷周期。
涨幅前四:IBB生物科技+0.45%、XLV医疗+0.33%、XLP必需消费+0.27%、XLE能源+0.10%。 这四个板块的共性,是现金流久期短——生物科技的催化剂是临床数据,医疗和必需消费的需求刚性,能源的利润来自当期油价。
跌幅与久期呈单调正相关。 久期越长,跌幅越深;久期越短,跌幅越浅甚至收涨。
如果这是分子事件——企业盈利出了系统性风险——那么防御板块不可能只跌不到1%,更不可能收红。防御板块的韧性,恰恰说明企业盈利的基本面没有崩。
这是分母事件。 推高贴现率的,不是盈利恶化,是10年期美债的5.24%。
二、时间轴:从4.2%到5.24%,发生了什么?
拉一条时间线,看清这个翻转是怎么发生的。
2026年年初,10年期美债收益率大约在4.2%。9月初,它还不到4.8%。9月22日,它还在5%以下。到了昨晚,5.24%。
一个月之内,涨了约45个基点。年初至今,涨了超过100个基点。
这100个基点的上行里,有多少是加息预期?有多少是通胀溢价?有多少是财政供给?有多少是AI公司发债的挤出效应?
我之前拆过,2023年10月那次10年期美债触及5%,期限溢价贡献了100个基点中的绝大多数,但那是加息周期结束、降息推迟的一次性恐慌,很快就被买盘压回去了。
这次不一样。 推高长端的,是三重力量的叠加:油价重新站上105美元推升通胀溢价;财政赤字和国债供给洪峰推升期限溢价;AI企业今年发行了约2200亿美元债券,和国债争夺同一批长久期资金。
这三股力量里,没有一个是一天就能解决的。这就是为什么它难逆。
三、盈利收益率的3.82%:一个被忽略的细节
有一个数据细节,可能比3.82% vs 5.24%这个对比本身更重要。
Multpl的数据显示,标普500的TTM盈利收益率从2026年1月的3.57%,到7月的3.95%,再到9月的3.82%,全年在3.5%到4%的窄幅区间内波动。
这意味着什么?意味着盈利收益率本身没有大幅恶化。企业盈利在增长,分母(股价)也没有暴跌到让盈利收益率被动抬升的程度。标普500二季度盈利同比增长31%,是1992年有记录以来剔除衰退复苏期后的最强增速。
分子——企业盈利——没有出问题。问题完全出在分母的另一端:无风险利率。
标普500的盈利收益率3.82%,意味着你投资股票,每100块钱一年能赚3.82块的企业利润。而投资10年期国债,每100块钱一年能确定性地赚5.24块。
你为了持有股票所承担的额外风险,换来的不是更高的收益率,而是更低的收益率。
这就是股票风险溢价被压缩到极致的表现。摩根大通的测算显示,标普500的股权风险溢价已跌至约2.1%,创2002年以来最低,较历史均值低逾100个基点,甚至跌破了2007年三季度次贷危机前夕的2.4%。
四、历史纵深:二十年的股债范式,被一句话终结
这件事的历史纵深,值得多说两句。
Smith Affiliated的数据显示,从1990年到2026年,美国股票盈利收益率平均比10年期国债收益率高出2.3个百分点。这个溢价,是过去二十多年股票优于债券的核心论据。
它持续了这么久,很大程度上因为全球金融危机后的量化宽松和储蓄过剩时代,把无风险利率压到了极低水平。股票盈利收益率相对偏高,是因为债券收益率被央行人为压低了。
现在,这个时代结束了。 全球从储蓄过剩切换到资本稀缺。财政赤字、AI资本开支、去全球化、国防重整,同时争夺同一批长久期资金。无风险利率被重新推高,而股票盈利收益率没有同步提升,两者之间的溢价就被吃掉了。
10年期美债收益率突破5%并反超标普500盈利收益率,令债券相对股票的吸引力攀升至约25年来最高水平。Shiller的周期调整超额CAPE收益率模型显示,未来十年标普500每年跑赢债券的幅度可能仅为1%左右。
五、可操作的观察清单:盯住三个数字
三个可跟踪的指标:
第一,9月30日核心PCE(今晚公布)。 市场一致预期同比3.3%,与前值持平。但这次数据有一个特殊之处:美国经济分析局(BEA)将同步实施方法论修订,新方法可能将此前公布的3.3%下修至约3.1%。如果修订后的核心PCE低于3.2%,市场可能短暂喘一口气;如果维持或高于3.3%,10月加息概率会进一步固化,长久期资产的压力将持续。
第二,10年期美债5.30%关口。 这个数字是当前市场心理的临界点。有分析指出,一旦10年期收益率逼近5.25%至5.50%区间,美债与股票的相关性可能由负转正,届时债券不再能够有效发挥投资组合的对冲作用,反而可能成为放大组合损失的来源。守住5.30%以下,市场还能维持“结构性调整”的叙事;突破5.30%,可能触发更广泛的估值重估。
第三,标普盈利收益率与债息的缺口。 目前是3.82% vs 5.24%,缺口142个基点。这个缺口越宽,股票的相对吸引力越低。什么时候这个缺口开始收窄——要么盈利收益率上升(股价跌或盈利涨),要么债息回落——才是股票重新变得有吸引力的信号。
用“久期”替代“板块标签”,重新分类你的持仓
第一,把“久期”作为持仓分类的第一标准。 观察这只股票的核心利润,在未来12个月内能兑现多少?兑现比例越低,久期越长,在5%+利率环境下的脆弱性越高。生物科技、REITs、高估值AI概念股,是久期最长的那一档。
第二,重新评估“防御资产”的定义。 昨晚公用事业和REITs的下跌,在低利率环境下,它们因为现金流稳定而被视为防御;在高利率环境下,它们因为现金流久期长而被视为脆弱。防御的定义,从现金流稳定变成了现金流近。 必需消费、能源、以及有定价权的短久期资产,才是这个环境下的真正防御。
第三,债券的配置价值,在一代人以来最高。 10年期5.24%的确定性收益,不需要你承担任何企业盈利风险。如果你的组合里债券配置为零,现在是重新考虑的时候。不是让你全仓债券,但把一部分长期成长仓位换成短债或投资级信用债,在当前的股债性价比下,是一个极其合理的再平衡。
第四,等待信号,而不是猜底部。 缺口142个基点,不是一个会一天之内修复的数字。等10年期美债收益率明确回落、或核心PCE确认下行、或企业盈利增速继续加速到足以推高盈利收益率,再考虑重新增加长久期资产的暴露。
盈利收益率与无风险利率的倒挂,是2026年美股最深刻的一次定价范式切换。它不是崩盘的信号。
$道琼斯(.DJI)$ $标普500(.SPX)$ $标普500波动率指数(VIX)$ $纳斯达克(.IXIC)$ $英伟达(NVDA)$
 股债性价比翻转后,你打算怎么调整仓位?(单选)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
