


段永平3700万抄底茅台
在市场大跌、交易情绪低迷之际,知名投资人段永平再次出手。
9月28日上午,段永平在社交平台上晒出一张交易截图,表示自己“买了点贵州茅台”。截图显示,他一共买入3万股,成交价在1230元左右,成交金额约3700万左右。
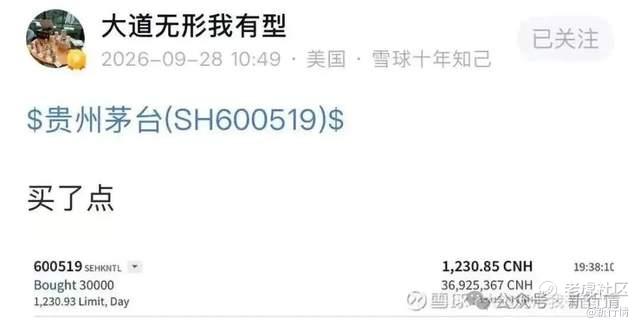
图源:雪球
消息传出后,下午贵州茅台股价一度由跌转涨。
把时间线拉长来看,这笔接近3700万元的交易延续了段永平过去两年的选择。
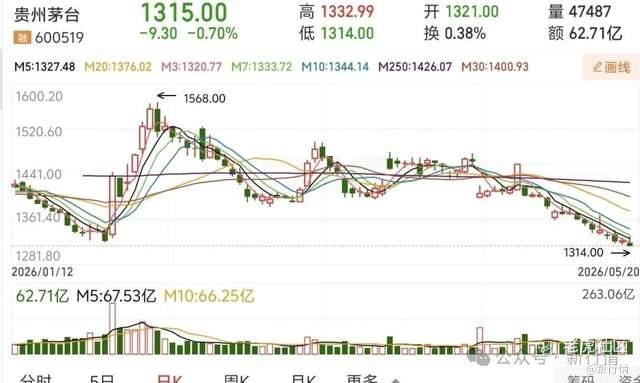
茅台股价这几年不断走低,来到近年来的底部,但他却多次加仓买入。
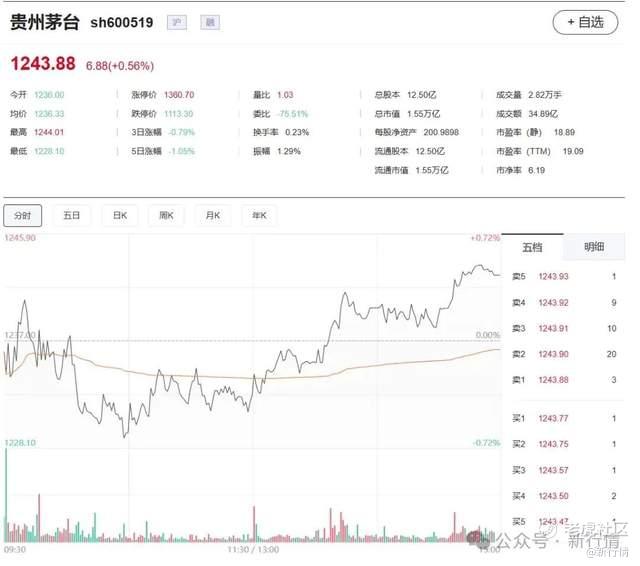
图源:雪球
市场想知道的是,在白酒行业尚未走出调整、茅台业绩已经出现压力的情况下,段永平为什么还敢继续下注?
股价越走越低,段总越买越多
段永平对茅台情有独钟是众所周知的,这两年他不止一次在社交平台为茅台喊单。
2025年1月,贵州茅台在1440元附近时,他发帖称:“今天买了腾讯,也买了茅台。”
同年10月,茅台跌至1420元附近,他再次表示“今天买了点茅台”。
到了2026年1月,茅台跌至1365元附近,他又计划买入2万股。随后,段永平还披露,自己卖掉了部分中国神华,把资金换成了茅台。
图源:雪球
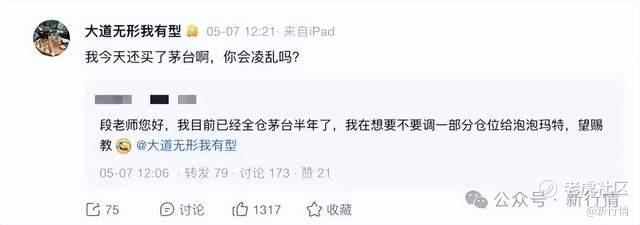
今年5月,一名投资者问他,要不要把部分茅台仓位换成泡泡玛特。段永平反问:“我今天还买了茅台啊,你会凌乱吗?”
如今,茅台来到1230元附近,他又买入3万股。
从1440元、1420元、1365元到1230元,段永平没有执着于等待价格底部,而是随着股价下降,一次次在自己认可的价格增加仓位。
这些买入也没有马上给他带来回报。2025年10月买入后,茅台股价仍在下跌;今年5月再次买入后,股价同样没有迅速反转。
段永平显然接受买入之后继续下跌,也没有因为短期价格变化而推翻自己的长期判断。
图源:财闻
在段永平的投资框架中,买股票首先要看生意。只要公司的商业模式、企业文化和长期盈利能力没有发生根本变化,更低的价格就意味着更高的潜在回报。
这也是他长期看好茅台的核心原因。
茅台的商业模式相对清晰。品牌已经形成,产品不会快速过时,生产成本相对稳定,现金流充沛,能够在高端白酒市场与其竞争的品牌又很少。
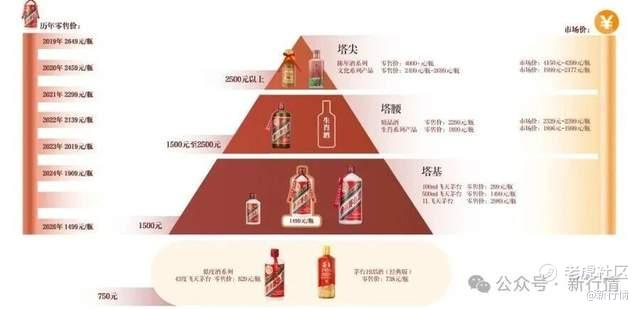
更关键的是,茅台过去已经证明了自己的提价能力。长期以来,飞天茅台的市场成交价明显高于出厂价和官方指导价。经销商和黄牛赚走了大量价差,也说明消费者愿意为这个品牌支付更高价格。
段永平看重的,正是茅台持续创造现金流的能力。
图源:新华网
今年9月,一名普通上班族在社交平台上问他,年底是否可以再买一手茅台。段永平回答:“买吧,10年角度看大概率会比放在银行合算。”
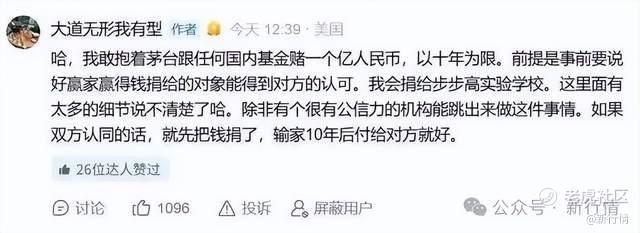
此前,他还曾公开表示,愿意拿出1亿元,用茅台未来十年的收益与国内基金比较。这场受到热议的“十年赌约”最终没有正式成立,双方没有确定对手和详细规则,被网友点名的但斌也没有应战,只表示时间会给出答案。
图源:雪球
这件事只是段永平长期投资视角的一个例子。他衡量茅台时,习惯把银行存款、其他公司和茅台未来十年的现金流放在一起比较。只要茅台的预期回报更高,他就愿意继续买入。
今年初卖出中国神华、换入贵州茅台,同样遵循这套思路。持有现金、买入神华或者买入茅台,都有各自的机会成本,段永平选择了自己更看得懂、长期回报也更有吸引力的资产。
茅台、白酒、消费股的未来
不过,如今的贵州茅台也确实遇到了发展的压力。
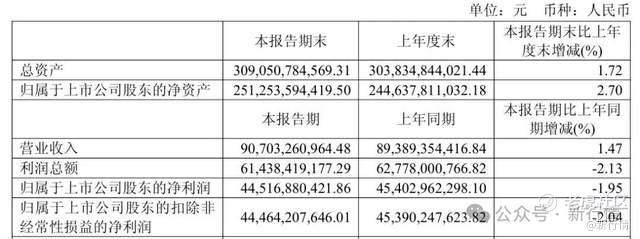
2026年上半年,贵州茅台实现营业总收入907.03亿元,同比增长1.47%;归母净利润445.17亿元,同比下降1.95%。
第二季度的压力更加明显,营业收入和净利润同时下降,其中归母净利润同比下滑6.9%。
图源:贵州茅台
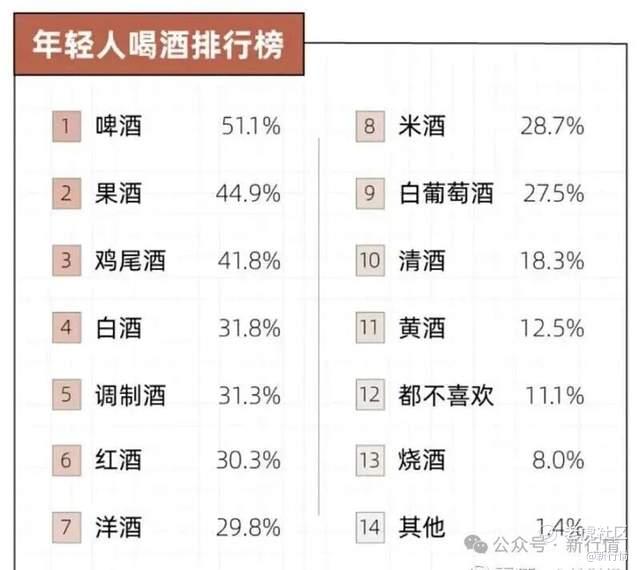
白酒行业仍在调整,商务宴请需求减弱,消费者更加理性,年轻人的饮酒习惯也在变化。过去依靠经销商打款、渠道囤货和价格上涨形成的增长模式,越来越难维持原有速度。
因此,贵州茅台今年不得不大力推动渠道改革,以应对时代和市场的变化。
图源:贵州茅台
过去,消费者想以合理价格买到一瓶保真的飞天茅台并不容易。官方价格、出厂价格和市场价格之间存在明显落差,大量货源掌握在经销商和黄牛手中。
如今,茅台希望绕过更多中间环节,直接面对消费者。
2026年上半年,i茅台实现酒类不含税收入约403亿元,占公司总收入的比重超过四成;直销渠道收入接近520亿元,已经超过批发代理渠道。
茅台正在根据真实的市场需求调整价格和供给,让消费者更容易买到保真的产品。公司也可以借此拿回一部分原本留在渠道中的利润,并直接掌握消费者和销售数据。
不过,渠道改革解决的是商品如何触达消费者的问题,最终决定茅台长期价值的,仍然是真实需求。
图源:雪球
i茅台收入大幅增长,既包含新增消费,也包含原本由经销商完成的销售向线上转移。当经销商不再承担蓄水池功能,囤货和炒作空间逐渐被压缩,茅台需要证明有足够多的产品能够被真正消费。
从估值看,茅台已经便宜了不少。按照1230元左右的股价计算,贵州茅台市盈率约为19倍,处于过去十年的较低位置。随着分红比例提升,市场估算的股息率也接近4%。
对段永平这种长期主义的投资者来说,即使茅台未来告别高速增长,只要利润能够缓慢增加、分红能够延续、品牌没有受到根本性削弱,长期回报依然是客观的。
图源:界面新闻
当然,较低估值需要稳定的利润支撑。如果高端白酒需求持续萎缩,茅台的提价能力减弱,渠道改革又不能扩大真实消费,那么即使再低的市盈率也未必具有足够的吸引力。
品牌优势最终要转化成销量、利润和现金流,这也是茅台接下来需要回答的问题。
段永平不断加仓,是因为他已经对茅台形成了明确判断,也愿意承担股价继续波动的结果。单次交易无法说明茅台已经进入确定性的买入区间。
外界既看不到这3万股在其整体资产中的占比,也无法复制他的资金期限和风险承受能力。
同样下跌20%,对不同投资者的影响完全不同。对资金充裕、计划长期持有的人,可能只是账面波动;对未来几年有明确资金用途的人,则可能直接影响生活安排。
因此,这张笔交易只能代表段永平个人的交易理念,不能说明行业拐点已到,也无法替其他投资者作出判断。
在市场情绪极度脆弱的情况下,段永平这笔接近3700万元的交易,让市场再次把目光投向贵州茅台,也把更大的问题推到了台前:随着消费环境和饮酒习惯变化,白酒行业是否还有足够的发展空间?在市场资金持续追逐科技成长板块的背景下,以白酒为代表的传统消费资产,能否重新获得资金认可?
段永平已经给出了自己的判断。
白酒行业能否走出调整、消费板块能否重新成为市场的重要方向,还要由未来的消费需求、企业业绩和资金选择共同回答。
作者| 李新
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
