


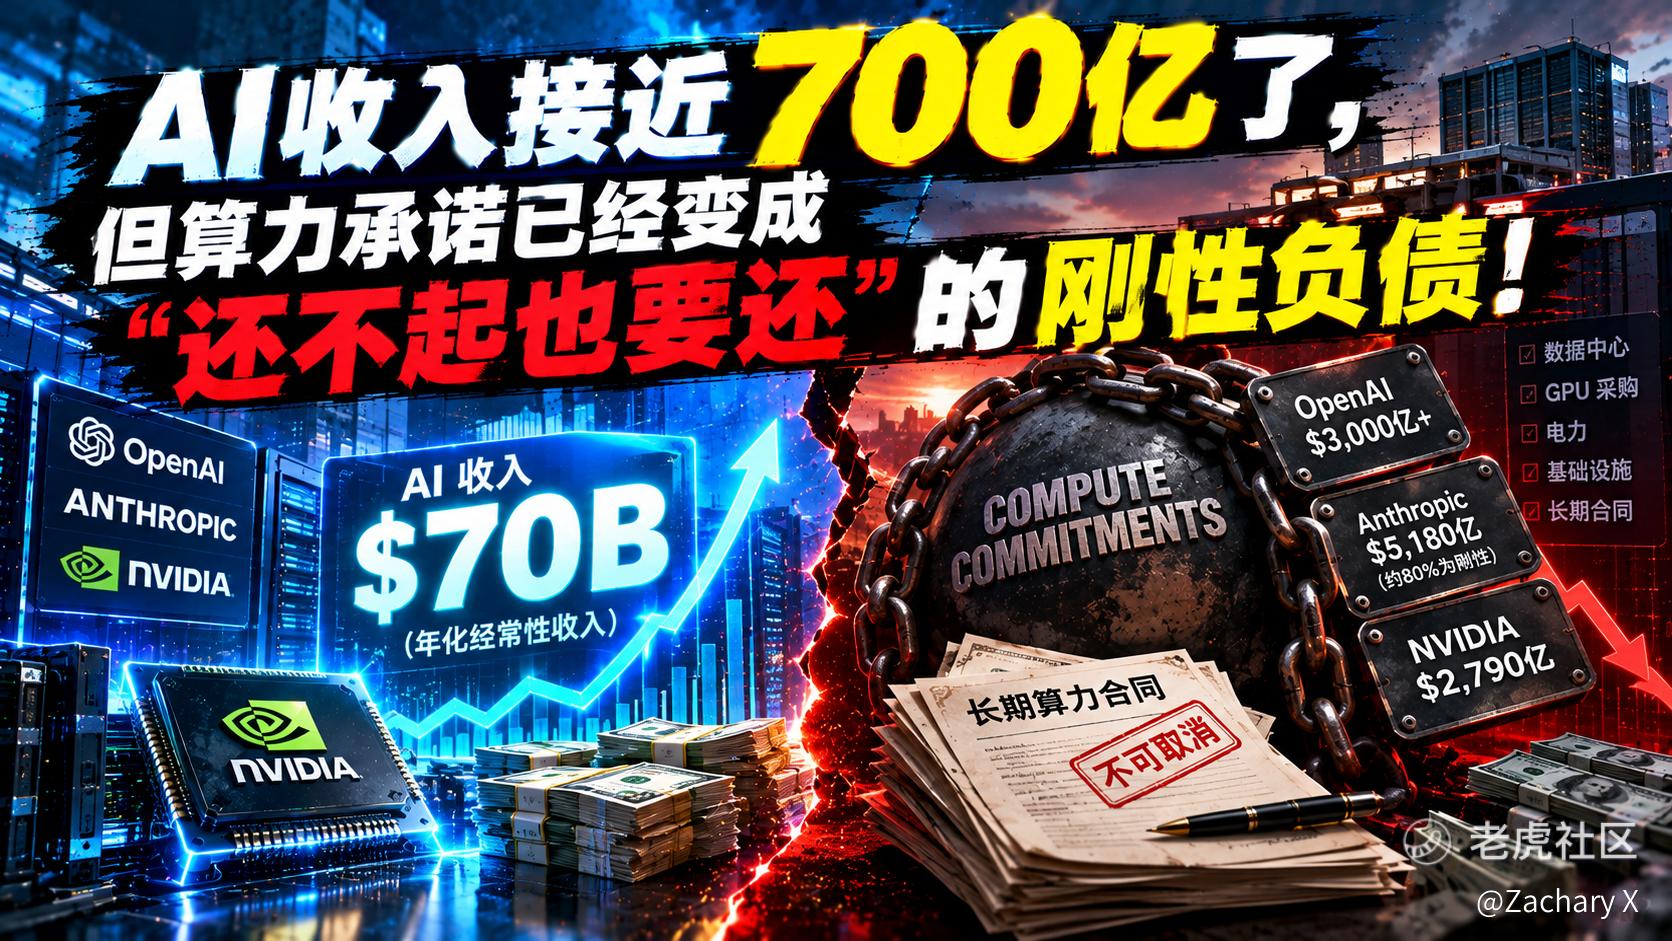
AI收入接近700亿了,但算力承诺已经变成“还不起也要还”的刚性负债!
OpenAI的年化经常性收入已经接近700亿美元,企业端销售自7月以来翻了一倍以上。三季度消费者端新增收入,比2025年全年还多。这个消息直接把Oracle股价拉了近5%,因为Oracle手里攥着和OpenAI的300亿美元云合同。
看起来,AI变现的故事正在兑现。
但就在同一天,Anthropic的IPO招股书给所有人泼了一盆冷水。它未来十年计划在AI基础设施上至少花5180亿美元,其中大约80%的合同要么不可取消,要么无论实际使用多少都必须付款。具体来看:承诺向Google支付至少1111亿,向Amazon支付1100亿,向Microsoft支付314亿,时间跨度七到十年,付款与实际使用量无关。Anthropic的原话是:如果我们的实际支出不足,我们必须把差额补给Google。
更扎心的是Broadcom的设备租赁义务:1612亿美元,大部分不可取消。
这已经不是资本开支了。这是刚性负债。
一、收入在爆发,但“覆盖倍数”才是真正该看的数字
之前讨论AI的投资逻辑,看的是收入增速、订单可见度、资本开支节奏。但从Anthropic的招股书开始,必须加一个指标:算力承诺覆盖倍数。
什么叫覆盖倍数?简单说,就是你的年化收入,能覆盖多少倍的算力承诺。
Anthropic 5180亿美元的十年承诺,对应它二季度约115亿美元的年化收入。按这个数字算,它需要把年化收入再翻45倍,才能勉强覆盖这笔承诺。
OpenAI的700亿收入看起来很强,但它和Oracle的300亿合同、和英伟达的担保安排,同样构成了多年期的刚性支出。Yahoo Finance的分析师James Foord点得很透:“所有这些公司都需要大规模的内部投资,而且这些投资是预先进行的,如果AI收入不按预期增长,它们将没有足够的资金。”
市场现在给AI公司的估值,建立在收入会持续爆发的假设上。但Anthropic的合同结构告诉我们,成本端的爆发是确定的、不可逆的、写进合同的。收入端的不确定性,被成本端的刚性放大了。
二、中金的测算:AI应用需要每年1万亿美元收入,才能覆盖债务
大型云厂商的资本开支占收入比,从2023年的约12%,已经升到2025年的约23%,2027年可能进一步升至40%以上。未来五年,AI资本开支将催生约3.5万亿美元的外部融资需求。
而核心挑战在于:AI应用最终需要形成每年约1万亿美元的可持续收入,才能覆盖这些债务的成本。 假设EBITDA利润率约50%、折旧年限约5年,这笔账才算得过来。如果利润率低于20%,即使资产寿命较长,也难以覆盖资本成本。
AI的商业模式,需要在一个非常窄的参数区间里运行——高利润率、高利用率、合理的折旧节奏。任何一个参数不达标,整个模型的经济性就会崩塌。
而Anthropic的合同结构,恰恰把利用率这个参数变成了自己无法控制的变量。无论你用不用,钱都要付。如果实际算力需求低于承诺,闲置的算力就是带利息的库存——不产生收入,但持续消耗现金。
三、利率在5%附近,刚性负债的代价被放大了
10年期美债收益率在5.2%以上,30年期在5.6%以上。在这个利率水平下,每一笔刚性的、不可取消的多年期承诺,折现到今天的现值,都被高利率放大了。
中金测算,2027到2032年,大型云厂商债券到期进入高峰期,每年到期规模约280亿美元,比2024到2026年高出60%。再融资只能争取时间,不能替代现金流:如果项目利用率、利润率和资产寿命长期低于预期,持续滚动融资反而会推高杠杆和融资成本。
Anthropic选择在此时提交IPO,本身就说明一个问题:内部现金流已经无法支撑算力承诺的扩张速度,必须向公开市场要钱。 而公开市场在5%利率下,对不确定的远期收入和确定的刚性支出之间的缺口,定价会极其苛刻。
四、市场为什么还在涨?SMH +1.15%的逻辑
既然算力承诺这么危险,但是SMH昨晚涨了1.15%
因为市场在定价的,不是Anthropic的资产负债表,是OpenAI的700亿收入。
Oracle涨5%、CoreWeave涨2%,都是因为OpenAI的收入数据让市场相信终端需求是真的。只要终端需求在增长,算力承诺就会被解读为必要的投入,而不是危险的负债。
但这里面有一个时间差。收入是当下的,承诺是未来十年的。 市场用当下的收入增速,去线性外推未来十年的需求,然后再用这个外推去合理化当下的刚性承诺。这个链条里,任何一个环节的假设松动——收入增速放缓、利用率不达标、利率继续上行——都会让整个模型的经济性瞬间崩塌。
用“覆盖倍数”替代“收入增速”来评估AI持仓
第一,问一家公司三个问题: 它的算力承诺总额是多少?其中不可取消的比例是多少?它的年化收入能覆盖多少倍?如果答案是承诺远超收入,且大部分不可取消,那它的风险不是增长不够快,是成本结构已经锁死了。
第二,区分“资本开支”和“刚性负债”。 传统的资本开支,可以随需求调整——需求不好,少建几台服务器。但Anthropic式的合同,是用不用都要付。这意味着成本端失去了弹性。在利率5%+的环境下,失去弹性的成本结构,估值应该被打折,不是溢价。
第三,盯住Oracle和CoreWeave的合同结构。 它们是OpenAI和Anthropic算力承诺的直接承接方。如果它们的合同里也有大量不可取消条款,那它们的收入是确定的,但它们的客户风险是集中的。OpenAI如果撑不住,Oracle的300亿合同就是一张废纸。
第四,别把700亿收入当成“安全垫”。 700亿听起来很多,但如果对应的刚性承诺是5180亿,覆盖倍数只有0.13倍。安全垫的厚度,取决于覆盖倍数,不取决于绝对数字。AI公司的估值,需要从看增速切换到看覆盖。
AI的收入在爆发,这是真的。但算力承诺从资本开支”变成“刚性负债,也是真的。当利率在5%附近时,任何闲置算力都更像带利息的库存。在这个阶段,看清谁的承诺是弹性的、谁的是锁死的,比猜谁的模型更强,重要一万倍。
$纳指100ETF(QQQ)$ $英伟达(NVDA)$ $谷歌(GOOG)$ $美光科技(MU)$ $Man Active Trend Enhanced ETF(MATE)$
 你觉得AI公司的算力承诺,是“必要的投入”还是“危险的负债”?(单选)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
