


【抄底验收5】暴涨116%的狂欢落幕,暴跌34%的IDXX式抄底还是飞刀?
肥猫的朋友们,又见面了!这里是不FOMO、不放马后炮、只分享简单实用好方法——你上你也行——的美股价值投资频道。
最近肥猫有些私事,上周断更了一周。本周回归,我们来“抄底验收”另一只冷门好股 IDXX(爱德士) $爱德士实验室(IDXX)$ 。更有意思的是,这只股票在经历前期大涨后,又迎来了高位深度回调,这究竟是不是又一次值得把握的抄底机会呢?
IDXX 这只股票是肥猫在 2025 年 3 月 18 日的文章 ——《【会员】爱德士IDXX估值回调46%,抄底良机浮出水面》—— 中首次分享的。文章发布后不久,该股在 4 月初触及年内最低点 356 美元左右,随即开启了长达 7 个月的牛市行情。在 2025 年 5 月 5 日的文章《SNPS,IDXX,NVO暴涨,你抓住了吗?》中,肥猫曾提及 IDXX 在短短两周内大涨约 15%。随后,IDXX $爱德士实验室(IDXX)$ 一直延续大涨趋势,在同年 11 月下旬创下历史新高 770 美元,突破了 2021 年 7 月下旬 706 美元的前高纪录。从年内低点到最高点,区间涨幅高达 116%。
在肥猫当期的【会员】文章里,给出的建议建仓区间是 400~420 美元。文章发布后,市场大概留出了 2~3 周从容的建仓窗口期,期间还短暂触及了第一个加仓区间(具体区间可回看当时的【会员】文章)。若假设抄底的平均建仓成本按 410 美元估算,持有到历史最高点的潜在收益率高达 87%。
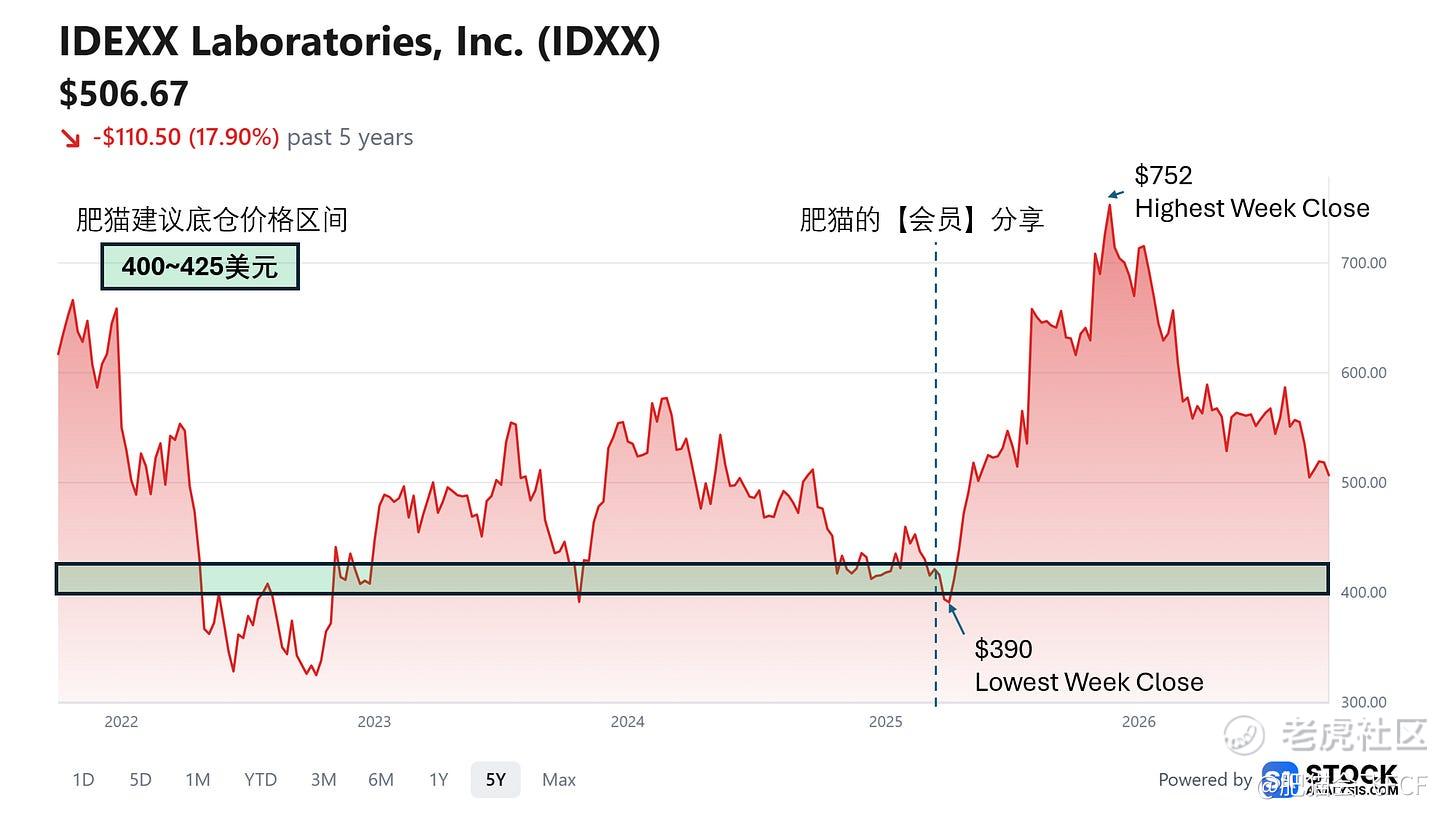
世间万物,大都逃不过“盛极必衰,物极必反”的规律。IDXX 在触及历史高点后一路回撤至今,累计跌幅达 34%。那么,这究竟是新一轮抄底良机,还是一个看似诱人的价值陷阱?我们先来看看市场主流观点是如何解读这轮下跌的,然后再从肥猫的价值投资框架出发,看看有什么不一样的视角。
IDXX本轮自 2025 年底至 2026 年的股价回撤(从 52 周高点约 770 美元下探超 30% 至 500 美元出头),核心在于极高的初始估值(常年 50 倍以上 Forward P/E)与终端客流疲软导致中枢增速下移产生了碰撞:一方面,欧美累计高通胀让宠物看病成本攀升,抑制了非紧急预防性体检,导致全美宠物医院门诊人次(Clinic Visits)在 2025 年 Q4 至 2026 年持续录得约 1.5% 至 2.0% 的同比下滑(直接拖累快速检测与体检量,并对 2026 年业绩产生约 200 个基点的负面拖拽);另一方面,2024 至 2025 年旗舰形态学分析仪 inVue Dx 爆发式铺设突破 6,400 台后,2026 年新装机进入消化期,硬件资本品销售面临极高基数而同比出现双位数负增长;这使得即便其耗材与实验室等经常性业务仍有 10% 左右内生韧性,整体内生营收增速指引依然回落到 8.5% 至 9.7% 区间,叠加管理层人事调整以及华尔街顺势下调目标价,直接刺破了过去 50 倍市盈率所必须要求的 12% 以上确定性高增长预期,迫使动态 P/E 快速向 36 至 38 倍估值中枢靠拢完成“杀估值”。
而在肥猫看来,无论从营收规模、利润率,还是债务健康度与资本配置效率来看,IDXX $爱德士实验室(IDXX)$ 当前的各项财务指标相较于此前【会员】文章对应的季度,非但没有恶化,甚至在多项关键数据上实现了显著改善。与此同时,经历这轮大跌后,其估值水平重新回落到了与当时相当的区间——这意味着,公司的内在基本面不仅没有变差,反而变得更扎实了,但市场先生给出的估值却回到了原点,安全边际自然变得更高。
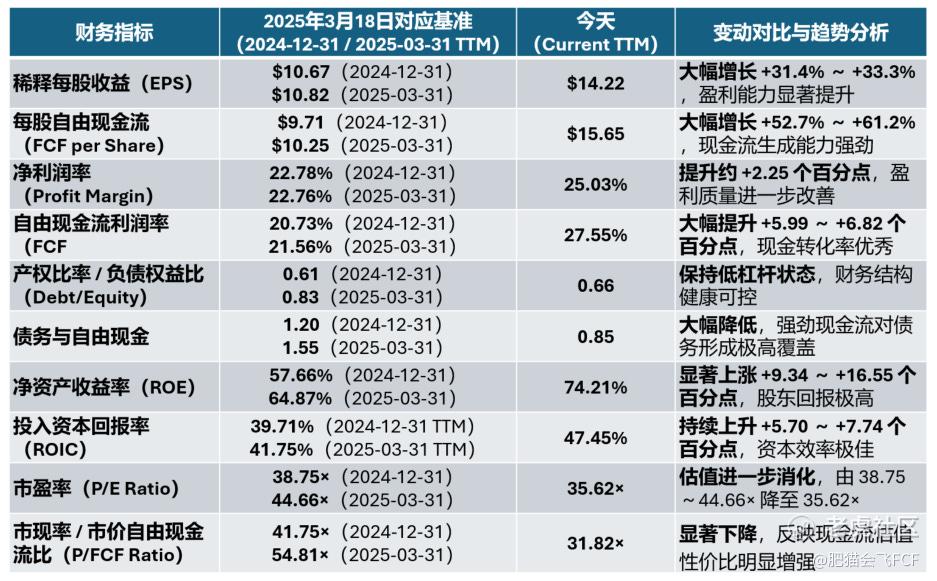
这就是肥猫价值投资框架的魅力所在:同一只具备深厚护城河的好股票,可以在周期起伏中反复做到“低买高卖”,而且能把下行风险牢牢控制在低位。
至于是否要在当前价格开始建仓,这留给读者朋友们自行决定。肥猫个人更倾向于再耐心等等更具性价比的价格。关于如何更有效地控制仓位成本与建仓节奏,大家可以参考肥猫最近的【会员】文章——在《【会员文章13】肥猫ZTS抄底策略》中,我们分享了更加动态的阶梯建仓策略,并持续提供行情跟踪与评论区答疑支持。欢迎朋友们订阅支持。
免责声明:本文内容仅供参考,不构成具体投资建议。股市有风险,入市需谨慎。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
