


A股IPO周报(0928至1005)
一、IPO核心概览
2026年9月28日至10月5日,A股IPO市场呈现"辅导端平稳扩容、审核端节奏趋缓、发行端热度高涨"的显著特征。
发行端:该周共有3家公司完成IPO上市,分别为力勤资源、安达股份、鸿富诚,合计实际募集资金规模显著超过计划募资规模,市场认购热情高涨。
3只新股上市首日表现极为亮眼,开盘涨幅均超过170%,其中鸿富诚开盘涨幅高达680.64%,显示出市场对优质标的的强烈追捧。
辅导端:该周新增上市辅导公司4家,分布于福建省、江苏省、上海市、山东省,行业集中于计算机通信和其他电子设备制造业,与当前A股IPO高端制造、硬科技导向高度契合。
审核端:该周IPO审核进度整体以"中止"为主基调,大量在审企业因财务数据更新等原因进入中止状态,同时有2家企业撤回/终止审核,2家企业注册生效,整体审核节奏阶段性放缓。
申报端:该周新增受理IPO申报企业3家,分别为福建省金龙稀土股份有限公司、浙江凯瑞博科技股份有限公司、浙江阿波罗运动科技股份有限公司,均拟登陆北交所,预计募集资金合计约13.28亿元。
二、IPO发行动态
1. IPO发行情况
该周共有3家公司完成发行上市,具体情况如下:
|
公司代码 |
公司名称 |
省份 |
上市日期 |
发行价格 |
所属行业 |
上市板块 |
发行数量(万股) |
计划募集资金(亿元) |
实际募集资金(亿元) |
累计询价区间 |
|
001246.SZ |
力勤资源 |
浙江省 |
2026-09-30 |
21.23 |
有色金属冶炼及压延加工业 |
深证主板 |
- |
- |
- |
- |
|
920202.BJ |
安达股份 |
浙江省 |
2026-09-29 |
7.55 |
电气机械和器材制造业 |
北证 |
- |
- |
- |
- |
|
301716.SZ |
鸿富诚 |
广东省 |
2026-09-29 |
76.86 |
计算机、通信和其他电子设备制造业 |
创业板 |
- |
- |
- |
- |
2. 该周IPO募资情况
由于数据源中未提供该周完成发行公司的发行数量、计划募集资金及实际募集资金具体数值,无法精确汇总该周IPO计划募集总规模和实际募资总规模。但从发行价格维度观察,3家公司发行价格差异显著:鸿富诚发行价高达76.86元/股,力勤资源为21.23元/股,安达股份为7.55元/股,呈现明显的板块定价分层特征,创业板发行定价最高,深证主板次之,北证最低,与各板块企业所处发展阶段、行业属性及盈利能力差异相符。
3. IPO定价与估值情况
该周完成发行的3家公司中,鸿富诚发行价格为76.86元/股,力勤资源为21.23元/股,安达股份为7.55元/股。
从上市板块维度看,创业板发行价格显著高于北证和深证主板,反映出不同板块间企业估值体系的天然差异。
创业板和科创板企业通常具备更高的成长性和技术壁垒,市场给予的估值溢价相应更高;北证企业则以中小市值为主,发行定价更趋谨慎。
由于数据源中未提供各公司首发市盈率及所属行业市盈率数据,无法进行发行市盈率与行业市盈率的对标分析。但从首日市场表现来看,3家公司上市首日开盘涨幅均超过170%,表明发行定价相对市场预期存在较大折价空间,定价合理性有待进一步观察。
4. IPO市场表现与回报
该周上市的3家公司首日及短期市场表现如下:
|
公司名称 |
上市日期 |
发行价(元) |
首日开盘价(元) |
首日收盘价(元) |
首日成交均价(元) |
开盘涨幅(%) |
收盘涨幅(%) |
均价涨幅(%) |
上市5日收盘价(元) |
上市5日涨跌幅(%) |
|
力勤资源 |
2026-09-30 |
21.23 |
65.00 |
65.09 |
70.79 |
206.17 |
206.59 |
233.46 |
- |
- |
|
鸿富诚 |
2026-09-29 |
76.86 |
600.00 |
578.88 |
591.87 |
680.64 |
653.16 |
670.06 |
485.00 |
531.02 |
|
安达股份 |
2026-09-29 |
7.55 |
21.00 |
26.16 |
27.98 |
178.15 |
246.49 |
270.65 |
13.09 |
73.38 |
该周3只新股上市首日全线大涨,呈现出极为强劲的赚钱效应。分板块来看:
创业板:鸿富诚首日表现最为突出,开盘价即较发行价暴涨680.64%,收盘涨幅653.16%,成交均价涨幅670.06%,上市5日收盘价仍较发行价上涨531.02%,虽然较首日收盘价有所回落,但整体回报极为丰厚。
鸿富诚所属的计算机、通信和其他电子设备制造业为当前市场热门赛道,叠加其76.86元的高发行价,在上市首日仍能获得超6倍涨幅,反映出市场对高端电子材料领域优质标的的极度追捧。
深证主板:力勤资源首日开盘涨幅206.17%,收盘涨幅206.59%,成交均价涨幅233.46%,首日表现稳健。
作为有色金属冶炼及压延加工业企业,力勤资源受益于新能源产业链上游资源品的景气周期,市场给予较高估值溢价。由于上市5日数据暂未更新,其短期持续性有待观察。
北证:安达股份首日开盘涨幅178.15%,收盘涨幅246.49%,成交均价涨幅270.65%,上市5日收盘价13.09元,较发行价上涨73.38%。安达股份首日表现呈现"低开高走"格局,收盘涨幅显著高于开盘涨幅,显示盘中买盘持续涌入。但上市5日涨幅回落至73.38%,表明短期存在一定获利回吐压力,北证新股的高波动特征较为明显。
整体来看,该周新股上市首日平均开盘涨幅约为354.99%,平均收盘涨幅约为368.75%,赚钱效应极为显著。但不同板块间分化明显,创业板新股涨幅远超主板和北证,反映出市场资金对高成长科技股的偏好仍然强烈。
三、IPO辅导动态
1. 该周上市辅导公司清单
该周新增上市辅导公司4家,无退出辅导公司。具体清单如下:
|
公司名称 |
省份 |
辅导备案日期 |
所属行业 |
拟上市板块 |
|
福建海创光电技术股份有限公司 |
福建省 |
2026-09-28 |
计算机、通信和其他电子设备制造业 |
北交所 |
|
江苏高光新材料科技股份有限公司 |
江苏省 |
2026-09-28 |
计算机、通信和其他电子设备制造业 |
北交所 |
|
费勉科技(上海)股份有限公司 |
上海市 |
2026-09-28 |
- |
- |
|
逢时(青岛)海洋科技股份有限公司 |
山东省 |
2026-09-28 |
- |
- |
2. 该周辅导公司维度分布统计
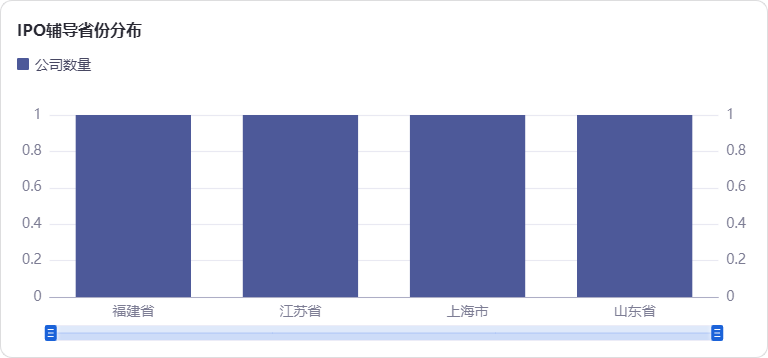
按地区分布:该周新增辅导公司分布于4个省份,分别为福建省、江苏省、上海市、山东省,各占25%,区域分布较为均衡。
值得注意的是,4家新增辅导公司全部位于东部沿海经济发达省份,这些地区产业基础雄厚、资本市场意识较强、中介服务机构集聚,历来是IPO企业的主要来源地。
按行业分布:在已披露所属行业的公司中,2家公司属于计算机、通信和其他电子设备制造业,占比50%,延续了近年来A股IPO以电子、半导体、高端制造等硬科技领域为主导的结构性特征。另有2家公司所属行业暂未披露。
按辅导机构分布:该周4家新增辅导公司分别由兴业证券、国泰海通证券、华泰联合证券、国信证券4家券商承接,每家各1单,头部券商与新一线券商均有斩获,辅导市场集中度相对分散。其中,兴业证券承接福建海创光电,国泰海通证券承接江苏高光新材料,华泰联合证券承接费勉科技,国信证券承接逢时海洋科技。
按律师事务所分布:该周披露律所信息的2单辅导项目中,北京金诚同达律师事务所服务福建海创光电,上海市锦天城律师事务所服务费勉科技,北京市中伦律师事务所服务逢时海洋科技,头部律所在IPO辅导市场仍保持较强竞争力。
四、IPO申报与审核进展
1. 该周新增IPO申报公司信息
该周新增IPO申报公司(审核进度为"已受理")共3家,具体信息如下:
|
公司代码 |
申报公司名称 |
省份 |
最新公告日期 |
所属行业 |
拟上市板块 |
预计募集资金(万元) |
预计发行股数(万股) |
|
A07231.BJ |
福建省金龙稀土股份有限公司 |
福建省 |
2026-09-29 |
计算机、通信和其他电子设备制造业 |
北证 |
70000.00 |
27800.00 |
|
A07230.BJ |
浙江凯瑞博科技股份有限公司 |
浙江省 |
2026-09-29 |
纺织服装、服饰业 |
北证 |
23084.25 |
2500.00 |
|
A07229.BJ |
浙江阿波罗运动科技股份有限公司 |
浙江省 |
2026-09-28 |
铁路、船舶、航空航天和其他运输设备制造业 |
北证 |
39706.60 |
918.67 |
该周新增受理的3家IPO申报企业全部拟登陆北交所,预计募集资金合计约13.28亿元。
从行业分布看,3家企业分属计算机通信和其他电子设备制造业、纺织服装服饰业、铁路船舶航空航天和其他运输设备制造业,行业较为分散。
其中福建省金龙稀土股份有限公司预计募集资金7亿元,为3家中最大规模项目,其所属的稀土功能材料领域属于国家战略性新兴产业,具备较强的政策支持和市场关注度。
2. 该周IPO审核结果汇总
该周有最新审核进程的企业共计约200家,审核进度分布呈现高度集中的特征:
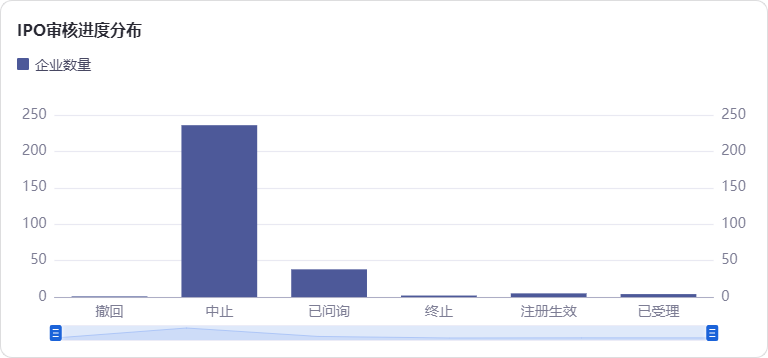
已受理:该周新增受理企业3家,分别为福建省金龙稀土股份有限公司、浙江凯瑞博科技股份有限公司、浙江阿波罗运动科技股份有限公司,均拟登陆北交所。
3家企业预计募集资金合计约13.28亿元,单家平均募资规模约4.43亿元,以中小规模项目为主,符合北交所服务创新型中小企业的定位。
已问询:该周处于已问询状态的企业约30家,包括力高新能源技术股份有限公司、杭州玄机科技股份有限公司、江苏点夺技术股份有限公司、浙江安特磁材股份有限公司、华益泰康药业股份有限公司、安徽大昌科技股份有限公司、艾柯医疗器械(北京)股份有限公司、江西云眼视界科技股份有限公司、苏州华太电子技术股份有限公司、博雅新材料股份有限公司、成立航空股份有限公司、上海隐冠半导体技术股份有限公司、威邦运动科技集团股份公司、深圳云豹智能股份有限公司、深圳汉诺医疗科技股份有限公司、上海恒润达生生物科技股份有限公司、苏州同心医疗科技股份有限公司、佛山市科蓝环保科技股份有限公司、江苏鲁汶仪器股份有限公司、飞依诺科技股份有限公司、丹东东方测控技术股份有限公司、弥费科技(上海)股份有限公司、东方晶源微电子科技(北京)股份有限公司、四川腾盾科创股份有限公司、江苏安澜万锦电子股份有限公司、博睿康技术(上海)股份有限公司、安徽巨芯半导体科技股份有限公司、四川羽玺新材料股份有限公司、浙江衡美健康科技股份有限公司、河南五星新材科技股份有限公司、北京世维通科技股份有限公司、湖北睿信汽车电器股份有限公司、陕西石羊农业科技股份有限公司、云深处科技股份有限公司、广东微容电子科技股份有限公司、度亘核芯光电技术(苏州)股份有限公司、广东龙行天下科技股份有限公司、广东凯得智能科技股份有限公司、江苏神州半导体科技股份有限公司、武汉云岭光电股份有限公司、广东科杰技术股份有限公司等。
已问询企业覆盖科创板、创业板、北证及主板多个板块,行业涵盖计算机通信和其他电子设备制造业、专用设备制造业、软件和信息技术服务业、汽车制造业、医药制造业等,体现出当前IPO在审企业的行业多元化特征。
其中,计算机、通信和其他电子设备制造业企业占比最高,反映出半导体、电子元器件等硬科技领域仍是IPO的主力赛道。
上市委员会通过:该周暂无企业披露上市委员会通过的最新审核进度。
上市委员会未通过:该周无企业披露上市委员会未通过的最新审核进度。
暂缓审议:该周无企业披露暂缓审议的最新审核进度。
提交注册:该周暂无企业披露提交注册的最新审核进度。
注册生效:该周共有4家企业注册生效,分别为安徽泓毅汽车技术股份有限公司(北证,汽车制造业)、青岛华晟智能装备股份有限公司(北证,通用设备制造业)、广东邦泽创科电器股份有限公司(北证,通用设备制造业)、远大健康科技(天津)股份有限公司(北证,电气机械和器材制造业)。
4家注册生效企业全部拟登陆北交所,预计募集资金合计约21.50亿元。从行业分布看,汽车制造业1家、通用设备制造业2家、电气机械和器材制造业1家,均为制造业领域企业,与北交所服务先进制造业和战略性新兴产业的市场定位高度契合。
注册生效意味着上述企业已完成审核注册全部流程,即将进入发行上市阶段,预计将为后续新股供给提供有效补充。
终止:该周共有3家企业终止审核,分别为北京博华信智科技股份有限公司(撤回,创业板,软件和信息技术服务业)、山东百诺医药股份有限公司(终止,北证,研究和试验发展)、浙江戈尔德智能悬架股份有限公司(终止,北证,汽车制造业)。
其中北京博华信智科技股份有限公司为主动撤回申请,山东百诺医药和浙江戈尔德智能悬架为终止审核。
3家终止企业分别涉及软件和信息技术服务业、研究和试验发展、汽车制造业,终止原因虽未披露,但通常与公司自身经营状况、板块定位契合度或审核问询中发现的问题有关。
中止:该周处于中止状态的企业数量庞大,约160家,占全部有审核进度企业的80%以上。
中止原因主要为财务数据更新、补充核查等程序性事项,属于IPO审核过程中的常规操作。
大量企业集中中止,与该周处于三季度末的时间节点密切相关。
根据相关规定,招股说明书引用的财务报表有效期一般为6个月,9月30日为半年报有效期截止日,大量企业需补充更新财务数据后方可恢复审核。
中止企业覆盖科创板、创业板、主板、北证全部板块,行业分布极为广泛,包括计算机通信和其他电子设备制造业、专用设备制造业、软件和信息技术服务业、汽车制造业、医药制造业、化学原料和化学制品制造业、电气机械和器材制造业、通用设备制造业等,其中计算机通信和其他电子设备制造业、专用设备制造业、汽车制造业企业数量居前。
发行:该周暂无企业披露进入发行阶段的最新审核进度。
综合来看,该周IPO审核呈现以下特征:一是中止企业数量占比极高,属于季度末财务数据更新的周期性现象,预计10月中下旬将陆续恢复审核;二是新增受理企业全部集中于北交所,显示北交所在服务创新型中小企业方面的吸引力持续增强;三是注册生效企业全部为北交所项目,北交所IPO通道保持畅通;四是终止/撤回企业数量有限,整体审核淘汰率处于可控水平。从审核节奏看,该周处于"存量消化、新增蓄势"的阶段,随着中止企业陆续恢复审核,后续审核节奏有望加快。
五、总结复盘
综合该周IPO各环节数据,A股IPO市场呈现以下核心特征:
第一,发行端赚钱效应显著,市场认购热情高涨。 该周3只新股上市首日全线大涨,平均开盘涨幅约355%,平均收盘涨幅约369%。其中创业板新股鸿富诚首日收盘涨幅高达653.16%,上市5日涨幅仍达531.02%,展现出极强的市场吸引力。新股上市后的优异表现有望进一步提振后续IPO项目的发行定价信心,但也需关注短期涨幅过大可能引发的估值回调风险。
第二,辅导端行业集中度较高,硬科技导向明确。 该周新增4家辅导企业中,2家属于计算机、通信和其他电子设备制造业,占比50%。叠加申报端和审核端的企业行业分布,电子、半导体、高端制造等硬科技领域持续主导A股IPO供给结构,与国家产业政策导向高度一致。
第三,审核端受季度末因素影响,中止企业集中。 该周超过80%的在审企业处于中止状态,主要系9月30日半年报有效期届满、企业需补充更新财务数据所致,属于周期性现象而非审核政策收紧。预计随着财务数据更新完成,相关企业将陆续恢复审核,审核节奏有望在10月中下旬逐步回归常态。
第四,北交所IPO通道保持活跃。 该周新增受理3家企业全部拟登陆北交所,4家注册生效企业也全部为北交所项目,北交所在服务创新型中小企业方面的市场功能持续强化。从行业分布看,北交所受理企业涵盖计算机通信和其他电子设备制造业、纺织服装服饰业、铁路船舶航空航天和其他运输设备制造业等,行业覆盖面较广。
第五,区域分布呈现东部沿海集聚特征。 该周新增辅导企业全部位于东部沿海省份(福建、江苏、上海、山东),新增受理企业集中于福建和浙江两省,反映出东部沿海地区在产业基础、资本意识和中介服务等方面的综合优势,区域间IPO资源分布不均衡的格局仍在延续。
第六,终止/撤回企业数量有限,审核淘汰率可控。 该周仅3家企业终止/撤回审核,相对于庞大的在审企业基数,整体淘汰率处于较低水平,表明当前在审企业质量整体较高,审核端对优质企业的包容性较强。
展望后续,随着中止企业陆续恢复审核、注册生效企业启动发行,A股IPO市场有望在四季度迎来新一轮发行上市高峰。同时,北交所作为创新型中小企业主阵地的作用将进一步凸显,硬科技领域的IPO供给预计将继续保持高位。
本报告仅供参考,不构成投资建议。投资有风险,入市需谨慎。数据来源:ifind、公开信息
IPO星空 | 专业IPO资讯平台 | 2026年10月13日
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
