


美9月CPI数据点评:全线超预期,月内加息概率攀升
主要是核心CPI超预期,好在目前加息紧迫性不强。
美国劳工部刚刚公布的9月CPI报告超预期,其中市场关注的核心CPI数据也超过了预期,不过好在整体不算特别失控,本月目前加息概率不算大,但明年的加息要开始提上日程了。
具体来看:
-
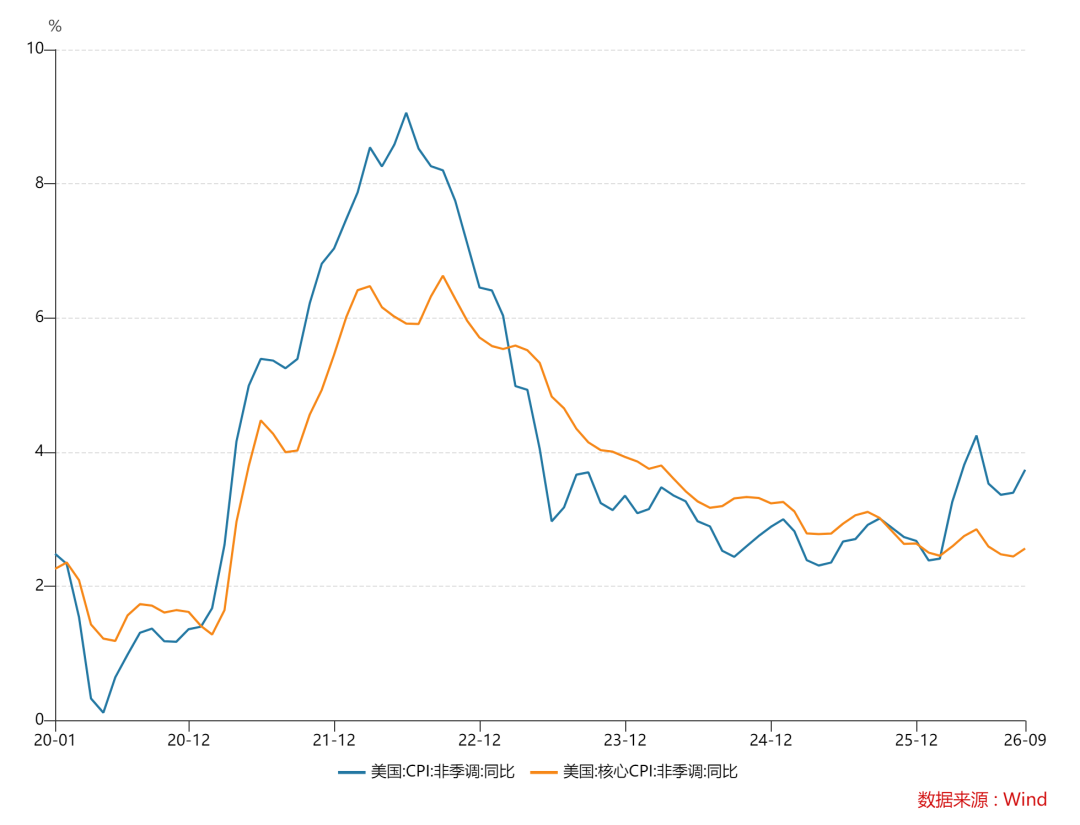
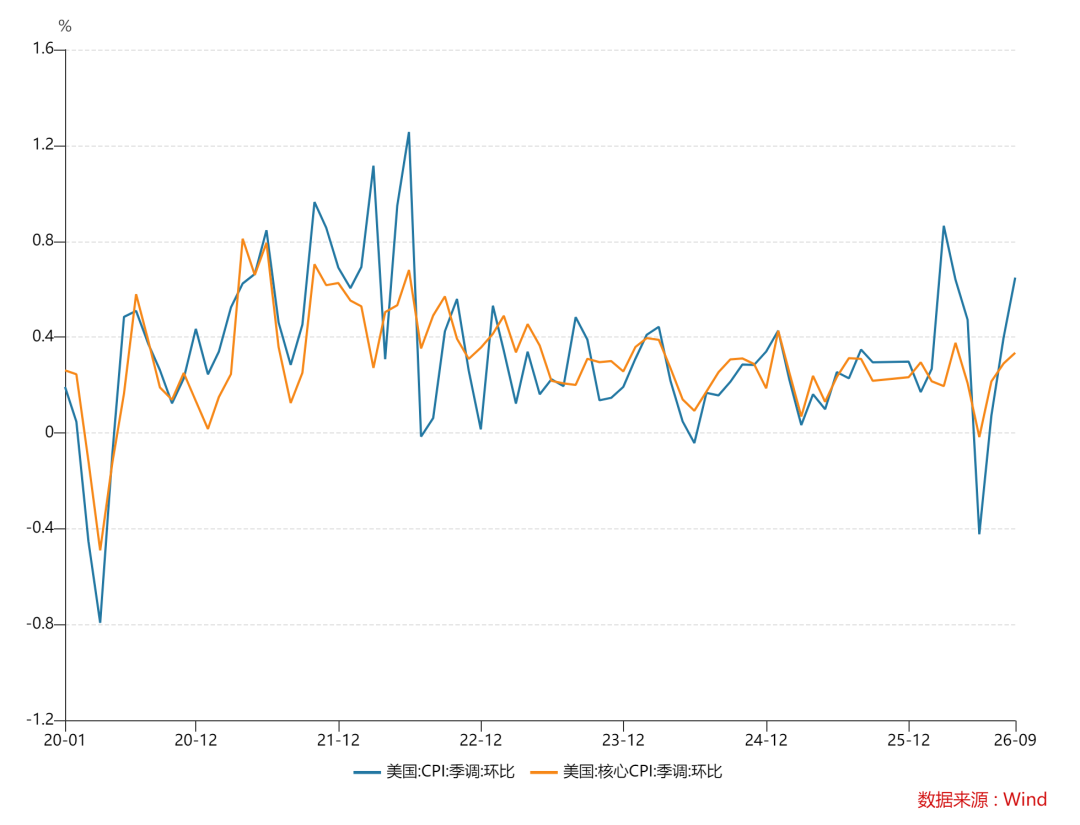
美国9月未季调CPI同比增速为3.74%,高于预期的3.59%,环比增0.59%,季节性调整后环比增0.65%;核心CPI同比增2.56%,环比增0.37%,季节性调整后环比增0.33%,略超预期。
-
细分项目上:
-
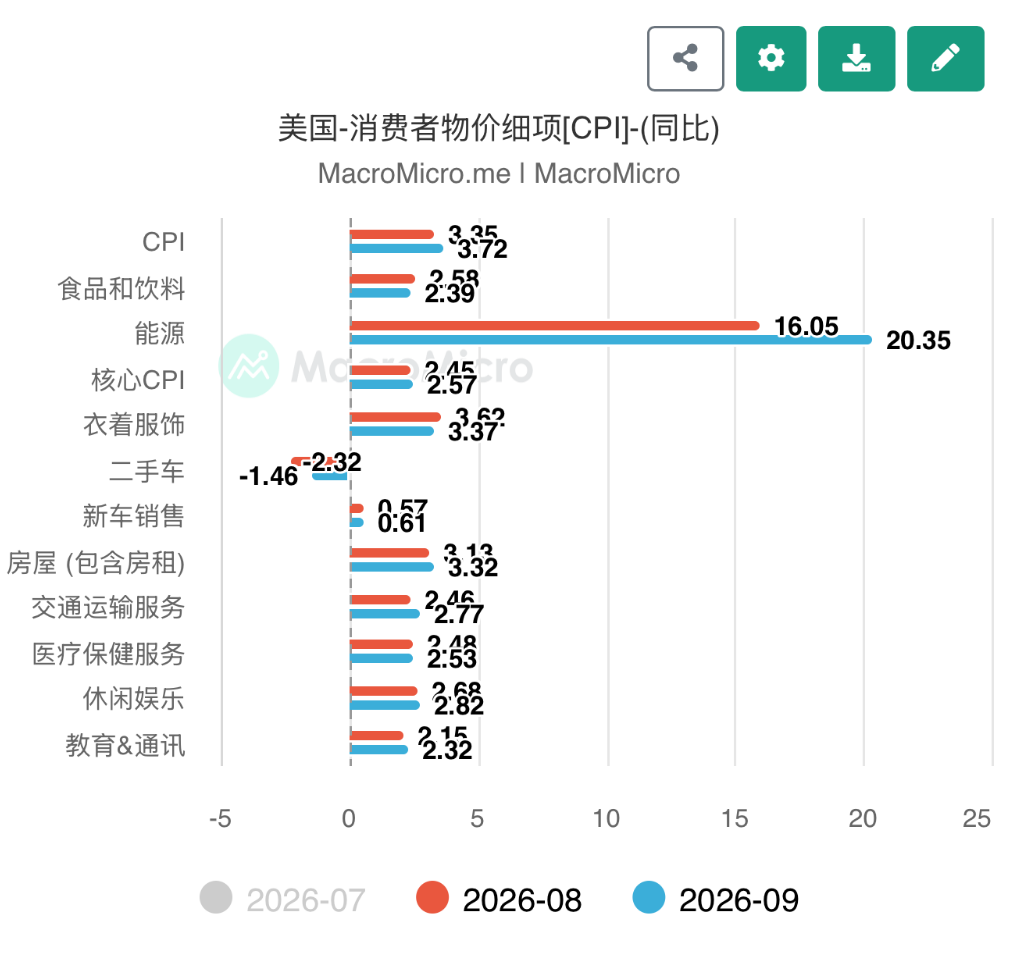
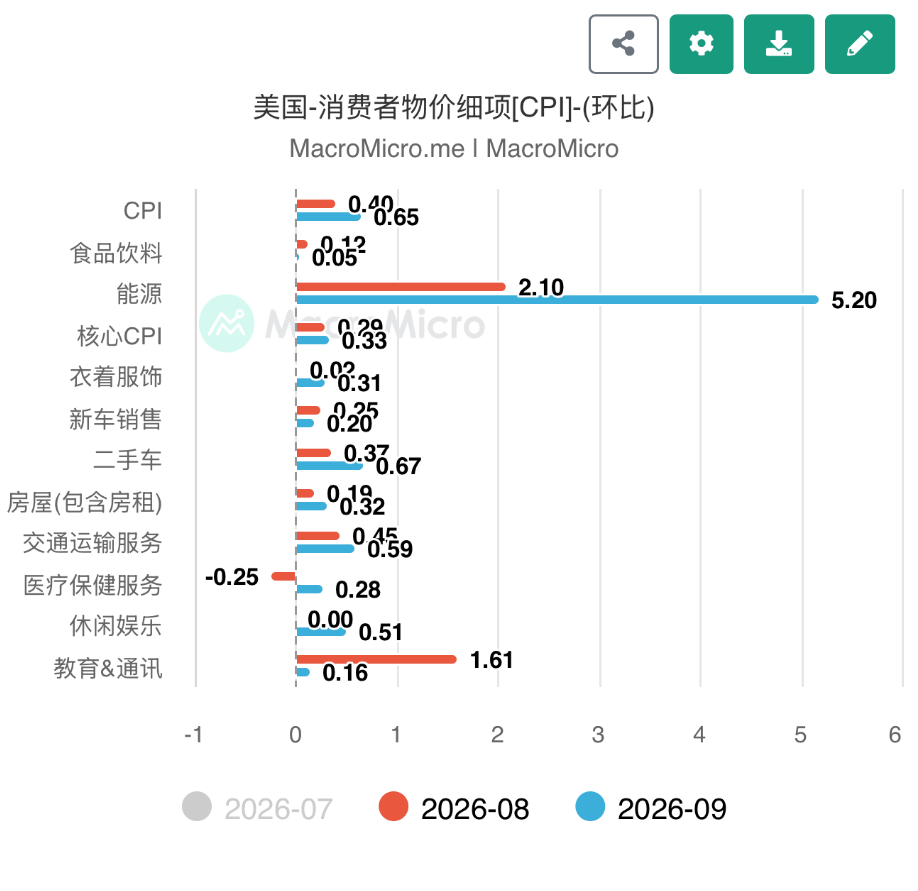
住房通胀同比增3.32%,环比增0.36%,有所反弹,也是核心CPI反弹最大推手;房租同比增3.02%环比增0.4%;业主等价租金同比增3.4%环比增0.35%,同环比均有所提速。
-
能源同比增20.35%,环比增5.2%,再次提速;
-
食品同比增2.4%,环比微增;
-
二手车同比跌1.46%,环比增0.67%,也拖累了CPI;
-
新车同比增0.6%,环比增0.2%,保持稳定;
-
交通运输服务同比增2.77%,环比增0.6%,也继续上涨;
-
休闲娱乐同比增2.8%,环比增0.5%;
-
鞋帽衣服同比增3.37%,环比增0.3%;
-
医疗保健同比增2.53%,环比上涨0.28%;
-
教育和通信服务同比增2.3%,环比增0.16%,一次性涨价后显著降温;
-
核心商品同比增0.7%环比增0.25%;核心服务同比增3.2%环比增0.28%,都略有上涨。
总体来看,这份CPI报告超出市场预期,也让美联储加息概率上升。虽然本月加息概率目前仍然不到50%,但是对明年年底的利率预期攀升,普遍在4.7%甚至更高,暗示美联储明年还有至少1~2次加息,且不会在明年再次转向降息。
市场反应鹰派,除了美元指数外资产普跌,美元升万物落再次上演。
笔者这里综合一些机构分析师看法:
-
分析师克里斯·安斯蒂表示,美联储政策制定者最新的沟通表明,他们并未为10月连续加息奠定基础。今天强于预期的核心CPI涨幅可能不足以改变这一点。但这将强化对美联储进一步收紧政策的预期。9月的加息几乎肯定不是“一次性行动”。整体CPI同比上涨3.7%,为5月以来最大涨幅。这一增速也显著超过工资涨幅,因此工人的实际收入不幸正在缩水。9月平均时薪同比下降0.7%。对政府而言,这在中期选举前不是一个好看的数据点。
-
分析师恩达·柯伦表示,看起来价格压力相当广泛。娱乐、二手车和卡车、教育、机票、医疗保健和服装价格均出现上涨。其中一些可能是关税和能源因素,但另一些也表明通胀具有粘性。乍看之下,这不是一个好看的通胀数据,它将加剧市场对未来几个月进一步加息的预期。
-
据外媒报道,美国9月CPI报告显示,核心物价涨幅高于预期,使美联储10月加息的可能性依然存在。CPI通胀数据公布后,标普500指数期货转跌,美国国债收益率则大幅上升。CPI通胀报告公布后,标普500指数期货下跌0.3%,扭转了此前0.2%的涨幅。美国10年期国债收益率上升10个基点,达到5.318%。CPI数据公布前为5.19%,周二则为5.22%。与美联储政策联系更为紧密的两年期美债收益率飙升13个基点,至4.92%。目前,市场预计美联储在10月加息25个基点的概率上升。不过,如果届时加息与否的决定难分高下,美联储可能会倾向于在美国中期选举前暂缓加息。
-
纽约时报分析指出,美国中期选举前的最后一份通胀报告显示,美国9月份CPI同比上涨3.7%,高于预期的3.6%,环比上涨0.6%,符合预期。剔除波动较大的食品和能源价格后的核心CPI环比上涨0.3%,同比上涨2.6%。伊朗战争持续推高燃料成本,9月份能源价格上涨5.2%,今年以来上涨20.4%。仅9月份汽油价格就上涨了9.1%,过去一年累计上涨了34.2%。燃油成本上涨推高了机票价格,9月份机票价格上涨了1.2%,年内上涨了22.4%。从政治角度来看,这对特朗普总统来说是个坏消息,就在昨晚,他还在阿拉斯加的一次集会上试图证明,在他的领导下物价正在好转。债券市场反应强烈,美债收益率上升,尤其是对利率预期变化更为敏感的短期债券收益率。
笔者认为,这份CPI报告整体超预期,美联储月内加息概率逼近50%,明年加息次数也会更多,利率可能又要higher and longer了。当然,好在目前需求端疲软,PCE通胀持稳,以及美联储官员鸽派表态,所以本月可能暂不加息,但依旧是鹰派FOMC。
更多最新研报、数据解读、财报前瞻、市场点评和即时策略已经更新,欢迎各位加入讨论。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
