


CPI前夕波动率暗藏玄机,警惕市场状态切换
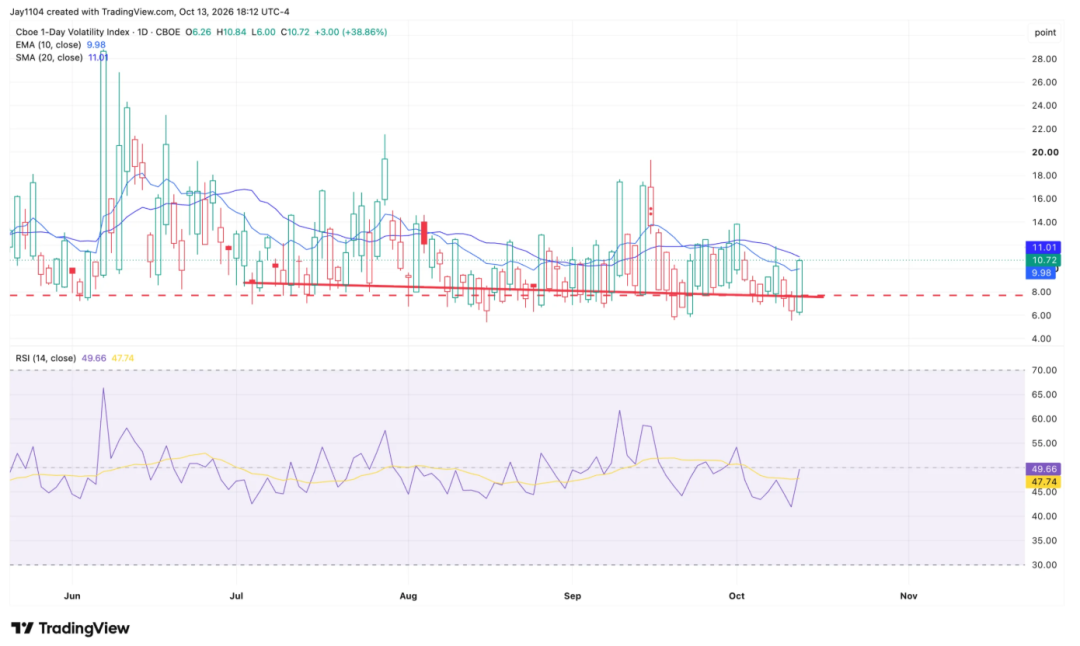
VIX1D(1日期权波动率指标)升至10.7。在CPI数据公布前一日,该读数处于明显偏低位置,但两位数水平仍高于个位数区间;受CPI数据结果影响,今日开盘该指标大概率落在7‑15区间。
VIX1D-日线图
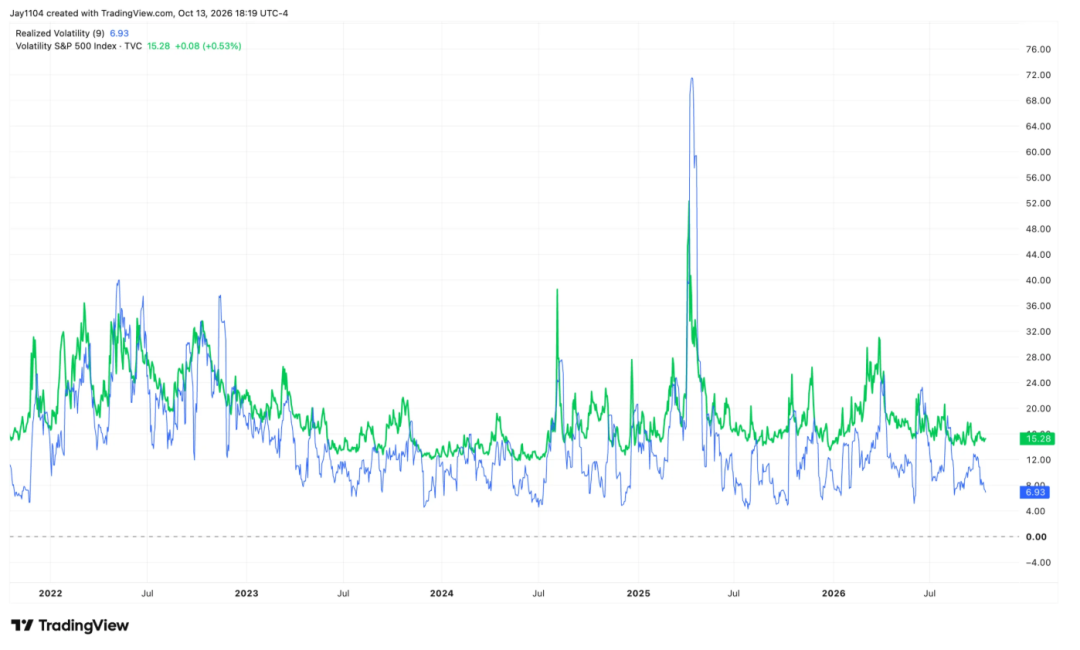
与此同时,9日实现波动率回落至6.93%,已经进入敏感阈值:一旦标普500指数日内波动幅度超过约40个基点,实现波动率就将拐头向上。该指标仍存在进一步下行空间,前提是指数涨跌幅被约束在40个基点以内。此前9日实现波动率一度触及4%附近,意味着指标已经逼近历史下沿。
SPX VIX-图表
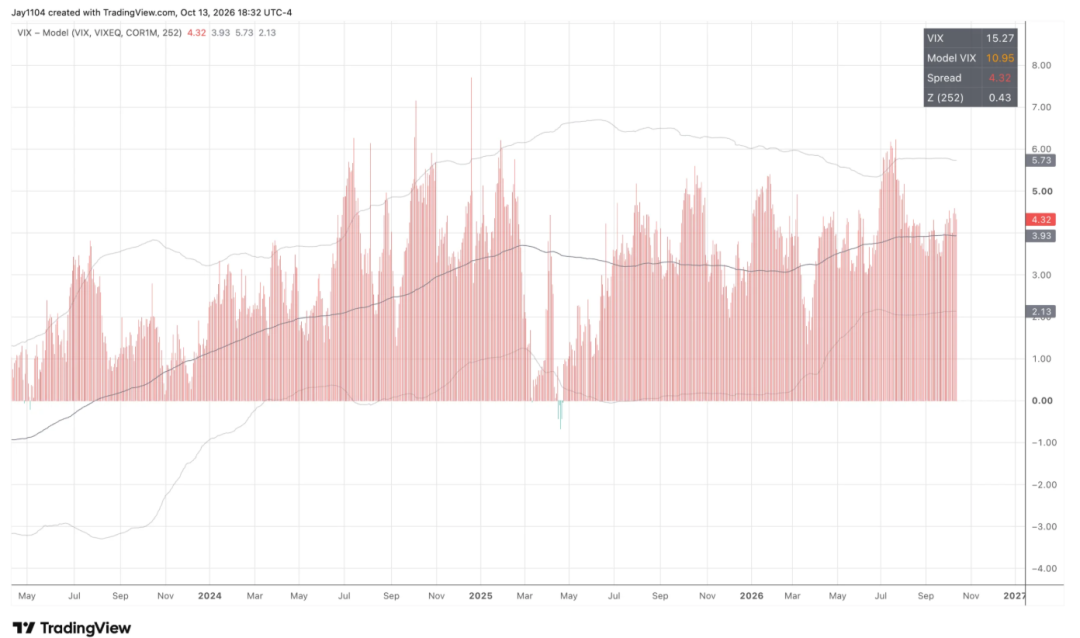
这也凸显出隐含相关性与个股波动率的逻辑关系。即便实现波动率持续走低,VIX 依旧稳定运行于14‑16区间,与模型测算结果保持一致。当前隐含相关性处于低位,难以推动VIX进一步大幅下行。模型测算显示:即使1个月隐含相关性指数降至4,VIXEQ降至50,VIXEQ升至50,对应的VIX理论值仅约10;叠加通常3‑4个点的期权价差,实际VIX大致落在13‑14。虽然价差存在收敛至2个点的可能性,但综合判断,VIX向下空间有限,上行风险显著更大。
VIX图表
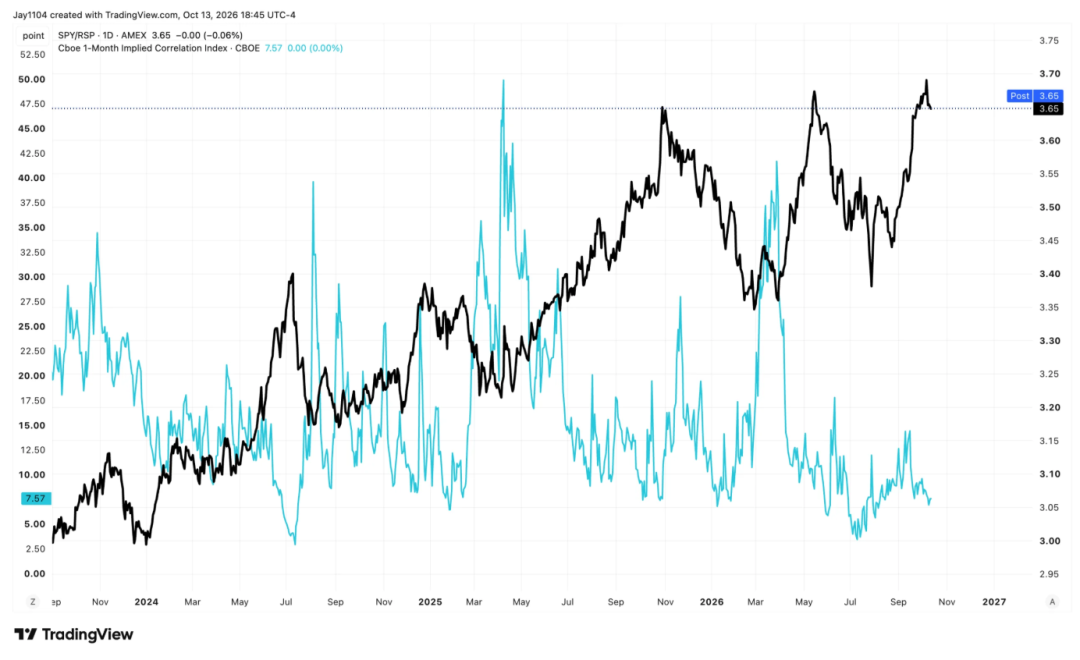
再看SPY/RSP比价,该指标现已来到关键拐点,技术形态走出三重顶,预示未来数日RSP与SPY的相关性或将明显抬升。后续市场存在三种情景:一是标普500(SPY)跌幅大于等权重标普(RSP);二是RSP涨幅跑赢SPY;三是SPY下跌、RSP上涨。无论哪一种情景兑现,市场都有可能迎来一次重要的状态切换(regime shift)。
SPY-RSP-日线图
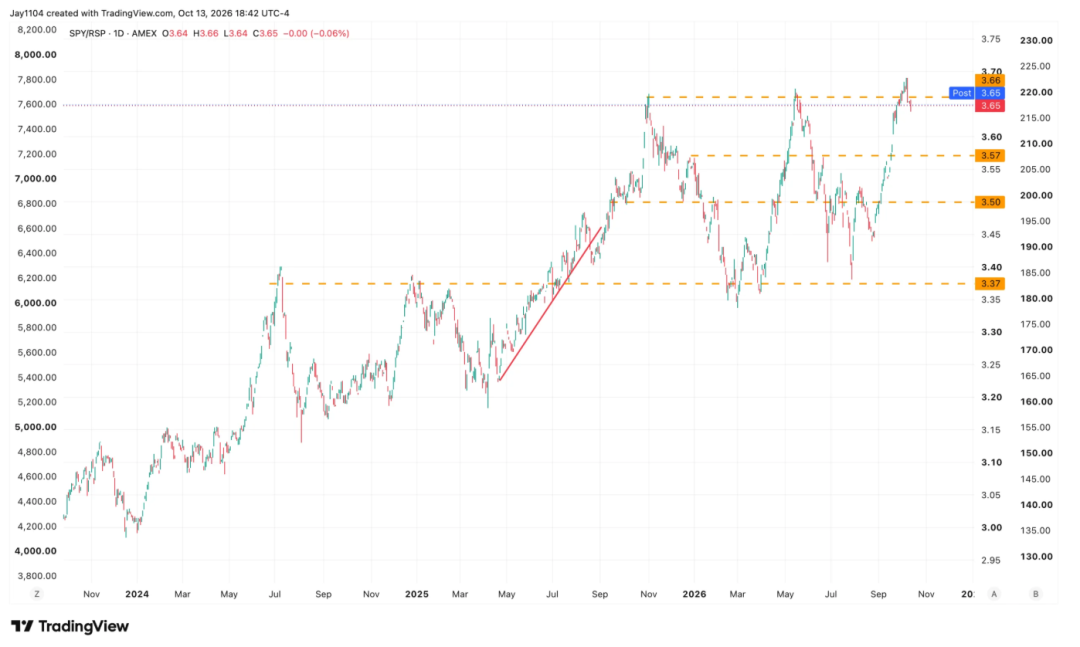
值得注意的一个细节是:历史上出现类似形态时,由SPY/RSP比价推导的隐含相关性均会显著抬升,这预示市场出现大幅波动的概率正在走高。
SPY-RSP-日线图
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
