


台积电Q3财报电话会议纪要:25条核心信息,管理层透露了哪些关键细节?
美港智讯下程序披露台积电2026年第三季度财报与会议纪要。相比营收、净利润这些常规财务数据,财报电话会议中管理层对AI需求、先进制程和未来产能的判断,更值得关注。
整理了本次电话会议的25条核心信息,其中有5个信号值得重点分析
一、AI需求依然强劲,HPC营收占比达到68%
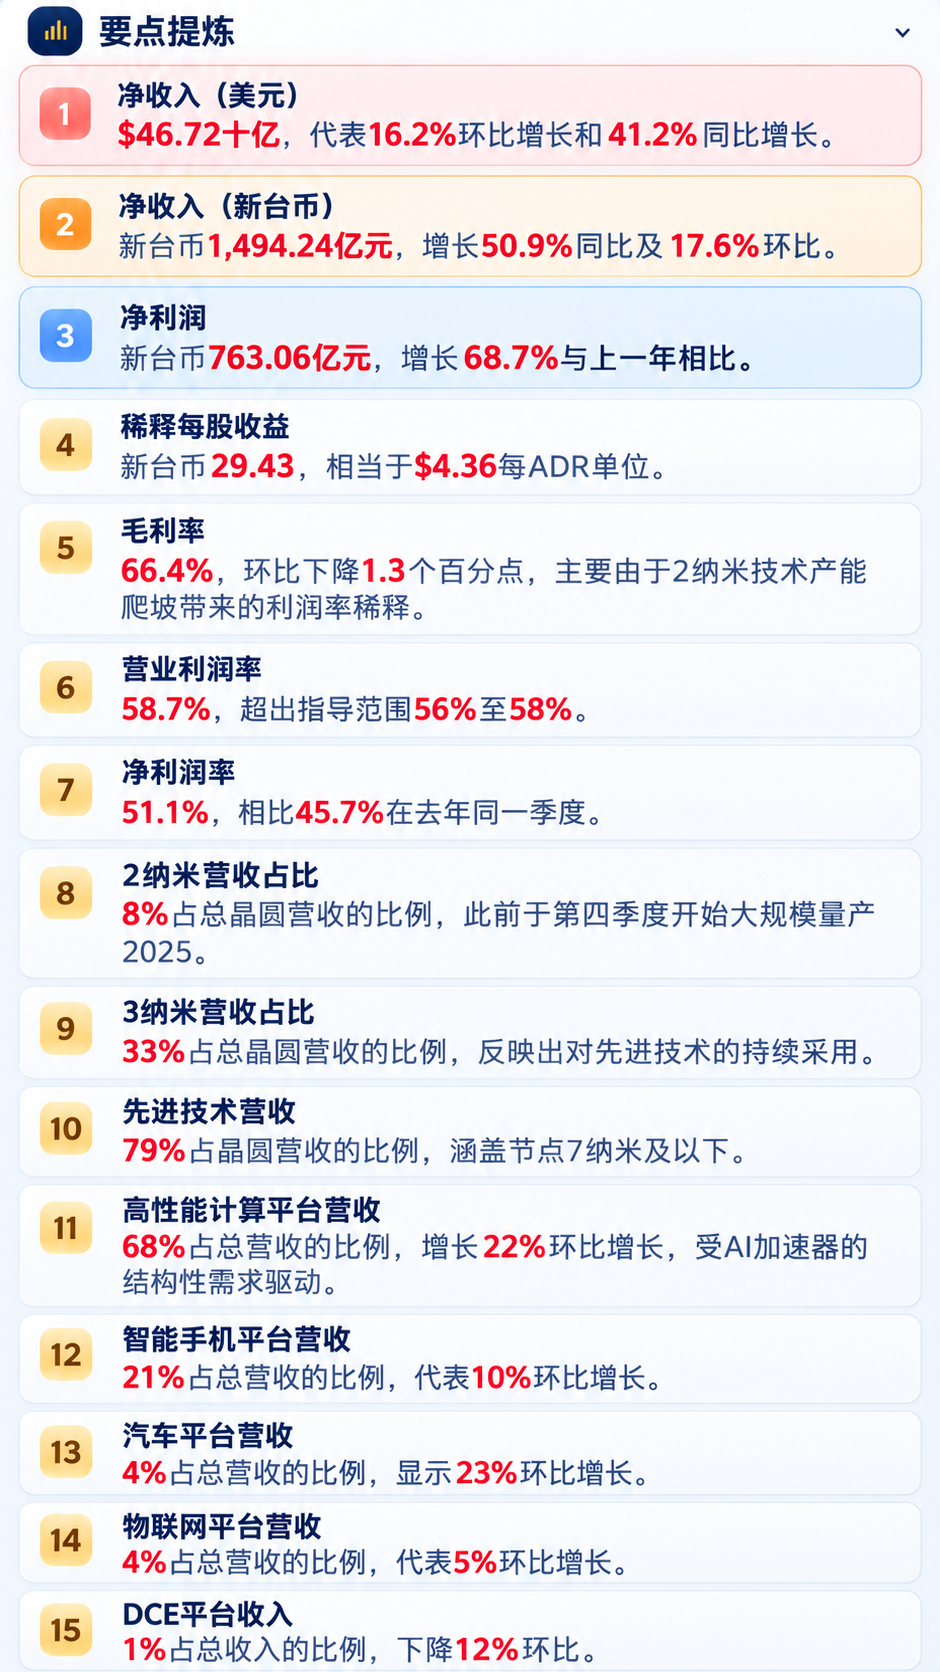
第三季度,台积电高性能计算(HPC)业务占总营收的68%,环比增长22%,成为最主要的收入来源。
管理层在会议中强调,AI加速器的强劲需求仍在持续。需要注意,HPC还包括其他高性能处理器,但AI已经成为推动先进制程需求的重要力量。
二、2纳米开始贡献收入,先进制程占比进一步提高
第三季度,7纳米及以下先进制程占晶圆营收的79%,其中3纳米占33%,2纳米占8%。
下一代A14制程预计2027年风险试产,2028年正式量产。
先进制程的持续迭代,意味着台积电的技术优势仍在扩大,同时也带来了更高的资本投入和产能爬坡成本。
三、管理层上调全年增长预期
台积电预计2026年全年美元营收增长44%以上。
第四季度营收指引为523亿至543亿美元,毛利率预计维持在65%至67%。
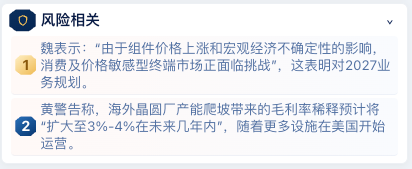
值得注意的是,第三季度毛利率达到66.4%,即使受到2纳米产能爬坡影响,仍维持了较高的盈利水平。
四、全年最高640亿美元资本开支
2026年资本开支预计达到600亿至640亿美元,主要用于满足AI及高性能计算领域持续增长的需求。
与此同时,美国亚利桑那第二座晶圆厂预计2027年第三季度开始量产。
如此庞大的资本投入,体现了管理层对未来需求的信心,但海外工厂的运营成本和新制程良率,也会影响后续利润率。
五、未来两年,产能释放将成为关键
2纳米预计在2027年进一步扩大产能,A14计划2028年量产,海外晶圆厂建设也在持续推进。
这意味着台积电未来的增长仍需要持续兑现产能扩张计划。
总结来看,台积电这次电话会议释放了三个值得关注的信号:
AI需求仍然强劲,先进制程正在加快商业化,同时管理层愿意通过大规模资本开支支持未来增长。
不过,对投资者而言,强劲的业绩和股价继续上涨是两回事。后续需要重点关注先进制程的利润率、AI需求的持续性,以及庞大资本开支能否转化为实际收入。
本次财报电话会议整理出的25条核心要点,包括完整财务数据、管理层未来指引、2纳米产能规划和A14量产时间表,均附在配图中,方便逐项查阅。
$台积电(TSM)$ $英伟达(NVDA)$ $美国超微公司(AMD)$
仅作财报资料整理与分析,不构成投资建议。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
