


阿斯麦26Q3财报点评:未来几年增长更快,关注EUV订单与产能
阿斯麦这份财报整体持平预期,指引好于预期,但由于市场情绪低迷,所以股价在财报公布后整体震荡,但相比同行跌幅显著偏小。
展望后市,由于估值仍处于较高区间,我们对阿斯麦态度仍是谨慎乐观,其增速开始增加,但面对较高的估值和预期,仍需要给出更加乐观的增速预期,方可以让市场满意。
【文末附详细分析】
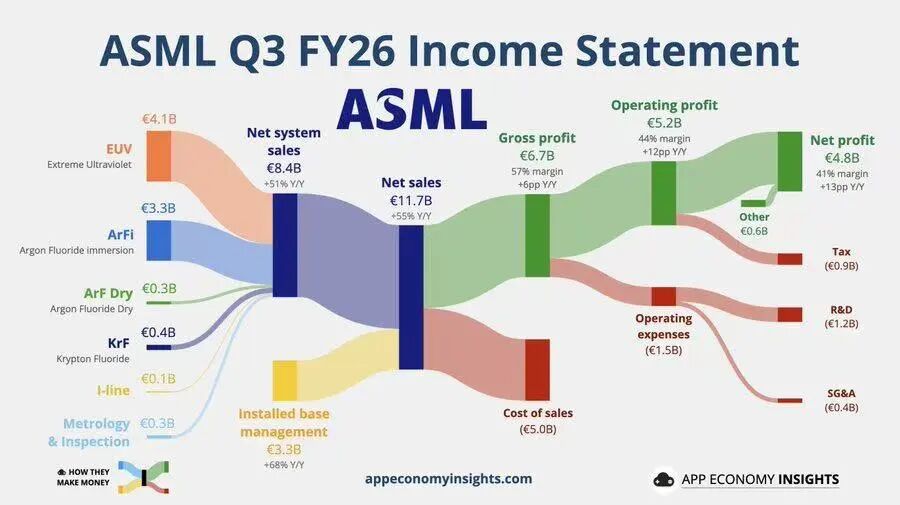
具体来看,阿斯麦2026三季报主要财务数据如下:
01
财务表现
-
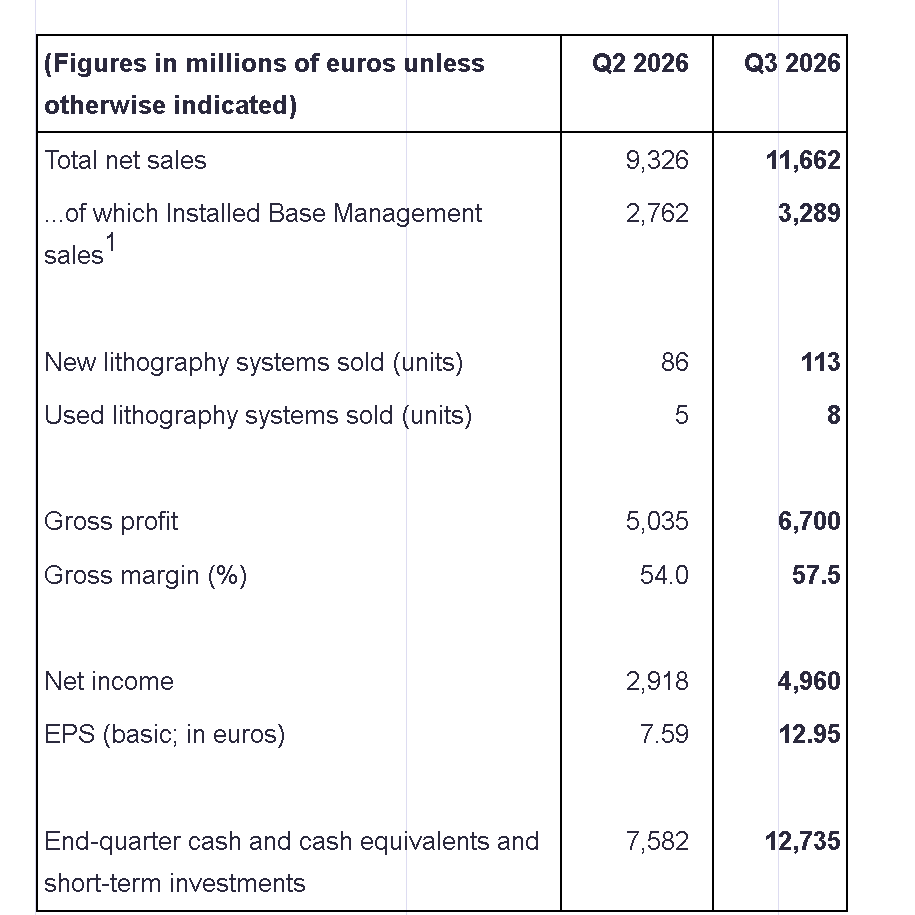
营业收入116.6亿欧元,基本持平预期,同比增55.16%;
-
净利润49.6亿欧元,显著高于预期的42亿欧元,同比大增133.43%;
-
稀释后每股收益EPS为12.93欧元,高于预期的11欧元,同比增135%;
-
毛利率57.5%,高于公司给出的55%的预期,因EUV出货增加和服务占比提升:净利率42.53%,显著提高。
02
业务关键数据
-
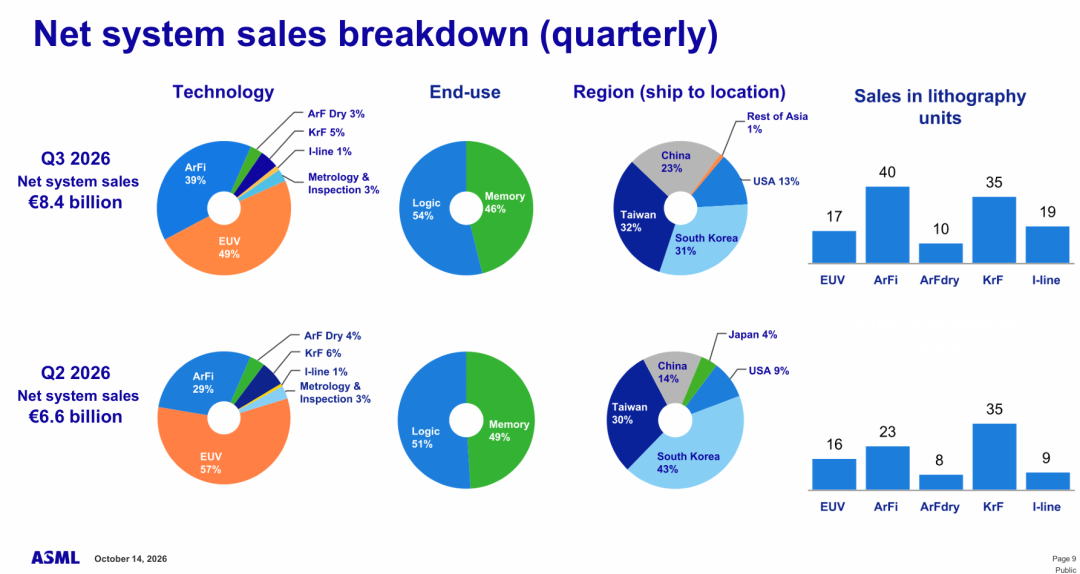
光刻机销售金额83.73亿欧元,同比增约50.8%;EUV收入49亿欧元,有所上升,其它光刻机收入也显著提高;
-
光刻机相关服务营收为32.888亿欧元,同比增67.6%,占比28.2%;
-
Q3交付量为121台,比上一季度多了30台,全新113台,二手8台;EUV维持在17台,ArFi和KrF快速上升,因中国大陆需求增加;
-
Q3回购41亿欧元,股息仍为1.88欧/股。
03
业绩指引
-
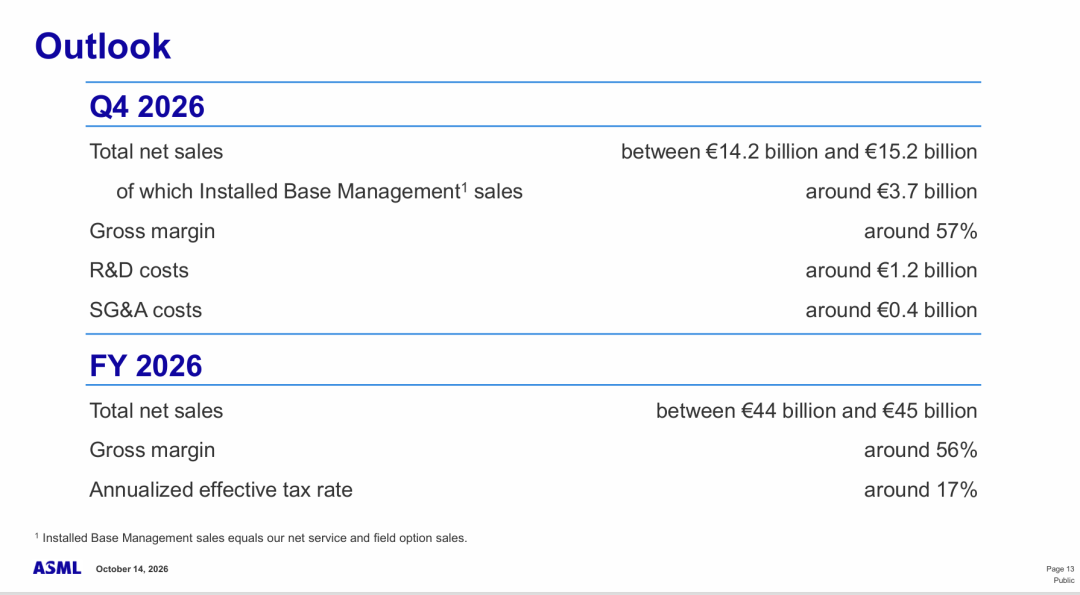
预期Q4营收142~152亿欧元,高于预期的140亿欧元;
-
预期Q4毛利率57%,基本持平;
-
预期全年营收440~450亿欧元;
-
预期明后年继续提升产能,EUV产能增加30%。
总的来看,阿斯麦的财报算是符合预期。尽管营收略微miss,但利润和指引强劲,表态乐观,使得其股价在同行当中表现较好。其依旧是芯片最上游的唯一玩家,未来营收和利润会继续集中。
阿斯麦首席执行官Christophe Fouquet表示:“第三季度,我们录得了创纪录的 117 亿欧元总净销售额,处于我们指引区间的高位,这体现了我们产能爬坡的有力执行。装机售后服务(IBM)销售额超出指引,达到 33 亿欧元,这得益于客户对生产力升级套件的持续强劲需求。这也推动我们的毛利率高于指引,达到 57.5%。我们的客户正持续上调他们对我们的短期和中期设备需求预测,这主要是基于他们对 AI 相关投资规模和持续时间的判断。鉴于他们的需求可见度,部分客户已表达意向,希望向我们下单 2029 年甚至 2030 年的产品。凭借如此强劲的可见度,以及今年订单储备逐季增加的势头,我们现在预计,按目前规划的 2027 年和 2028 年供应量,将无法完全满足客户需求。因此,我们正在研究将 2028 年产能提升幅度扩大到此前公布的 30% 以上的方案。此外,我们持续通过生产力升级产品组合,向客户提供可观的晶圆产能。我们预计,2026 年第四季度总净销售额将在 142 亿至 152 亿欧元之间,毛利率约 57%……我们预计,2026 年全年总净销售额将在 440 亿至 450 亿欧元之间,毛利率约 56%。”
笔者补充一些财报细节:
1.光刻机单价有所上升:本季度EUV单价2.4亿欧元,环比上一财季略有提升,和高孔径EUV恢复出货有关;DUV—ArFi单价约为8300万欧元/台,环比上一季度也有所下滑。
2.中国区收入增长:本季度中国大陆占营收的比例上升至23%,体现了大陆地区再次迎来代工旺季,SMIC等代工厂需求持续上升、
3.净利率略有水分:本季度阿斯麦有5亿欧元的Mistral AI 股权重估费用,不过扣除后净利率仍然环比提升,因其收入大幅增加,费率没有上升导致毛利率和净利率增长。
4.逻辑需求有所反弹:本季度逻辑营收略微攀升至54%,台湾地区营收占比提升,暗示台积电代工火热(可以看另外一篇),存储则在大幅攀升后有所降温,但也维持强劲。
总结:本次阿斯麦的财报符合预期,利润超预期,中国大陆继续出货,且指引有所上升,市场反馈也尚可,表明AI芯片大扩产终于传递到了最上游、最重要的公司之一。未来随着EUV的扩产和出货,这家光刻机巨头还会继续迎来戴维斯双击。
笔者认为阿斯麦财报基本符合预期,指引上调,并且给出了远期增长目标,和公司此前悲观态度形成鲜明对比。
中期来看,阿斯麦有所受益于AI红利,特别是高性能计算和存储,整体客单价有所提高,相关的服务业务也在增长。从Rubin、CoWoS大放量到存储涨价潮,这些制造厂无不需要阿斯麦的EUV。
我们给予其四季度末目标价为2000美元,较周五收盘有一定的上涨空间,但对应的PE也在40倍上方,故后续需要更多亮眼的财报和叙事推动。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
