


台积电26Q3财报点评:依旧强劲,但被市场拖累
台积电这份财报好于预期,指引也超出预期,但由于没有给出27FY的详细指引,以及市场情绪脆弱,故其股价和大盘以及费城半导体指数共振下跌。
由于市场情绪回落,我们略微下调其年底目标价至500美元,对应市盈率约为33x,较周五收盘价依旧有显著的上涨空间。
展望后市,我们对台积电的预期保持谨慎乐观。尽管AI带动其先进制程发生范式转变,但可能的行业削减开支和较高的资本开支还是对其造成了潜在的逆风压力。
【文末附详细分析】
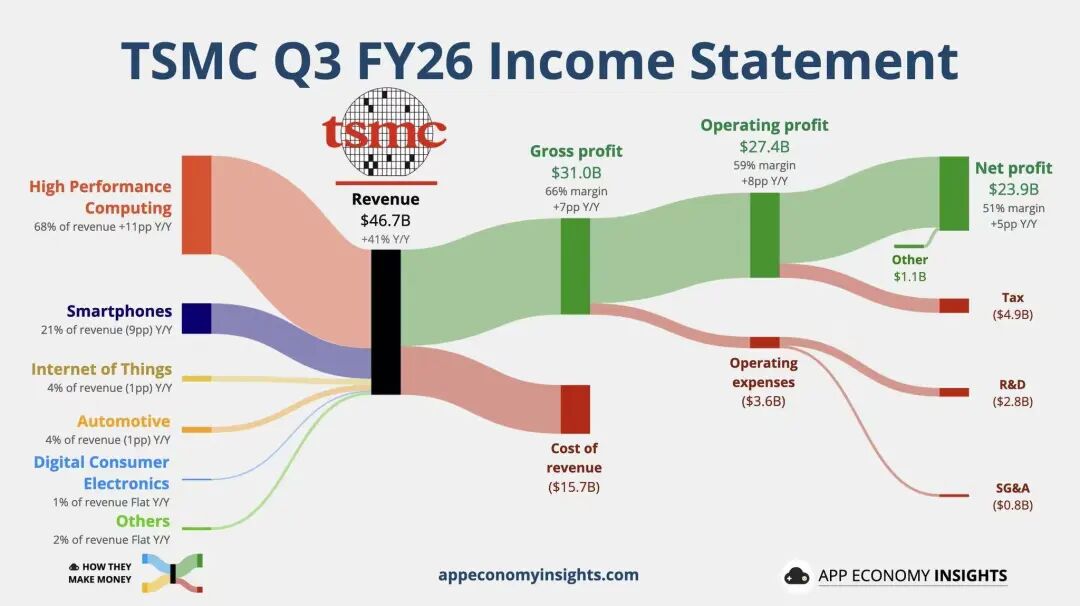
具体来看,台积电2026三季报主要财务数据如下:
01
利润表现
-
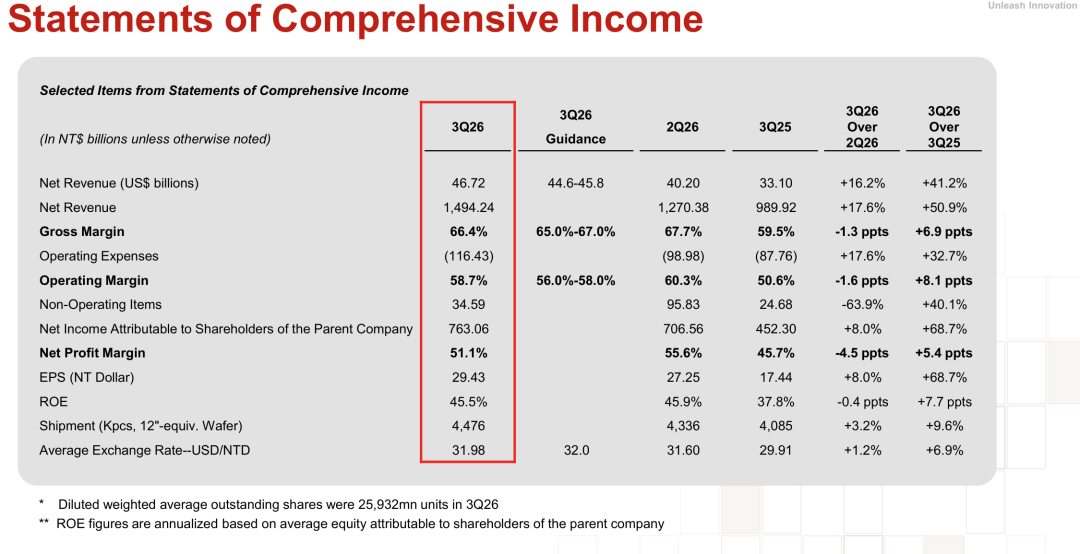
营业收入14942.43亿新台币,或467.2亿美元(因为美元汇率波动存在一些偏差,这里按台积电的算法),按新台币计算同比增51%,略高于预期的1.47万亿新台币;
-
净利润7630.64亿新台币,或238.6亿美元,按新台币计算同比增68.7%,高于预期的7400亿新台币;
-
稀释后每股收益EPS为29.43新台币,或4.6美元,按新台币计算同比增69%,高于预期的28台币;
-
毛利率66.4%,不及预期的67.5%,环比下跌约1.3pct;净利率51.1%,环比也显著下降;
-
分红1.5美元/股,或77.5亿美元;
-
资本开支138亿美元,环比还有所下降。
02
业务关键数据
-
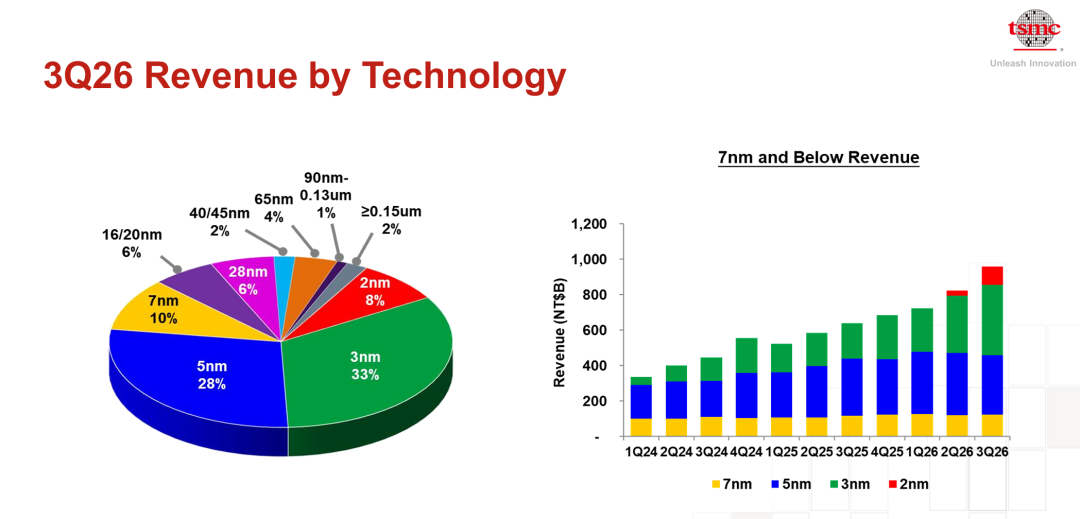
各个制程情况:2nm占收入8%,3nm占收入33%,5nm为28%,7nm为10%,先进制程共占79%;5nm制程占比有所下降,3nm上涨,2nm显著放量,和SoC以及英伟达芯片更换制程有关;
-
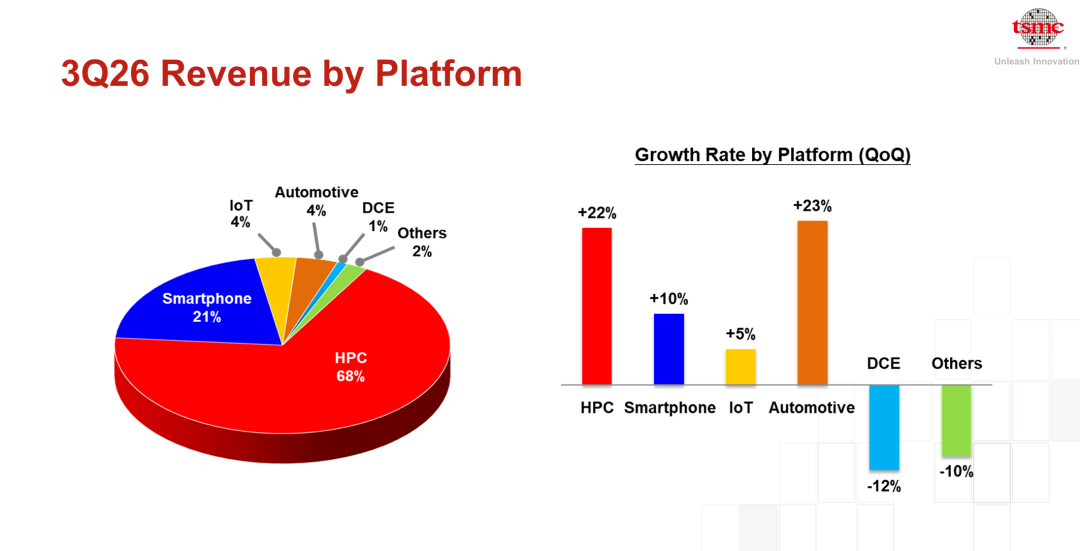
各个平台业务情况:高性能计算HPC占比继续小幅抬升至68%,智能手机持稳在21%,二者占比89%,略有上涨;与上一季度相比,HPC收入环比继续大增22%,智能手机环比增加10%,汽车环比大增23%。
03
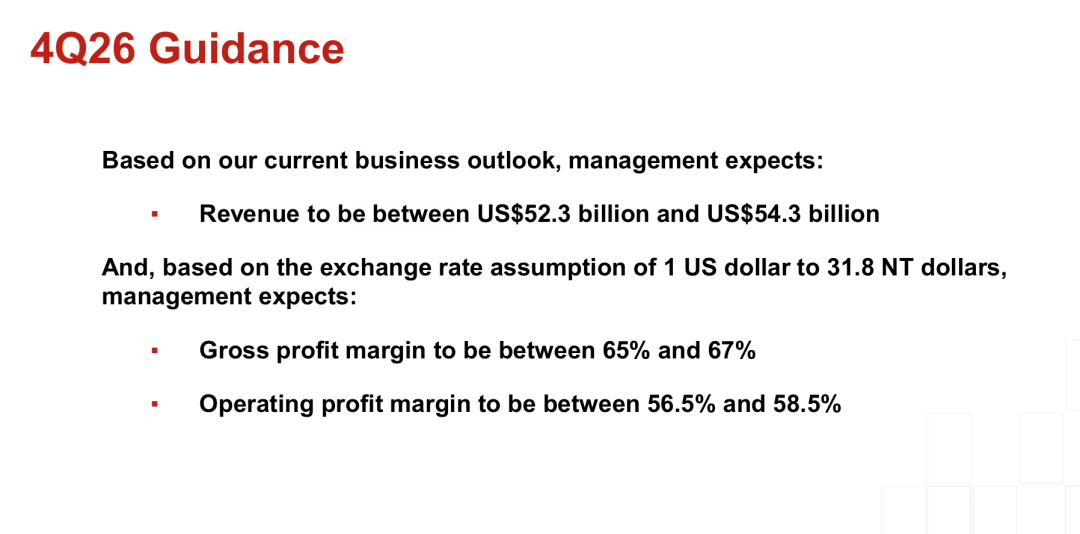
业绩指引
-
预期Q4营收523~543亿美元,高于预期的515亿美元;
-
预期Q4毛利率65%~67%,低于预期的66%~67.5%;
-
今年资本开支维持维持600~640亿美元;
-
预期今年美元计价营业收入增速44%,较此前有所提高。
-
暂时没有给出2027年营收和开支指引,但预期未来三年开支显著高于过去三年。
总的来看,台积电的财报继续维持强势,惯性碾压预期,不过考虑到市场预期偏高,特别是买方预期大幅上调的情况下,这份财报没有之前那么超预期。外加台积电没有给出更多指引,市场又在担忧AI债务危机,所以台积电财报公布后这两日表现疲软。
笔者再拆解一些财报要点:
-
Q3晶圆单价上涨加速:本季度台积电的晶圆出货量447.6万片,环比增3%,价格10450美元/片,环比增超11%。未来随着先进制程需求增加,台积电的晶圆价格仍会继续攀升。
-
毛利率不及预期:尽管晶圆单价显著提高,但由于2nm制程开始爬坡,还是压缩了毛利率。本财季台积电的毛利率下跌至近几个季度最低,而且暗示未来仍有可能走低,也一定程度上导致了抛售。
-
净利率无实质性下跌:本季度台积电净利率虽然环比跌超4pct,但实际上是因为上一财季有一次性处理股权的收入,扣除后,本财季净利润率环比无太大变化,表明其在2nm爬坡的时候,仍能有效控制好费率以及规模效应。
-
四季度开支高峰:根据台积电的指引,今年资本开支仍在640亿美元,暗示Q4开支超过200亿美元,也符合阿斯麦的相关指引。此外,市场预期其明年开支达900亿美元,2028年首次突破千亿美元大关。
总结:本次台积电的财报好于预期,但毛利率下降+未给出指引+市场担忧AI债务违约,导致其股价在财报公布后整体下跌,目前跌至8月底以来最低的水平。
笔者认为台积电本季度财报指引略超预期,但部分项目略不及预期。随着行业明牌,预期提高情况下,其财报很难给出过多惊喜,这也是投资者需要担忧的事情。
中短期来看,来自英伟达、博通和苹果等大客户的订单会进一步推高其业绩。就目前其收入结构来看,其和高性能计算的绑定进一步加大。不过由于全球AI资本开支后面3年复合增长可能只有25%甚至更低的水平,其需要进一步对冲可能的逆风。
估值方面,目前台积电美股市盈率约为27.5倍,整体还算便宜。考虑到其今年或继续实现40%以上的营收增长和65%的利润增长,其PEG显著低于1,依旧具有一定的投资价值。
我们给予其年底目标价为500美元,较周五收盘股价仍有一定的上涨空间。后续如果市场回暖,台积电或迎来新一波戴维斯双击的上涨。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
