


工业物理AI第一股,微亿智造投资价值深度解析
现在聊科技热点,“具身智能”绝对是绕不开的话题。而将大模型、AI视觉与工业机械臂结合,让机器人“带着脑子”真正进厂打螺丝,则是这个赛道最快看到钱的细分方向。
正在港股IPO招股的微亿智造,就被市场贴上了“工业具身智能第一股”的标签。这家公司到底底子如何?今天咱们就来给它做个全面“体检”。
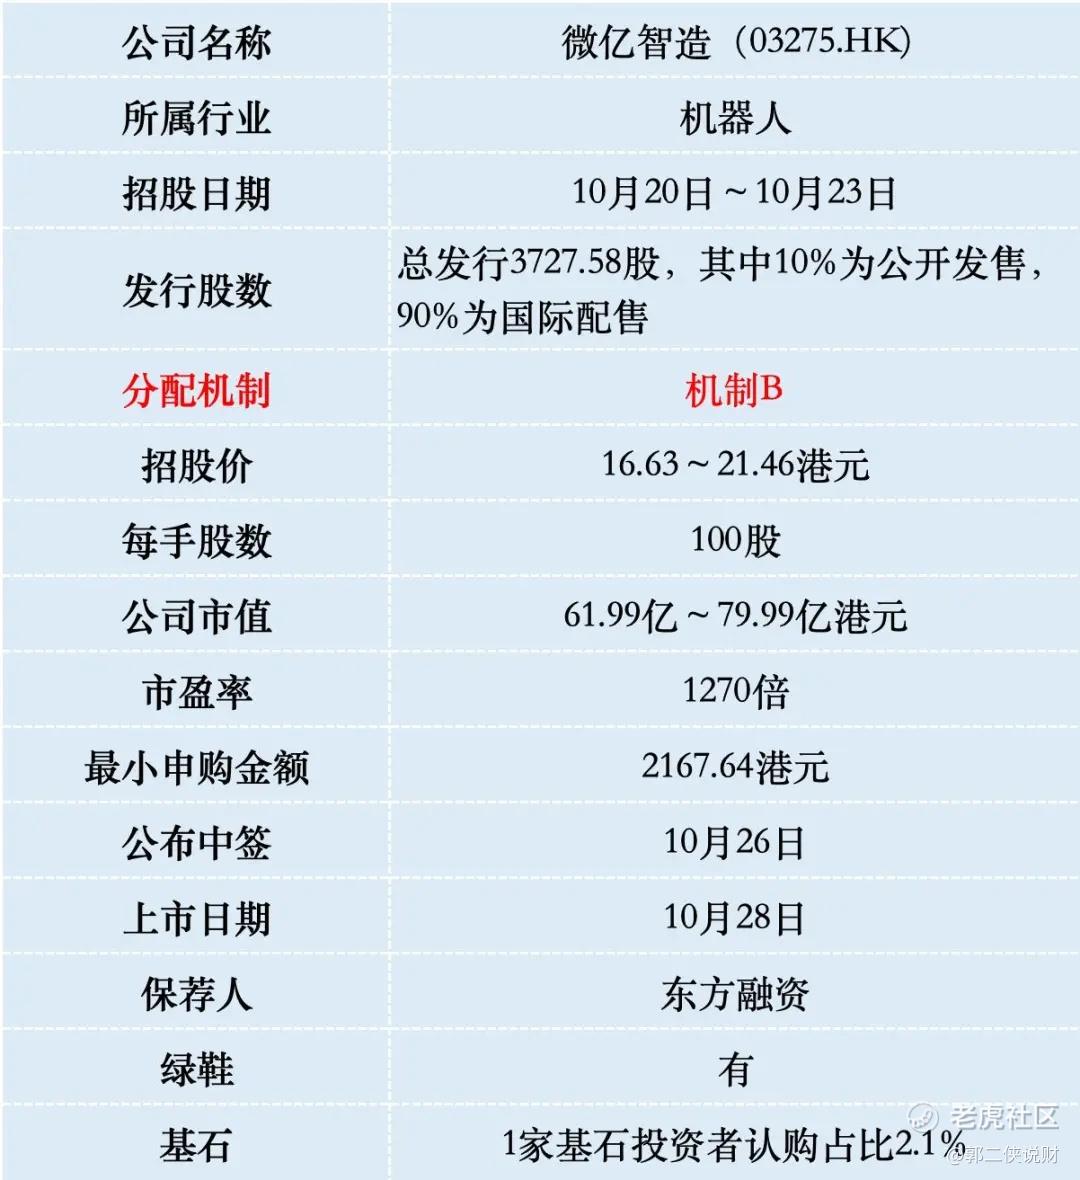
一、招股信息
二、公司概况
微亿智造2018年成立于江苏常州,是一家专注于工业具身智能机器人(EIIR)及工业AI解决方案的高新技术企业。
简单说,传统工业机器人只会机械重复,换个工序就得停工重调。而微亿智造给机器人装上“物理AI”大脑,让机器人不再是死板的工具,而是能自学、能协作的智能工友。面对单工位,依托工艺模型快速适配生产任务,不用编程调试,换产线从几天缩到几小时;针对复杂产线,也能像龙虾群一样,多个机器人自动商量谁上料、谁打磨、谁检测,任务自己分、故障自动补位。
公司产品线上主要是三块:
EIIR产品:创TRON系列,新质检、新操作、新打磨……
AI赋能设备:偏项目制交付的定制智能设备。
模组类产品:标准化软硬件组件。
下游覆盖3C电子、汽车制造、新能源、快消品、半导体等高景气赛道,已经服务了超过25家世界500强和行业头部企业,具备了成熟的大规模工业落地能力。
根据权威市场数据,按2025年的收入计算,微亿智造在中国工业具身智能机器人产品提供商中市场份额达到了20%,稳居行业第一位。在制造业智能化转型的风口下,它妥妥属于这个细分赛道的领头羊。
微亿智造能够在群雄环伺的工业AI赛道拔得头筹,核心在于其构建了深厚且难以复制的软硬件一体重护城河。
独特的“快慢思考 + 人类在环”技术体系。“快思考”让机器人能对突发情况做出快速反应;“慢思考”则让它在复杂场景下进行深度逻辑推理、工艺模型生成与任务规划。再加上一个“人类在环”机制,允许人在必要时介入指导,这让AI能在真实的工厂流水线上不断自我学习和进化,出错率极低。
强大的“云-边-端”一体化架构。云端负责大模型的训练,边缘端负责实时决策,终端负责感知和精确执行。这套系统让机器人有了像人一样的协同工作能力和灵活操作能力。
23TB宝贵数据,是最大的护城河:工业AI最难的地方,就是缺少高质量的真实数据。微亿智造这么多年积累下来的23TB真实工业场景精标数据库,包含了海量的产品缺陷样本和各种工况数据(包含超过16亿条精标数据纪录)。这笔数据资产,成了其他竞争对手很难跨越的门槛。
从财务数据上看,微亿智造展现出了强劲的成长爆发力与从亏损走向盈利的商业化验证过程。
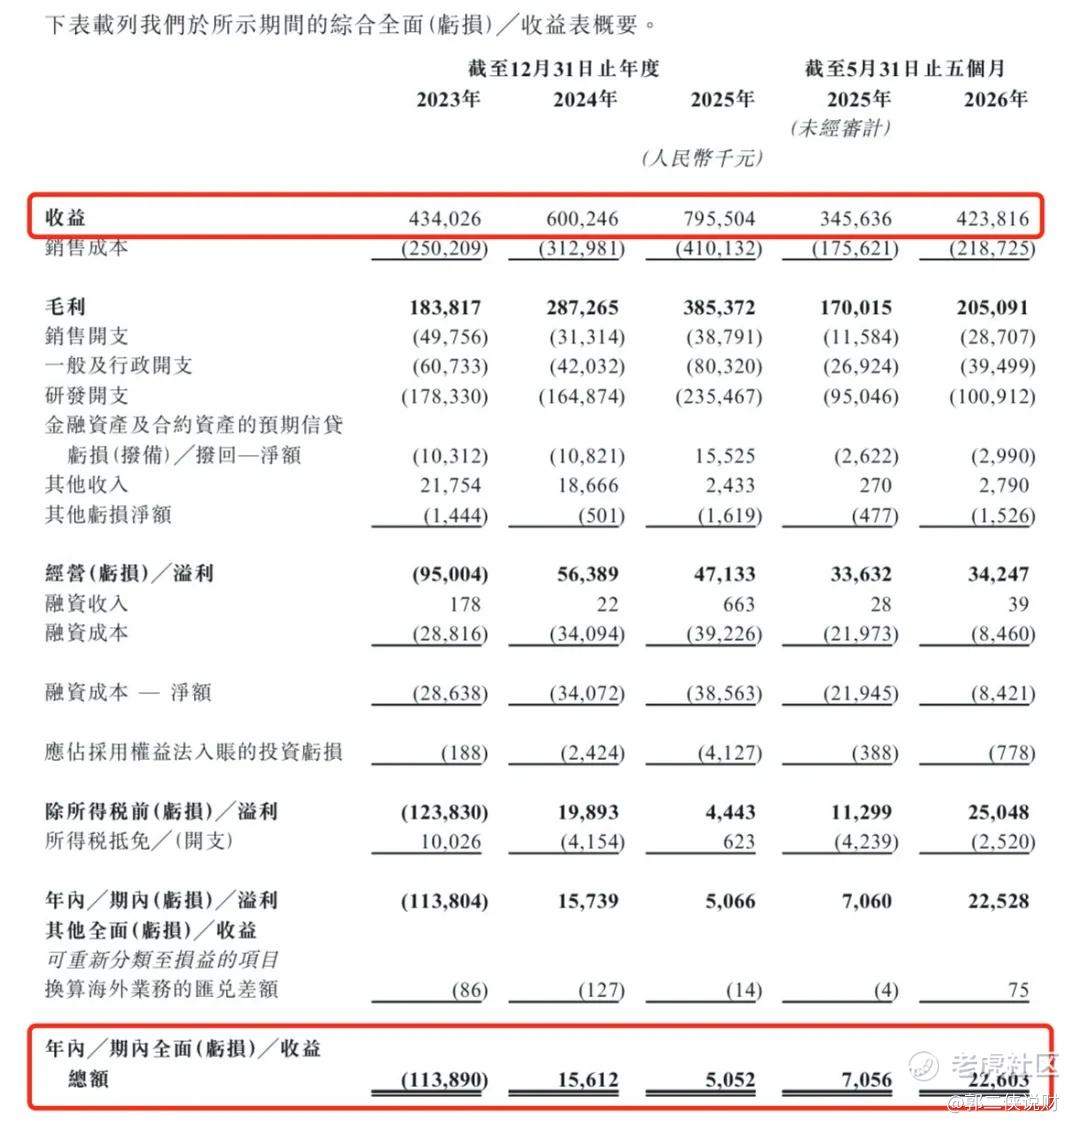
财务数据显示:得益于具身智能产品的大规模放量,公司营收从2023年的4.43亿元稳步增长至2025年的7.96亿元,三年复合增速35.4%。在2026年前五个月公司营收4.24亿元,同比增速22.6%。
微亿智造的盈利厚度正处于逐步释放的阶段。2023年公司亏损1.14亿元,随后在2024年和2025年成功实现扭亏为盈,分别盈利1561.2万元和505.2万元,2026年前五个月纯利进一步扩大至2260.3万元,经调整净溢利达到3384 万元、同比增长 41.5%,盈利改善趋势明确。
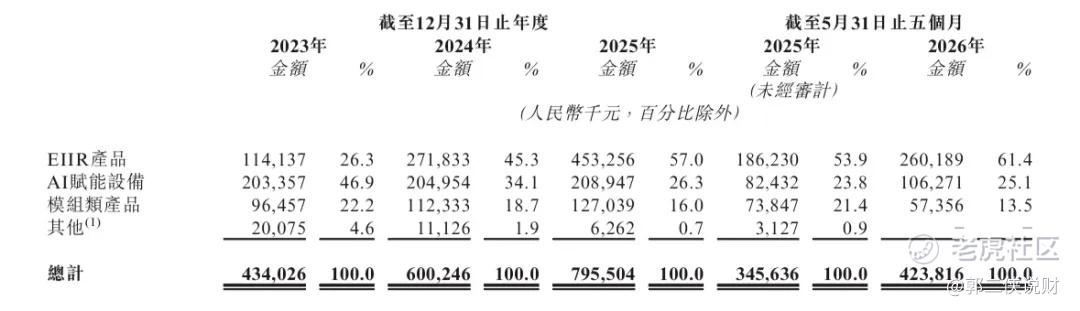
公司各项业务中,EIIR产品的收入占比从2023年的26.3%,大幅提升至2026年前5月的61.4%,成为驱动公司业绩增长的绝对主力。
毛利是真正的亮点。公司综合毛利率从2023年42.4%爬到2025年48.4%,2026前五个月稳住48.4%。而核心EIIR产品毛利率更高——2025年53.5%,2026前五个月54.8%。 这说明卖的不是“铁疙瘩”,是解决复杂工业生产任务的高价值溢价。
现金流也过了拐点,2025年经营现金流净额转正到1.41亿,2026前五个月继续净流入1269万,之前同期还是净流出1亿多。 意思是公司不再靠融资续命,能自己养自己了。
三、综合点评
微亿智造所处的工业具身智能机器人赛道,正迎来前所未有的政策红利与产业奇点。随着全球制造业向柔性化、无人化、智能化转型,传统工业机器人已无法满足多品种、小批量、高精度的复杂装配与检测需求。具身智能作为AI与实体工业的交汇点,被普遍视为撬动新一轮工业革命的核心引擎。
从竞争格局来看,当前市场呈现出“两极分化”的特征。
一方面,大量初创企业涌入人形机器人或通用具身智能领域,但多停留在实验室或概念演示阶段,商业化遥遥无期。
另一方面,以微亿智造为代表的工业具身智能龙头,扎根于高价值、刚性需求的垂直工业场景(如3C、汽车制造、新能源),实现了真金白银的规模化营收与正向现金流。这种“场景+数据+模型+部署”的闭环,让微亿智造在竞争中甩开了同行的追赶。
在港股市场上,很难找到第二家像微亿智造这样,核心EIIR产品收入占比超过六成、手握23TB工业数据、并且已经实现正向经营现金流的纯正“具身智能”公司。因此,作为“工业物理AI第一股”和“行业第一”,它在资本市场上自然会获得稀缺性的溢价。
微亿智造正处在从“高投入研发期”迈向“规模化收获期”的关键节点。营收和利润都处在爆发前夜。对于这类科技成长股,如果只看眼前的静态PE容易失真。
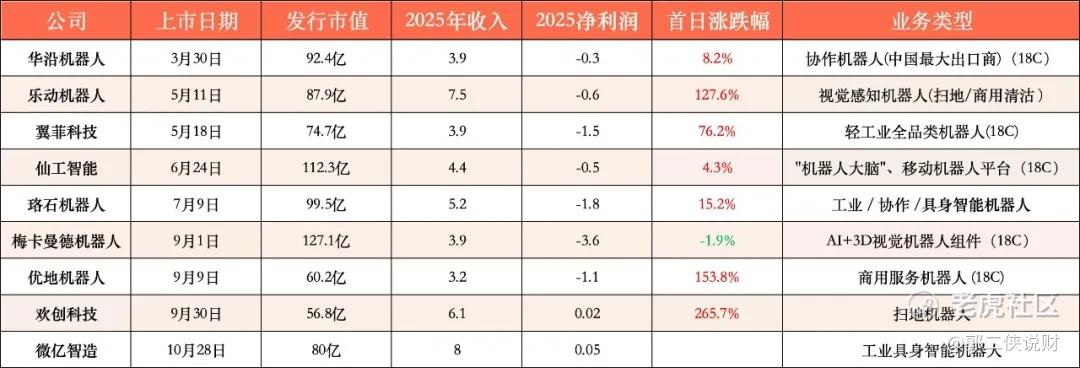
港股市场今年一共上市了9家机器人公司,多数还未盈利只能以18C上市,即便如此,大家也可以看到,除了梅卡曼德破发,其它公司全部上涨,可见这是市场的热门题材。
而微亿智造是这9家里,2025年营收和净利润最高的,并且已经连续两年多盈利,商业模式完全跑通。它正站在中国万亿级工业AI升级红利的起点上。
按招股价上限算,微亿智造市值80亿港元,只要上市后再涨25%就可以够上港股通的100亿门槛,这也是这只票的一大看点。
四、预测中签率
微亿智造目前孖展5倍,最终大概率会超购800倍,甲乙组各18638手。申购人数按照6万算,预估一手中签率25%,申购60手稳中一手。
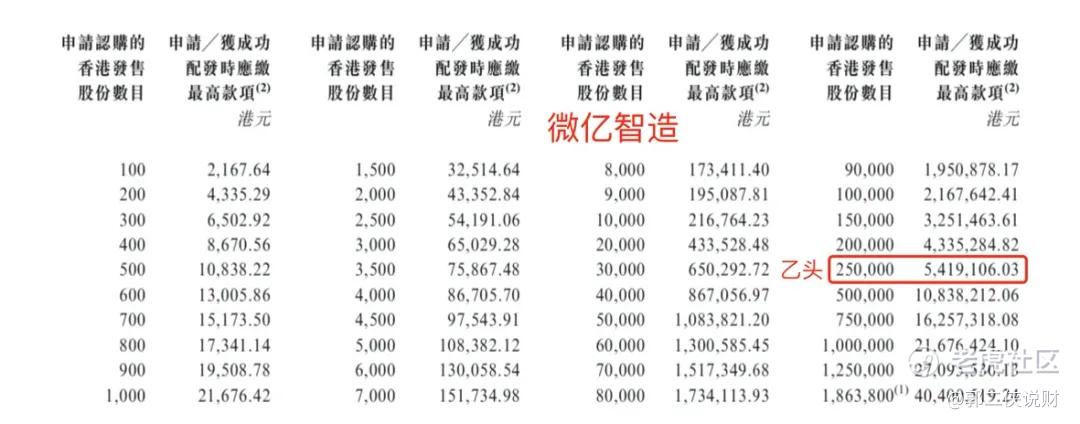
微亿智造乙组按4000人申购算,预估乙头中签8~12手。
五、新股评级
微亿智造的新股评级是梭哈!(拿命干>满仓干>梭哈>偷鸡>放弃)
⚠️ 免责声明: 本文基于公开信息进行分析,仅供参考,不构成任何投资建议。打新有风险,申购需谨慎!请投资者基于自身判断做出决策。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
