


奈飞财报后股价承压:裁员近千人、调整内容高管,华尔街开始担心什么?
10月21日,美港智讯小程序异动雷达TOP1是奈飞(NFLX)。
截图显示,奈飞上一交易日收于68.69美元,下跌1.66%,但市场热度却上涨1168.42%,散户关注排名上升16位,来到第2名。
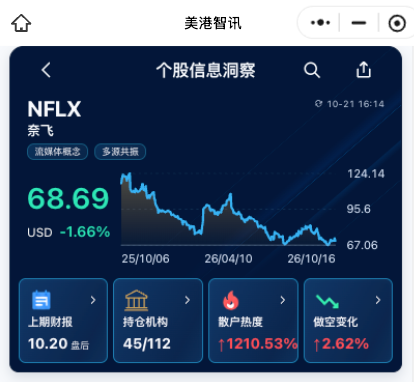
这组数据反映出近期市场对奈飞的关注正在迅速升温。尤其是最新财报公布后,投资者开始重新评估这家流媒体巨头的增长前景。
一、财报利润增长49%,为什么市场依然不满意?
奈飞刚公布的2026年第三季度财报,表面上并不差。
营收128.7亿美元,同比增长11.8%;营业利润约44.6亿美元,同比增长37.3%;每股收益0.87美元,同比增长49%。营业利润率达到34.6%,明显高于去年同期的28.2%。
盈利能力仍然相当强劲。
问题主要出在未来预期。
奈飞将2026年广告收入预测从约30亿美元下调至27亿美元,减少约10%。公司预计第四季度营收134亿美元,略低于华尔街此前的预期。
广告业务一直被市场视为奈飞未来的重要增长来源,如今管理层主动下调预测,投资者自然会重新计算未来几年的增长空间。
财报公布后,奈飞股价在盘后交易中进一步下跌约6%。需要注意,截图中的1.66%跌幅是常规交易时段的数据,并未包含这部分盘后调整。
二、裁员近千人,内容高管也被更换
相比财报数字,奈飞最近的人事调整同样引起了华尔街关注。
公司宣布裁减约6%的员工,涉及接近1000人,成为近四年来规模最大的一次裁员。
与此同时,首席内容官Bela Bajaria及电影业务负责人Dan Lin离任,前迪士尼和福克斯高管Peter Rice接任内容业务负责人。
这次调整的背景,是奈飞在美国市场面临的用户观看活跃度增长压力。
虽然奈飞仍然拥有庞大的全球付费用户群体,但美国作为其重要市场,用户观看时长和新增订阅增长的表现没有达到管理层期望。
过去奈飞能够依靠热门原创剧集持续吸引用户,如今YouTube、TikTok及其他流媒体平台都在争夺同一批用户的时间。
即便用户继续付费订阅,如果观看活跃度下降,未来的用户留存、广告展示机会和定价能力都可能受到影响。
对于一家每年投入巨额资金制作影视内容的公司来说,内容投入能否持续带来观看增长,是非常关键的经营指标。
三、华尔街开始下调增长预期
在美港智讯 www.usstockalpha.com/open-mini?source=tiger 的异动时间线中,10月21日12:48出现了分析师下调奈飞目标价的消息,从125美元下调至110美元。
另外,派杰投资也将目标价从85美元下调至78美元。
这些调整反映出部分机构对奈飞短期增长前景更加谨慎。
需要注意,目标价只是分析师基于盈利预测和估值模型得出的判断,并不代表股价未来一定会到达对应位置。
更值得关注的是,市场正在对奈飞的增长逻辑提出新的要求。
过去几年,提高订阅价格、扩大付费用户规模和推出广告套餐,都帮助奈飞提升了收入与利润。
但随着订阅业务逐渐成熟,广告业务的增长速度、内容投资回报率以及用户观看活跃度,将越来越直接地影响公司的估值。
四、接下来重点关注三个指标
首先是广告收入。奈飞预计今年广告收入约27亿美元。虽然仍然保持增长,但低于此前预期。后续要观察广告产品功能上线速度,以及广告套餐的实际变现能力。
其次是用户观看活跃度。管理层已经承认美国市场的内容表现存在改善空间。未来几个季度,新剧集能否带动观看时长增长,将直接影响市场信心。
最后是经营利润率。 奈飞预计第四季度营业利润率为26%,其中包含裁员等组织调整带来的短期影响。需要判断这些成本是否具有一次性特征,以及后续经营效率能否改善。
总结
奈飞目前仍然是一家盈利能力很强的公司,第三季度利润增长也证明了其商业模式的韧性。
但华尔街已经开始对未来增长提出更高要求。
广告收入指引下调、美国市场观看活跃度承压,再加上大规模裁员和内容高管调整,几件事集中在一起,难免让投资者担心奈飞的增长动力正在减弱。
接下来几个月,市场最希望看到的,可能就是奈飞能够重新推出足够有吸引力的内容,并将观看活跃度转化为更强的广告和订阅收入。
$奈飞(NFLX)$
#奈飞# #美股# #Netflix# #财报分析# #流媒体#
本文仅作财经信息分析,不构成投资建议。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
