


星愿第百万辆车下线 但我更关注的是它的出海情况
看到星愿第100万辆下线的消息,其实有点感慨。从第1辆到第100万辆只用了24个月,这个速度放在全球单一车型里都是炸裂的存在。
星愿是2024年上市的,靠70L前备箱、宁德时代电芯、后驱独悬这些本来该在更贵车上出现的配置全系标配,直接把A0级纯电的门槛拉高了一个档次。2025年拿了全品类销量冠军,今年上半年又卖了24.9万辆,同比涨21%,8月、9月连续两个月破6万,是目前市场上唯一能做到连续两月破6万的车型。
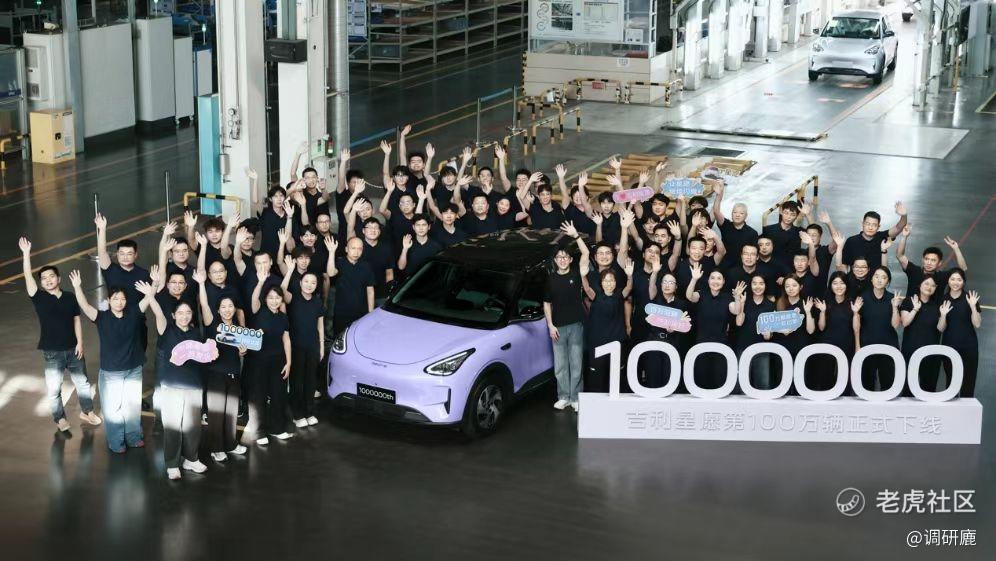
有一说一,国内这个量级已经不只是“小车走量”那么简单了,它实际上是在用百万辆级的规模摊薄成本,把省下来的钱变回了配置,基本盘非常扎实。
但我更想聊的是这款A0级小车在海外市场的表现。星愿现在已经出海30多个国家了,泰国拿过电动车销冠、约旦纯电第一、墨西哥纯电第二,巴西上市两个月就破了2300台,泰国车展单周订单3300台,今年8月又一口气开进了英国、法国、澳大利亚这些欧洲和大洋洲市场,上半年已经是中国新能源两厢车出口TOP2。这些成绩说明它在海外不是“赔本赚吆喝”,而是真的在当地细分市场拿到了头部位置。
关键就在价格上。国内卖6到9万的车,到了英国折合人民币差不多20万,比利时、卢森堡17.4万起,荷兰18.6万,意大利15.6万起。同样的配置、同样的车,到了海外价格直接翻了一到两倍。
这意味着星愿在海外根本不是把国内低价车直接搬过去,而是重新做了品牌定位和定价。国内靠规模摊成本走量,海外靠溢价赚利润,完全是两套打法。
从目前的价格差和销冠数据看,星愿出海这件事,对利润的贡献远不止“多卖了几台车”那么简单。三季报马上就要发了,我觉得市场可能还是习惯性地按“国内价格战、小车不赚钱”的逻辑在给吉利算利润账。但如果海外这块高毛利结构的占比在持续提升,并且能体现在报表里,吉利整体的利润弹性就会有重新定价的可能$吉利汽车(00175)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
