


港美股覆盘: SMCI,SPACEX业绩助消AI基建担忧
老生常谈,最近又是对AI支出担忧的当下,昨晚发生了3件事,第一是$超微电脑(SMCI)$ 交出一份好的业绩卷子,不只是业绩超预期,还提高了下季营收指引30%,毛利率指引也提高了,盘后走高15% (技术面压力大,难直接大涨,需要再磨磨) ,所以市场对于AI基建担忧有所消退。
PS:有些朋友可能不了解SMCI做什么的,他是把$英伟达(NVDA)$ $英特尔(INTC)$ $美国超微公司(AMD)$ 这些公司的芯片,和其他的内存,硬盘等组成能跑AI的服务器和机柜,和$戴尔(DELL)$ $联想集团(00992)$ $慧与科技(HPE)$ 是同类竞争公司,所以他们最大客户仍然是$Meta Platforms, Inc.(META)$ $Meta Data(AIU)$ $谷歌(GOOG)$ $亚马逊(AMZN)$ $微软(MSFT)$ 这些每年几千亿巨额Capex支出的巨头,所以smci这些公司的业绩超预期 = 巨头们仍然没砍低capex支出 ;
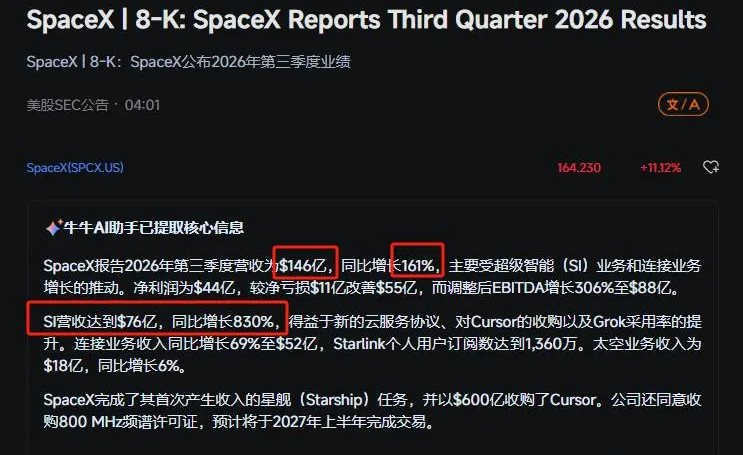
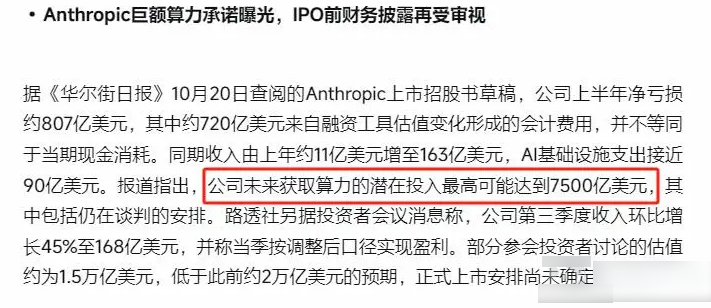
而第三件事是Anthorpic 对未来算力的投入承诺高达7500亿美元,所以老美准备"又行了"。
而上一轮的AI牛市前,是在美伊刚打起来,市场一边担心通帐,一边指出CAPEX支出回报不行,而几大巨头最终还是在财报里给出超预期的支出指引,虽然巨头们"花钱多了涨不动",但钱花出去,卖铲铲的公司们就肥了,就是AI硬件,铁盒子AI服务器里的CPU,GPU,HBM,DRAM,PCB,光模块的DSP,激光器, CPO,和各种材料等,而其中大牛股包括$博通(AVGO)$ ,INTC,AMD,等 ; 而现在虽然"听起来又行了"但其实没有新的突破,只是泡沫仍未破 ;
而下一轮的故事仍未发酵, 比如VERA RUBIN的故事线,封装突破物理极限提高芯片上限的故事线,CPO的线,所以当下仍然很难象上一波一样直接大V天龙新高再新高, 更多的是修复和震荡,从中跑出下一个题材的属于个股,分化得更"细" ;
所以$易方达亚洲半导体(03486)$ 这些半导体龙头仍然优势大,不过想更大优势,还得再加上纯美国本土的半导体股票,单以亚洲来说,象TSM这些在封装上有对绝话语权的就不用说了,其他如$中芯国际(00981)$ $华虹宏力(01347)$ 这些先进和成熟的制程工艺仍然要加油,快到年底了,要交卷了,对抗老美了,在封装上INTC对TSM的外溢订单存在很大的潜在利好和空间,CPU和GPU的需求比例也会随著VERA RUBIN NVL72和144而继续缩小,即是说CPU需求也会翻倍增长 ; AVGO,MRVL在上周的文章里指出DSP芯片没法用国产替代的话,需求仍然大 ;
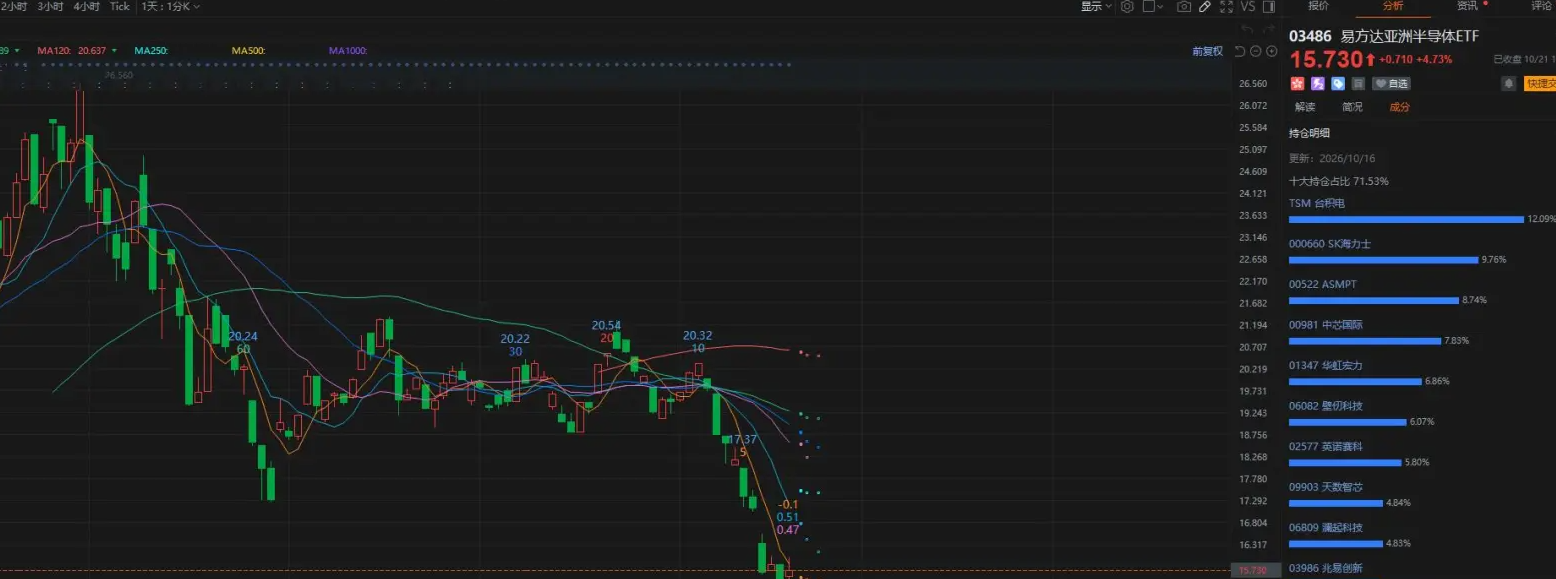
更新一下$易方达亚洲半导体(03486)$ 的压力,上周提到不急加仓,现在5天过去了,又趺了8%,时侯仍然未到,不过想提早加一部分是可以的,因为得再试试17的压力,然后企稳才能反弹回去,但象上样结论说的,技术面压力巨大,基本面仍然未有新突破,大概率是弹回去横盘,暂时年底前无法看新高,能上22上方就很高兴了,能上20都行,至少是反转了,稳了,涨只是时间问题 , 但如果你是急著要结果的,可能得短线操作一下了,否则心态要放平一些,现在骑虎难下只能等,硬下容易弄巧成拙 ;
至于其他版块其实也差不多,比如医药也一样,$易方达生物医药(03186)$ ,同样14.5有技术面的大压力,不过比半导体要少趺一些,起来时如果没利空那仍然很容易反转的,年报业绩也是亮点 ;
不过高息ETF$易方达高股息(03483)$ 就要注意了,因为现在10月份利率维持不变的概率仍然很高,80%+,只是差点在12月加1次还是2次,而在29号利率当晚就会有"预期",所以下周10几位官员,理事发言表态,对于高息版块也会有一个"2个月甚至更长的周期影响著",如果对股市是利好的,那高息ETF可能要休息一下,毕竟是对冲/避险版块,那相反那些这段时间进去避的朋友就可以出来补仓半导体了,下周3见,拜拜!!
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
