


特斯拉登顶异动雷达:资本开支从250亿美元降至200亿美元,AI转型释放什么信号?
10月22日,美港智讯小程序披露异动雷达TOP1是特斯拉(TSLA)。
截图显示,特斯拉报386.47美元,上涨3.41%,市场热度上涨99.16%,散户关注排名升至第2。
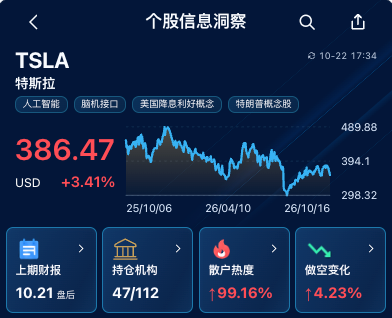
有意思的是,特斯拉刚刚公布的第三季度财报并不算全面利好:营收基本持平,净利润同比下降约43%,但自由现金流意外转正,全年资本开支计划还从超过250亿美元下调至约200亿美元。
这几组数据放在一起,才是今天值得研究的重点。
一、净利润下滑43%,汽车业务的压力还在
特斯拉第三季度营收约280亿美元,基本与去年同期持平,净利润约7.87亿美元,同比下降约43%。
不过,调整后每股收益达到0.48美元,高于市场预期的0.45美元。
汽车业务也出现了一些积极信号:剔除监管积分收入后,汽车毛利率达到18.1%,高于分析师此前预期的16.7%。第三季度交付量达到486,532辆,订单积压量也升至近四年来的高位。
这说明特斯拉的经营情况并非全线走弱。
但营收基本停滞、净利润明显下降,也意味着单靠汽车销量增长,暂时还不足以完全支撑市场对它的长期想象。
二、最值得关注的变化:全年资本开支下调20%
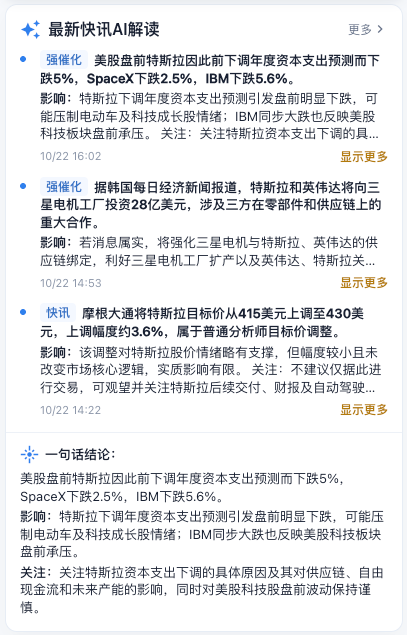
特斯拉将2026年资本开支预期从超过250亿美元,下调至约200亿美元。
第三季度资本开支约47亿美元,低于分析师预期的75亿美元。与此同时,自由现金流达到15.3亿美元,而市场此前预计公司可能出现约49.2亿美元的现金流出。
这组数据为什么重要?
因为特斯拉正在大力推进AI、Robotaxi和Optimus人形机器人业务。这些项目需要持续投入研发、算力、设备和生产设施,短期内未必能够贡献与投入相匹配的收入。
资本开支下降,确实改善了当期现金流。但问题在于,现金流改善究竟来自投资效率提高,还是部分长期项目的投入节奏放慢?
目前还不能仅凭这一季度的数据下结论。
如果公司用更少的资金实现相同的业务进展,这是好事;如果缩减投入影响自动驾驶、机器人等业务的落地速度,市场也可能重新评估其长期增长空间。
三、特斯拉与SpaceX潜在合并,增加了新的想象空间
近期,马斯克表示,特斯拉与SpaceX已经分别成立特别委员会,讨论潜在合并方案。
但目前仍处于讨论阶段,距离正式达成交易还有不少障碍。
如果未来真的推进,市场可能会从更大的产业版图来理解特斯拉:汽车、自动驾驶、机器人、能源和AI,与SpaceX的航天及通信业务产生更多协同。
不过,这类预期也需要理性看待。
合并能否实现、如何估值、双方股东的利益如何安排,都还没有明确答案。潜在合并带来的想象空间,不应直接当作已经兑现的业绩。
四、分析师目标价出现分歧,市场还在重新定价
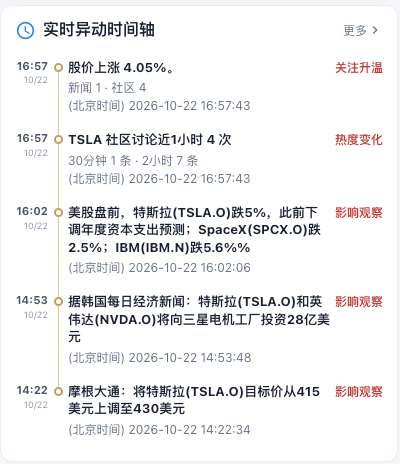
美港智讯异动雷达的实时新闻时间线显示,近期有机构上调特斯拉目标价,也有机构下调目标价。
这种分歧并不意外。
看好的一方,可能更关注汽车订单改善、毛利率回升,以及自动驾驶和机器人业务的长期价值;谨慎的一方,则会更关注净利润下滑、资本开支变化,以及新业务兑现收入的时间。
目标价本身并不能决定股价走势。真正值得比较的是,各家机构对未来交付量、利润率、现金流和新业务收入的假设究竟有什么不同。
五、接下来重点观察什么?
我会关注三个指标:
汽车业务: 交付量增长能否转化为持续的营收和利润增长。
现金流与资本开支: 投入减少之后,自由现金流能否保持改善,同时不影响长期项目进度。
Robotaxi与Optimus: 新业务能否从技术展示逐步走向规模化运营和商业收入。
总结来看,特斯拉目前最值得关注的矛盾,是短期财务表现与长期增长预期之间的关系。
自由现金流转正是积极信号,但全年资本开支计划下调,也让市场开始追问:特斯拉能否在控制投入的同时,继续兑现AI、自动驾驶和机器人业务的承诺?
今天股价上涨、市场热度大幅增加,说明投资者正在密切关注这些变化。后续能否延续上涨,还需要看实际经营数据和新业务进展。
本文仅作财经信息整理与分析,不构成投资建议。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
