


Meta暴跌近7%:营收增长26%,自由现金流却转负,扎克伯格的AI豪赌究竟出了什么问题?
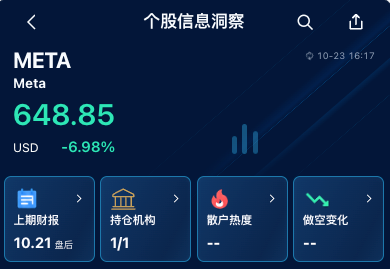
10月23日,美港智讯小程序异动雷达TOP1是Meta(META)。
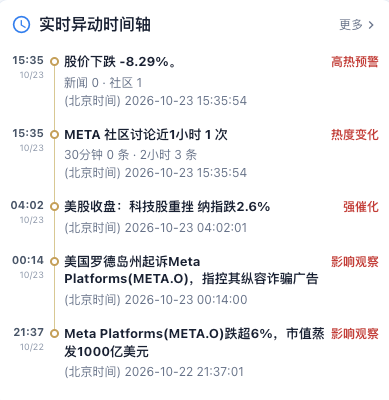
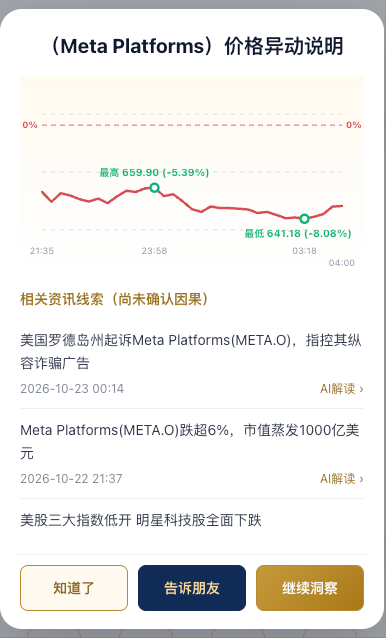
截图显示,Meta股价报648.85美元,下跌6.98%。一夜之间,千亿美元级别的市值蒸发,成为这轮科技股调整中最受关注的公司之一。
有意思的是,Meta刚刚公布的第三季度财报,营收达到646亿美元,同比增长26%,甚至高于此前管理层给出的指引上限。
广告业务仍在增长,用户规模也没有明显恶化,为什么华尔街反而选择抛售?
仔细看完财报,会发现市场真正担心的,是Meta越来越庞大的AI投入,以及由此带来的现金流和融资压力。
一、营收增长26%,但盈利质量出现明显变化
先看第三季度几个核心数字:
- 营收646.01亿美元,同比增长26%
- 广告收入630.61亿美元,同比增长26%
- 营业利润129.88亿美元,同比下降37%
- 营业利润率20%,去年同期为40%
- 经营现金流327.86亿美元
单看收入,Meta的核心业务依然强劲。
广告展示量同比增长10%,平均广告价格上涨14%。这说明Facebook和Instagram的商业化能力仍在提升,AI推荐系统带来的广告效率改善也在持续发挥作用。
但利润表有一个必须注意的细节。
第三季度,Meta因为青少年心理健康相关诉讼和解,计提了98.9亿美元费用。
剔除这笔费用后,营业利润约为228.78亿美元,同比增长约11.4%,营业利润率约35.4%。
也就是说,账面利润的大幅下滑受到一次性法律费用影响,但即便扣除这一因素,利润增速仍然明显落后于营收增速。
原因在于,AI基础设施、研发和人员等成本正在快速增加。
Meta的广告业务还在高速赚钱,只是为了争夺下一代AI入口,公司需要花出去的钱越来越多。
二、一个更值得警惕的数字:自由现金流转负
第三季度,Meta的资本开支达到349.1亿美元,而经营现金流为327.86亿美元。
最终自由现金流为负21.2亿美元。
去年同期,Meta还有106.25亿美元的正自由现金流。
这一变化相当明显。
自由现金流可以简单理解为,公司经营活动产生的现金,在扣除必要资本投入后,还能剩下多少钱。
对于过去长期依靠广告业务产生大量现金的Meta来说,单季度自由现金流转负,意味着AI基础设施建设正在消耗越来越多的现金资源。
更重要的是,投入还没有结束。
Meta将2026年全年资本开支指引进一步收窄至1350亿—1450亿美元,此前为1300亿—1450亿美元。
管理层还表示,2027年将继续积极投资AI基础设施。
现在的问题已经很清楚:
如果未来AI业务能够产生足够高的收益,这些投资将成为Meta的长期竞争壁垒。
但如果商业化速度跟不上投入速度,公司就可能长期承受折旧、融资和现金流压力。
尤其是GPU、服务器等设备存在技术迭代快、折旧周期有限的问题,今天投入的巨额资金,并不能保证十年后仍然具有同等竞争价值。
三、为什么Meta突然推出C类股票?
这次财报还有一项值得单独研究的公告。
Meta董事会批准设立新的C类普通股,预计2027年1月生效。
与现有股票不同,这类股票不拥有投票权。
Meta计划先向现有A类和B类股东,按每股配发一股C类股票的方式进行股票股利分配。这个初始安排本身并不改变原有股东之间的相对经济权益和投票权。
真正值得关注的是后续用途。
新设C类股票,可以用于融资、员工股权激励及潜在收购。
这意味着Meta未来即使需要通过发行股票筹集大量资金,也可以在不相应稀释创始人投票控制权的情况下完成部分融资。
但对普通投资者而言,如果未来发生新增股份融资,仍然可能带来经济权益摊薄。
这里需要区分:设立C类股票,不等于Meta已经完成大规模增发
不过,这项资本结构调整确实说明,管理层正在为长期AI投资准备更多融资工具。
结合千亿美元级别的资本开支计划,华尔街自然会更加关注未来资金从哪里来、投入回报有多高。
四、AI投资究竟有没有产生回报?
这一点同样需要客观看待。
Meta并非完全看不到AI投资的收益。
其推荐算法、广告投放和内容分发系统,已经能够通过提升用户参与度及广告变现效率,为现有业务贡献增长。
第三季度广告收入增长26%,就是核心业务继续扩张的直接体现。
但Meta现在推动的Muse、超级智能模型以及个人AI智能体,属于另一类更长期的投资。
这些项目需要大量算力、研发人员和基础设施投入,未来可能延伸到个人助手、商业智能体、智能眼镜等领域。
问题是,目前还很难精确衡量这些前沿AI项目能够产生多少独立收入,以及需要多少年才能收回投资。
所以,Meta现在面对的是两个不同的投资回报周期:
现有广告AI已经产生商业价值,而新一代超级智能项目仍处于大规模投入与商业化探索阶段。
这也解释了为什么扎克伯格对未来非常乐观,资本市场却越来越谨慎。
五、接下来,投资者应该关注哪些指标?
我认为有三个数据比短期股价波动更值得跟踪。
第一,自由现金流能否重新转正。
如果未来经营现金流增长能够覆盖不断增加的资本开支,市场对融资压力的担忧就可能缓解。
第二,广告利润能否跟上收入增长。
目前广告业务仍然是Meta最可靠的现金来源。未来需要观察广告展示量、平均广告价格,以及剔除特殊费用后的营业利润率。
第三,AI资本开支什么时候能够放缓。
目前市场已经知道Meta会持续大规模投资AI,但还不知道这一轮基础设施建设何时进入投入增速放缓、商业回报加速兑现的阶段。
这可能是未来几个季度影响Meta估值的重要变量。
总结
Meta这次股价大跌,并不意味着它的核心业务突然失去了竞争力。
营收增长26%、广告价格继续上涨,都说明公司仍然拥有很强的商业化能力。
真正发生变化的是投资者衡量Meta的方式。
过去,市场更关注Meta广告业务能赚多少钱,以及AI能带来多少新增收入。
现在,市场开始追问另一个问题:
为了获得未来的AI增长,Meta还需要投入多少资本?这些投入最终能够创造多少自由现金流?
扎克伯格正在押注下一代计算平台,而华尔街已经开始要求这场豪赌拿出更清晰的投资回报。
这也是理解Meta此次调整最重要的角度。
*本文根据Meta 2026年第三季度财报、公司公告及市场异动信息整理,仅作研究交流,不构成投资建议。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
