


西部数据财报会议纪要:云业务占比88%,客户需求看到2031年,存储行业正在发生什么?
10月22日,美港智讯小程序(usstockalpha.com/open-mini?source=tiger)披露西部数据(WDC)公布2027财年第一季度财报
这次业绩相当强劲:营收同比增长55%,非GAAP每股收益同比增长161%,毛利率进一步提升。
不过,仔细看完管理层电话会议,我觉得有三组信息比财报数字本身更值得关注:
第一,大容量硬盘的出货量和单位售价正在同步上涨;第二,头部云客户的存储需求预测已经延伸至2030—2031年;第三,下一代HAMR硬盘即将进入规模化出货阶段
这三件事放在一起,能够帮助我们理解西部数据当前的增长逻辑。
一、营收增长55%,利润增速为什么远超收入?
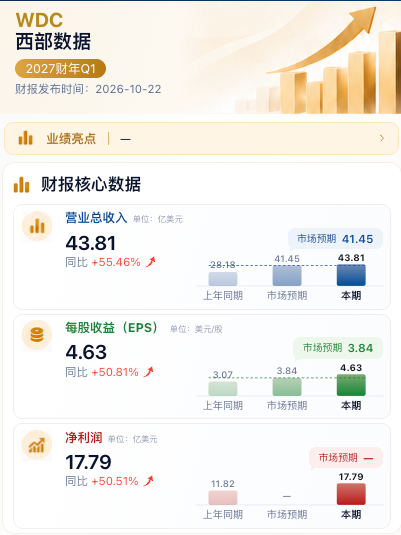
先看本季度几项核心数据:
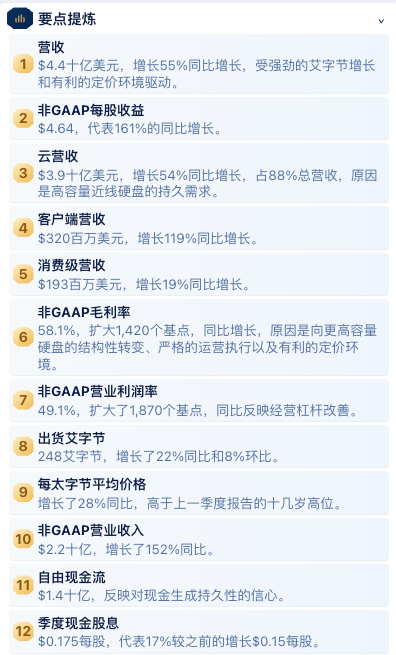
- 营收43.81亿美元,同比增长55%
- GAAP每股收益4.63美元,同比增长约51%
- 非GAAP每股收益4.64美元,同比增长161%
- 非GAAP毛利率58.1%,同比提高14.2个百分点
- 非GAAP营业利润率49.1%
- 自由现金流13.8亿美元
其中最值得注意的是毛利率。
去年同期非GAAP毛利率为43.9%,如今提高至58.1%。营业利润率也从30.4%上升至49.1%。
这意味着西部数据每获得100美元收入,能够留下的经营利润明显增加。
背后主要有两个原因:一是大容量硬盘销售占比提高,产品结构改善;二是硬盘定价环境持续向好。
第三季度数据还反映出一个重要现象:存储行业的增长,已经不只依靠出货量增加,产品售价和技术升级正在同时贡献利润。
二、云业务占比88%,AI正在推动新的存储需求
本季度西部数据云业务营收约39亿美元,同比增长54%,贡献了总收入的88%。
相比之下,客户端业务占比约7%,消费业务占比约5%。
这一收入结构说明,西部数据已经高度依赖云计算和大型数据中心客户。
为什么AI发展会增加机械硬盘需求?
AI模型训练需要大量数据,推理业务同样会产生海量的视频、图片、日志和其他非结构化数据。
这些数据不可能全部存放在成本较高的高性能存储设备中。
SSD在高速读写、低延迟场景具有优势,而大容量HDD在长期存储、海量数据保存以及总体成本方面仍然具备竞争力。
因此,AI数据中心的持续扩张,也在推动企业级大容量硬盘需求增长。
不过,云业务营收占比88%,并不意味着88%的收入全部来自AI。传统云计算、数据备份和企业存储同样是重要组成部分。
三、真正值得注意的,是硬盘出现量价齐升
管理层在电话会议中披露,本季度总出货容量达到248EB。
同比增长22%,环比增长8%。
更值得注意的是,平均每TB售价同比上涨28%,相比上一季度高十几个百分点的涨幅进一步加速。
简单理解,西部数据卖出的总存储容量增加了,同时每单位容量的平均售价也在提高。
这是本季度营收和利润大幅增长的重要原因。
管理层还提到,部分长期供货协议包含价格调整机制,未签订长期协议的产品目前同样具有较好的定价环境。
对投资者来说,后续需要重点观察单位容量售价能否维持。
因为机械硬盘过去也经历过明显的行业周期。一旦供给增长快于需求,价格和利润率就可能承受压力。
四、客户需求看到2031年,意味着什么?
这是本次财报电话会议中我认为最有价值的信息之一。
管理层透露,公司对前七大客户的存储需求,已经能够观察到2030年和2031年。
与此同时,公司正在推进2027—2028年的长期供货安排。
为什么这个信息重要?
过去存储行业经常受到库存周期影响,客户采购计划变化会直接影响厂商的收入和产能利用率。
如今,大型云厂商开始提前数年规划数据中心存储容量,使西部数据能够更早安排产品研发、产能建设和供应链投入。
但这里需要区分两个概念。
客户需求预测延伸至2031年,并不意味着2031年的收入已经全部签订合同。
长期需求能见度提高,对经营规划是积极信号,但最终能够转化为多少确定订单,还需要看客户资本开支和实际采购计划。
五、HAMR技术进入关键阶段,未来增长还要看产能
电话会议还披露了西部数据未来的技术路线。
目前,公司正在扩大新一代ePMR大容量硬盘的生产,相关产品容量可达到40TB。
管理层预计,该平台将在2027财年第二季度贡献约30%的近线硬盘出货容量,第三季度进一步提升至约50%。
HAMR热辅助磁记录技术也取得了进展:
- 计划2027年第一季度完成两家大型云客户的产品认证
- 预计2027年上半年开始规模化出货
- 同期推进另外两家客户的认证工作
HAMR的核心价值,是在单块硬盘上实现更高的存储密度。
对于大型数据中心来说,更高容量意味着在相同空间内能够部署更多存储资源,并有机会降低单位TB的总体拥有成本。
不过,HAMR量产也伴随着制造复杂度、产品良率和客户认证等挑战。
未来几个季度,这项技术能否按照计划完成量产爬坡,将直接影响西部数据的出货增长和产品竞争力。
六、下一季度指引继续上调,增长还能维持多久?
管理层给出了2027财年第二季度的业绩预测:
- 营收50亿—52亿美元
- 指引中点同比增长约69%
- 非GAAP毛利率60%—61%
- 非GAAP每股收益5.60—6.00美元
这个指引说明,公司预计下一季度收入和盈利能力还会进一步改善。
特别是非GAAP毛利率指引中点达到60.5%,明显高于本季度的58.1%。
如果能够兑现,将说明大容量产品升级和定价改善仍在持续。
与此同时,也需要关注两个问题。
一是高毛利率是否具备持续性,尤其是未来市场供给增加以后,硬盘价格能否保持稳定。
二是HAMR和其他新平台的产能扩张能否跟上客户需求,避免技术转换影响实际交付。
最后总结
西部数据这次财报释放出的信号相当清晰。
云厂商正在增加大容量存储需求,硬盘出货量与售价同步增长,先进存储技术又为未来几年提供了新的容量提升空间。
这三项因素正在共同推动西部数据的收入和利润增长。
从投资角度看,接下来我会重点关注三个指标:
第一,平均每TB售价是否继续上涨;第二,HAMR量产与客户认证进度;第三,头部云客户的长期需求预测能否持续转化为实际订单。
当然,当前的高增长也意味着市场可能已经对未来业绩形成较高预期。即便财报继续增长,如果增速或利润率低于预期,股价仍然可能承压。
对西部数据来说,未来最重要的事情,是证明这一轮增长能够持续多久,以及先进技术和长期客户合作能否降低传统存储行业的周期波动。
#西部数据# #WDC# #美股财报# #AI数据中心# #存储行业# #财报电话会议#
本文根据美港智讯小程序披露西部数据2027财年第一季度财报及管理层电话会议资料整理,仅供研究交流,不构成投资建议
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
