


SK海力士财报前瞻:营收预期逼近100万亿韩元,真正的考题是利润还能涨多久?
10月28日,SK海力士将公布2026年第三季度财报。
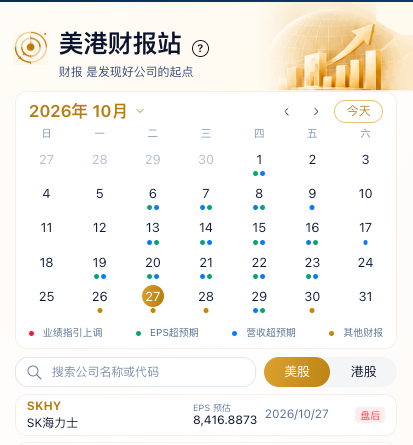
(美港智讯小程序披露——usstockalpha.com/open-mini?source=tiger)
从目前的市场预期来看,这份财报的数字可能相当惊人。但有一个问题值得注意:当一家公司的营业利润率已经超过75%,市场还会因为利润继续增长而不断提高估值吗?
这次财报,我更关注五个问题:业绩能否超预期、HBM4能否放量、存储芯片价格能涨多久、利润率还能否提升,以及公司会拿出怎样的股东回报方案。
一、先看市场预期:什么样的成绩才算超预期?
根据Seeking Alpha汇总的市场一致预期,SK海力士第三季度营收约98.5万亿韩元,营业利润率约78%。
对比第二季度,公司营收79.3万亿韩元,营业利润60.54万亿韩元,营业利润率约76%。
这意味着市场已经在期待公司继续交出历史级别的业绩。
如果第三季度营收达到98.5万亿韩元、营业利润率达到78%,按此推算,营业利润约为76.8万亿韩元,较第二季度增长约27%。
这里有一个关键区别:利润增长很快,不等于股价一定上涨。
股价交易的是实际业绩相对于预期的差距,以及未来盈利还能增长多少。
假如公司利润创下新高,但第四季度指引低于市场预期,投资者仍然可能选择卖出。反过来,如果当季业绩只是略超预期,但管理层明确表示未来几个季度的订单、价格和高端产品交付仍然强劲,市场可能更愿意上调未来盈利预测。
因此,这次财报不能只看利润绝对值,还要看业绩与预期的差距。
二、HBM4:真正值得跟踪的是量产质量,而不只是需求
SK海力士的核心竞争力之一,是高带宽内存HBM。
AI加速器需要快速访问大量数据,HBM能够提供更高的内存带宽,因此成为AI服务器的重要组成部分。
但对投资者来说,HBM业务至少有三个观察维度。
第一,HBM4的出货进度。
新一代产品能否顺利量产、通过客户验证并持续交付,决定了技术优势能否转化成收入。
第二,良率和单位成本。
即使出货增加,如果早期生产良率不够理想,成本也可能侵蚀利润。随着产量扩大、良率改善,单位成本才有机会下降。
第三,高端产品在整体收入中的占比。
存储芯片价格涨幅放缓,公司也有机会维持较好的盈利能力。
这也是我认为财报电话会比单纯看营收数字更重要的原因。市场真正需要确认的是:HBM4能否顺利放量,以及这种增长能否持续转化为利润。
三、传统DRAM和NAND涨价,可能比想象中更重要
市场讨论SK海力士时,往往把注意力集中在HBM上,但传统DRAM和NAND同样会影响公司的业绩。
原因很简单:存储芯片行业的利润,不只取决于卖出多少颗芯片,还取决于每颗芯片的售价和生产成本。
第三季度,市场研究机构TrendForce此前预计,DRAM合约价格环比上涨13%至18%,NAND闪存合约价格上涨10%至15%;其当时还预计第四季度DRAM合约价格涨幅可能进一步扩大。
这些属于行业预测,并非SK海力士已经实现的价格涨幅。
如果价格上涨、出货量增长和高端产品占比提升同时发生,利润就可能获得多重推动。
但风险也在这里。
存储芯片是典型的周期性行业。价格上涨会刺激厂商扩产,也可能推动客户提前采购。一旦供给增加,或者AI基础设施投资增速放缓,价格涨势就可能减弱。
所以,这次财报最值得追问的是:管理层如何看待第四季度的供需关系?价格上涨还能持续多久?客户需求是真实消耗,还是部分来自提前备货?
这些问题将决定市场如何评估2027年的盈利能力。
四、股东回报:约16万亿韩元特别股息,能否成为额外催化剂?
除了经营业绩,这次财报还有一个值得关注的变量。
路透社10月26日报道,SK海力士将于公布第三季度业绩时同步宣布股东回报措施。此前有媒体报道称,公司正在考虑约16万亿韩元的特别股息,资金可能与出售日本存储芯片企业铠侠的持股所得有关。
需要强调的是,截至该报道发布时,公司尚未确认特别股息的具体金额和最终方案。
SK海力士此前已宣布推进约40万亿韩元的股票回购及注销计划,并承诺将2025年至2027年期间产生的自由现金流中超过50%用于股东回报。
如果此次推出力度较大的特别股息,可能改善市场对公司资本分配和股东回报的看法。
不过,特别股息与主营业务利润必须分开看。
出售投资资产获得的收益,可以用于一次性回报股东,但不能直接证明HBM需求会持续增长,也不能代替经营现金流。
真正重要的是,公司在投入AI基础设施、扩充产能之后,是否仍然有能力持续产生现金并兼顾股东回报。
五、为什么业绩可能创新高,股价却未必上涨?
这是整场财报最值得思考的问题。
截至10月26日,市场已经在讨论三个风险:
- AI资本开支能否持续保持高增长。
- DRAM和NAND的价格上涨是否接近阶段性高点。
- 未来供给扩张会不会削弱存储芯片的定价能力。
这些担忧说明,市场的关注点正在从“AI需求有多强”,逐渐转向“这种需求还能维持多久”。
因此,我会把财报后的可能反应分成三种情况。
情景一:业绩超预期,未来指引也强。
营收和利润超过一致预期,HBM4交付进度顺利,管理层对第四季度的价格、订单和利润率保持乐观。这种组合最有利于市场上调未来盈利预测。
情景二:业绩很好,但未来指引一般。
公司利润继续创新高,但市场原本期待更高的增长,或者管理层对存储价格的判断趋于谨慎。此时可能出现“利好兑现”,股价未必跟随利润同步上涨。
情景三:当季业绩不错,但盈利质量出现疑问。
如果价格上涨开始放缓、资本开支持续增加,或者管理层对未来需求的表态不如预期,市场就可能下调未来盈利预测。
这三种情景的区别,不在于公司是不是一家优秀的企业,而在于未来实际盈利与市场已经计入股价的预期之间有多大差距。
六、财报公布后,建议优先核对这张清单
1. 营收: 是否接近或超过约98.5万亿韩元的市场预期。
2. 营业利润率: 能否维持约78%的预期水平,利润增长来自哪里。
3. HBM4: 量产、交付、良率和后续订单有没有新的进展。
4. 存储价格:DRAM和NAND的涨价趋势能否延续到第四季度。
5. 资本开支:扩产投入与未来需求是否匹配。
6. 股东回报: 特别股息及其他方案是否正式公布,具体规模是多少。
这些指标需要放在一起分析,单独看任何一个数字都容易得出片面的结论。
最后
SK海力士目前最大的看点,是AI存储需求能否继续转化为更高的利润和现金流。
如果HBM4持续放量、传统存储价格保持强势,公司可能继续受益于产品结构改善和行业供需紧张。
但如果市场已经提前计入很高的盈利预期,那么财报超预期的门槛也会相应提高。
我认为,这次最值得关注的不是SK海力士第三季度赚了多少钱,而是管理层能否给出足够有说服力的证据,证明这种盈利水平可以延续到下一季度乃至2027年。
财报公布后,实际数据、管理层指引和市场反应之间的差距,才是判断这份财报含金量的关键。
本文依据财报前市场预测、行业价格展望及公开报道整理。市场一致预期会随数据源和发布时间变化,特别股息等传闻以公司正式公告为准。本文仅作研究讨论,不构成投资建议。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
