


Li Auto Inc(LI):理想汽车,增程基本盘承压,纯电与智驾是接下来的胜负手
理想最早靠家庭六座增程打开高端家用赛道,L8、L9长期稳住30万以上家用SUV市场,MEGA、i系列纯电车型落地之后,正式从单一增程厂商转向增程、纯电双线并行。它的用户心智一直锚定家庭出行,空间、舒适、无里程焦虑是过去最核心的标签,现在要同时证明自己能在纯电赛道站住脚。
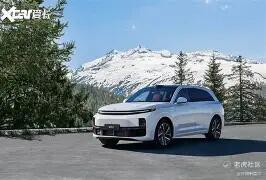
这一轮财报的变化很有代表性。老款车型清库、新品切换叠加行业价格战冲击,整车毛利率明显回落,上半年利润由盈转亏,交付量小幅下滑,过往稳定盈利的状态被打破。好在二季度环比出现修复,经营现金流转正,账面现金储备依旧充足,短期不存在流动性危机。市场分歧的根源也在这里:一部分资金认为只是产品迭代周期的阶段性阵痛,随着i系列、新款L系列放量,毛利会逐步修复;另一部分资金担心增程赛道内卷加剧,大量低价增程车型持续挤压它的份额,而纯电业务还处在投入期,短期很难补上利润缺口。
自研体系是它押注的长期底牌,包含智驾、自研芯片、电池以及自建5C超充网络。理想的智驾路线侧重城市全场景、家庭场景的实用性,和其他品牌路线形成差异;超充网络的建设,也是为了补齐纯电板块的配套短板,摆脱对第三方充电桩的依赖。出海刚刚起步,节奏相比同行偏慢,优先从中东、东南亚这类适配增程的区域切入,再逐步推进欧洲纯电车型落地,海外业务短期很难贡献收入,更多是战略布局。
股价波动的触发点很清晰,月度交付结构、车型定价策略、整车毛利率、智驾版本落地进度,都会快速影响盘面。它和主打极致性能或者低价走量的车企不一样,品牌溢价绑定家庭用户的认可度,一旦产品体验跟不上竞品,用户选择很容易分流。
摆在面前的挑战非常现实。国内新能源价格战没有停下,增程赛道门槛持续下探,不断有竞品向下渗透;纯电赛道竞争更加拥挤,i系列要在已经成型的市场里抢份额难度不小;智驾、自研电池、充电网络都需要持续投入,会持续吃掉利润。出海认证、渠道、售后体系搭建周期长,投入大,短期看不到回报。
这只票已经不再是单纯稳赚的增程龙头,正处在战略转型的验证阶段。接下来最核心的观察,是纯电车型能不能稳定走量、毛利率修复节奏、智驾功能带来的产品溢价。适合能接受业绩波动、看好家庭新能源赛道,愿意跟踪产品周期变化的资金,想要稳定盈利兑现的投资者需要保持谨慎。$理想汽车(LI)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
