


曦智科技交易放量背后,谁在下注中国光互连生态?
昨日,港股市场光互连、光计算双布局的唯一标的曦智科技成交量明显放大。全天股价上涨4.04%,交易量达195.14万股,这一数据仅次于上市首日。
成交量放大事出有因,当天是曦智科技基石投资者解禁日。公开资料显示,10月28日曦智科技基石投资者6个月的锁定期到期,约897万股股份解禁,占总股本的9.54%。
基石解禁是港股市场常见的短期筹码事件。锁定期结束,意味着基石投资者原本被锁定的股份获得二级市场流通资格,市场要重新检验一次承接力。但解禁对应的扰动不改变公司的订单、收入和产品进度等基本面。
对曦智科技来说,解禁日当天的股价和成交量,更多说明的是短期情绪;OCS(光交换)的订单量、NPO(近封装光学)的商业化进度以及光计算的应用突破才决定更长周期的定价。不过,从全天的股价表现来看,投资者对曦智科技仍然投下了“信任票”。
曦智科技作为中国唯一一家大规模向第三方提供Scale-up光互连解决方案的厂商,正在与国产GPU厂商共同构建开放、兼容的架构生态。以收入计,2025年曦智科技以88.3%的市场份额在中国独立Scale-up光互连解决方案供应商中排名第一。某种意义上说,买入曦智科技,买的不单是一家公司,而是中国光互连生态。
在光互连之外,曦智科技还有光计算的更大想象空间。从这些角度看,在基石投资者解禁的同时,大量资金买入也就不足为奇了。
解禁是筹码博弈,基本面才是长期锚
基石投资者在上市时承诺锁定一段时间,锁定期结束后,这部分股份进入可流通状态。解禁不等于减持,但会增加短期供给,也会改变筹码结构。
所以解禁日当天,股价涨跌不是最重要的,这几个信号不容忽视:成交量有没有放大、换手率有没有异常、南向资金是流入还是流出。放量且股价稳住,说明筹码有人接;缩量下跌,说明观望情绪还在;放量下跌,则要观察是基石减持,还是短线资金离场。
曦智科技基石投资者解禁日成交放量且收盘涨幅最终定格在4%,反映出博弈加深的同时投资者仍然看好后市。
曦智科技作为港股市场“硅光AI芯片第一股”“AI光算力第一股”,今年上市初期受到市场热烈追捧,市值一度接近千亿港元。随后经历一轮估值调整,目前市值已经回到了180亿港元左右的位置。
尽管上市初的几个月内快速冲高回落,但曦智科技股价长期仍然由基本面决定。解禁带来的更多是筹码博弈层面的变化,因此解禁相当于把短期不确定性释放掉,未必是件坏事——解禁日当天股价表现说明筹码仍然“抢手”,解禁没有打破市场共识。
曦智科技光互连收入正处于快速增长的阶段,光计算在需求侧具备确定性,也是更具想象空间的业务。当下有高速增长的光互连产品,远期有光计算的“星辰大海”,“两线并进,交替推进”,曦智科技比很多科技公司更加稳健。
OCS处于爆发式增长阶段
眼下,光互连业务是曦智科技的基本盘。2025年,光互连收入占比79%,其中Scale-up OCS占53%,已经是光互连内部的主要收入来源。2026年上半年,曦智科技光互连收入6070万元,同比增长275%,公司把增长归因于Scale-up OCS更大规模的商业部署。
OCS超高速增长的行业背景是超节点从数百卡向千卡以上扩展。GPU规模越大,电交换的功耗和延迟压力越大,光域调度层的需求随之增加,OCS承接的就是这部分增量。
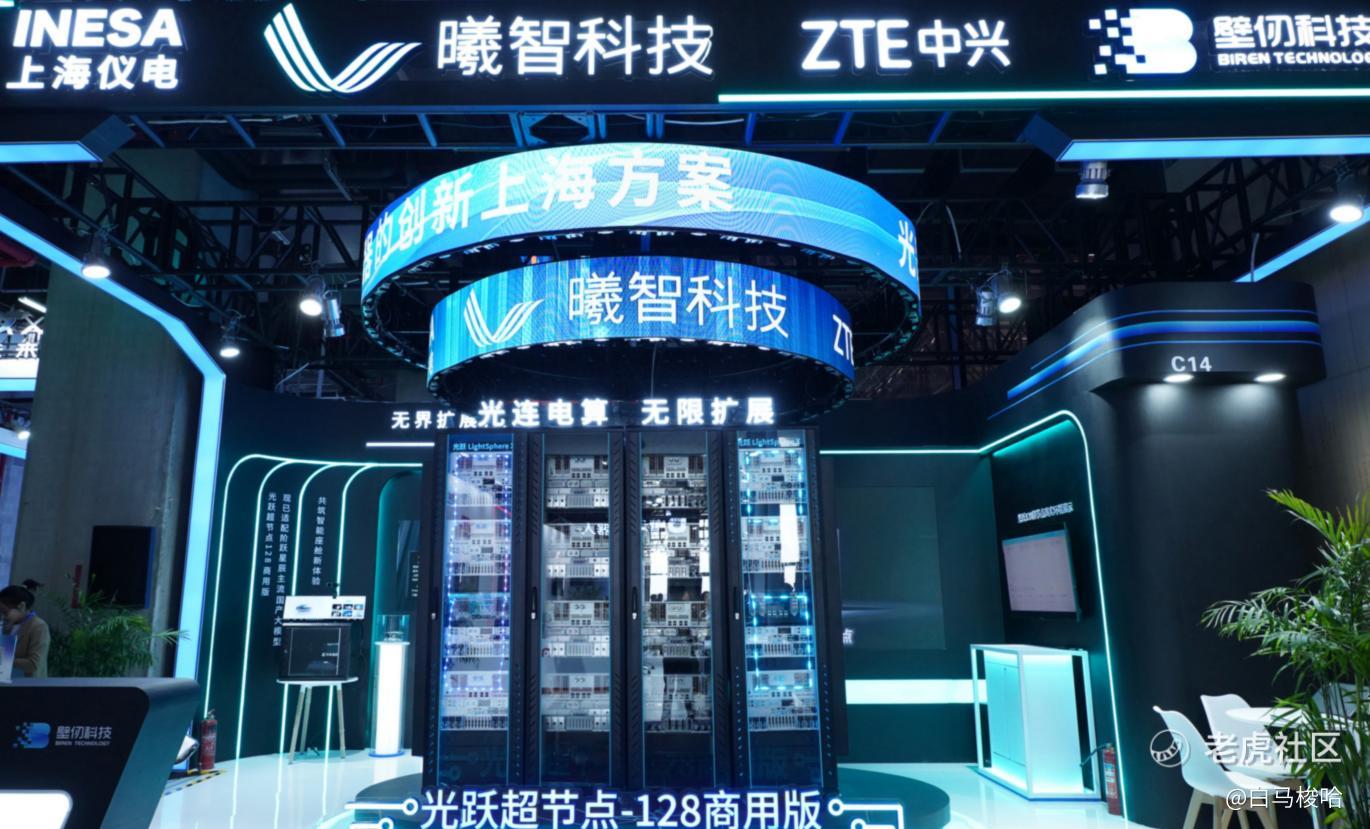
曦智的OCS业务已经越过“概念验证”阶段,进入有收入贡献的商业化初期,产品和交付也在持续突破。LightSphere X光交换GPU超节点方案已经实现数千卡级集群的规模化商用落地,OCS硅光PIC同步实现量产;公司还与国内算力提供商合作,推出下一代光交换、电交换混合的Scale-up方案,将延迟压到百纳秒级别。这指向的是国内超节点对OCS的真实工程需求,不只是实验室里的参数。
按照产业发展的一般规律,当产品实现规模化交付,收入指标率先“跑出来”,利润紧随其后。今年上半年,曦智科技毛利率达65.8%,较去年同期大幅提升25.8个百分点。公司没有单独披露光互连业务的毛利率,但在中报中提及该业务板块毛利率实现增长,亦能佐证规模效应正在形成。
抢占NPO“高地”
规模化交付和毛利率提升验证了曦智科技当下的商业化能力,但要把这种能力延续到下一代产品,关键看超节点互连路线的卡位。2026年算力基础设施最明确的主线之一就是超节点。英伟达、**、阿里都已经入局,超节点把更多GPU用高速互连连成一个整体,互连方案的选择直接决定GPU间通信带宽密度、延迟和功耗。
在这个方向上,NPO正在成为产业内的确定性技术方向。它把光引擎移到芯片封装附近,缩短电信号传输距离,兼顾带宽和功耗。谁能在NPO上拿到大厂订单,谁就能进入下一代超节点的核心供应链。
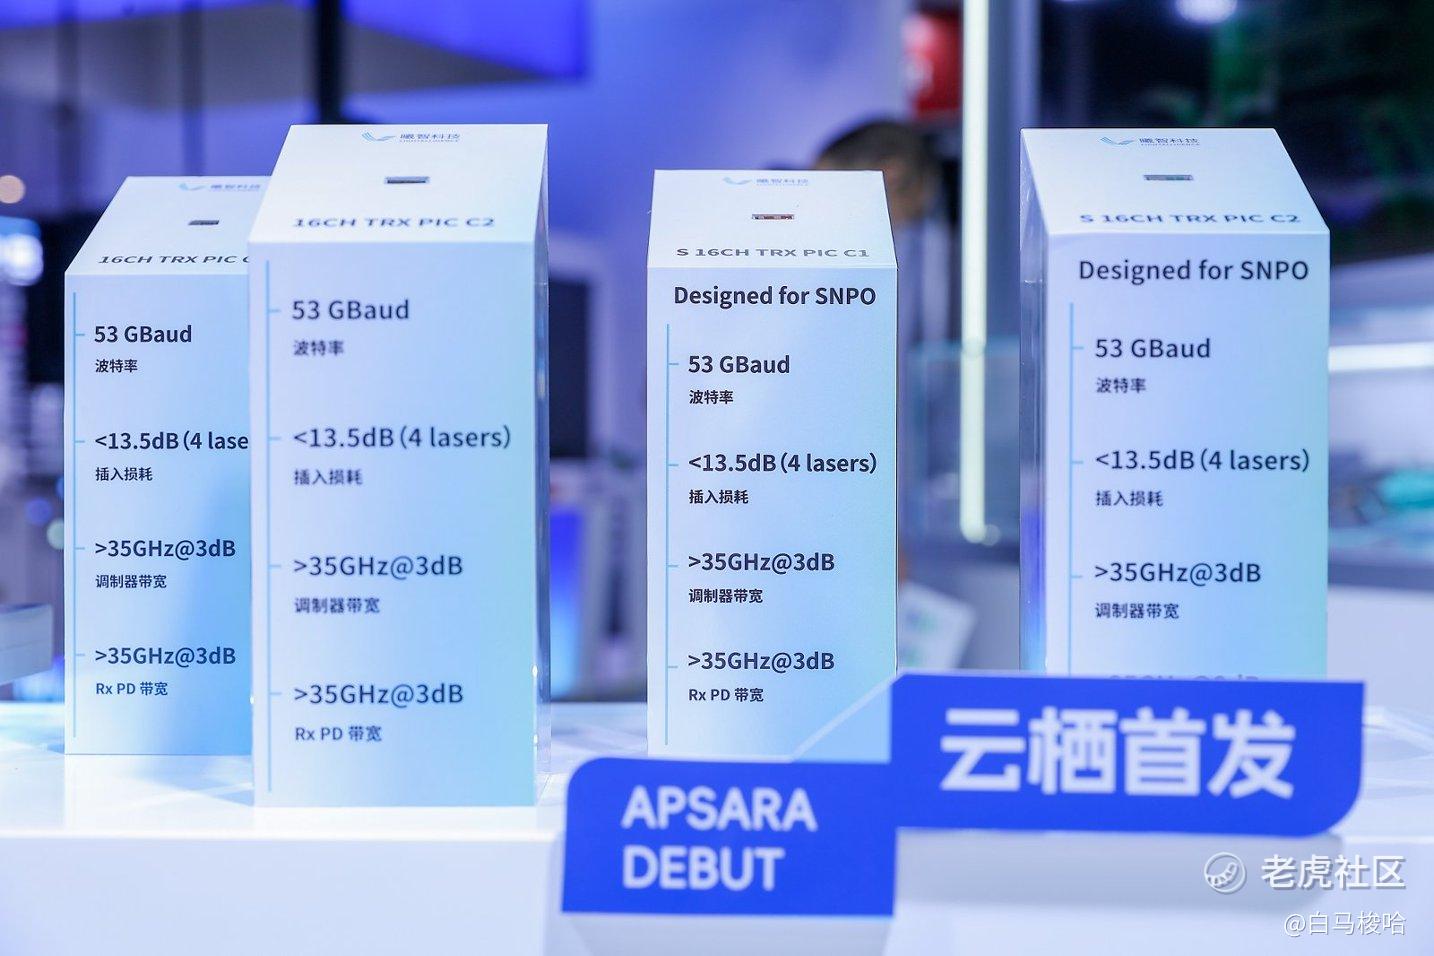
曦智科技已经拿出产品和合作动作。9月下旬,阿里云在云栖大会上发布磐久AL64分布式SNPO光互连超节点,把SNPO作为下一代超节点的光互连方案;同期,曦智科技首发3.2T/6.4T SNPO硅光芯片,该芯片符合阿里与ODCC牵头的NPO规范。
2026中国算力大会上,曦智科技还和中国移动、**、烽火、立讯、阿里云、昆仑芯、中兴等产业伙伴共同发布“NPO+解决方案——DORA可重构光互连技术架构”,这一架构与超节点直接相关,是其核心的底层光互连支撑方案。
另据公开信息,2026年世界人工智能大会(WAIC)期间,腾讯在曦智举办的AI光算力论坛上披露了NPO超节点的推进节奏。今天,腾讯在深圳举办全球数字生态大会,也可以再关注下有没有下一步进展。
壁垒不在多卖模块,在开放生态
在具体业务进展之外,更值得关注曦智科技的独特生态位。与传统光模块公司不同,曦智科技早期即布局光互连技术,并在AI大规模集群兴起后,将光互连/光交换作为独立的系统架构产品,用于重构GPU超节点组网。
曦智科技的核心优势在于“独立第三方+开放兼容”。在Scale-Up超节点场景,其以开放解耦为定位,核心竞争力不是绑定某一种协议,而是不依赖特定上层协议的光互连/光交换技术及光电混合组网能力。
相比NVLink等由单一厂商主导的私有协议,具备更强的多厂商兼容潜力,理论上可接入多家国产 GPU,同时使得超节点与物理架构解耦,让客户在硬件选型和系统升级上拥有更高的灵活度。同时,据公开信息,曦智科技也是 NPO MSA 、DORA、ODCC等开放标准项目的参与者。
对国产GPU和CSP厂商而言,如果希望避免被单一封闭体系锁定,就需要一个中立的Scale-up光互连架构层。这比单纯增加光模块销量更具长期壁垒,也是资本市场为其定价时难以用模块出货量线性外推的变量。
光计算是下一个“星辰大海”
在光互连之外,曦智科技还有一块更具潜力的业务——光计算。
2025年光计算收入占比21%。PACE系列产品已经商业化,PACE 2022年商业化,PACE 2 2025年商业化,128×128光矩阵,支持ResNet-50和Llama;下一代PACE 3研发中,256×256光矩阵,PIC及EIC均已流片,距离更广泛的的商业化目标又前进了一步。
当前曦智科技光计算产品更多应用于教科研领域与部分高频交易金融类客户。海通国际今年7月发布的研究报告认为,未来3—5年,随着CPO光互连产品及PACE系列光计算产品性能、稳定性和可编程性层面逐步成熟,曦智科技有望进入更深层次商业化阶段,打开中长期收入空间。
结语
白马认为,曦智科技的长期价值不在解禁日一天的股价走势,解禁带来的更多是短期筹码博弈。尽管解禁日股价涨势不错,但对投资者来说,解禁日可以用来观察情绪但不适合用来下长期结论。真正需要跟踪的是下一份财报里的收入、订单数据、客户结构以及光互连和光计算产品的研发和应用进度。
文章内容和观点仅供参考,不构成投资建议。投资有风险,决策需谨慎。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
