


甲骨文暴涨10.73%!2029年自由现金流剑指300亿美元,AI基建的账算得过来吗?
10月29日,甲骨文(ORCL)$甲骨文(ORCL)$ 重新登顶美股异动TOP1。
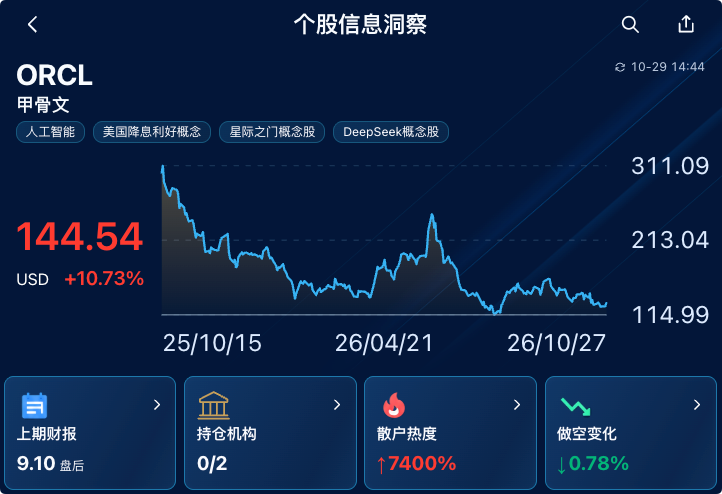
根据美港智讯异动雷达截图,甲骨文报144.54美元,上涨10.73%;散户热度飙升7400%,关注排名升至第8,较前一日上升65位。
这次异动最值得研究的,不只是股价涨了多少,而是两条有关未来的消息:**甲骨文预计2029财年自由现金流达到300亿美元,以及2028财年末数据中心总容量超过10吉瓦。
前者关系到巨额AI投入能否转化为现金回报,后者关系到甲骨文还能把AI基础设施扩张到多大规模。
这两件事,恰好对应了市场此前对甲骨文最关心的两个问题。
一、自由现金流预计达到300亿美元,意味着什么?
过去一段时间,市场对甲骨文的担忧主要集中在AI基础设施投资。
建设数据中心需要采购GPU、服务器和网络设备,还要投入大量资金建设机房、供电和冷却系统。很多支出发生在业务收入完全兑现之前,因此,即使订单增长很快,公司也可能面临较大的现金流压力。
这也是为什么分析甲骨文,不能只看云业务收入和AI订单规模。
更重要的指标是自由现金流。
自由现金流可以简单理解为:
经营活动产生的现金流-资本开支。
收入增长反映业务规模,利润反映会计口径下的经营成果,而自由现金流更直接地体现企业在支付日常经营成本和资本投入后,实际还剩下多少现金。
按照异动雷达截图中的消息,甲骨文预计2029财年自由现金流将达到300亿美元。
如果这一目标最终兑现,意味着公司有望逐渐消化前期巨额投资带来的现金流压力,并为后续扩张提供更多资金。
但这里有一个关键问题:300亿美元是未来预测,不是已经实现的业绩。
要判断这一目标是否可靠,需要进一步观察三个变量:
- AI订单转化速度:已签订的合同能否按计划交付并确认收入。
- 资本开支变化:数据中心建设是否继续超出原有预算。
- 现金回款周期:收入增长能否及时转化为经营现金
如果收入快速增长,但资本开支和应收账款增长得更快,自由现金流仍然可能承压。
因此,这个300亿美元的目标值得关注,但真正决定估值的,是未来几个季度能否看到兑现路径。
二、数据中心容量超过10吉瓦,AI扩张仍在继续
截图中的另一条重要消息是:甲骨文预计到2028财年末,数据中心总容量将超过10吉瓦。
吉瓦是功率单位。对于AI数据中心而言,电力容量直接关系到能够支撑多大规模的计算基础设施。
随着AI模型训练和推理需求增长,云服务商需要持续增加GPU、服务器、网络设备和配套电力设施。
甲骨文正在争取这部分市场。
但10吉瓦这个数字,需要放在基础设施建设的实际过程中理解。
规划容量不等于已经投入运营的容量,更不等于能够立即产生收入的算力。
从规划到兑现,仍然需要完成供电设施建设、机房交付、GPU部署、客户验收等环节。任何一个环节出现延误,都可能影响收入确认和投资回收时间。
与此同时,扩张规模越大,对资金的需求也越高。
所以,甲骨文未来的关键并不只是把数据中心建得更多,还要证明新增容量能够带来足够的客户收入,并逐步改善现金流。
三、为什么这两条消息会影响市场对甲骨文的估值?
可以把甲骨文当前的投资逻辑拆成两部分。
第一部分是现有云计算业务的增长。
企业云服务和数据库业务为公司提供了现有收入基础,AI基础设施扩张则有望进一步增加客户需求。
第二部分是未来AI投资的回报。
甲骨文需要先投入大量资金建设基础设施,再通过云服务合同和算力需求逐步收回投资。
市场真正需要判断的是:未来产生的现金流,能否覆盖建设成本、运营费用和融资成本,并为股东创造足够的回报。
如果投资者认为甲骨文未来能够实现较高的自由现金流,那么此前对资金压力的担忧可能缓解,估值也可能随之调整。
反过来,如果资本开支继续扩大,而现金流改善不及预期,即使AI订单仍然增长,市场也可能重新审视公司的估值。
这也是为什么自由现金流预测和数据中心容量规划,需要结合起来分析。
前者关系到投资回报,后者关系到扩张规模。只有两者能够相互匹配,增长才更有持续性。
四、期权成交活跃,能否说明机构正在看多?
异动雷达还显示,甲骨文盘中涨幅一度达到8.8%,并出现看涨期权成交活跃的情况。
同时,散户热度上涨7400%,关注排名一天上升65位。
这些指标说明,甲骨文已经成为市场高度关注的交易标的。
但需要注意,期权成交量增加,并不意味着所有交易者都在看涨。
看涨期权可能用于方向**易,也可能用于对冲或组合策略。判断资金真正押注的方向,还需要结合看涨与看跌期权的成交结构、开仓情况、行权价分布和隐含波动率。
散户热度同样如此。
7400%的热度增长反映的是关注度变化,并不代表7400%的资金流入,更不能直接等同于基本面改善。
因此,我更倾向于把这两个指标作为观察市场情绪的工具,再用公司财务数据判断上涨能否获得基本面支撑。
五、接下来重点跟踪三个指标
1. 自由现金流是否持续改善
未来几个季度,重点观察经营现金流与资本开支之间的差额。如果现金流改善逐渐得到财报验证,市场对甲骨文投资回报的信心才更有依据。
2. 数据中心建设能否按计划兑现
关注10吉瓦目标的推进情况,包括实际交付容量、GPU部署、客户需求以及相关项目的进度。规划规模只有转化为实际运营能力,才有可能产生收入。
3. 资本开支与融资压力是否匹配
AI基础设施建设具有资本密集型特征。除了收入增长,还要观察新增投入是否带来相应的现金回报,以及融资成本是否侵蚀未来利润。
这三个指标,比单日涨跌更适合用来判断甲骨文的中长期经营变化。
总结
甲骨文重新登顶异动TOP1,股价上涨10.73%,散户热度飙升7400%,说明市场关注度迅速升温。
但如果只看涨幅,很容易忽略这轮行情真正需要验证的东西。
2029财年自由现金流达到300亿美元,是未来的回报目标;2028财年末数据中心容量超过10吉瓦,是未来的扩张规划。两者都很重要,但都需要通过后续经营数据兑现。
甲骨文的机会,在于AI算力需求持续增长,以及云业务扩张可能带来的收入和现金流提升。
甲骨文的风险,则在于前期投入巨大、建设周期较长,最终回报可能受到交付进度、资本开支和融资成本影响。
对投资者来说,接下来最值得关注的不是市场还能把股价推高多少,而是甲骨文能否逐步证明:这场AI基础设施投资,最终能够转化为持续、可观的自由现金流。
#甲骨文 #美股 #AI数据中心 #云计算 #自由现金流 #美股异动
本文依据美港智讯异动雷达截图中的行情与新闻摘要整理,未来财务目标及数据中心容量规划均属于预期信息,实际结果可能存在差异。本文仅供研究交流,不构成投资建议
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
