


极氪负责抬价,银河负责摊成本:吉利的利润逻辑正在改变
汽车行业正在进入一个有点残酷的阶段。
按照乘联分会崔东树公布的数据,2026年前三季度,国内汽车制造业收入同比增长2.6%,利润却下降23%,行业销售利润率只有3.3%,9月份更是降到1.4%。车还在拼命卖,能留下的利润却越来越少。
在这样的背景下,吉利财报还能表现不错,背后的逻辑值得研究。
前三季度吉利汽车累计销量223.55万辆,同比增长3%;总营收2726亿元,同比增长13%;核心归母净利润149亿元,同比增长41%。核心归母净利润的增速高于收入增速,也都明显跑赢了销量增速表现。
第三季度也是如此,收入990亿元,同比增长10%;核心归母净利润达52.1亿元,同比增长32%,核心利润增速高于收入增速。
为什么吉利整体盈利表现能有所改善?
我觉得,理解这份三季报,不能只盯销量排名,还得看不同品牌在整个盘子里的作用:有人负责规模,有人负责价值,有人维持市场覆盖,背后的研发、制造和采购尽可能共享。
一、同样卖100万辆车,背后可能是两种完全不同的生意
先考大家一个财经题:
假设两家车企都卖出100万辆车,A主要卖20万元左右的车型,B同时覆盖10万、20万、30万甚至50万元以上的价格区间,谁的盈利能力更强?
其实是没有绝对答案的。B的收入可能更高,利润率却未必更好。高售价本身不保证高利润,关键是高端车型能否站稳价格,再靠规模摊薄成本。
如果这两件事都能做到,B就有机会同时提高单车收入和利润空间。吉利今年的变化,可以从这个角度理解。反过来说,如果高端车的研发、营销成本同步攀升,即便收入涨了,利润也未必跟着涨。所以售价、规模和成本控制要放在一起看。
前三季度,极氪销量28.8万辆,同比增长101%,实现翻倍式增长;贡献收入同比增长100%,收入占比从去年同期的17.7%大幅提升至31.3%。这才是极氪对集团收入结构最直接的影响。
这直接推动盈利能力全面提升。前三季度,吉利汽车毛利率升至18.0%,核心归母净利率升至5.5%,单车盈利能力亦持续向好,单车核心归母净利润同比提升 37% 至6,664元
从产品看,7X切入主流高端纯电市场,007GT覆盖运动化需求,9X进入50万元以上豪华SUV市场,009则深耕高端MPV。按照吉利提供的数据,9月极氪9X在50万元级市场仍保持7000辆以上的月销量。
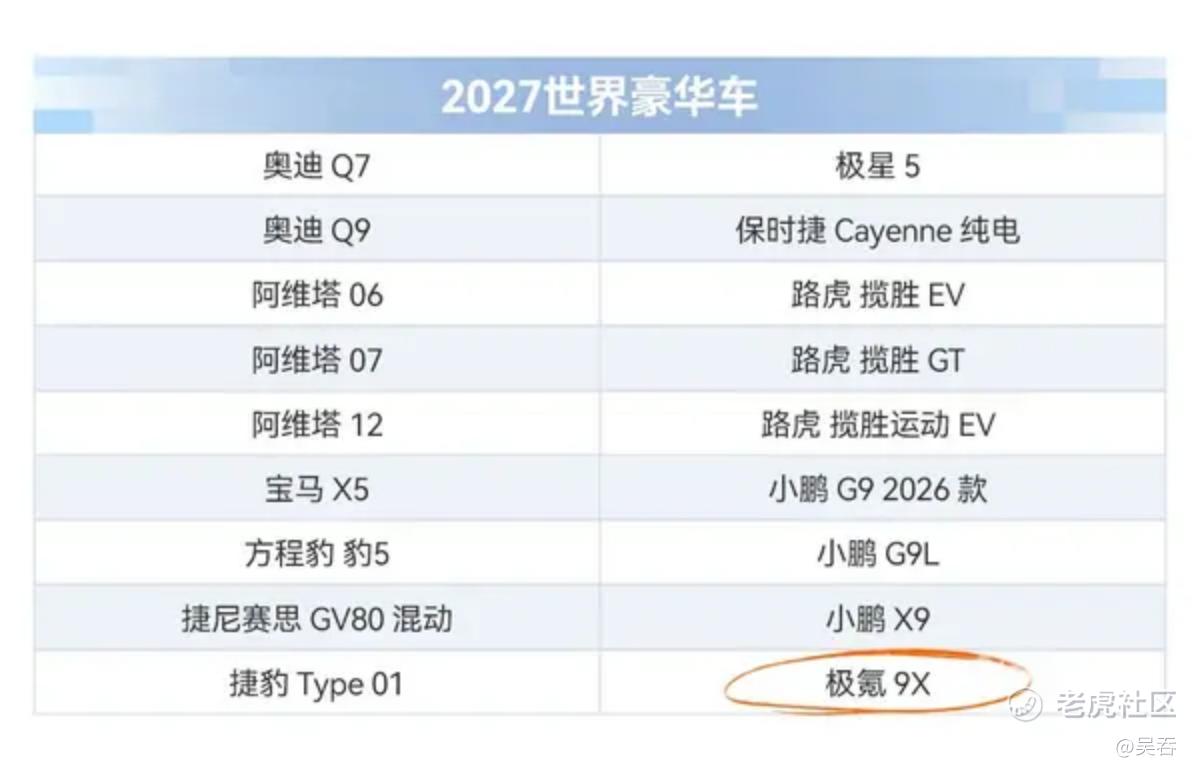
由此能看出,极氪的价值不只是卖得更多。它在守住价格、扩大规模的同时,能够把集团的单车价值和利润上限持续抬升。
二、银河负责规模,极氪负责价值,这套组合有什么讲究?
银河9月卖出13万辆,创年内新高。其中星愿成为现象级爆款,星舰7和银河E5也形成了比较稳定的销量基础。
我觉得银河至少有两层价值。第一层是规模:汽车研发平台、电驱系统和生产线都需要大量前期投入,卖得越多,固定成本越容易摊薄。
星愿这样的爆款,还能给供应链带来稳定采购量;如果零部件技术能跨车型复用,规模优势就不只留在星愿身上。对汽车这样投入大、零部件多的行业,这部分收益未必会单独列在报表里,但可能逐步体现在综合采购成本和毛利率上。
第二层是减少对单一爆款的依赖。星舰7、E5逐步站稳,银河TT上市30天交付超过1万台,战舰700上市12分钟大定又突破1万台,两款高价值车型正在强势切入细分市场,同时也拉动品牌向更高的价格区间延伸,争取更高的单车价值。
放在集团里看,两者分工相当清楚:银河面向主流市场,用销量放大供应链和技术的规模效应;极氪面向高端市场,靠性能、体验和品牌提升单车收入。一个侧重成本效率,一个侧重产品价值。如果能协调好,确实有互补的空间。
在过去行业扩张期,多品牌的确有利于企业抢占市场,但行业进入持续的内卷和利润承压阶段,同时经营这么多品牌,难道不会带来更高的管理成本和重复研发?
三、多品牌曾经是成本问题,现在吉利想把它变成效率优势
这一直是吉利多品牌经营绕不开的问题。
品牌多了,研发、产品规划和营销渠道容易重复投入。到了新能源时代,电子电气架构、智驾等技术越来越贵,各自从头开发更难算过来账。真正重要的是,这些品牌到底共享了多少底层能力。
从2024年《台州宣言》开始,吉利持续推进整合,之后极氪与领克业务整合、极氪并入吉利汽车上市公司体系,以及研发、采购、制造、营销等环节的调整,方向都很明确:减少重复投入。只是品牌归属调整并不等于协同完成,能否深入到工程开发、零部件选型和量产环节,才是难点。
要高度协同但又不能同质化。消费者愿意为极氪付更高价格,买的就是差异化的设计、性能和体验。为了省成本牺牲这些东西,高端化反而得不偿失。尤其是用户实际能感受到的设计、底盘调校和服务体验,仍然得有自己的特色。
真正考验管理能力的,是保留前台的品牌差异,尽量共享后台那些昂贵的基础技术。
整车架构层面,吉利布局了GEA全球智能新能源架构、SEA浩瀚架构,并推进EEA4.0电子电气架构的共享;智能驾驶有千里浩瀚G-ASD,背后依托星睿智算中心2.0和集团积累的数据持续训练迭代;智能座舱则通过统一的AI OS架构、AI智能体Eva等底层能力,让Flyme Auto和ZEEKR OS在保持不同交互体验的同时,共享一部分研发成果;还有三电系统,包括雷霆电驱家族、雷神EM超级电混,以及整合后的神盾金砖电池和新发布的AI智充。
这些技术背后涉及大量电机、电控、电池安全和零部件研发,虽然不同车型的性能、配置和成本要求不一样,但很多基础技术、开发成果和供应链资源都可以相互借力。极氪先搭载更高规格的技术,成熟后逐步覆盖银河等车型,既能保持产品区分度,也能让研发投入服务更多车型。
财务数据上也能找到一些迹象。前三季度,吉利汽车行政费用率降至1.6%,销售费用率降至5.6%,研发投入占收入比进一步降至5.5%,,而研发总投入基本维持去年同期水平。
这些数字至少说明,吉利在继续投入高端化、智能化和海外市场的同时,费用控制和投入产出效率出现了积极变化。
四、领克和中国星,看似没那么抢眼,却决定了这套体系是否完整
先看领克,销量从8月开始环比企稳,9月新能源销量占比超过9成,前三季度占比超7成,新能源转型明显。
新车也给出了不错的反馈。领克07GT上市59天交付破万,全新领克20上市1小时大定突破14,663辆,领克08 EM-P全球累计交付接近20万辆。几款产品在不同细分市场取得不错的成绩,也说明领克的差异化定位正在获得市场认可。
领克在吉利体系里的价值,是在银河和极氪之间做出有辨识度的中高端产品。运动、潮流、操控和个性化,仍然是它最鲜明的标签。即使是在小众的品类,只要产品特点足够突出,同样能跑出不错的销量。
领克不需要为了差异化,把所有技术再开发一遍。依托“一个吉利”的体系,领克可以把更多精力放到设计、驾驶感受和用户体验上。前台保持鲜明的品牌个性,后台尽量实现资源共享,这样的领克对集团来说,才有机会同时贡献产品价值和经营效率。
再看中国星。
现在大家都在关注新能源,燃油车反而容易被忽略。但我觉得,中国星这块业务的价值,可能比很多人想象中要大。
在燃油车市场持续承压的情况下,中国星9月销量仍突破10万辆,同环比双增长,前三季度累计销量87.4万辆。能在一个收缩的市场里保持这样的规模,说明它的产品和渠道仍有较强的竞争力。随着行业分化加剧,头部品牌的规模优势可能进一步凸显。
更值得关注的是,中国星正在加快HEV化和智能化。星瑞、星越L、帝豪、博越L等主力车型已搭载i-HEV智擎混动技术,截至9月相关车型累计销量接近6万辆,后续还有星瑞L PLUS、星越L PLUS等新品接力。
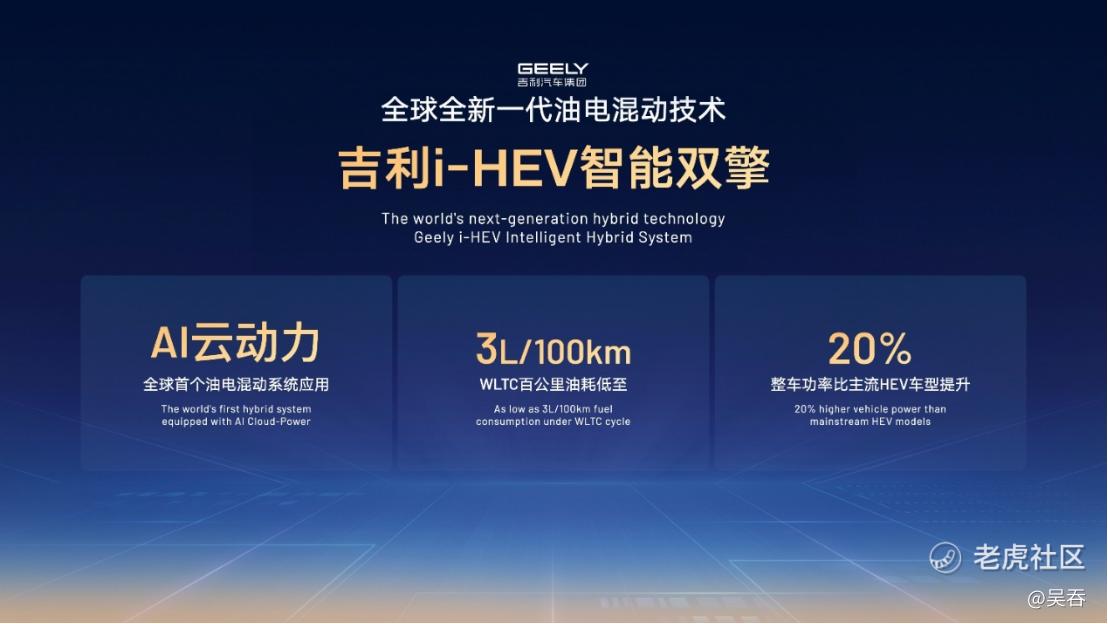
虽然国内新能源渗透率越来越高,但全球仍有大量燃油车用户,特别是在充电设施不完善的地区,低油耗、无需充电的HEV车型依然有市场。吉利利用现有的制造、渠道和供应链基础推进混动化,成本和效率上都有一定优势。
所以中国星除了守住国内燃油车的基本盘,更在于通过HEV化打开新的增长空间。如果后续能够进一步拓展海外市场,这块业务也有机会从传统销量支撑,转变为吉利全球多能源布局的重要增长点。
回头再看吉利四大板块的分工,其实已经比较清晰了:银河负责做大主流新能源规模,极氪向上突破豪华市场、提升单车价值,领克通过运动化和个性化守住中高端差异化市场,中国星则稳住燃油车基本盘,依靠HEV化打开新的增长空间。
四个板块各有侧重,背后又能共享研发、制造和供应链资源。如果这套分工能够持续跑通,吉利就有机会同时获得规模优势、高端溢价和经营效率上的改善。
五、吉利这套模式的成效,得看三笔账
最后还是得回到财报。战略讲得再漂亮,落不到经营指标上,投资者也很难持续给出更高评价。我接下来会重点看三笔账。
第一笔,高端化的收入账。极氪收入占比、集团单车平均收入能否继续提升,高端车型能否在扩销量的同时守住价格。这决定了产品结构升级能兑现多少价值。相比单纯追求高端车销量排名,我更想看单车价值的实际变化。
第二笔,多品牌协同的成本账。技术复用和供应链整合深入后,毛利率、研发效率和期间费用率能否继续改善。如果研发投入不降、盈利效率却提高,“一个吉利”就有了更扎实的财务证据。而且费用率改善是否持续,比某个季度的单独波动更重要。
第三笔,全球化的增量账。前三季度吉利出口79.77万辆,同比增长169%。如果极氪、银河和中国星能在海外不同市场形成互补,增长空间还可以打开。但渠道、本地化制造和关税成本都会影响最终利润。尤其从卖车出海走向本地经营之后,高增长与高利润之间还有不少现实问题。
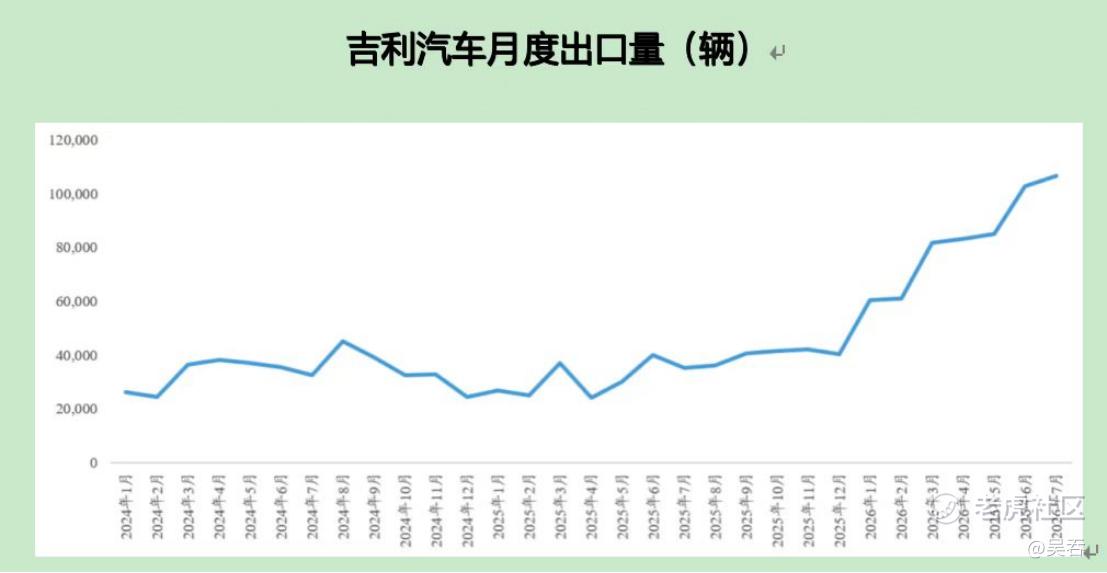
我对吉利的多品牌战略仍然比较积极。四大板块增长节奏不同,但定位越来越清晰,研发、采购和制造也在逐步整合,收入结构和部分经营指标已经出现变化。
重要的是这次三季报已经给出了一些积极信号,收入和核心利润增长跑赢销量,产品结构和经营效率也在改善。往后看,随着四季度新品陆续放量、海外业务持续扩张,以及“一个吉利”协同效应进一步释放,我对吉利Q4乃至更长期的表现还是比较乐观的。
毕竟,能把规模做大是一种能力,能把规模持续转化成利润,才是真正值得期待的地方。
#吉利汽车引领高质量发展
#吉利汽车前三季核心利润大增XX%
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
