


Anthropic 上市在即:2 万亿估值,值不值得买?
摘要:从"谁在买单"看 AI 产业的三个阶段,以及 Anthropic 能否成为第二阶段的赢家。
过去三年,AI 是靠烧钱活着的。云巨头每年砸下几千亿美元建数据中心,投资人把上千亿美元投给模型公司。钱花出去了,但所有人都在问同一个问题:这些钱,最终由谁来付回来?
10 月 26 日,Anthropic 向美国证监会递交了上市招股书(S-1),计划在纳斯达克上市,股票代码 ANT,市场传闻估值或达 2 万亿美元。我把这份招股书翻了一遍,想借它聊聊这个问题。
先说明:以下只是个人的研究和看法,不一定对,欢迎讨论。
一、一个观察框架:看谁在买单
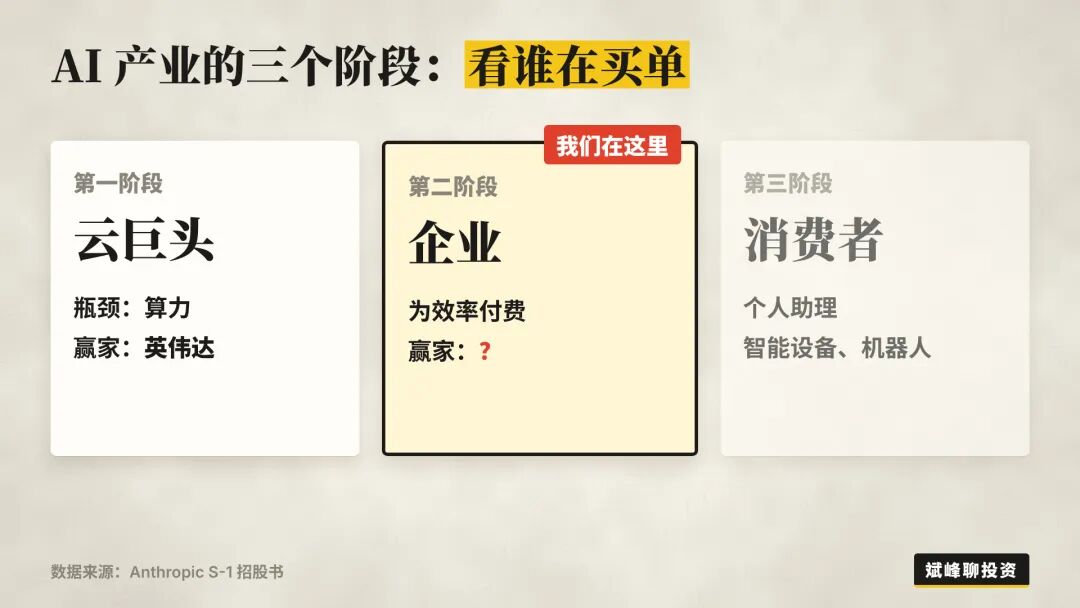
判断 AI 产业走到了哪一步,有个简单的方法,就是看谁在掏钱。按这个思路,AI 的发展大致可以分成三个阶段。
第一阶段,云巨头买单。 过去三年,Google、亚马逊、微软、Meta 每年砸下几千亿美元,建数据中心、买芯片。这些钱流向了英伟达、台积电和存储芯片公司。这个阶段的瓶颈是算力,谁卡住算力,谁就有定价权,所以英伟达成了最大的赢家。但掏钱的云巨头自己,还没怎么赚回来。
第二阶段,企业买单。 企业开始真金白银地为 AI 付费,用它写代码、做审计、跑客服,提高效率。钱的来源,从云巨头的资本开支,变成了成千上万家公司的预算。也就是说,终于开始有人把钱付回来了。
第三阶段,消费者买单。 再往后,当 AI 以个人助理、智能设备甚至家用机器人的形式进入日常生活,掏钱的就会变成普通消费者。
从现在的情况看,我们正在从第一阶段走进第二阶段,而 Anthropic 的招股书,是观察这个转折最好的窗口。
二、第二阶段真的来了吗?
先看数字。Anthropic 2026 年上半年收入 163 亿美元,是去年同期的 14 倍;每年付给它 10 万美元以上的企业客户超过 1.19 万家。普华永道、毕马威这样的公司,正在给几十万员工配上 Claude。
但也要泼一盆冷水。Anthropic 累计融资 1411 亿美元,而且有一部分钱在"转圈":亚马逊、Google 投资它,它再把钱付回去买算力。说企业已经在付"主要账单",还为时过早。
那怎么判断?最关键的一个指标是:客户付的钱,能不能盖过算力成本。
2025 年初,Anthropic 每花 1 美元算力,只能收回 0.4 美元;到 2026 年二季度,这个数字变成了 2.08 美元。客户付的钱,第一次达到算力成本的两倍。
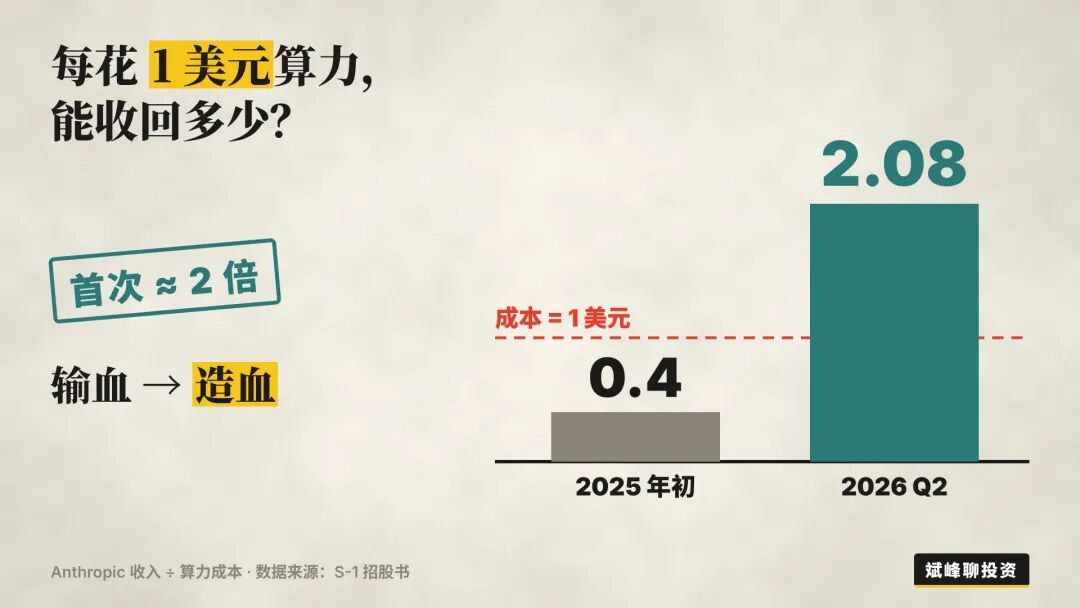
所以说,第二阶段还没到全面主导,但已经启动了。输血,开始变成造血。
三、第二阶段,钱会流向谁?
第一阶段,谁卡住算力,谁就拿走大头。那第二阶段呢?招股书透露出一个信号:定价权正在往上转移,从芯片层,转到模型层。
证据就在招股书里。Anthropic 签下的算力合同总共约 6570 亿美元,分给了四种芯片、八九家供应商:
- Google TPU 最多,约 2760 亿美元,占四成多,一部分直接向 Google 云采购,一部分通过博通租赁;
- 英伟达 GPU 约 2530 亿,接近四成,分散在 SpaceX、微软、Nscale、Lambda 等多家手里,仅 SpaceX 一家就有 1200 亿;
- 亚马逊自研的 Trainium 芯片约 1100 亿;
- AMD GPU 也有 200 亿以上。
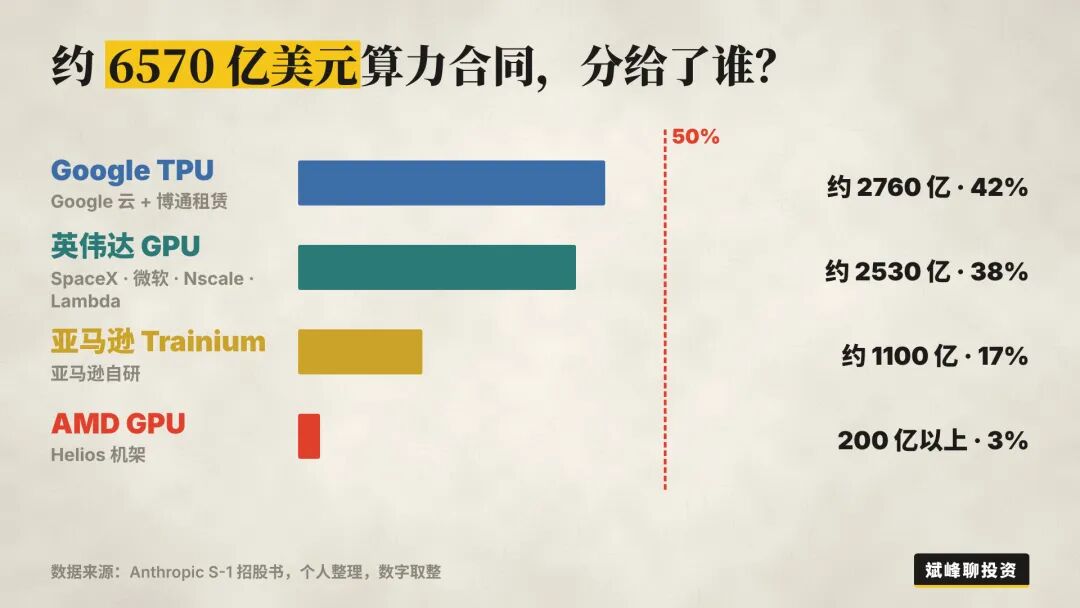
没有任何一家芯片的占比超过一半。这样做,就是为了不让任何一家卡住自己的脖子。它正在亲手拆掉第一阶段赢家的定价权。
那第二阶段新的瓶颈是什么?是企业离不开的那个东西:嵌在工作流里、最好用的模型。 Anthropic 在企业编程领域的份额超过一半;深度使用编程工具的头部用户,花费是普通企业用户的 20 倍。一旦嵌进核心流程,就很难再换。
当然,这个判断有一个不可忽视的挑战:来自中国的开源模型。 DeepSeek、通义千问等公司走的是开源、低价的路线,让企业能以很低的成本获得"够用"的能力。Anthropic 在招股书里也把开源模型列为竞争对手。
这意味着模型层可能会分化:在"够用就行"的场景里,模型会越来越像电一样便宜,比拼的是成本;只有在最复杂、最关键的工作里,企业才愿意为"最好用"付溢价。Anthropic 的定价权,取决于它能不能一直留在后面这一层。
四、Anthropic 能成为赢家吗?
从目前看,Anthropic 是第二阶段最接近赢家的候选人之一。但能不能坐稳,取决于三件事:一个关键变量、一张隐藏的期权,和一个不能忽视的风险。
关键变量:AI 造 AI
模型层的领先,往往只能维持几个月。对手一追上,企业改一行代码就能换走,开源模型更是在不断缩小差距。那什么能让领先变成垄断?关键在于:谁先让这一代模型,高速造出下一代模型。
招股书把这叫做"闭环"。2026 年 9 月,Anthropic 代码库里超过 90% 的代码是 Claude 写的;实验、训练数据、安全测试,都有 Claude 参与。如果这个循环转得越来越快,领先就不再是几个月,而会更长。到那时,追赶者有再多钱也很难追上。
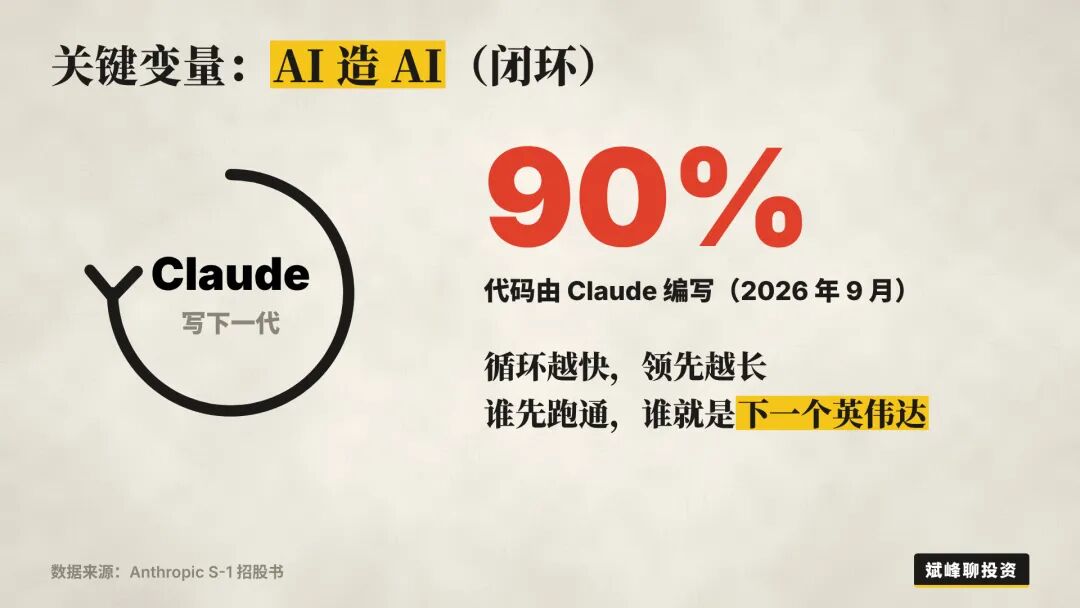
这可能是第二阶段最重要的决定点。谁先跑通闭环,谁就有机会成为第二阶段的英伟达。
隐藏的期权:闲时的算力
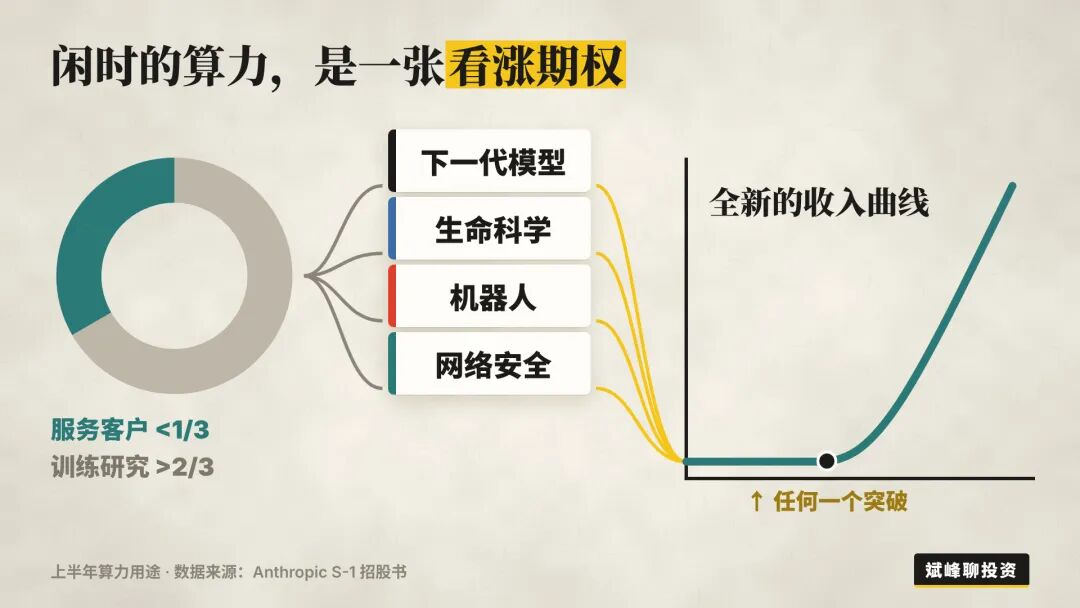
还有一点很少有人提。Anthropic 锁定了 6000 多亿美元的算力,看起来是巨大的负担。但招股书显示,上半年它服务客户的算力不到三分之一,其余都用在训练、研究和内部。
也就是说,客户少的时候,这些算力不会闲着,会被拿去研发:下一代模型、生命科学、机器人、网络安全,它都已经在试。这种体量的研发算力,绝不是普通企业能企及的。更重要的是,参与研发的,可能是它还没有发布的下一代、甚至下几代模型。外界用的是今天的 Claude,它自己手里,可能已经是明天的 Claude。
负担的另一面,是一张看涨期权。 任何一个领域取得突破,都可能带来一条全新的收入曲线。当然,这张期权并不免费,它是已经付过钱的成本。
不能忽视的风险:成本锁死了,收入没有
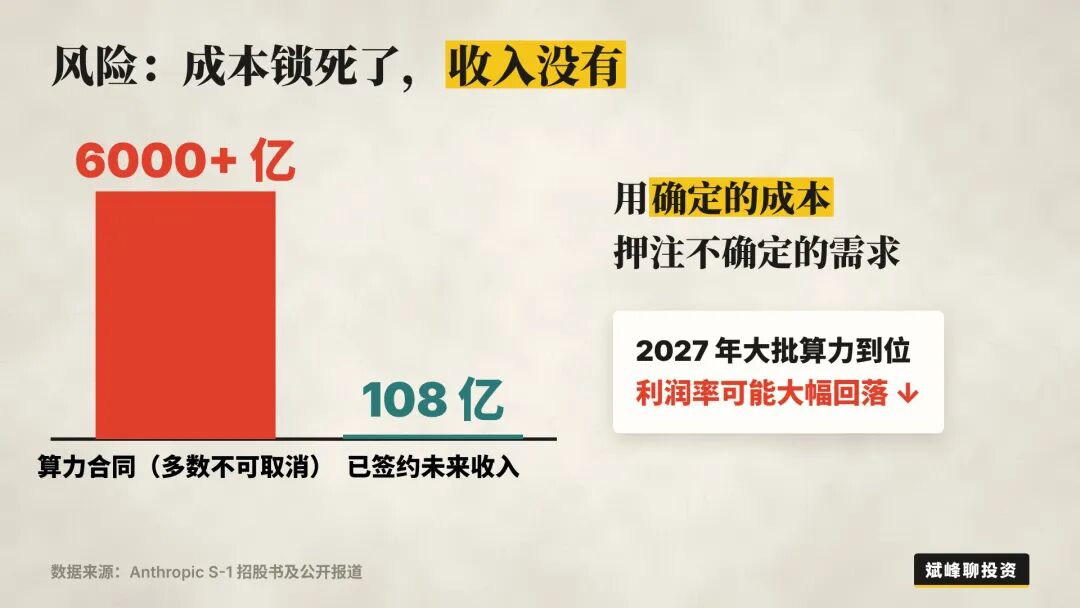
6000 多亿的算力合同,大部分不能取消;可已经签约的未来收入,只有 108 亿美元。它是在用确定的成本,押注不确定的需求。2027 年大批算力集中到位时,利润率很可能大幅回落。
如果开源模型继续拉低"够用"的价格,这个风险还会被放大:同样的算力,可能卖不出今天的价钱。
五、这个价格,还值得买吗?
把这些放在一起,可以得出一个初步的判断:Anthropic 很可能是第二阶段的赢家,但这个价格已经不便宜了。
它是全市场最受关注的 AI 公司,2 万亿美元的估值,已经把"它会赢"算了进去。所以买 Anthropic,赌的不是它会不会赢,而是它能不能第一个跑通 AI 造 AI 的闭环,逐步拉开和其他模型的差距。
如果你相信这一点,又扛得住波动,它值得放进观察名单。接下来值得盯三个信号:
- 发布节奏:2026 年 4 月到 10 月,Anthropic 发布了大约 8 次新模型,这个速度能不能保持甚至加快;
- 和对手的差距:不只是 OpenAI 和 Google,也包括越来越强的开源模型,差距是在拉大还是在缩小;
- 每 1 美元算力换回多少收入:这个数字能不能继续往上走。如果开源模型压低了价格,它会最先反映在这里。
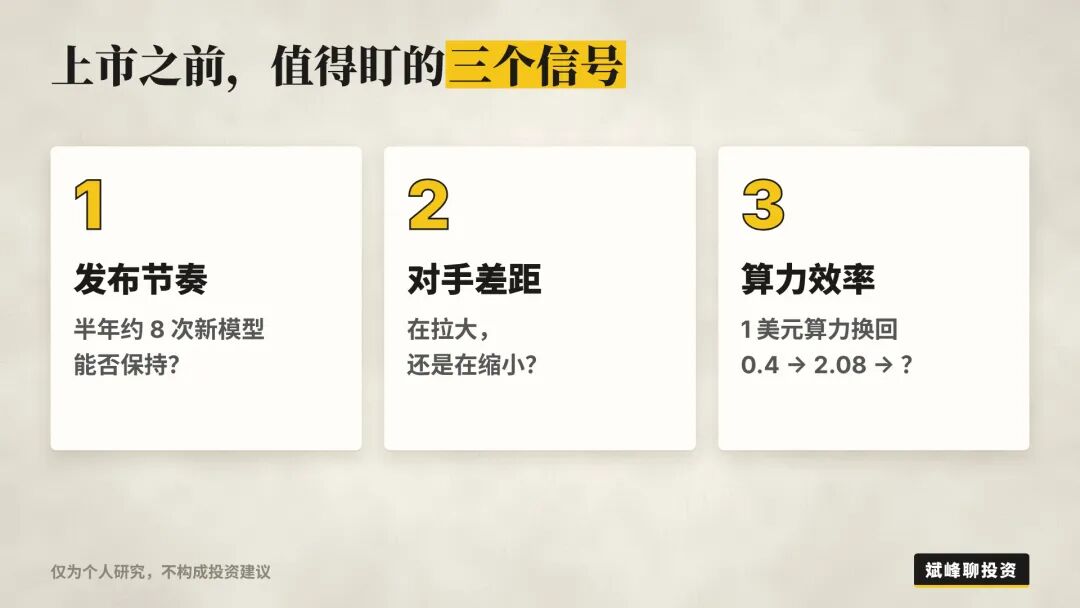
这三个信号,就是上市之前值得做的准备。如果只是觉得 AI 很火,那这个价格需要多想一想。
结语
一句话总结:第一阶段,云巨头买单,英伟达收钱;第二阶段,企业开始把钱付回来,谁卡住企业的工作流、谁先跑通 AI 造 AI,谁就可能成为下一个英伟达。
你觉得哪家公司会第一个跑通闭环?是 Anthropic、OpenAI、Google,还是开源阵营?欢迎在留言区聊聊。
本文仅为个人研究和观点分享,不构成任何投资建议。投资有风险,决策请独立判断。
数据来源:Anthropic S-1 招股书(2026 年 10 月 26 日提交)及公开媒体报道;算力合同按芯片分类为个人整理,数字已取整。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
