


苹果26Q3财报前瞻:新品显著降温,存储持续施压
概要
美东时间11月2日盘后四点半,苹果会公布2026年三季报(26FYQ4),也是库克卸任CEO后首份报告。最近科技股普遍抛售,苹果则较为稳健,获得避险资产买入,周五收盘价反超英伟达再次上位第一。
据财经网站显示,市场预期其营收约为1130~1140亿美元,同比增10.5%~11%,iPhone营收572~575亿,同比增16.5%~17%,服务营收310~320亿美元,同比增约10%,毛利率47%~48%,净利润约为290~300亿美元,同比增6%,每股收益EPS1.99~2.02美元,同比增7%,Q4(27FYQ1)营收指引1520~1550亿美元。
我们预期苹果本次财报继续略高于市场预期,其中营收1130~1155亿美元,iPhone营收575~580亿美元,服务营收318~325亿美元,毛利率48,5%~49%,净利润295~310亿美元,EPS2~2.04美元,均略好于市场预期,显示其成本控制能力仍旧较强,高端型号出货增加以及高毛利服务业务继续中高速增长。但Q4指引可能低于市场预期,体现存储涨价,消费者观望以及全球消费电子寒冬已至。
由于近期苹果面对存储涨价,新机型表现相对疲软,产品线激增,服务收入下降的压力,所以其未来可能面临一系列挑战,投资配置价值也不算太高。
iPhone销量略有降温
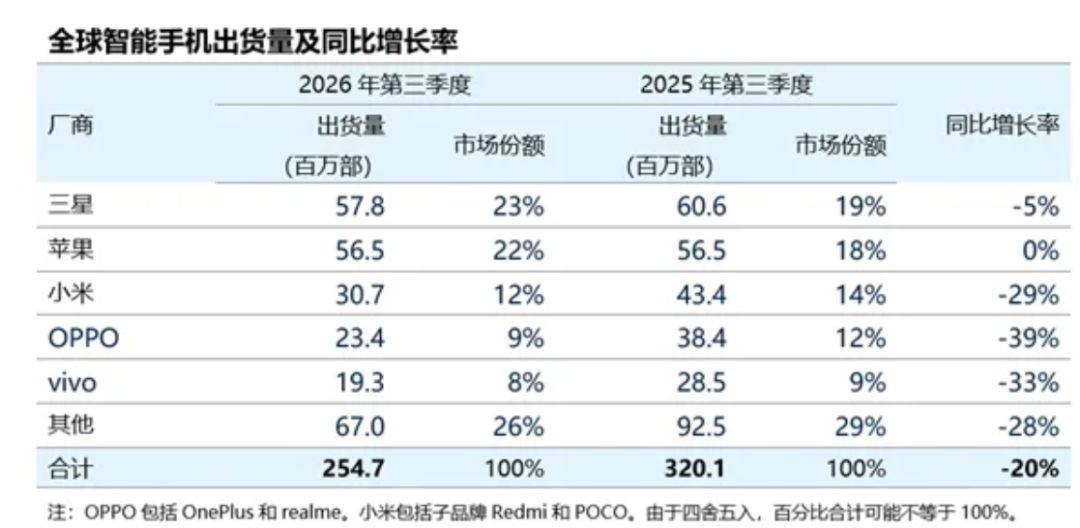
拳头产品iPhone方面,iPhone17系列在商业周期尾端仍然受到欢迎,新出的iPhone18pro系列整体牙膏有限,iPhone duo面临争议(本机型不在此财报季),但苹果出货量几乎没有变化,在全球依旧拿下了22%的份额,也是首次在第三季度份额上升到20%,同比去年提升4个百分点,继续稳居第二,也表现出其用户的忠诚,产品力的改善等。
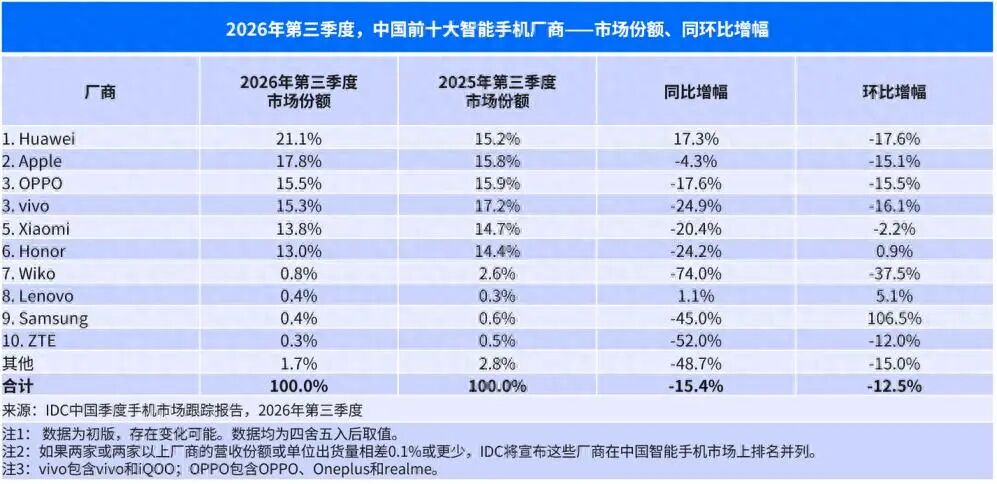
在中国市场,苹果出货量同比下跌4.3%,但显著好于大盘的跌15.4%,继续位居第二,不过因为前置发力的原因,环比下跌较多,和**差距也拉大。好在iPhone18pro和iPhone duo已经开始发货,尽管毁誉参半,但duo依旧是折叠屏顶流,足够吸睛。
有投资者担忧苹果出货量大增是否会影响毛利,因为存储价格去年年底就开始大幅攀升,苹果会不会陷入出货量越大毛利越低的担忧。目前来看这种情况无需担忧,主要是,目前苹果的存储成本均价整体涨幅有限,且其涨价幅度远大于存储价格攀升——存储上涨约50~100美元,苹果提高了100~200美元的售价,双倍传递给了消费者(笔者OS:库克你太坏了),担心苹果毛利受损,不如担心自己的钱包和等苹果打折再买来得实在。
这里多提几句,为什么笔者不推荐折叠屏?第一,目前苹果乃至其它品牌折叠屏的适配仍然成问题,日用和办公很受影响。第二,任何东西形态都应该是变得极简(此处应有乔帮主点头),折叠屏把手机这个往兜里一揣就行的移动通讯工具变得复杂。第三,目前折叠屏溢价严重,性能也不如更便宜的iPad,面子远大于里子。当然,土豪,预算无上限的随意。
服务收入继续持稳
占比最大的服务方面,业务营收增速有所减少,毛利率整体延续高位。苹果的服务包括Apple Care,Apple Card,Apple Pay和Apple Store系列服务,譬如Music和TV等,算是全方面包围了用户的生活,让给苹果付费成为日常。
不过,跟踪APP store流量的分析师指出,由于换机频率下降,消费者收入承压和通货膨胀,苹果相关服务收入环比降温明显。强美元对苹果的影响也十分显著,这甚至可能拖累苹果服务增速2.5个百分点,到10%下方。华尔街投行十分关注这个项目,认为这可能是苹果股价下跌的催化剂之一。
更多分析认为,苹果的生态和设备数量的增多、AI服务的推进、更多消费者愿意享受有关售后服务等都提振了其营收和利润率。此外,to C端的AI铺开让相关的配套需求增长,生态成了苹果在AI时代最大的优势。巴菲特此前指出,苹果有类似可口可乐一样的护城河,类似必需消费品——在AI时代,这家巨头通过完整的软硬件生态,更加有力证明了这一论断。尽管C端客户目前对LLM的付费意愿不高,但在购买硬件本地部署各种Agent的时候付费意愿较高,苹果再次置身事外,在AI军备竞赛时坐收渔翁之利。
其它硬件争议增加
此前Mac家族因为国补而出圈,近几个季度又由于本地部署AI和openclaw而大受欢迎。据笔者调查发现,许多消费者选择购买Mac Studio、Macbook或者Mac mini来部署AI大模型,甚至在闲鱼上有许多加钱出Mac mini主机的卖家。
在部署和运行大模型上,苹果有以下优势:1.本地部署,无需上云,保护隐私;2.M系列处理器同一内存,从GPU到CPU统一调度;3.能耗比优秀,Mac满载最高也仅100W,而其它PC可能高达300W,续航也远不如Mac。综上,如果要在本地部署和运行大语言模型,Mac无疑是最佳选择。
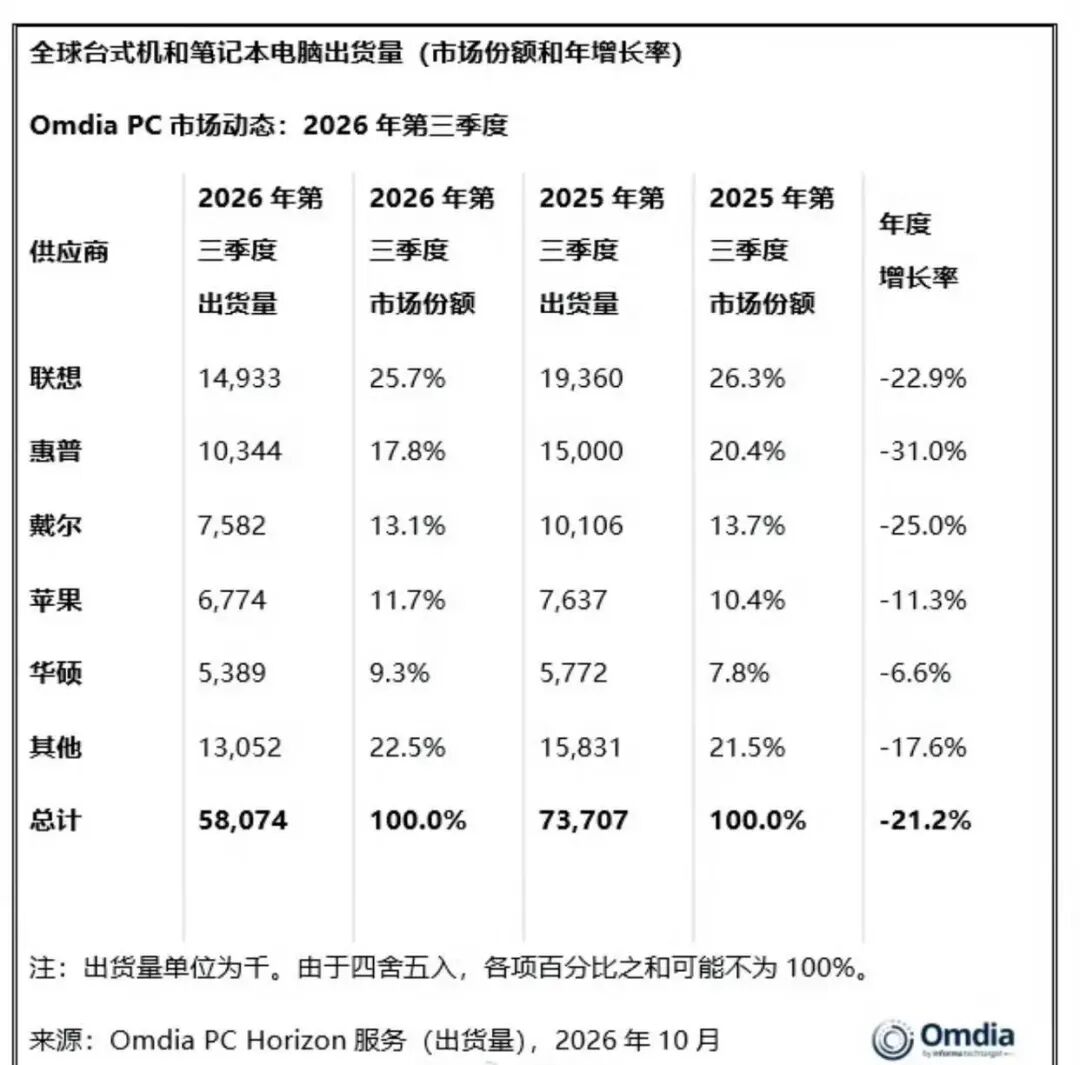
当然,存储涨价的影响无需赘述。第三方数据显示Mac第三季度出货量同比跌11.3%,不过依旧高于全球PC的跌21.2%,继续强于大盘,份额提升到了11.7%,再创新高。
iPad的高频数据则较为一般。笔者的调查和网站高频数据显示,消费者在去年已经购买了M5的iPad Pro,对其它的iPad兴趣不大,许多网站出货量出现了明显的同比下滑。
此外,苹果近期频繁更新iPad和Mac产品线,甚至出现了触屏的MacBook,整体产品花哨且高价,这让笔者觉得实在有些无语。可以说,特努斯虽然专攻硬件,但如此多的产品线,一点也不简洁,且许多产品昂贵,意义不大,对于消费者和股东来说,都不是好消息。
投资建议
-
我们预期苹果本次营收1150亿美元,净利润305亿美元,均略高于市场预期;然而,苹果的指引可能继续不及预期,引起市场担忧。
-
预期Q3毛利率为48.5%,基本符合预期。目前来看,主要是涨价和主打pro机型提高了毛利。
-
预期苹果今年服务业务营收同比增速下滑到11%~13%的水平,毛利率维持在75.5%左右,有所承压。
-
估值方面,其PE已经达到41倍,处于历史最高水平;在大量避险资金买入后,可能会有一些踩踏。
-
我们设定其Q4末目标为365美元,对应周五收盘价上涨空间不算太大,中短期投资价值偏低。
其它上市公司的财报前瞻、交易策略,全球数据点评,最新外资深度报告都已经更新,欢迎各位加入讨论。
(笔者持有苹果股票。)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
