


国产算力公司狂飙增长1800%
美东时间10月30日,美股遭遇黑色星期五,纳指下跌2.86%,创6月5日以来最大单日跌幅;英特尔重挫28.58%,创下四十多年来第二大单日跌幅,仅次于1974年7月5日的29.9%。前一天,谷歌已经跌过12.64%,市值蒸发近5000亿美元。
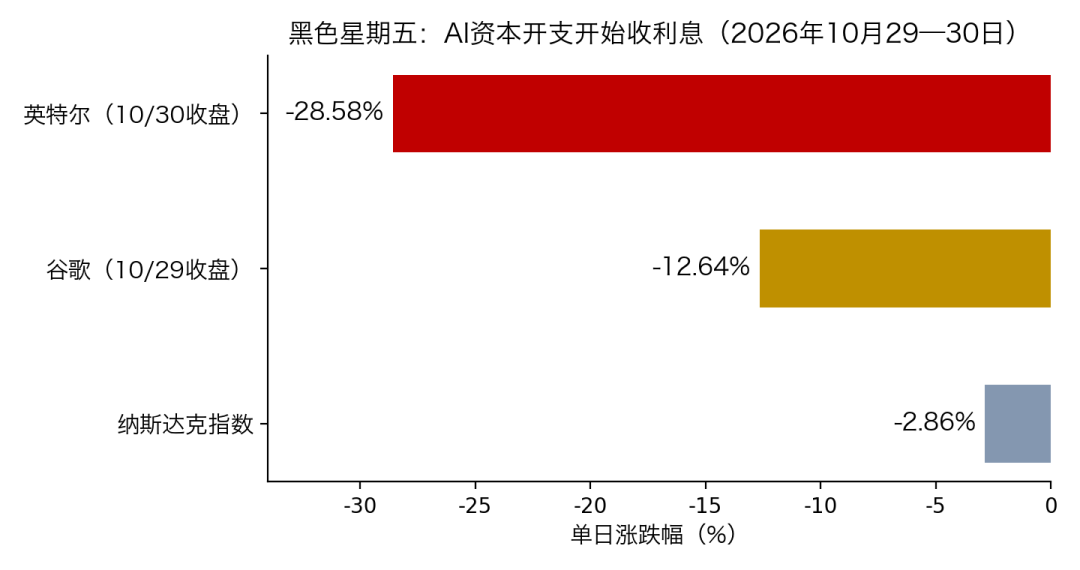
这两天的下跌原因有一个共同的名字:AI资本开支。
谷歌单季资本开支513.55亿美元,同比翻了一倍还多,自由现金流罕见地流出90.65亿美元;英特尔三季度营收其实超出了预期,但管理层预警2027年无法转正自由现金流,债券市场立刻用创纪录的CDS利差回应。
太平洋对岸,A股刚刚收官的三季报。
国产GPU第一股摩尔线程,在财报里写下了上市以来第一个盈利的季度。
星空君把这两件事放在一起看,想讨论的是一个绕不开的问题:AI产业的泡沫,究竟有多大。
1
市场开始收利息了
过去两年,AI行情有一条默认规则:只要投入,就是利好。这个规则在这个财报季被改写了。
10月29日,谷歌交出一份营收增长25%的成绩单,云业务增速冲到103%,两个数字单拎出来都足够漂亮。
但市场看的是,搜索广告增速从19%滑到17%再滑到12%,自由现金流为负90.65亿美元,资本开支同比翻一倍。谷歌母公司单日收跌12.64%,上市22年最惨的一天。
资金的去向上,谷歌重挫的当天,礼来上涨6.57%创出历史新高,生物医药板块整体走强,医疗、金融、能源板块普遍收涨,部分避险资金涌向美债。周四纳指收跌1.38%,压力给到次日。
10月30日轮到英特尔,三季度营收165.13亿美元,同比增长21%,超出市场预期,四季度指引却比市场预期低了10亿到20亿美元。
CFO给出的量化判断是,内存涨价压制了PC采购,2026年全球PC出货预计下降约12%,2027年还要再降10%;公司2027年无法实现正自由现金流。
当天股价跌去28.58%,其5年期CDS利差创出历史新高。
债券市场和股票市场在同一时刻给同一家公司重新定价,这种情况不常见。
当天还有亚马逊,过去12个月自由现金流净流出423.57亿美元,而三个月前这个数字还是76.04亿,一个季度放大了5.6倍。
四大科技巨头今年的资本开支合计逼近7500亿美元,据测算,到2027年,微软、谷歌、亚马逊、Meta和甲骨文五家公司的资本开支将全面超过自由现金流。
AI基建从消耗自有现金,转向了依赖外部融资。
谷歌今年前三季度的股票回购归零,转为增发124亿美元股票、发行287亿美元债券。微软在同一周宣布计划发债筹资至少250亿美元。
现金奶牛也缺钱了。
2
A股的AI浓度更高
目光转回A股。
前三季度,全部A股归母净利润同比增加3906.46亿元。其中电子行业一家增加了2646亿元,占全市场增量的67.7%。
据Wind统计口径,信息技术板块的营收增速31.95%、净利增速140.25%,把其他板块远远甩在身后。而全市场第三季度单季归母净利润同比下滑11.02%。
前三季与单季的落差说明,增长几乎全部来自AI链条,减速也几乎全部由非AI行业贡献。
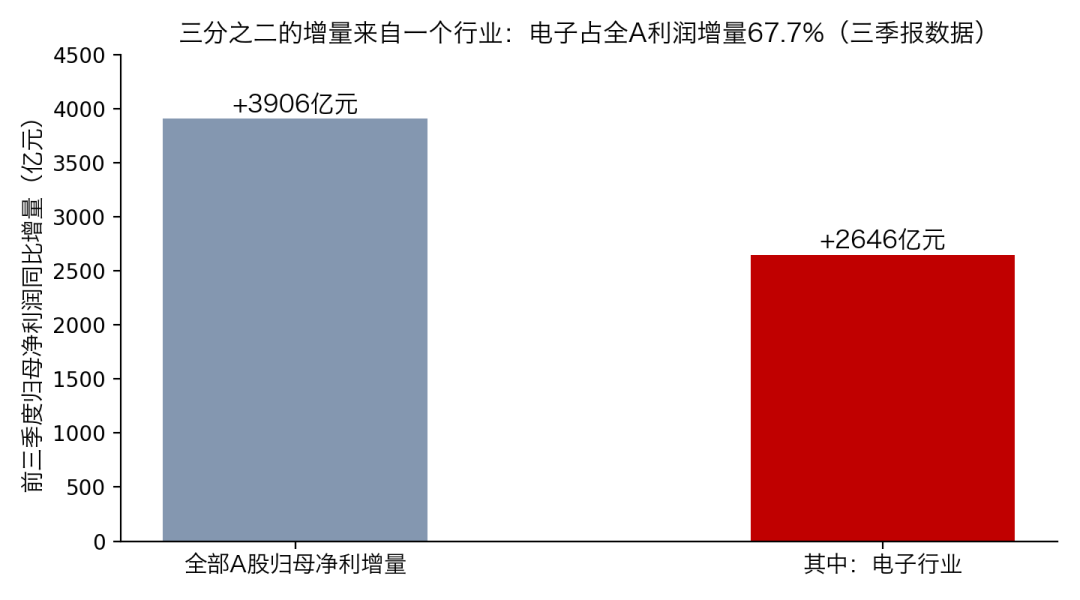
A股利润表对AI产业链的依赖度偏高。
3
摩尔线程扭亏
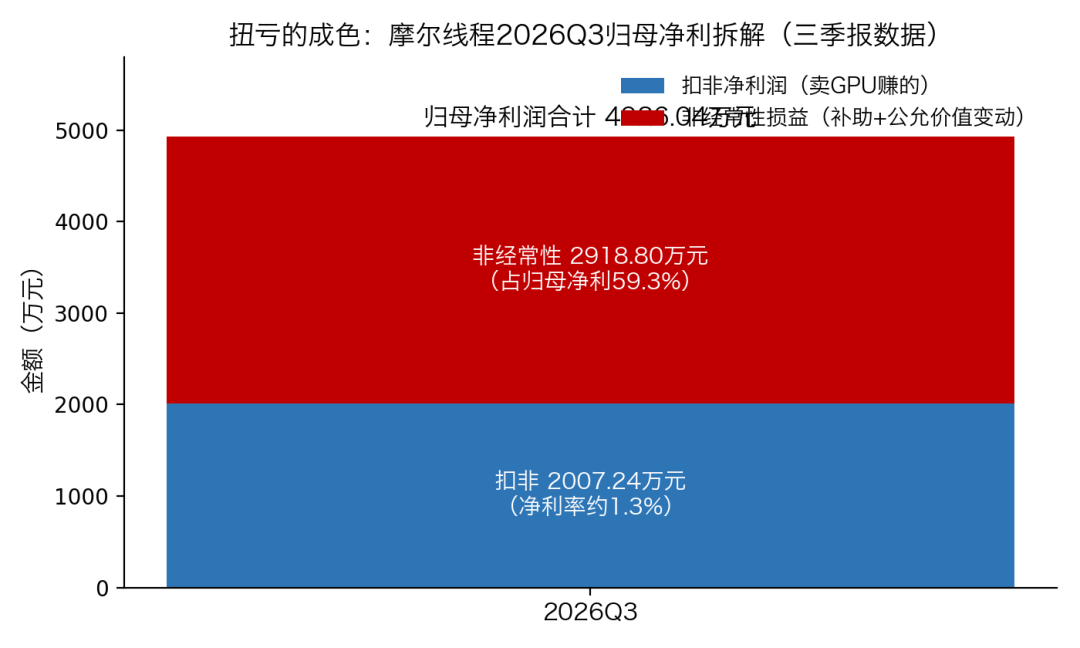
10月28日,摩尔线程发布三季报,第三季度营收15.52亿元,归母净利润4926.04万元,扣非净利润2007.24万元,单季两个盈利口径同步转正,这在公司上市以来还是头一回。
在一片欢呼声里,星空君把这份盈利拆开看。
非经常性损益方面,第三季度,公司非经常性损益扣除所得税影响后合计2918.80万元,占当季归母净利润的59.3%。
分项拆开,金融资产和金融负债公允价值变动及处置损益贡献2997.84万元,政府补助276.96万元。
真正靠卖GPU赚到的扣非净利润2007.24万元,对应15.52亿元营收,扣非净利率约1.3%。
前三季度,非经常性损益合计1.68亿元,其中政府补助9100.09万元、金融资产公允价值变动8949.79万元;同期归母净利润总共3769.73万元,扣非后仍亏损1.31亿元。
事实是,公司前三季度的利润表之所以能转正,靠的不是主营业务的盈利,而是补助和投资收益。
如果把这两块剥掉,前三季度的主营仍处于亏损状态。
这不是偷换概念,而是报表阅读的基本功:看利润,先看扣非。
对比研发投入方面,前三季度研发投入13.40亿元,同比增长55.72%,占营收的比重40.75%,2022年以来累计研发投入接近65亿元。
单季5.71亿元的研发支出,对上的只是2007万元扣非盈利,两者的量级差,已经把风险写在了明处。
毛利率53.71%,同比回落8.16个百分点,公司解释是交付结构和战略性备货成本的影响。
这个解释合理,但也说明规模扩大暂时还没有换来更强的定价能力。
1.3%的扣非净利率说明,它距离凭主营业务稳定赚钱还有相当长的路,宣告盈利时间表比原计划提前一年,这个表述在市场层面引发的影响,远超过利润数字本身的含金量。
真正长期的考验在软件生态,卖硬件是一锤子买卖,想让收入可持续,得靠开发者扎根在自己的软件栈里,这类建设的回报周期要以十年为单位计算。
4
警惕泡沫,不等于否定产业
星空君想避免的另一个极端,是把泡沫直接等同于骗局。
需求是真的,谷歌云一个季度增长103%,说明企业客户对算力的采购没有减速;国内三大运营商、互联网大厂的智算采购在按计划推进,国产芯片的导入从试用走向规模化部署,这是调研里可以验证的事实。
资本开支和云收入之间天然存在12到18个月的时滞,数据中心从通电到上架调试需要时间,过去一年几千亿美元的投入,大部分还没进入产出期。现在就宣判AI投资无法收回,证据不足。
-END-
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
