


同景新能源:跟踪支架打底,浸没式储能与风电新业务尚待放量
同景新能源(08326.HK)是港股GEM的光伏配套厂商,传统根基是光伏跟踪支架、柔性支架,同时做光伏电站EPC、运维、电站智能化平台,山地、水面光伏的特殊支架方案是它过去的差异化卖点,近年往浸没式储能、风电配套装备延伸,搭起风光储的叙事框架。
最新年报的反差很明显,营收大幅缩水,但毛利率反而有所修复,归母净利润大幅回落。收入下滑主要是国内光伏装机节奏放缓,支架与EPC订单收缩,项目交付变少;毛利抬升来自产品结构优化,高附加值跟踪支架占比提升。它的现金流还算稳健,当期经营现金流为正,相比很多垫资很重的光伏工程商,资金面压力相对可控,但整体营收体量萎缩,原有主业的增长动能已经明显减弱。
浸没式PACK储能是现在市场最关注的主线,和普通风冷、液冷路线做区分,主打电芯浸没绝缘冷却液散热,降低热失控风险,瞄准工商业、光伏配套储能场景,还同步研究压缩空气储能。这条路线概念辨识度高,但目前还处在客户验证、试点项目阶段,批量供货规模很小,还没有形成稳定的收入支柱。另外公司新增风电配套业务,依托光伏结构、控制算法的积累,开发陆上、近海风电配套设备与运维系统,同样属于远期布局,短期贡献有限。
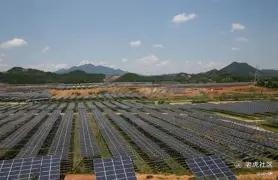
支架业务本身的竞争格局也不轻松,国内支架厂商扎堆,固定支架价格战持续挤压利润,它的优势集中在复杂地形场景:山地多点联动跟踪支架、大跨度柔性支架、水面漂浮支架,适配常规厂商不好落地的项目,这类场景溢价更高,但市场容量本身有限,订单波动大。智能运维平台叠加AI监控,用来提升电站发电效率,更多是配套增值,很难单独收费。
盘面流动性偏弱,属于典型GEM小盘新能源标的,股价跟着光伏装机、储能催化、储能新技术消息脉冲。资金分歧很清晰:跟踪支架在复杂地形场景有差异化优势,但行业周期属性强,国内光伏投资波动直接影响订单;浸没式储能安全卖点突出,不过储能赛道内卷激烈,新技术验证周期漫长,良率、成本、客户认证都存在不确定性。
后续跟踪分两条主线。短期看跟踪支架、EPC新订单的签约交付,观察毛利率能否稳住,收入有没有止跌回暖;中长期重点盯浸没式储能系统的试点落地、批量订单转化,以及风电配套业务的客户拓展。如果浸没式储能顺利拿到大批量项目,业务结构完成切换,估值逻辑会从光伏支架厂商转向储能配套厂商;倘若新业务推进缓慢,业绩就会持续跟随光伏周期起伏,行情大多是题材驱动的短线反弹$同景新能源(08326)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
