


苹果26Q3财报点评:业绩略超预期,毛利再次承压
苹果季报略好于预期,毛利和指引预期中不及预期,内存大涨价的逆风持续,且硬件持续铺开,缺乏亮点。近期苹果被视为AI避险股,所以在不及预期的指引后股价显著下降。
展望未来,我们认为苹果仍然把持着AI的C端入口,未来会被继续定义为AI生态股,迎来范式估值转变。然而,目前苹果的硬件乏善可陈,服务也有所承压,需要更多的突破创新。现在股价偏高的估值也让笔者这个果粉觉得,目前投资价值并不高。
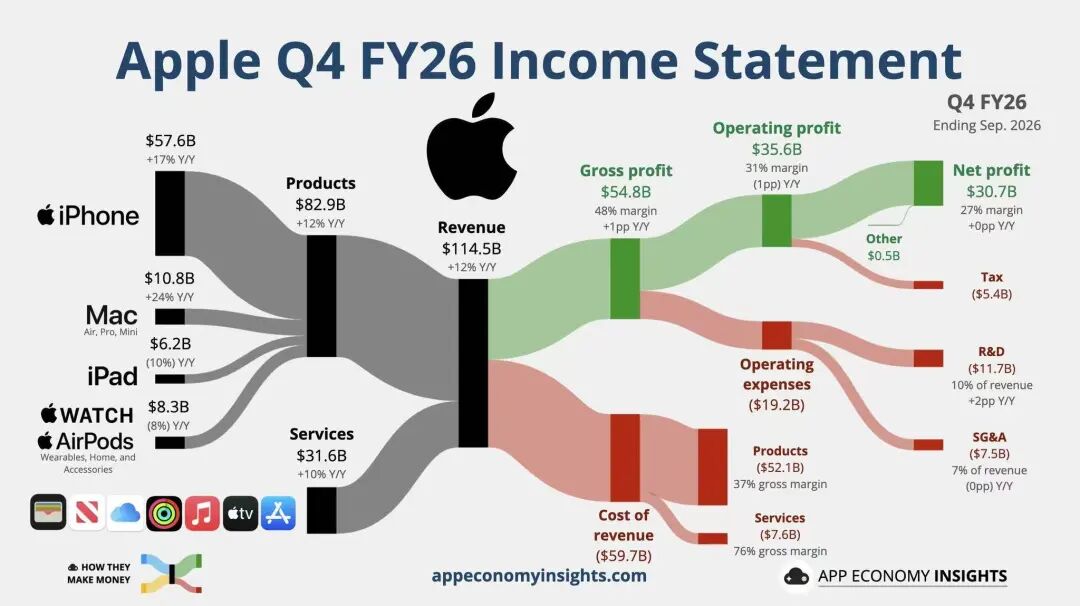
具体来看,苹果2026三季报(26FYQ4)主要财务数据如下:
01
利润表现
-
营业收入1144.77亿美元,同比增11.72%,略好于市场预期的1135亿美元;
-
净利润307.11亿美元,同比增11.81%,扣除退税后为295亿美元,略高于预期的290亿美元;
-
稀释后每股收益EPS为2.1美元,同比增13.5%,扣除关税退税后为2.05美元,略好于预期的1.99美元;
-
毛利率为46.9%,不及预期的47.5%,净利率为26.8%,也维持在较高位置(均剔除了关税退费)。
02
业务关键数据
-
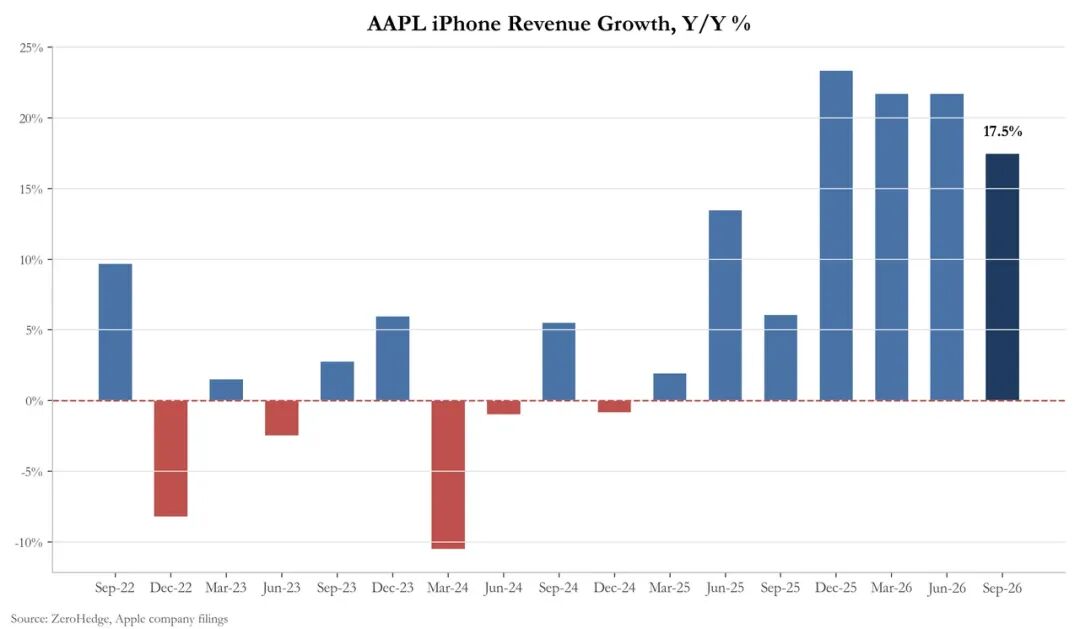
iPhone营收575.83亿美元,同比增17.46%,略高于预期的565亿美元;
-
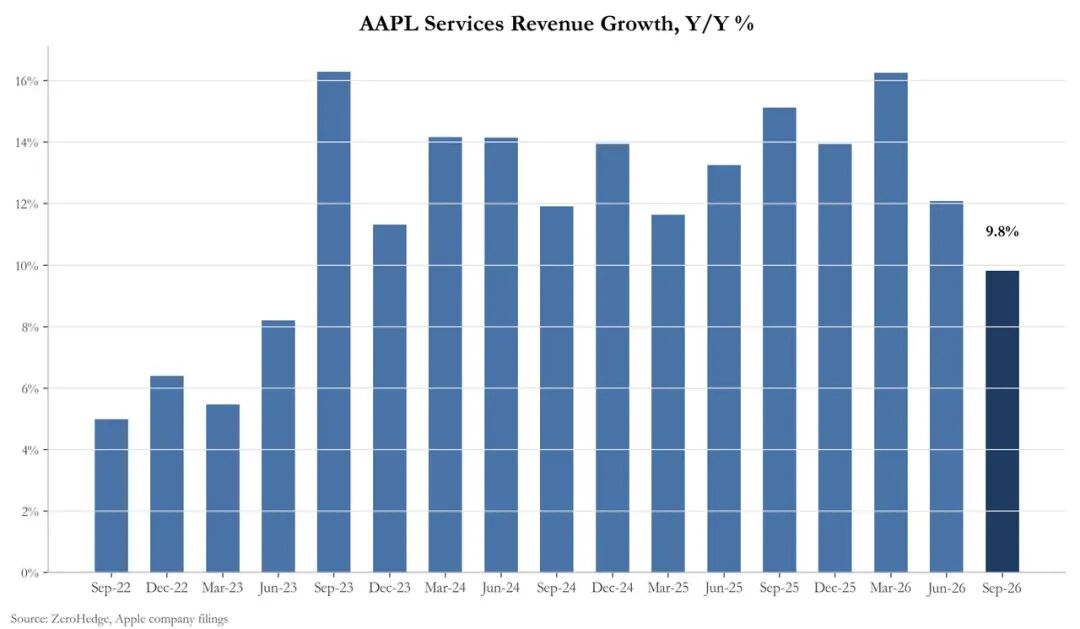
服务营收315.73亿美元,同比增9.82%,略低于预期的318亿美元;毛利率约为76%;
-
Mac营收107.92亿美元,同比大增23.68%,iPad营收同比跌10.4%,可穿戴营收同比跌7.9%;
-
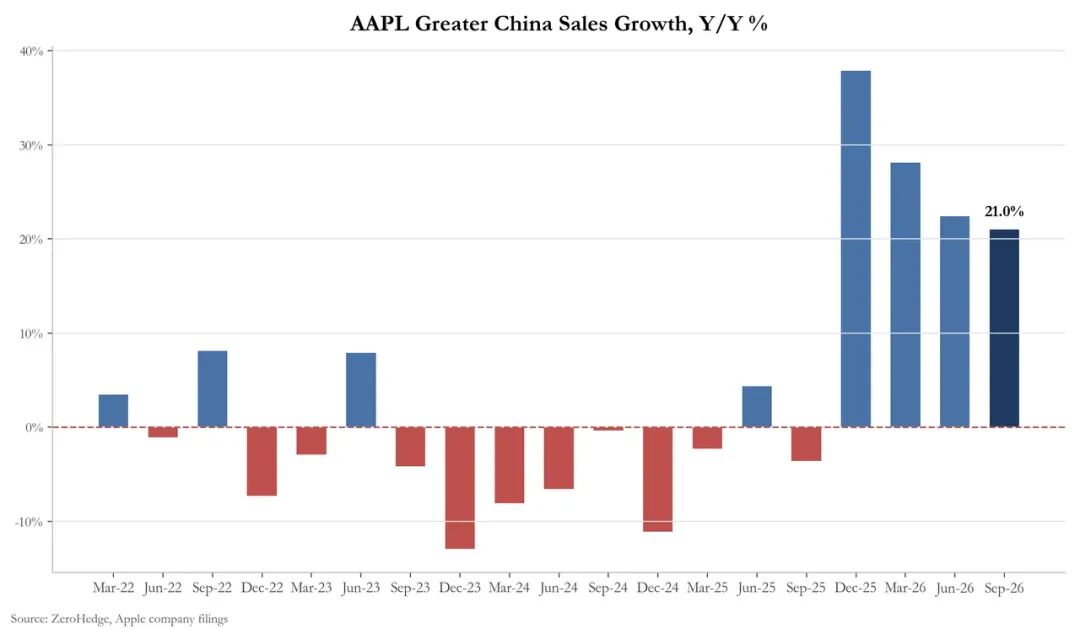
大中华区营收175.39亿美元,同比增21%,但依旧不及预期的185亿美元;
-
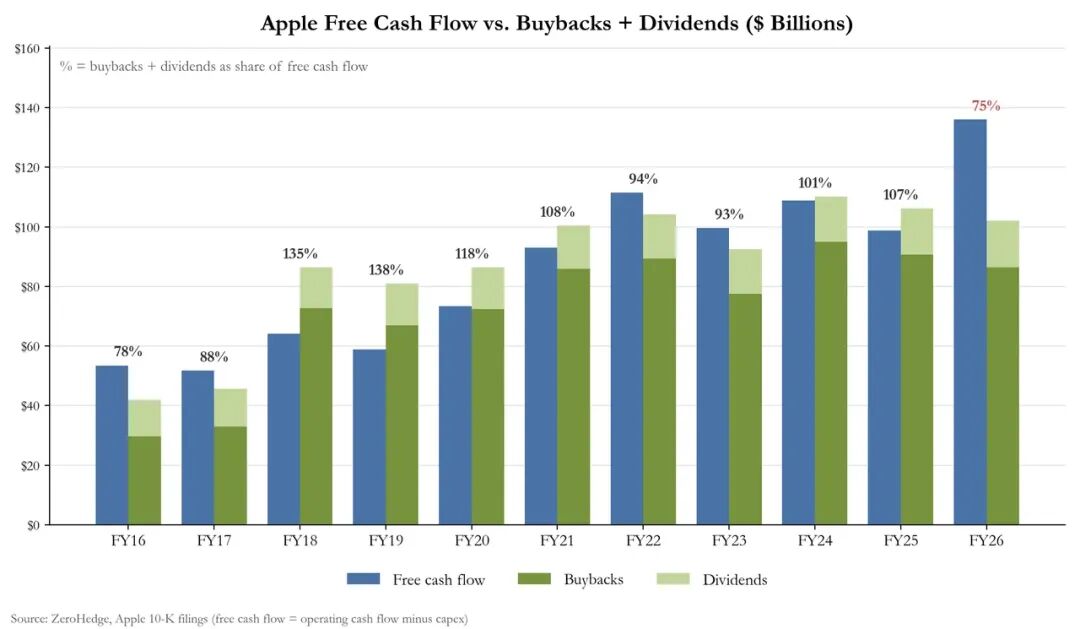
自由现金流约为250亿美元;
-
本季度通过支付股息和回购共返还股东现金和等价物共320亿美元,其中回购280亿美元,派息40亿美元,股息维持在0.27美元/股。
03
业绩指引
-
预期Q4营收同比增约7%~10%,低于市场预期的增8%~12%;
-
预期服务营收同比增8%~9%,低于预期的11%~14%;
-
预期Q4毛利率45.5%,低于预期的47.5%;
-
预期Mac和iPhone遭遇先进芯片产能供应瓶颈;
-
预期存储涨价对毛利持续带来不利影响。
总的来说,苹果本季度财报符合预期,但由于毛利率承压+指引不及预期+避险资金挤兑,盘前依然出现了显著下跌。
当然,这种抛售也并非完全没有基本面,只是在全市场跷跷板寻找稀缺标的的情况下,苹果被华尔街追捧为AI避险股,偏低的开支,较高的FCF、回购分红,都让这家公司的消费属性凸显,也体现了伯克希尔的智慧。但是对于投资者来说,目前的股价较高,需要警惕。
苹果智能在中国和阿里千问联合推出,但周围人反馈一般,都觉得这个不会对销量有特别的提振,产品力和性价比更为重要。
特努斯的首秀确实不算太好,这也是库克担任董事长的原因之一。目前,苹果很多权力依旧由库克把持,确保公司在过渡和宏观冲击下平稳运行。消费电子在存储大涨价环境下,确实是有点难。
笔者试再拆解一些财报要点如下:
-
iPhone售价继续上行。据笔者援引的数据,iPhoneQ3出货量同比基本持平(部分口径下滑约2%),营收同比增17.5%,ASP增速和营收增速接近,显然在全球手机承压情况下苹果仍能保证单价提高。下一个季度,随着苹果只剩下pro和duo机型,预期平均售价还会继续提高。
-
服务有所承压。本季度服务业务营收略低于预期,毛利率不变,显示苹果的现金奶牛遭遇了一些压力。有几个分析如下。监管蚕食抽成:欧盟DMA、美国反垄断诉讼、中国区App Store标准佣金从30%降到25%(2026年3月生效),都在压缩佣金基数;头部App绕开抽成:以ChatGPT为代表的大流量应用开始引导用户去官网直接订阅,避开苹果15%–30%的通道费;AI智能体悖论:AI Agent一旦成熟,用户直接在对话框里完成购票、订餐、打车,App Store的流量入口价值会被削弱——这是服务业务最大的中长期变量。
-
Mac单价大增。据第三方数据,第二季度Mac出货量同比跌11.3%,但营收增速为23.7%,ASP大增39%。据笔者统计和特努斯介绍,MacBook Air、Mac mini乃至Mac neo占据了出货量大头,Mac Studio、Mac Pro等高端旗舰也在加快出货,提振了苹果的Mac市场。
-
存储使得毛利显著承压。本财季公司毛利率环比显著下跌,下一财季会继续下滑,仅剩下45.5%,也是2023年中以来最低(全球加息潮+中国区衰退)。笔者估测,苹果下一财季营业利润甚至可能出现同比下滑。
总结:本次苹果财报符合预期,指引miss,在高估值情况下没有达到市场的高要求,再次遭到抛售。
当然,最重要的还是其估值偏高,资金拥挤。目前,苹果PE高达40倍,但增速也只有10%~20%,PEG显著偏高,只能用必需消费+轻奢+避险给估值,反而不适用于科技股的高估值。不过,有很多投资者依旧看好苹果,认为在未来,不管是AI to C还是泡沫破裂,这家公司都会受益。
笔者认为,基于硬件性能、生态优势、以及在AI的早期布局,苹果在未来仍有较大的想象空间。尽管目前苹果似乎仍是不紧不慢,但后续随着AI大模型在端侧的部署和轻量化,苹果或延续苹果服务这一收租模式,对大模型公司和用户两头抽成。
我们给予其Q4目标价为360美元,上涨空间不算特别大,对应PE约为37~40x,处于很高的水平,这是考虑了避险溢价后的情况。
我们认为,在人人都有随身大模型的时代,这家消费电子巨头仍可以凭借设备数量,完整生态和高端客户群,在后续AI应用爆发期迎来货币化的机会和享受红利。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- Blackland·11-04太贵了点赞举报