


A股IPO周报(1027-1102)
一、IPO核心概览
2026年10月27日至2026年11月2日,A股IPO市场整体呈现“辅导端稳步扩容、审核端以问询为主、发行端单企落地”的格局。
辅导端方面,该周新增上市辅导备案公司9家,覆盖四川、湖南、江苏、广东、上海、山东、北京、湖北等8个省市,行业分布涉及畜牧业、非金属矿物制品业、有色金属冶炼和压延加工业、计算机通信和其他电子设备制造业等,其中明确拟上市板块的3家企业均指向北交所,反映出中小企业登陆北交所的意愿持续活跃。
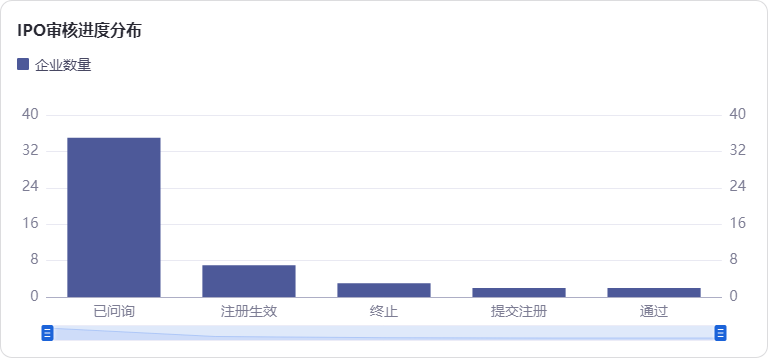
申报审核端方面,该周共有51家IPO在审企业更新审核进度。其中,已问询企业数量最多,达36家,占比70.59%;注册生效企业7家,占比13.73%;提交注册企业2家;通过上市委会议企业2家;终止企业3家。整体审核节奏以问询反馈为主,注册端保持有序输出。
发行端方面,该周仅有天元重工(920306.BJ)1家公司完成IPO发行上市,登陆北交所,发行价格为4.48元/股,实际募资规模与计划募资规模一致。从市场表现来看,天元重工首日表现亮眼,开盘价较发行价上涨173.66%,收盘涨幅达120.54%,成交均价涨幅为150.95%,显示出市场对该股较强的申购热情与首日定价的折价空间。
二、IPO发行动态
1. IPO发行情况
该周A股市场共有1家公司完成IPO发行上市,具体情况如下表所示:
|
公司代码 |
公司名称 |
省份 |
上市日期 |
发行价格 |
所属行业 |
上市板块 |
发行数量(万股) |
计划募集资金(亿元) |
实际募集资金(亿元) |
累计询价区间 |
|
920306.BJ |
天元重工 |
四川省 |
2026-10-29 |
4.48 |
- |
北证 |
- |
- |
- |
- |
2. 该周IPO募资情况
该周仅天元重工1家公司完成发行上市,其发行价格为4.48元/股。由于数据源中未披露该公司的发行数量、计划募集资金及实际募集资金具体数值,无法对该周IPO计划募资总规模和实际募资总规模进行精确汇总。从现有数据来看,该周IPO发行端整体体量较小,属于单周单企发行的清淡节奏,与前期多企集中发行上市的活跃期相比,该周发行市场明显收缩。
3. IPO定价与估值情况
天元重工发行价格为4.48元/股,数据源中未披露其累计询价区间及首发时所属行业市盈率,因此无法对该公司的定价区间合理性及发行市盈率与行业市盈率的对标情况进行量化分析。
从首日市场表现来看,天元重工开盘价12.26元/股,较发行价上涨173.66%,收盘价9.88元/股,较发行价上涨120.54%,成交均价11.24元/股,较发行价上涨150.95%。
首日开盘及收盘涨幅均超过100%,表明发行定价相对市场预期存在较大折价空间,市场资金对该股的追捧力度较强,定价或未充分反映市场供需关系。
4. IPO市场表现与回报
该周上市企业共计1家,为北交所上市的天元重工。其上市后市场表现核心指标如下:
|
公司名称 |
上市板块 |
发行价(元) |
首日开盘价(元) |
首日收盘价(元) |
首日成交均价(元) |
开盘涨跌幅(%) |
收盘涨跌幅(%) |
均价涨跌幅(%) |
上市5日收盘价(元) |
上市5日涨跌幅(%) |
|
天元重工 |
北证 |
4.48 |
12.26 |
9.88 |
11.24 |
173.66 |
120.54 |
150.95 |
- |
- |
天元重工首日开盘涨幅高达173.66%,收盘涨幅回落至120.54%,但仍处于较高水平,首日成交均价涨幅为150.95%,表明该股在上市首日经历了高开后的部分回吐,但整体持有回报依然丰厚。
由于上市5日数据尚未披露,其短期持续性表现有待后续观察。单从首日表现来看,天元重工在发行定价上留出了较大的市场空间,投资者申购收益显著。
三、IPO辅导动态
1. 该周上市辅导公司清单
该周新增上市辅导备案公司共计9家,无退出辅导公司。具体清单如下:
|
公司名称 |
省份 |
辅导备案日期 |
所属行业 |
拟上市板块 |
|
四川圣迪乐村生态食品股份有限公司 |
四川省 |
2026-11-02 |
畜牧业 |
- |
|
长沙百通新材料科技股份有限公司 |
湖南省 |
2026-11-02 |
非金属矿物制品业 |
北交所 |
|
江苏华兴光电科技股份有限公司 |
江苏省 |
2026-11-02 |
- |
- |
|
河源富马硬质合金股份有限公司 |
广东省 |
2026-11-02 |
有色金属冶炼和压延加工业 |
北交所 |
|
上海阶梯医疗科技股份有限公司 |
上海市 |
2026-11-02 |
- |
- |
|
山东益大新材料股份有限公司 |
山东省 |
2026-10-30 |
非金属矿物制品业 |
- |
|
北京辉羲科技股份有限公司 |
北京市 |
2026-10-28 |
- |
- |
|
珠海菲高科技股份有限公司 |
广东省 |
2026-10-27 |
计算机、通信和其他电子设备制造业 |
北交所 |
|
湖北航聚科技股份有限公司 |
湖北省 |
2026-10-26 |
- |
- |
从辅导备案时间分布来看,11月2日为备案密集日,当日新增辅导备案4家,占该周新增辅导总数的44.44%;10月27日至10月30日期间新增5家,节奏相对均匀。
2. 该周辅导公司维度分布统计
按地区分布:
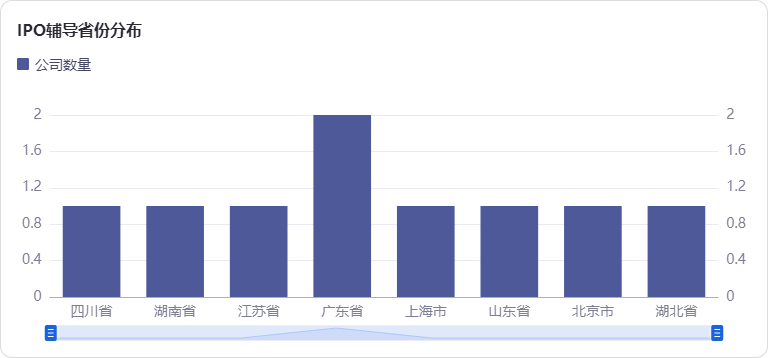
该周新增辅导备案公司覆盖8个省份,区域分布较为分散。其中,广东省和四川省各新增2家,并列第一,各占该周新增辅导总数的22.22%;其余省份(湖南省、江苏省、上海市、山东省、北京市、湖北省)各新增1家,占比均为11.11%。广东省作为制造业大省,持续保持IPO后备力量的稳定输出;四川省则依托畜牧业(圣迪乐村)和非金属矿物制品业(益大新材料)等特色产业,形成差异化辅导储备。
按辅导机构分布:
该周9家新增辅导公司分别由8家券商担任辅导机构。其中国泰海通证券承接2家项目(长沙百通新材料、河源富马硬质合金),占比22.22%,位居首位;中信建投证券、广发证券、华泰联合证券、中德证券、中信证券、东方证券、长江证券承销保荐各承接1家。头部券商在辅导端的项目获取较为均衡,未出现高度集中的态势,市场集中度相对分散。
按律师事务所分布:
该周新增辅导公司共涉及7家律师事务所。其中,北京市中伦律师事务所服务2家(上海阶梯医疗、山东益大新材料),占比22.22%;北京德恒律师事务所服务2家(珠海菲高科技、湖北航聚科技),占比22.22%;其余律所(北京市金杜律师事务所、湖南启元律师事务所、江苏世纪同仁律师事务所、广东华商律师事务所、北京市竞天公诚律师事务所)各服务1家。法律服务机构的市场分布同样较为分散。
按行业分布:
该周新增辅导公司中,非金属矿物制品业有2家(长沙百通新材料、山东益大新材料),占比22.22%;畜牧业、有色金属冶炼和压延加工业、计算机通信和其他电子设备制造业各1家,占比均为11.11%;另有4家所属行业未披露。从已披露行业来看,新材料领域(非金属矿物制品、有色金属)成为该周辅导备案的亮点方向,与当前资本市场对先进材料、高端制造的政策导向相契合。
四、IPO申报与审核进展
1. 该周新增IPO申报公司信息
该周无新增“已受理”状态的IPO申报公司,即该周无新受理的IPO申报企业。从数据源来看,所有更新审核进度的企业均处于已问询、提交注册、注册生效、通过或终止等后续审核阶段,未有新企业进入受理通道。
2. 该周IPO审核结果汇总
该周共有51家IPO在审企业更新了审核进度,各审核状态分布如下:
已问询(36家): 广东龙行天下科技股份有限公司、浙江凯瑞博科技股份有限公司、江西云眼视界科技股份有限公司、深圳市海明润超硬材料股份有限公司、北京金万众机械科技股份有限公司、浙江胜华波电器股份有限公司、广东正扬传感科技股份有限公司、青岛力克川液压股份有限公司、安佑生物科技集团股份有限公司、浙江阿波罗运动科技股份有限公司、江苏星基智造科技股份有限公司、长虹塑料集团英派瑞塑料股份有限公司、苏州铁近机电科技股份有限公司、幺麻子食品股份有限公司、福建帝盛科技股份有限公司、苏州贝昂智能科技股份有限公司、北京华电光大环境股份有限公司、嵊州陌桑高科股份有限公司、湖北睿信汽车电器股份有限公司、珠海展辰新材料股份有限公司、深圳市邦正精密机械股份有限公司、浙江晨泰科技股份有限公司、苏州美昱新材料股份有限公司、怀化亚信科技股份有限公司、北京华脉泰科医疗器械股份有限公司、宁波赛维达技术股份有限公司、铁岭贵鑫环保科技股份有限公司、浙江越新科技股份有限公司、上海隐冠半导体技术股份有限公司、青岛武晓集团股份有限公司、弥费科技(上海)股份有限公司、广州腾龙健康实业股份有限公司、江苏神州半导体科技股份有限公司、合肥昊翔智能科技股份有限公司、福建省金龙稀土股份有限公司、度亘核芯光电技术(苏州)股份有限公司、武汉卓目科技股份有限公司、宁波帅特龙汽车系统股份有限公司。
注册生效(7家): 上海季丰电子股份有限公司、广东邦泽创科电器股份有限公司、烟台九目化学股份有限公司、四川菊乐食品股份有限公司、上海羲禾科技股份有限公司、苏州朗高电机科技股份有限公司。
提交注册(2家): 广东微容电子科技股份有限公司、广东保伦电子股份有限公司。
通过(2家): 上海辛帕智能科技股份有限公司、汉盛(上海)海洋装备技术股份有限公司。
终止(3家): 浙江金连接科技股份有限公司、固力发集团股份有限公司、厦门立洲精密科技股份有限公司。
该周IPO审核呈现以下特征:
其一,已问询企业数量占据绝对主导,占比达70.59%,表明当前在审企业大多处于审核问询反馈阶段,监管层对财务真实性、业务合规性、板块定位契合度等方面的问询力度持续加大,审核节奏以“稳步推进、严把质量”为主基调。
其二,注册生效企业达7家,涵盖科创板(上海羲禾科技)、创业板(上海季丰电子、苏州朗高电机)、北交所(广东邦泽创科、烟台九目化学、四川菊乐食品)等多个板块,显示出发行注册环节保持常态化输出,各板块均有企业完成注册程序,为后续发行上市储备了项目。
其三,终止企业3家,分别为浙江金连接科技(科创板)、固力发集团(北证)、厦门立洲精密科技(北证),终止原因虽未披露,但结合当前监管环境,财务指标不达标、板块定位不符或审核问询中暴露的合规瑕疵是常见诱因。
其四,通过上市委会议的企业2家(上海辛帕智能、汉盛海洋装备),均为北交所企业,表明北交所上市审核通道保持畅通,中小企业上市路径明确。
五、总结复盘
综合该周IPO市场各环节数据,可以提炼以下核心特征:
第一,辅导端区域分散、行业聚焦新材料。 该周新增9家辅导备案企业,覆盖8个省份,区域分布较为均衡,未出现单一区域高度集中的现象。行业层面,非金属矿物制品业和有色金属冶炼等新材料相关领域合计占比超过三成,叠加计算机通信和其他电子设备制造业的辅导备案,反映出当前IPO后备力量在高端制造和新材料方向的集聚趋势。拟上市板块方面,明确披露的3家企业全部指向北交所,进一步印证了北交所在服务“专精特新”中小企业方面的市场吸引力。
第二,审核端以问询为主,注册端保持输出。 该周51家更新审核进度的企业中,已问询企业占比超过七成,说明大量在审企业正处于监管问询的关键阶段,审核把关力度不减。与此同时,7家企业注册生效、2家企业提交注册、2家企业通过上市委会议,各环节有序衔接,审核链条运转顺畅。3家终止企业的出现也提示当前审核对申报质量的要求持续提升,部分不符合要求的企业正被有序清出。
第三,发行端单企落地,首日表现亮眼。 该周仅天元重工1家企业在北交所完成发行上市,发行规模较小,发行市场整体处于阶段性低点。但天元重工首日开盘涨幅达173.66%、收盘涨幅达120.54%,市场表现十分突出,反映出在当前新股供给收缩的环境下,存量新股的稀缺性溢价有所提升,投资者对新股申购的热情依然较高。
第四,从数据到逻辑:市场正处在“存量消化、增量蓄势”的阶段。 辅导端持续新增项目,为未来1-2年的申报审核储备力量;审核端大量企业处于问询阶段,意味着后续注册生效和发行上市的资源池较为充足;发行端单周单企的节奏则更多是阶段性安排的结果。整体来看,A股IPO市场运行平稳,各环节有序推进,在严把准入质量的同时保持了融资功能的正常发挥。
本报告仅供参考,不构成投资建议。投资有风险,入市需谨慎。数据来源:ifind、公开信息
IPO星空 | 专业IPO资讯平台 | 2026年11月3日
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
