


不卖模型卖"地基":多点数智把零售老师傅的经验做成可分成资产
德鲁克有句话我越琢磨越觉得对:“预测未来最好的方法,是把它创造出来。”
这两年AI圈实在太热闹了。豆包日活破亿,妥妥的国民级应用;海外那边各路巨头挤着抢Personal Agent的入口。所有人都在比谁的模型参数大、谁的跑分高,可说实话,我一直有个疑问:模型再聪明,进不了企业的大门,这笔账怎么算?
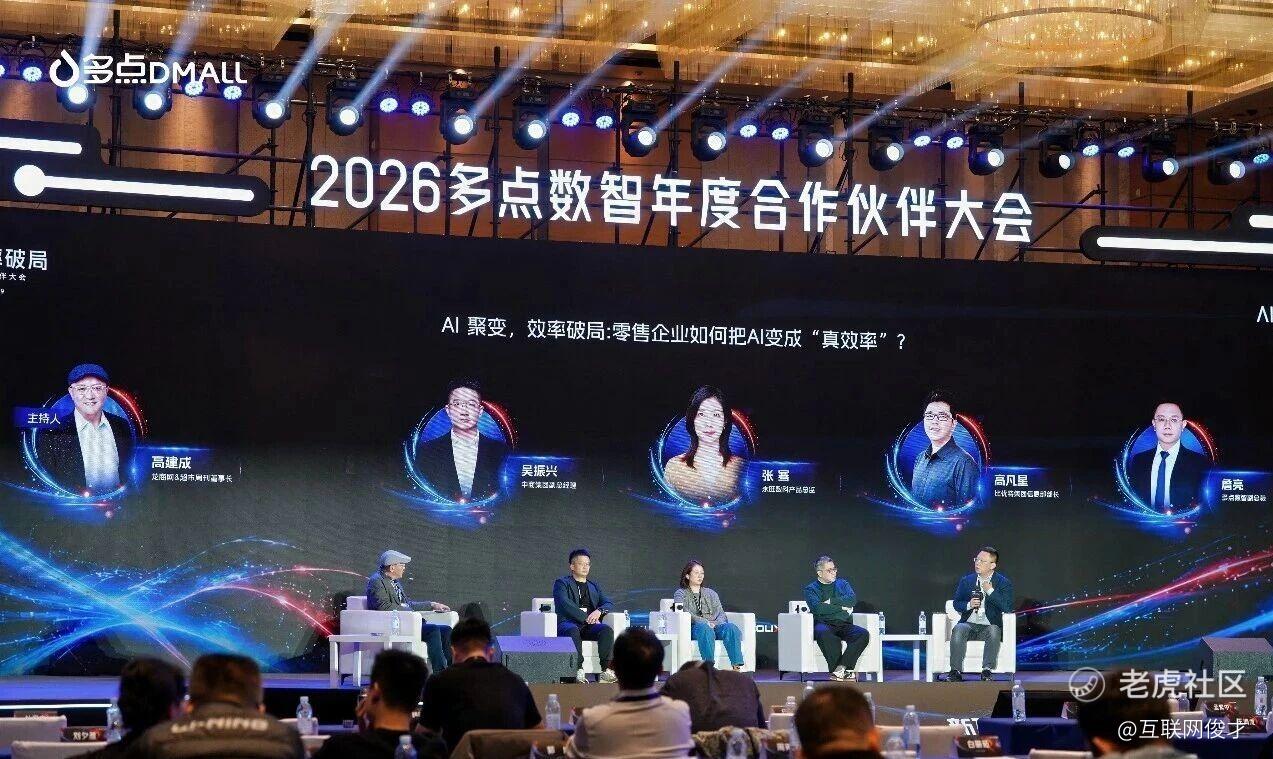
10月29日,多点数智(02586.HK)在沈阳开了2026年度合作伙伴大会,发布了零售AI核心产品“水滴引擎”、零售智能体市场、“百川计划”,外加1亿Dmall Credit免费额度。同一天还有个容易被忽略的消息:多点作为豆包的首批开发者已经完成适配,要在物美超市落地“对话即履约”。消费者对着豆包说句话,选品、下单、配送到家,一条龙跑完。
我们不妨看看,这场大会到底藏着多少真金白银的信息。
这次最值得琢磨的,是多点给自己找的位置
水滴引擎的定位比较特别。
它并不承担训练模型的工作,而是放在模型和企业业务之间,做一套七层架构的企业智能体建设与运营平台。它组织企业资源,把数据、知识、业务规则、系统工具以及员工经验接进统一底座。员工在上层通过智能体查数、分析、辅助判断,底层模型能力可以替换,也可以多家接入。
多点在发布会上说得很直白:模型决定AI聪不聪明,中间层决定AI能不能进业务、数据出不出得去、沉淀的经验归谁。
我个人很认这个判断。
大家想想,模型能力越来越同质化的今天,真正值钱的是什么?是那层贴着业务走的“地基”。这个位置一旦站住,换谁家模型来,都得从它门口过。
核心看点一:智能体市场主打"严选",门槛直接砸到零
水滴引擎配套的玩法有两层,都挺有意思。
智能体市场走的是“适配、验证、复盘”的准入逻辑,不是下载安装就完事。行业经验只给起点,企业必须结合自己的数据口径和审批边界完成适配验证才能上线。
说白了,这是把智能体当员工招,不当软件卖。
同步推出的“百川计划”更有味道:水滴引擎的沙箱、工具和SkillHub向伙伴开放,懂零售的开发者可以把自己跑通的补货方法、生鲜效期规则封装成技能包,通过评测后上架市场、参与分成。
目前水滴引擎上已经在跑数百个零售智能体,覆盖商品、供应链、门店、会员与经营协同五大方向。
我个人觉得这是整场大会最深的一步棋。
中国零售的专业方法,比如生鲜效期管理、品类汰换节奏、排班控损,多少年都装在个体店长和品类经理身上,人一走经验就没了。现在这些东西第一次有了从成本项变资产项的通道。零售AI的竞争逻辑,可能真要从此换轨:不比谁买的模型贵,比谁把经验管得透。
多点数智副总裁张宇那句话很到位:“项目结束,留下企业能力。”
再配上1亿Dmall Credit免费额度,企业“先看看效果再决定投入”的门槛直接归零。这手笔说白了就是用真金白银换零售企业的习惯和信任。
试用免费,但经验一旦沉淀进水滴引擎,换平台的成本可就不低了。妙不妙?
核心看点二:卡位卡得准,C端B端两条线都攥在手里
卡位这事儿,得看硬布局。
多点在国内连锁百强里渗透率25%,管着上万家门店,全球客户近600家。C端入口它占了两头:既是微信AI智能体生态第一批内测合作方,跟胖东来搭了对话式购物测试版;现在又成了豆包首批开发者,物美超市率先落地。
大模型厂商从“流量入口”转“交易撮合方”,推荐商品谁都会,能调库存、能下单、能履约才叫闭环,而闭环最后一公里的主场,恰恰是多点。
用联合创始人兼总裁张峰的话说:“数字化是底座,没有扎实的数据和业务流程,AI很难释放真实价值。
零售AI不是简单的大模型对话,必须嵌入业务系统、支撑经营决策、落地业务动作。”这话没有半点水分,豆包里那句“买点什么”的背后,调的是多点对商品、库存、履约系统的实时决策能力。
B端呢,十大智能体把选品、定价、补货、巡检全链路盖住,上面架一层“多点大脑”D-BRAIN做任务拆解。这套东西的壁垒主要来自万家门店十几年攒下的全栈数据,代码本身并非关键。模型厂商最缺的就是这个,花多少钱都买不到现成的。都说数据是AI时代的石油,多点是自己家里有油田。
往后看,真正的变化可能在收费模式上
以前多点赚软件服务费,一年一单,天花板在那儿。可一旦C端对话式购物跑通,收费模式跟着GMV抽佣,那完全是另一套估值逻辑。
机构测算过,多点AI to C和AI to B的中性收入空间分别是123亿和150亿。它现在一年的收入,连这个数的零头都不到。一边是明晃晃的空间,一边是水滴引擎把企业经验的“复利通道”打开,这两头碰在一起,故事才刚刚开始。
最后落到估值,说实话对不上账
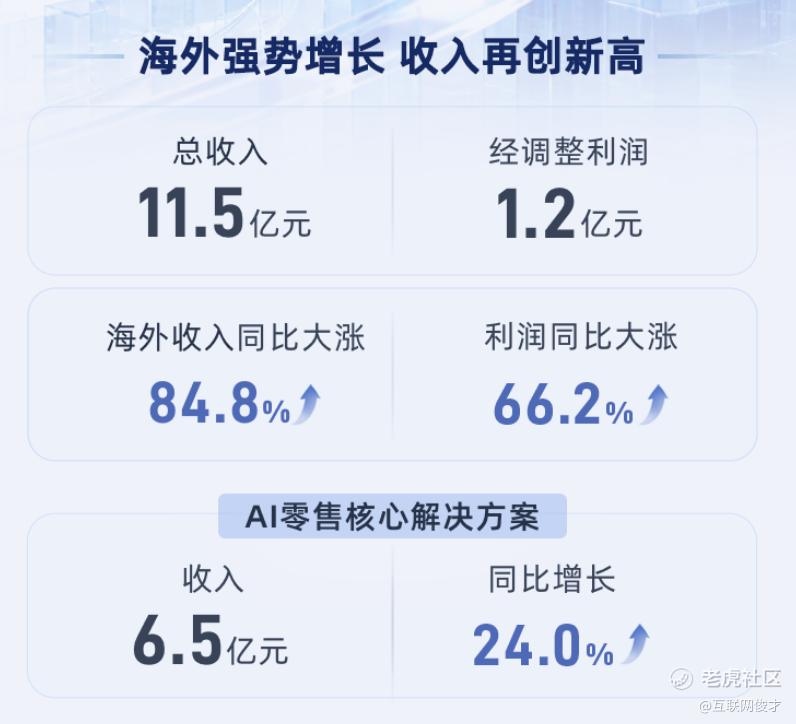
看点硬数据。2026年中报,多点经调整净利润1.18亿,涨了52.7%;AI零售核心解决方案收入6.47亿,涨24%;海外收入更猛,同比涨84.8%。三条线一起往上走,钱是真赚到手了。
估值呢?机构预测2026到2028年归母净利润大概2.51亿、3.51亿、4.49亿,对应PE才16倍、11倍、9倍。利润增速五成以上,又卡在AI Agent的要害位置,就给16倍?说白了,市场还拿它当卖零售软件的老公司看,水滴引擎这层中间层的价值、智能体市场的分成模式,基本没算进去。
还有个信号值得多看两眼:控股股东增持到57.18%,公司自己也在回购。最了解公司的人,已经真金白银表了态。
“市场短期是投票机,长期是称重机。”
1亿额度砸开了零售AI的试用大门,水滴引擎接住了行业里带不走、复制不了的经验,入口、闭环、数据、生态一样不缺。这样一台“称重机”上的分量,各位心里应该有杆秤。好资产不怕等,慢慢等,花儿自己会开。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
