


美10月非农报告前瞻:或显著反弹,强化联储明年加息可能
北京时间明天晚上九点半,美国劳工部将会公布10月非农数据,也是中期选举后第一份非农数据。此前9月非农让人大跌眼镜,而近期美国经济数据持续强劲,华尔街都认为这份非农会录得反弹,且相关结构都会比较鹰派。
目前,市场预期美国10月新增就业5.5~8万人,失业率4.1%~4.2%,薪资增速约2.9%(去年10月前值缺失),劳动参与率61.7%~61.8%。整体来看,数据反弹,美联储12月加息板上钉钉,有一定概率加息50个基点,且明年还有可能继续加息1~2次。
笔者预期美国新增就业约7~10万人,扭转此前颓势;失业率四舍五入后为4.1%,略有下降;薪资增速约为3%,略高于预期;劳动参与率61.7%,小幅走低;就业比例维持在59.2%左右。综合来看,数据可能较为鹰派,让美联储加息阻力更小。
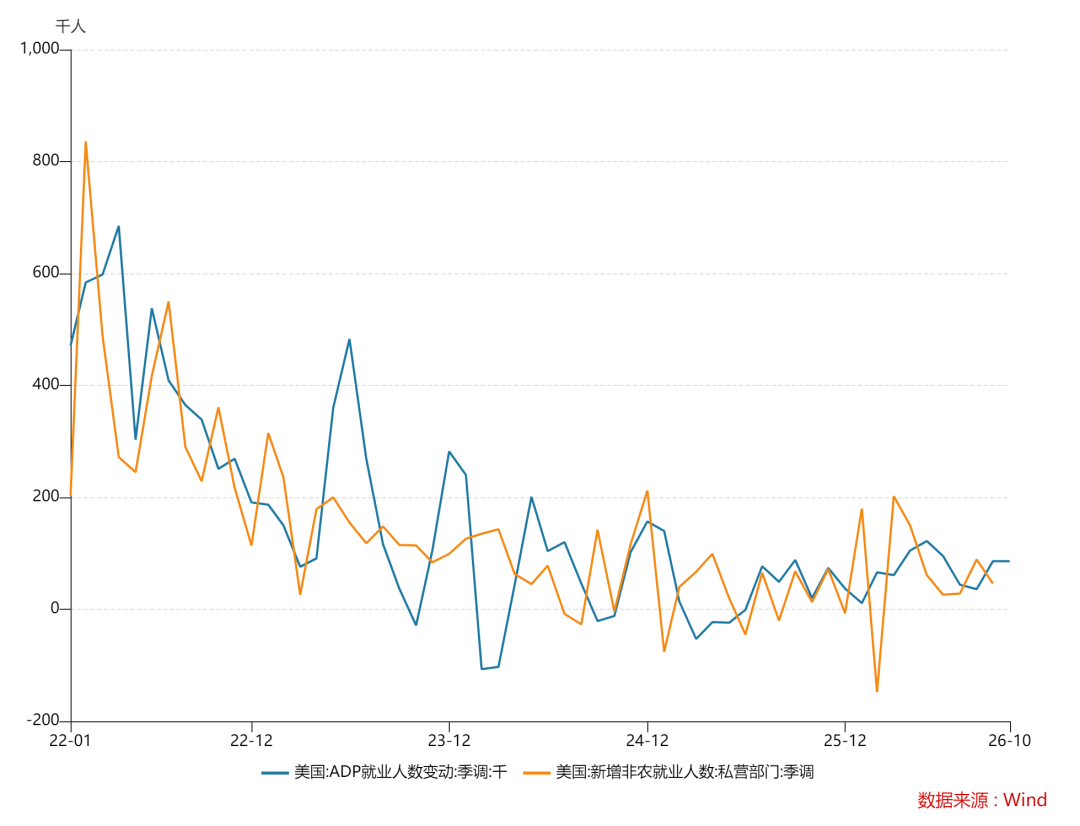
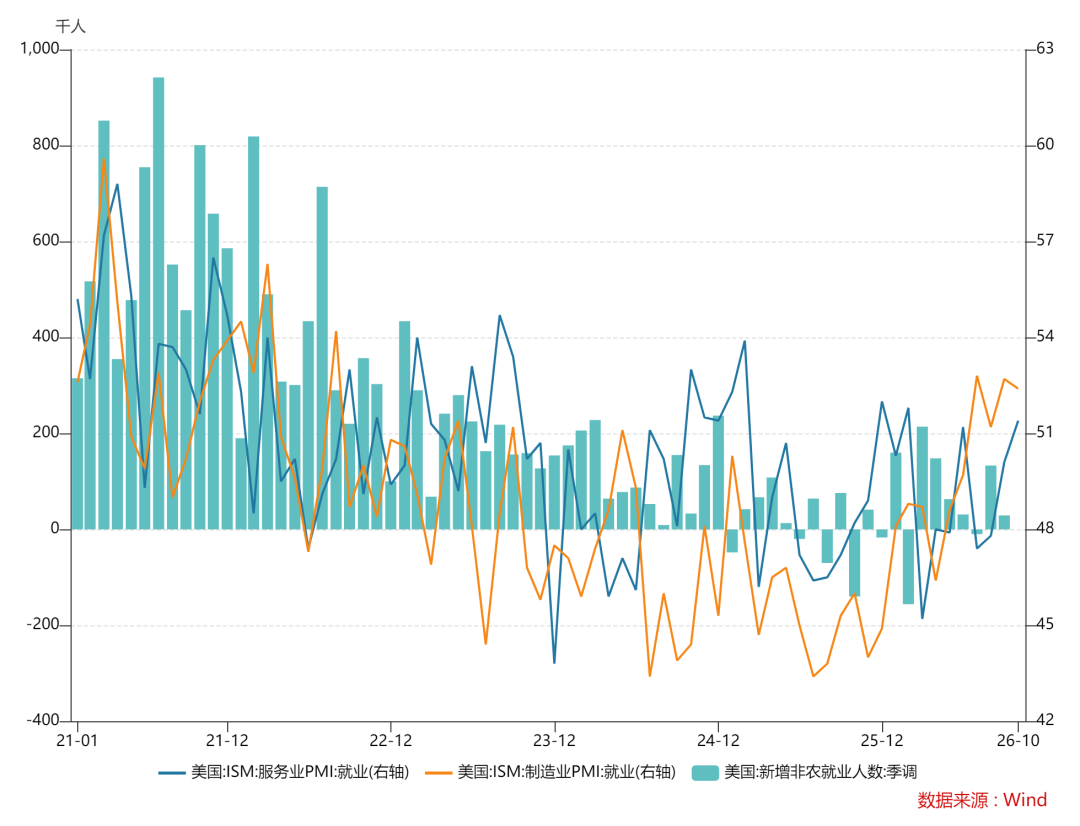
就业人数方面,小非农,PMI的就业读数均上涨。此前,9月非农意外暴雷,和指标严重分化,本次数据有较大概率修复,甚至前值也有可能上修。
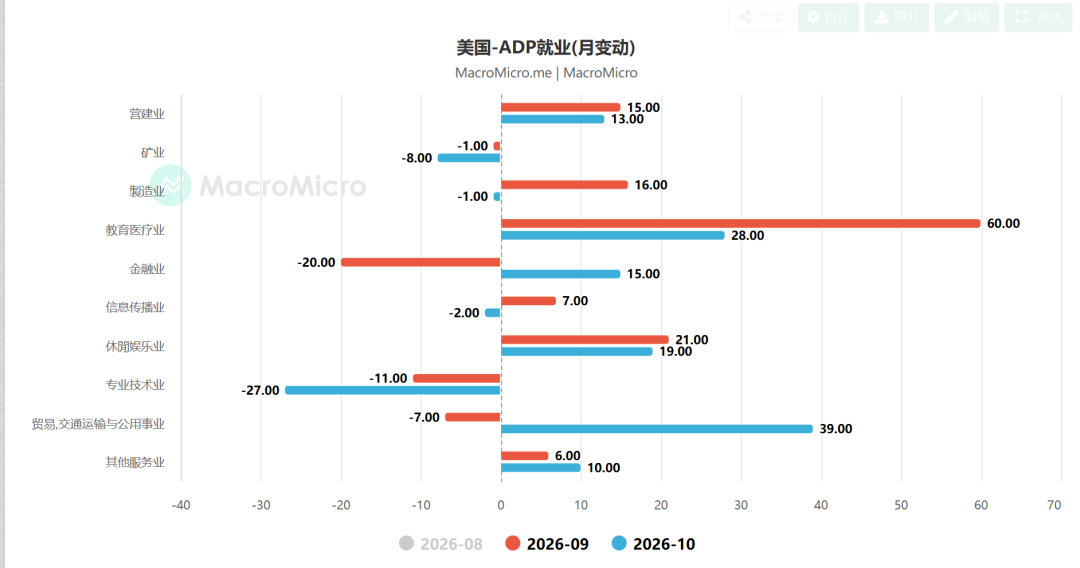
小非农新增就业持续超预期,不过细分项目分化较大,AI裁员在继续,临时工岗位就业较多。
PMI就业读数整体维持高位,均在50上方,劳动力市场维持增长态势,和非农就业读数分化较大,本次也有可能修复巨大的剪刀差。
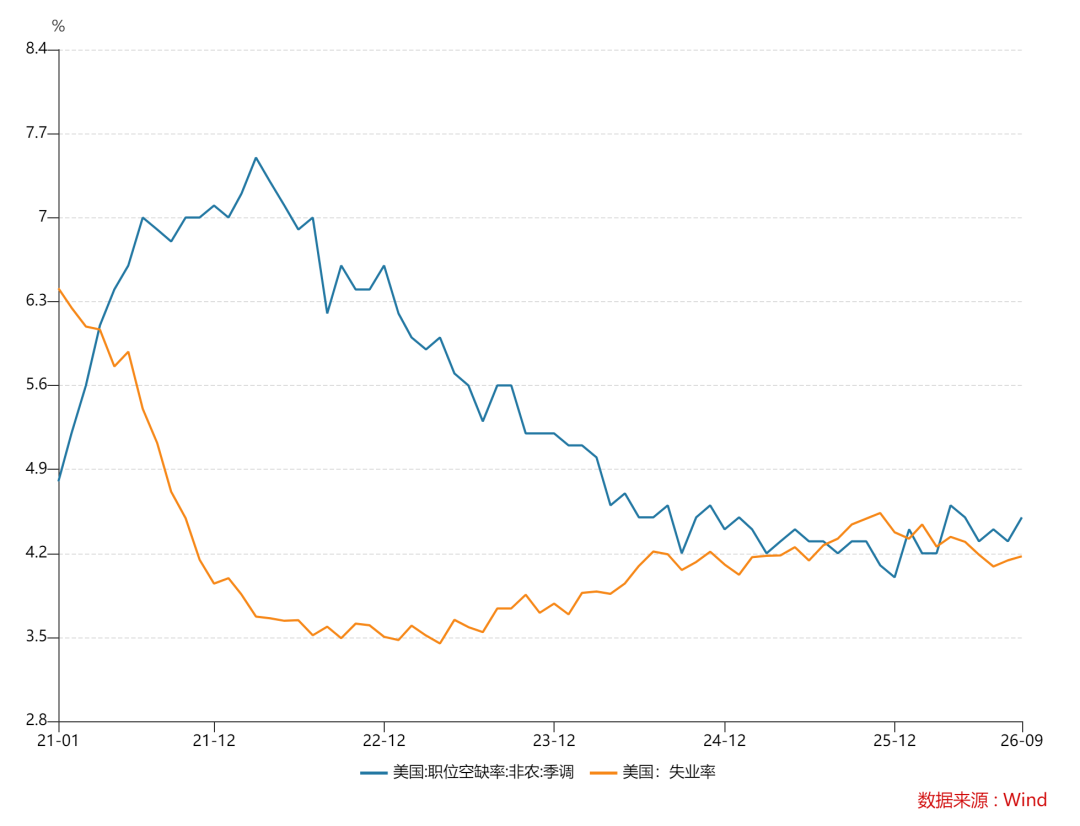
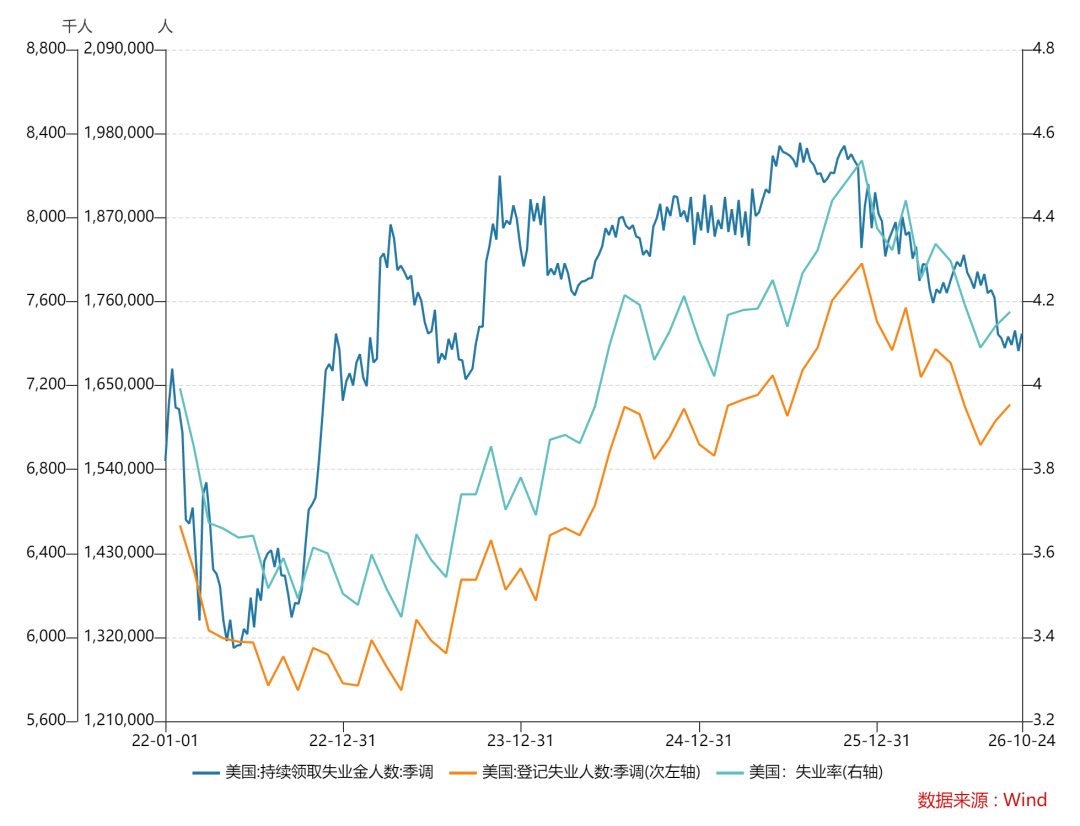
失业率料持稳或小幅下跌,不过不会大幅下行。就职位空缺率——贝弗里奇曲线和失业金人数来看,美国的失业率应当持稳或者走低。
美国9月职位空缺率显著上行至4.5%,失业率上升至4.18%,两个数据同时走高,表明匹配系数下降,职位摩擦程度较高。不过,职位空缺率有一定的领先性,贝弗里奇曲线也没有完全失效,故美国后面的失业率应当持稳和下滑。
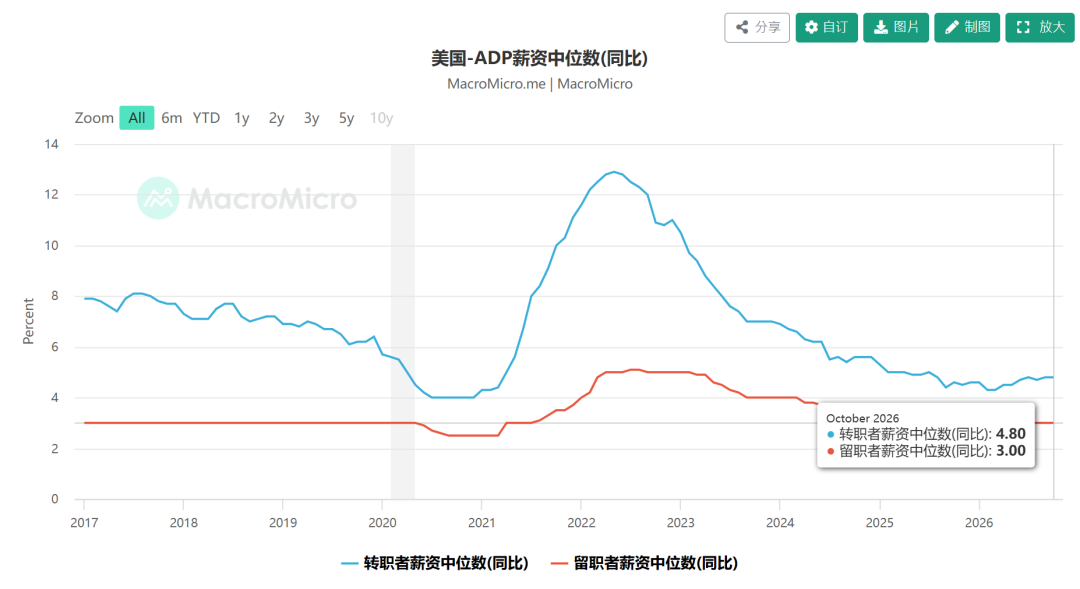
薪资增速方面,ADP公布的数据称跳槽者薪资增速上升到4.8%,创2024年3月以来最快;留任的为3%。
此外,10月新增就业集中在高时长、高加班属性的行业。据ADP数据,贸易/运输/公用事业 +3.9万,休闲酒店 +1.9万,建筑 +1.3万。这些行业小时工资未必最高,但工时和加班费会拉高AHE分子。反观专业/商业服务、信息业在收缩(受AI替代),这部分高薪白领岗位流失反而会让“幸存者”的薪资统计更偏蓝领结构——时薪绝对值不一定高,但加班和奖金贡献大。
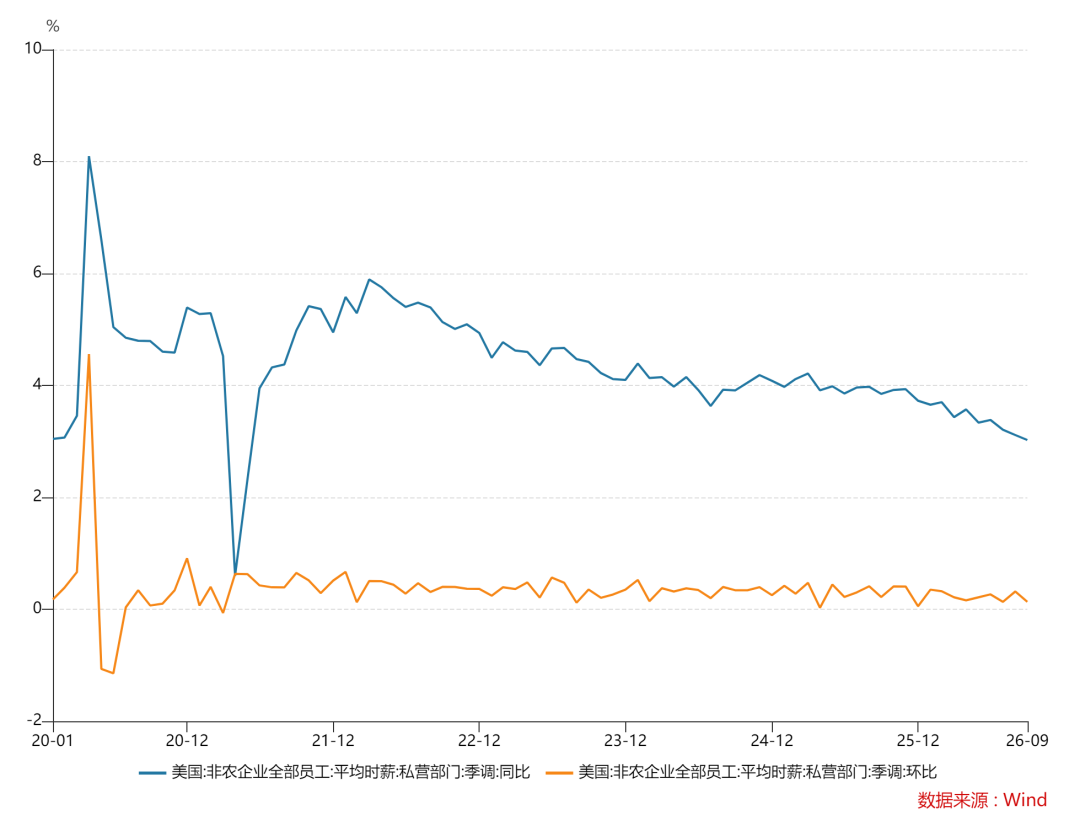
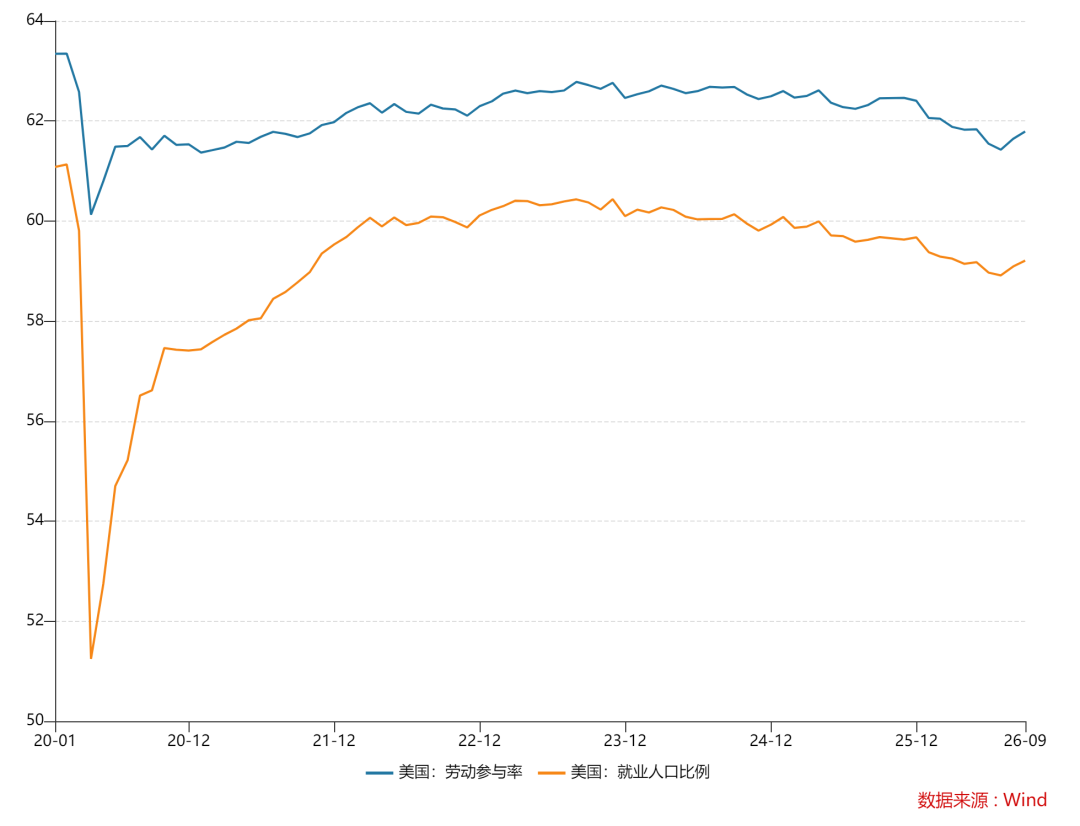
劳动参与率方面,本次劳动参与率可能小幅下降,就业比例稳定。劳动参与率方面,上个月海外出生人口参与率增加,以及季节性因素都导致参与率上行。10月参与率历来会小幅下行,且考虑到上述匹配系数下降,招聘降温,可能会有更多边缘劳动力暂时退出市场。
考虑到数据可能鹰派但算在预期内,故美联储12月加息25个基点板上钉钉,明年可能还会有1~2次加息。
更多内容已经更新,欢迎各位加入讨论。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
