


中微公司的平台化布局:一家被投企业冲刺IPO!
2026年6月30日,江苏神州半导体科技股份有限公司的科创板IPO申请获上交所受理。三个月后,第二轮审核问询回复挂网。
半导体设备核心零部件的国产替代,过去五年上演了太多次,但神州半导体的剧本有一点不同。
它的第一大客户中微公司,同时还是它的股东。
一、从维修工到挑战者
神州半导体的前身可以追溯到2001年,创始人朱培文从维修DVD生产设备的射频电源起步,现发行人主体2016年4月才设立。
公司最早的业务不是卖产品,而是修产品,为芯片产线提供等离子体电源系统的检测、校准、维修和性能升级服务。
在招股书里,这叫技术支持服务。
这门生意听起来不够性感,但它给了神州半导体两样东西。
一是客户。
当你的电源系统在生产线上老化、失准、损毁,你需要有人在最短时间内让它恢复运转。
原厂远在海外,响应周期长,价格高。
神州半导体填补了这个空隙,逐渐积累了中芯国际、SK海力士、三星等国内外芯片产线的服务经验。
二是产品。
修得多了,就知道什么地方最容易坏。
这种从故障特征和工艺应用中积累的认知,后来成为自研产品的基础。
两类业务形成一个闭环,2016年发行人主体设立后,公司转向自研产品。
二、高增长与毛利率下滑的背离
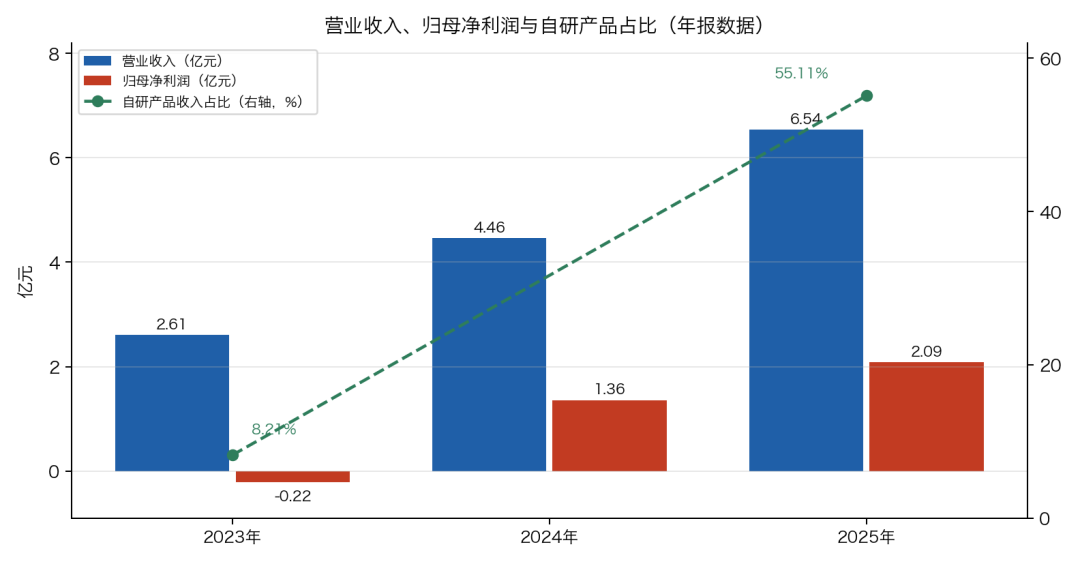
2023年到2025年,神州半导体营业收入分别是2.61亿元、4.46亿元和6.54亿元,三年复合增长率58.31%;归母净利润从-2157.60万元到1.36亿元再到2.09亿元。2026年1-9月,营收6.65亿元,同比增长24.15%;净利润2.23亿元,同比增长19.19%。收入和利润规模已经覆盖2025年全年。
现金流方面,2024年净现比只有12.7%,2025年经营现金流净额2.29亿元,净现比修复到约109%,说明赚的是真金白银。
但能延续,2026年前三季经营现金流同比下降41.79%,回款尚未稳住。
细看会发现几个问题。
第一个是毛利率下滑。
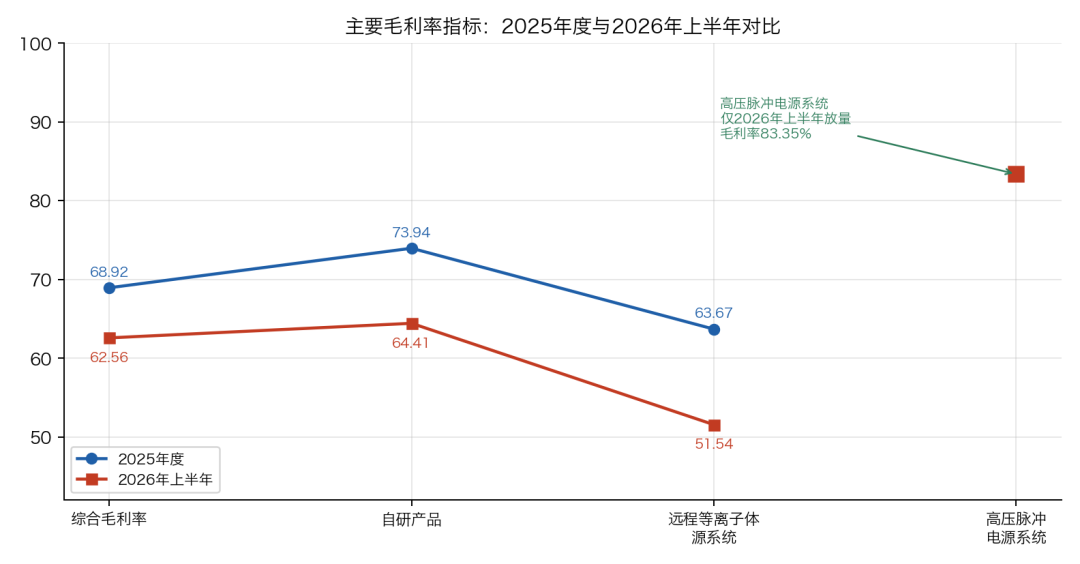
2025年公司综合毛利率68.92%,2026年上半年降到62.56%。其中核心自研产品毛利率从73.94%滑到64.41%,远程等离子体源系统毛利率从63.67%骤降至51.54%。公司解释说是产品结构变化和部分产品应客户要求降价。
要知道,降价两个字,从客户嘴里说出来和从公司嘴里说出来,分量完全不同。
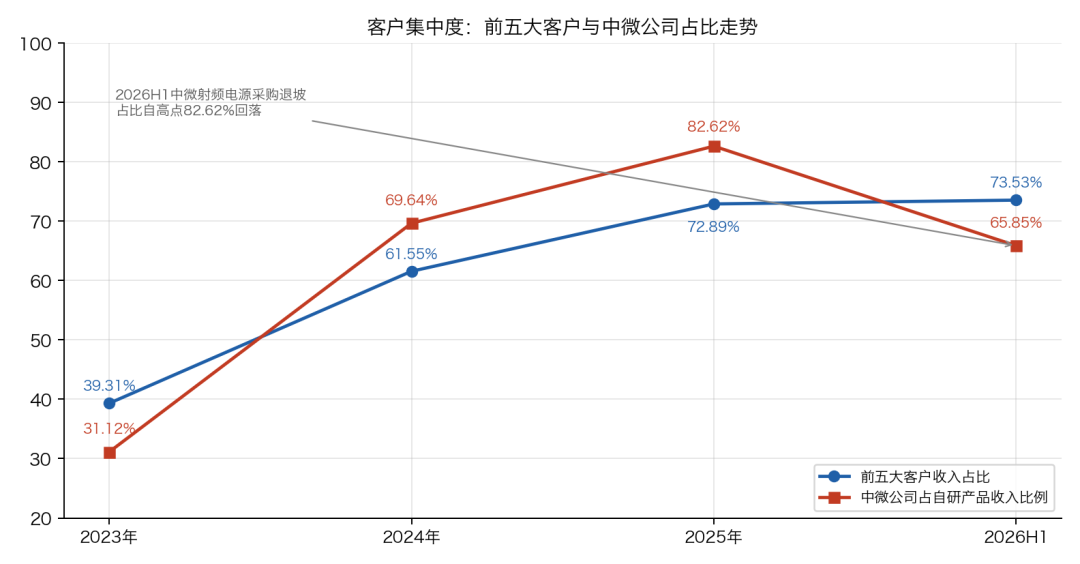
中微公司是第一大客户,占自研收入的比例已经从31%升到82%再降到66%,这种量级的客户提出降价要求,公司几乎没有谈判筹码。
毛利率下滑不是偶然波动,而是客户集中度提升后的结果。
第二个是扣非净利润在降。
2026年上半年扣非净利润1.09亿元,同比下降7.61%。
公司营收在涨,但扣非利润在降,原因有两方面:一是毛利率下滑直接压缩利润空间,二是研发费用和股份支付在增加。2026年上半年研发费用6150万元,同比增长约22.3%;股份支付费用963.86万元。这些投入对未来是好事,但对当期利润是实实在在的挤压。
第三个是存货。
截至2026年6月末,公司存货账面余额2.92亿元,其中库龄一年以上的原材料有7112.16万元。
然而,存货期后结转比例从2023年末的80.44%下滑到2026年6月末的61.15%。
公司解释是受半导体行业电子料件供应紧缺影响,提前批量采购备货。
但这在收入高速增长的背景下不太寻常。
此外,截至2026年6月末公司应收账款增长至约2亿元,占流动资产19.18%。
三、中微的绑定
神州半导体的客户集中度有多高?
报告期内,前五大客户收入占比从39.31%升到61.55%再升到72.89%。
其中中微公司一家就占了将近一半,2023年中微收入占比2.90%,2024年30.54%,2025年48.29%。
如果只看自研产品口径,中微的占比更夸张,31.12%、69.64%、82.62%。2026年上半年降到65.85%,但仍然超过六成。
中微公司是国内半导体刻蚀设备的绝对龙头,也是神州半导体的股东,通过全资子公司直接持股1.3636%,间接持股1.8610%。
另一个大客户拓荆科技通过全资子公司上海岩泉直接持股1.7861%,另有少量间接持股。
客户兼股东,这种双重绑定在产业链里不算罕见,但它天然带来一个问题,那就是交易的独立性和定价的公允性。
四、江苏芯越的关联交易
第二轮问询中,上交所追问了一个不太起眼但意味深长的问题,江苏芯越。
事情是这样的,江苏芯越曾引入扬州邃芯持股40%,而扬州邃芯由实控人朱培文的妹夫刘文丰控制。刘文丰团队负责江苏芯越的日常运营,实控人的亲戚通过持股平台控制了一家重要子公司的经营权。
公司的解释是,神州股份始终持有江苏芯越60%表决权,在三人董事会中占两席,资金使用最终审批权在朱培文,刘文丰团队主要作为职业经理人行使经营权。公司实际控制江苏芯越,纳入合并报表符合会计准则。
但在应用材料项目中,公司向刘文丰团队支付了823.56万元分成;客户E项目中支付了213.75万元分成,这笔款项后来由实控人朱培文转入公司资本公积。
家族成员通过关联平台参与经营并获取分成,这种模式在家族企业里常见。
但对于一家寻求公众公司身份的IPO企业来说,就会被放在放大镜下。
朱培文合计控制公司64.74%表决权,控制权高度集中。实际控制人、核心客户、亲属关联方之间的多重关系,构成了这家公司治理层面最大的不确定性。
关联方认定的反转有点意思。
2026年9月28日挂网的申报稿还明确中微公司不属于关联方,而二轮问询回复中,中微半导体及其关联基金合计持股5.5742%已被认定为关联方。
40天内,从不是关联方到关联方,监管把这层关系从默契摆到了台面上。
五、募资用途
这次IPO,神州半导体原计划募资25.22亿元,用于沈阳半导体射频电源系统产业化建设项目、半导体与真空装备核心零部件智能化生产运营基地项目、研发与前沿技术创新中心项目等。
二轮问询后,公司砍掉了3.1亿元的补充流动资金项目,并将2900万元建造计划转为自有资金承担,募资总额从25.22亿元下调到21.83亿元。
砍补流说明公司在募资规模上做出了实质性让步。
扩产的正当性方面,2026年上半年公司产能利用率已达106.38%,产线处于超载状态,这笔募资对应的是真实存在的产能缺口。
本报告仅供参考,不构成投资建议。投资有风险,入市需谨慎。数据来源:ifind、公开信息
IPO星空 | 专业IPO资讯平台 | 2026年11月5日
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
