


美股暴跌,然而盈利泡沫比估值泡沫更危险
美股隔夜成功拉了一泡大的,再次上演逆转走势。当然,最抽象的是,纳指期货在美股开盘后一泻千里,均匀下跌,多头有序踩踏,倒是空头没怎么发动进攻。交易台称,大家都在sell,没有任何抵抗。
美股的跌幅非常抽象,避险板块下跌,老登居多的道指也重挫1800点。就像笔者之前所说的,跷跷板是有阈值的,超过阈值了之后,其它板块和资产会成为流动性来源跟跌,没有可以完全免疫的。
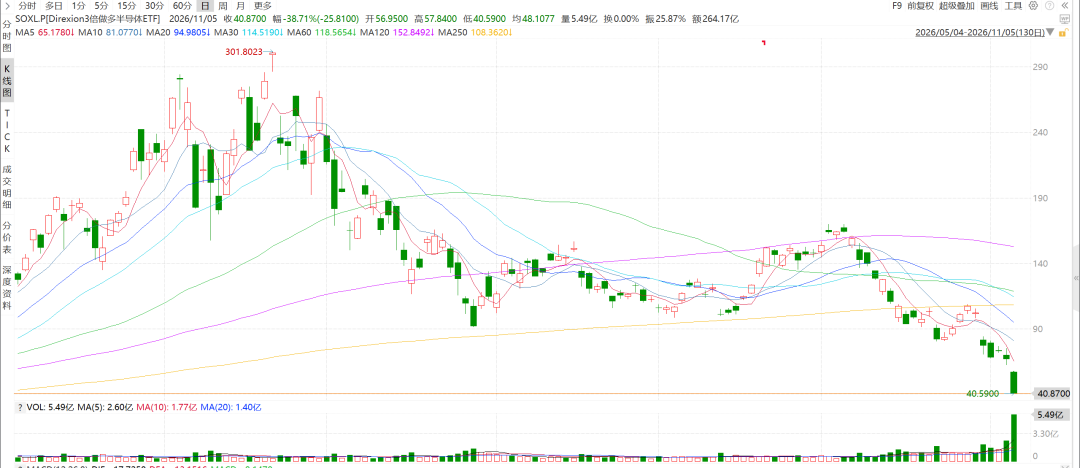
芯片股成为抛售重灾区,费城半导体指数创下史上第二大单日跌幅,仅次于20年3月16日的超级熔断日。整个标普500指数蒸发接近3万亿美元,也是接近对等关税以来的纪录。大家喜闻乐见的soxl从300多跌到40,下跌超过85%,需要涨7倍才能回本。
事后各种原因都有,包括但不限于德州叫停数据中心建设,民主党要狠狠遏制AI大跃进什么的。数据中心都建在红州,然后因为川皇的强势,科技公司老总都和他关系好,不理民主党,民主党现在上位了,狠狠报复画K。这种回合制游戏对于投资者来说,还是太超前了。当然,不可忽略的是,民主党客观上依旧减少了数据中心过度建设和大型科技股的表外负债,就是硬件、新云等动量股受损,可能接下来会有不止一家公司暴雷,开启新的恐慌和抛售,然后就是合并和阶段见底。
然后老生常谈的问题来了,现在预期PE这么低,存储个位数,NDX也就20出头,都是历史低位,不得狠狠抄底吗,再不抄买不到了。确实,可能再不买买不到估值这么便宜的了——盈利泡沫比估值泡沫坑多了,估值泡沫你知道它是个坑,盈利泡沫新手基本踩一次死一次,除非是周期老手。当然,老手会告诉新手周期股PE个位数卖出,亏损猛猛买入,可惜新手往往会在前一种情况捏住不动。
盈利泡沫是个啥?它是指企业或行业所呈现的利润水平并非源于可持续的经营能力,而是由短期市场狂热、会计政策操纵、周期性需求顶点或一次性非经常性损益等失真因素堆积而成,这种被系统性高估的盈利能力一旦被市场识别为不可持续,将引发基本面层面的塌方式修正;与之相比,估值泡沫仅仅反映资产价格对内在价值的暂时性偏离,其本质是投资者情绪与流动性的过度定价,在泡沫破裂时主要冲击的是财富效应与交易层面的流动性,而企业真实的现金流创造能力并未受到根本性损害,因此价格回落往往伴随理性估值中枢的重建。盈利泡沫之所以远比估值泡沫可怕,在于它直接污染了金融市场予以定价的“事实基础”——投资人依据虚高的每股收益、现金流转化和毛利率进行资本配置,导致信贷资源、股权融资和产业投资被错误引导至低效率甚至负收益的产能建设,银行体系在盈利泡沫期间基于表面强劲的偿债指标扩大敞口,一旦盈利修正在债务到期时同步发生,就会触发“盈利下降—违约率上升—信贷收紧—投资萎缩—盈利进一步恶化”的负向螺旋。
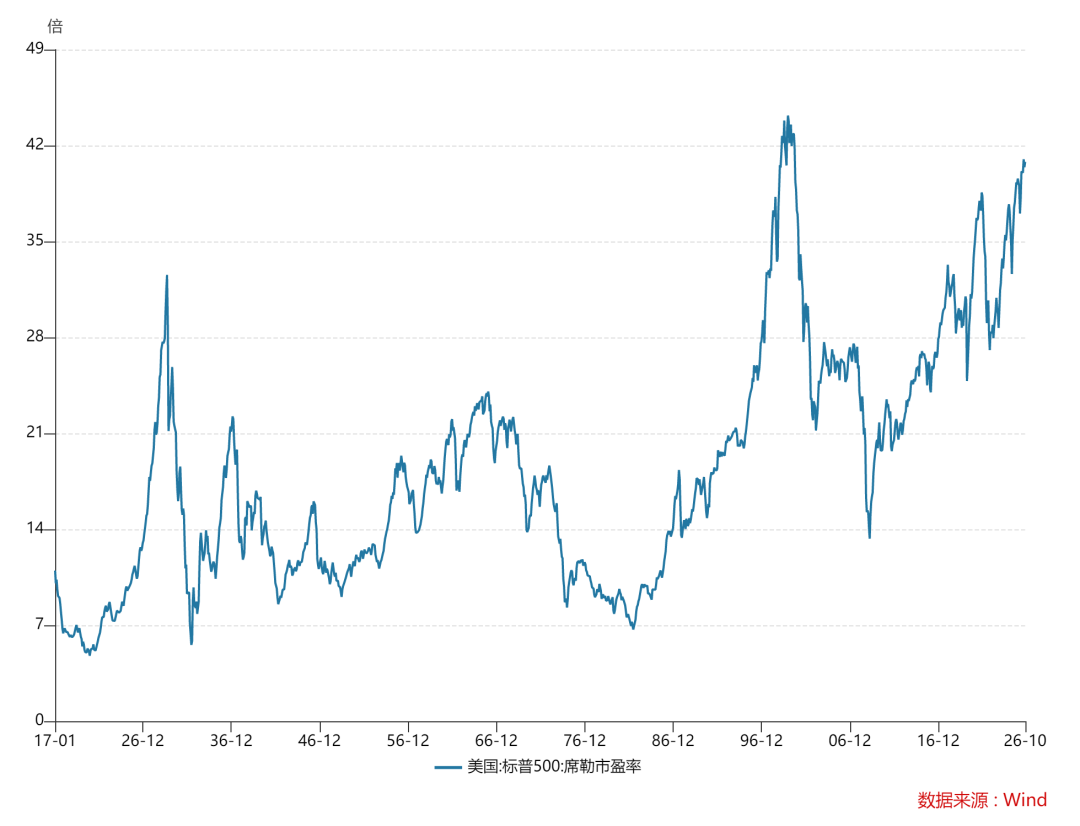
笔者此前指出,标普500指数目前面临这个问题——利润率14%,远高于过去10%的均值;席勒市盈率也是历史最高,和互联网泡沫时期相当。
最经典的盈利泡沫,几乎都在周期行业。让我们来看看上一轮新能源的上游周期股天齐锂业。
2020年之前,天齐还是个背着澳洲格林布什矿和SQM股权、差点被债务压垮的困境公司;2020到2021年,碳酸锂从5万/吨起步,蒋卫平押注的“锂矿自给率最高”这步棋开始兑现,股价先行,2021年末归母净利20.79亿,市场还没完全醒过来。真正的泡沫在2022年——锂价冲到60万/吨,天齐单年爆出241.25亿净利润,毛利率85.12%,ROE高达80.65%,EPS15.52元。那一刻财报漂亮到让人窒息,按当年利润算PE只有4到5倍,显然是地板价。
但股价在2022年7月就见顶了,徐翔的夫人应莹指出,其戴维斯双击已经见顶,股价跌停,后面持续下滑——尽管业绩还在爆量,但大家都知道,这是行业盈利见顶前最后的疯狂,后面利润率大跌,甚至会陷入亏损。尽管后面碳酸锂价格震荡上行,逼近60万,但二级市场的股价还是一路向南不回头,随后新能源陷入产能过剩的情况,碳酸锂价格大跌,天齐锂业等从大赚陷入亏损,也只隔了几个季度而已。
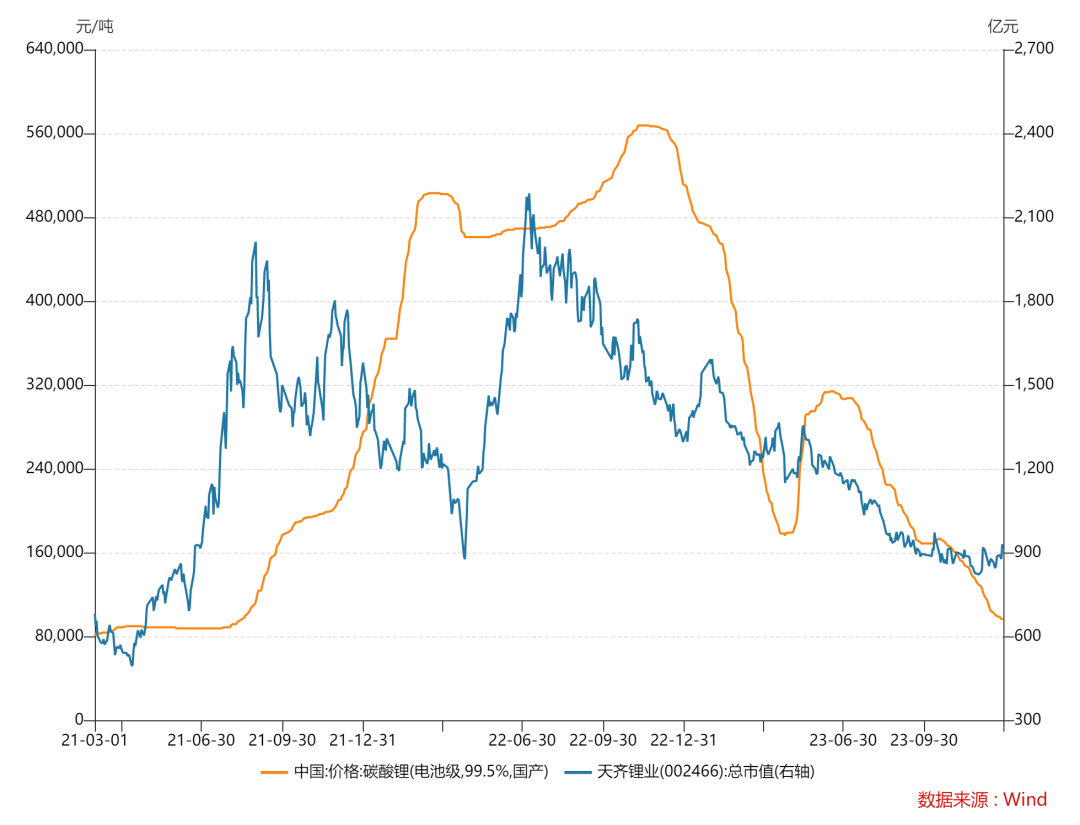
这就是盈利泡沫最狠的地方:它不是造假,是“真实,但不可重复”。
2026年这轮存储的财报非常非常优秀——海力士、铠侠单季营业利润率高达80%,美光毛利率逼近90%,六家海外存储巨头2027年预期PE目前仅为4倍,再加上数百个百分点的增长,PEG仅为0.01甚至更低,可谓是挥泪大甩卖了。
但这份利润类比上面碳酸锂,发现了什么?是用DRAM合约价连续19个月上涨、Q2环比续涨58%-63%、HBM被云厂提前6到12个月锁单、AI服务器单台吃8到10倍内存的极端紧平衡环境,撑出来的周期顶部利润率。用该利润率做未来几个季度的线性外推,等于默认下面几件件事永远成立:DRAM价格永远在历史高位、HBM需求永远指数级、长协锁量能锁住价格不回撤。可问题是,这根本不可能。抛开扩产不说,就是财大气粗的云大厂,现在也开始缩减开支,改用DDR7等。在存储上下游都只有几家的情况下,下游的议价权并不低,上游扩产动力也不低,消费级内存已经开始降价,HBM可能很快开始降价。
NDX的20倍PE同理——大厂营收和利润增速可持续吗?Gaap利润表的虚高扣掉了吗?如果宏观恶化,增速和EPS会怎样下修呢?这些都是投资者需要考虑的问题。
祝大家好运。
更多外资报告、市场点评、财报前瞻、交易策略、宏观跟踪都已经更新,欢迎各位加入讨论。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
