


GRAIL多癌早筛业务继续高增长但暴跌17%
环球视野,深度视角
各位亲爱的股东,大家早上好中午好晚上好!

我们简单更新下GRAIL 2026Q3的财报,亮点/槽点都不算多。
2026Q3 GRAIL营收3753.5万美元,同比增长4%,不过下滑16%。
倒也不用太担心,问题出在开发服务这个板块上,不到去年同期的1/10。
筛查营收3726.9万美元,同比增长14%,不过...环比依然下滑13%。
But,why?
有3个原因(GRAIL管理层说的,不包熟)。
第一,Q3历来是相对疲软。
这个确实,在我们能找到有限的数据里,比如2025Q3表现也一般。
第二,ASCO会议前后关于NHS-Galleri试验结果的“负面新闻”对市场情绪造成了持续打击。
这个按理说会降低医生的推荐力度,进而影响客户选择,算你有道理。
第三,降价。
由于自费市场对价格高度敏感,公司在9月启动了促销定价策略。
而且,管理层自述市场竞争激烈,所以Q3的平均单次检测价格(ASP)已降至约660美元。
似乎看起来有一点不太妙...
当然,管理层也提出了几个正面的表述。
第一,Adcom后诊所和医疗系统渠道反应热烈,一定程度上抵消了此前不利消息的影响。
第二,公司在6月进行了销售团队的扩张,从90人扩大到120人。
第三,欧洲IVDR申请中,预计2027年获批。
不确定的部分来自其最大的催化剂,FDA的批准(预计2027Q1)不是终点,而是被USPSTF纳入指南。
目前,这一部分仍然言之尚早。
而GRAIL全年的财务指引中Galleri销售收入被设定至增长17%~21%,可供参考的是2025年全年Galleri销售收入1.368亿美元,增长26%。
可能是受此影响,GRAIL在盘后交易中股价下跌约6%。
GRAIL你可要挺住啊,那么多准备做MCED的都看着呢,你支棱起来啊。
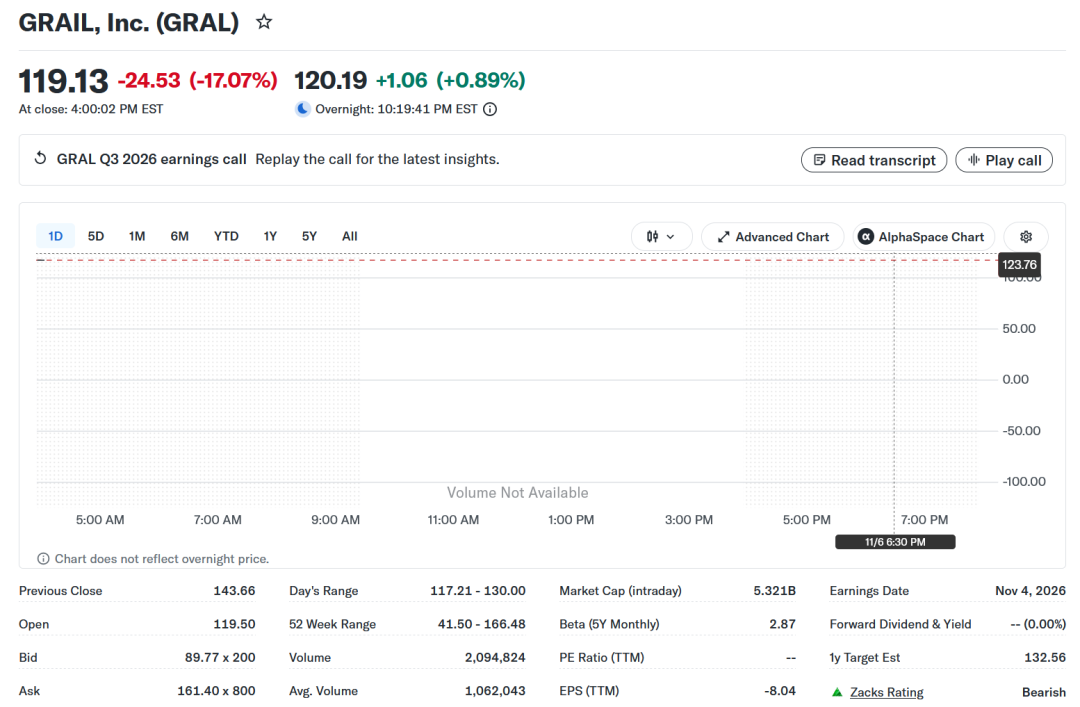
update:次日GRAIL崩的挺直接,普通来了个-17%的跳水...不排除昨天整体跳水影响。
END
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
