


10x Genomics暴跌在爆发前
环球视野,深度视角
各位亲爱的股东,大家早上好中午好晚上好!

2026年11月5日盘后,单细胞和空间生物学龙头10x Genomics发布了2026Q3财报。
结果,本来就被美国中期选举等因素搞得乱七八糟的股价在盘后又挨了一闷棍。
“可怜”的10x Genomics今年涨幅就只剩下256%左右了,emm,似乎还行是吧?要知道仅仅一个月前它的股价可是在100美元/股以上哦。
山顶的朋友们,别哭,想想被干退市的invitae、23andMe们...
言归正传,为什么投资人对这份财报不满意呢?10x Genomics真的如此不堪吗?
我们认为现在给10x Genomics“判死刑”有点早,他的“论据”还没摆上台面接受检验呢。
为什么这么说,看完你就知道了。
PART 01

“平平无奇”

10x Genomics 2026Q3营收1.507亿美元,同比增长1.1%,几乎等于没动,环比也几乎持平。
放到过去3年的维度来看...也几乎是一动不动,上图中的营收曲线几乎一片沉寂。
往好听里说是稳定,不好听的说法就是毫无进步。
好消息是,26Q3净亏损1942.5万美元,同比收窄29.3%;毛利率从去年的67%提升到75%。
看来不卖Xenium是对的...太拉低毛利率了。
总得来说,就是平平无奇。
投资人就纳闷了,哎,你说你那个AI呢?你的Spatial(空间生物学)呢?天天新闻发挺热闹,钱呢?
PART 02
“凉凉”
众所周知,AI和Spatial是10x Genomics乃至整个单细胞/空间生物学领域的核心叙事。
10x Genomics作为代表企业,成绩单如何?
我们先看设备,10x Genomics 2026Q3空间生物学仪器卖了307.6万美元,还不及去年同期的一半!
心凉了一半...
单细胞设备反而略有提升,卖了378.2万美元,同比下滑23.2%,环比增长22.5%。
再看关键的试剂耗材部分。
单细胞试剂耗材营收9313.9万美元,同比增长0.7%,环比增长5.3%。
心又凉了一半...
空间生物学试剂耗材营收4118.8万美元,同比增长16.4%,环比下滑2.6%。
看完这两组数字,我们很容易得出结论。
第一,AIVC浪潮并没有给10x Genomics带来爆发式增长;
第二,空间生物学新产品Atera并没有带来急剧的销售额暴涨。
那么,这两个结论对吗?
PART 03
“大压抑时代”
首先最容易解释的是空间生物学部分。
财报会上,管理层反复强调,Atera 9月份才开始发货,马上要产生销售额你不是难为我胖虎吗?
真正计入Q3的Atera设备只有“a couple(两三台)”,分析师们还是太压抑了啊...
随着10月份到来,Atera的发货开始提速,管理层预计2027年可能是仪器占比高的一年。
预计年底约50台装机,制约Atera的不是销售而是产能。
听见没,好日子还在后面呢。
至于AIVC为什么没有带来单细胞业务的大爆发,这个没看到分析师问。
不知道是不是因为已经失望了...
我们看到的是单细胞试剂管理层表示反应数量呈双位数增长,为啥销售额只有1%左右?
管理层表示,受Apex单反应定价低压制,单细胞试剂耗材营收增长放缓。
我们再帮他们找补一下,Cancer Research Institute、Arc Institute、CZI Biohub 等项目持续推进扩容,带来的需求尚在早期,要产生实质性的销售还需要时间。
因此,我们把2026Q3定义为10x Genomics的“大压抑时代”。
PART 04
最后
关于各个分区的数字就不给大家一个个报了,简单的说就是美国区略有增长,欧洲中东非洲熄火,中国区持平,大概就这个样子。
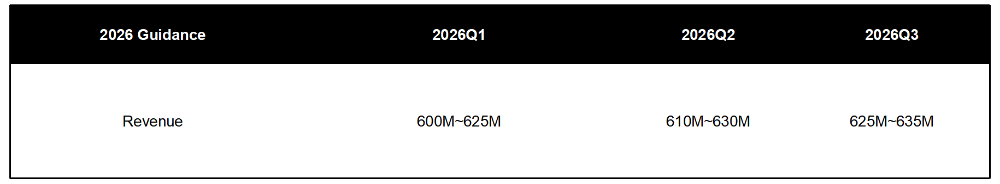
10x Genomics对全年的营收也进行了上调,从6.1亿~6.3亿美元上调至6.25亿~6.35亿美元。
我们总结下:
1、10x Genomics 2026Q3受空间生物学设备换代间隙且Apex单细胞价格低叠加AIVC需求尚未释放压制,财报非常一般。
2、年底Atera约装机50台,2027年将看到空间生物学仪器设备明显增长。
3、AIVC的红利释放尚需等待。
所以我们认为,这次对10x Genomics的绞杀有一定道理,但值得商榷(刚瞄了一眼又特么涨了...)。
那你要问要不要买10x Genomics股票呢?
朋友,我们的答案是一贯的:不要炒股。
最近有不信邪的私信说,我不是炒股,我价值投资。
好的,朋友,记得赚了分我一半,亏了自己承担哦。
好啦,今天的瓜就先吃到这里,明天的瓜我们明天再吃,散会!
END
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
