


第136期 全球指数估值与个人记录 2026.11.07
1 引言
所有市盈率PE数据均是滚动最新一年的数据。
标普500与纳指100数据:本数据最准确。
沪深300、红利低波100全收益、中概互联数据来自中证指数官网;
国证自由现金流和国证价值100全收益数据来自国证指数官网;
恒生指数数据来自恒生指数官网;
日经255数据来自日本经济新闻社;
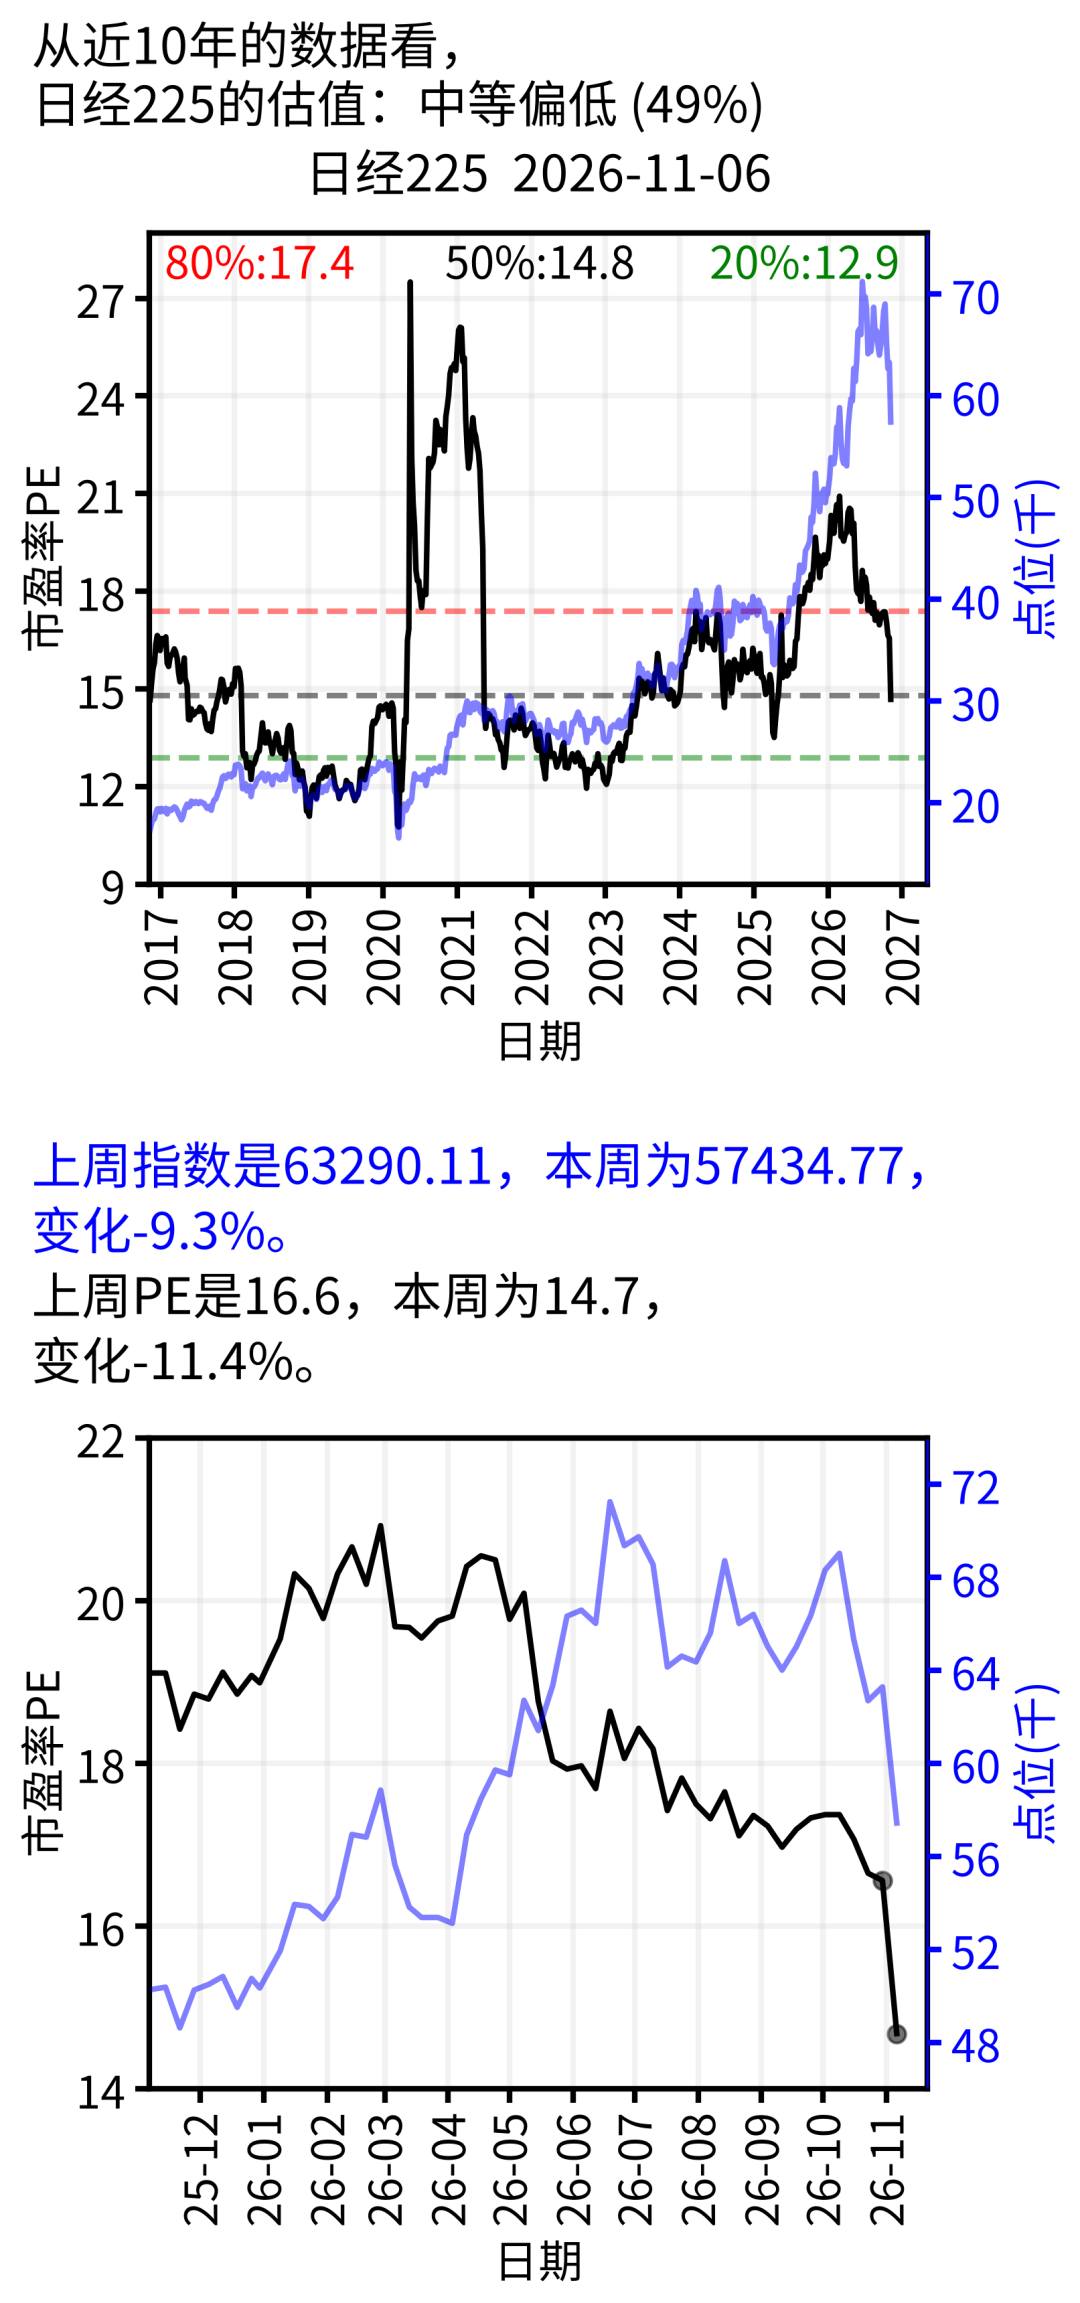
图中黑色曲线是:市盈率PE(左边坐标,越低越好)
图中蓝色曲线是:指数点位 (右边坐标,长期向上最好)
2 分析与讨论
2.1 标普500估值
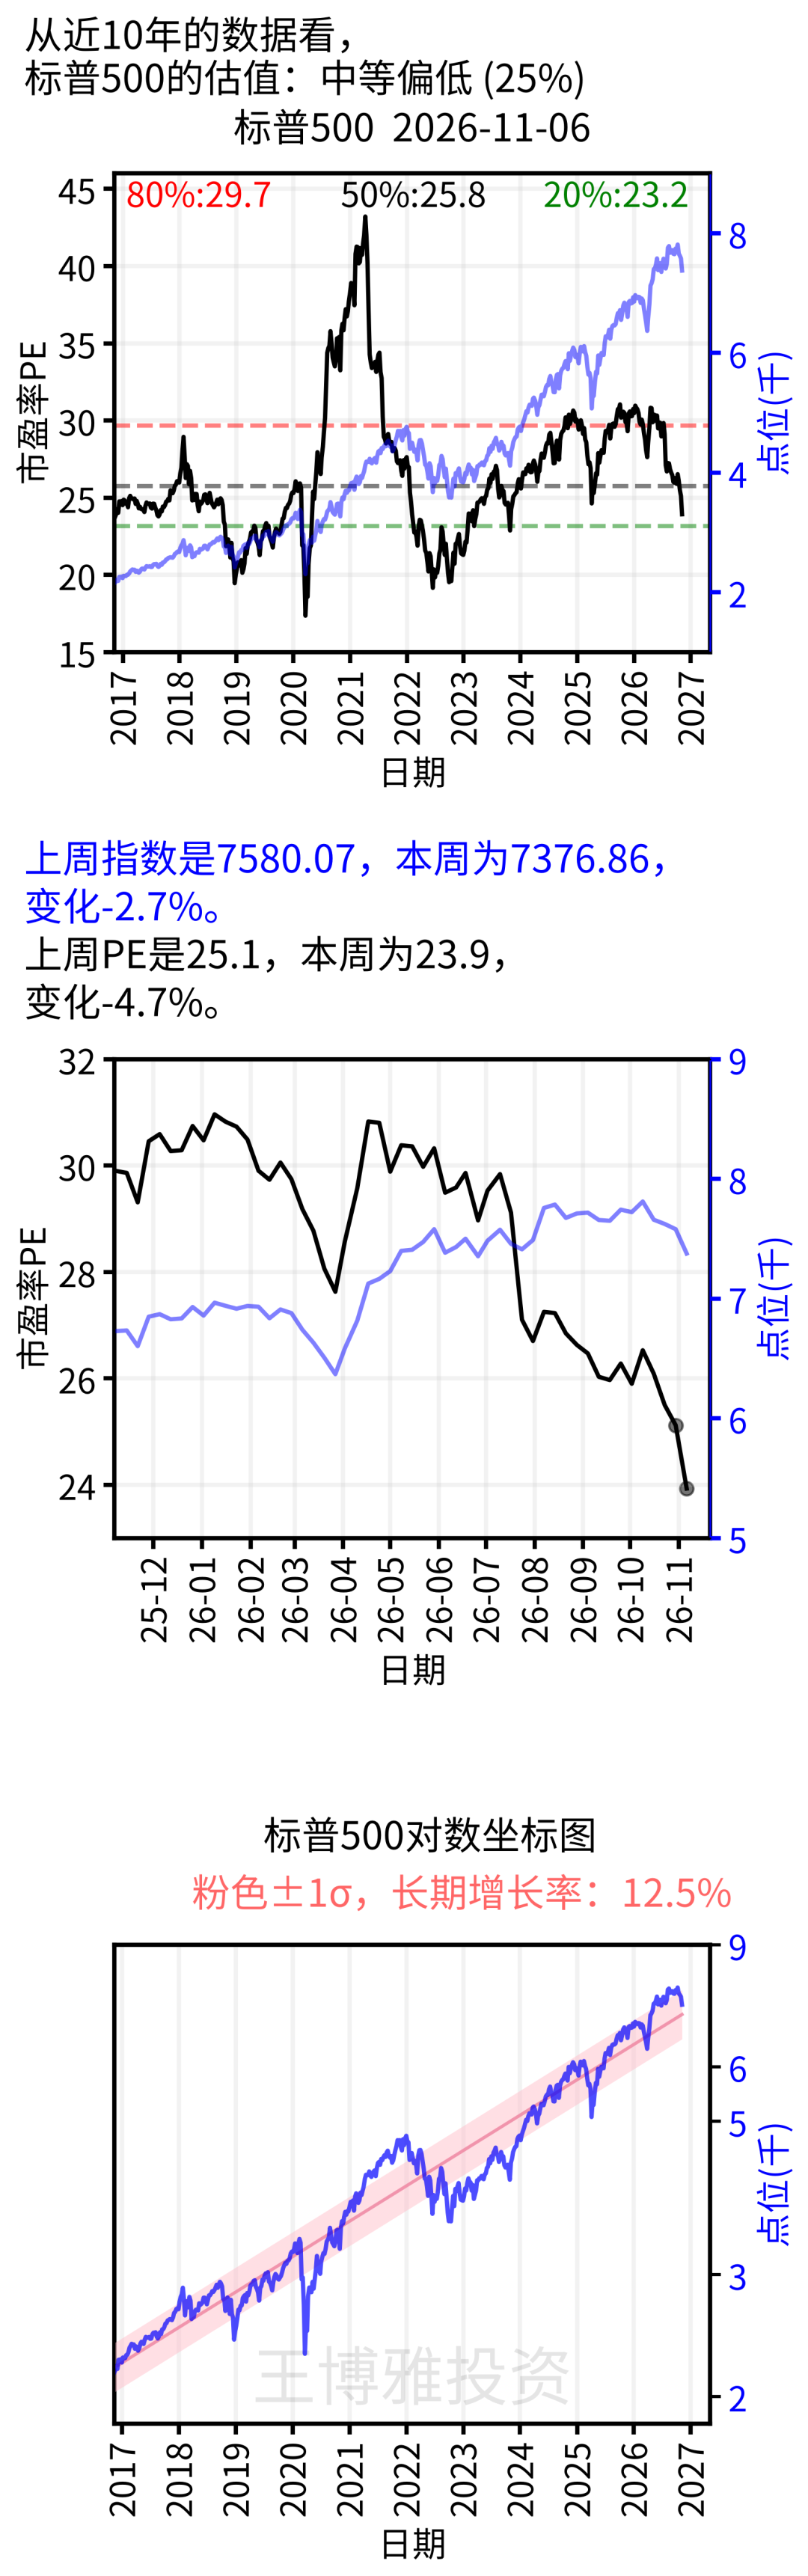
标普500本周下跌约2.7%,PE由25.12降至23.93,处于图示历史样本的25%分位,属于中等偏低。估值较上周进一步回落。
图1 标普500估值
2.2 纳指100估值
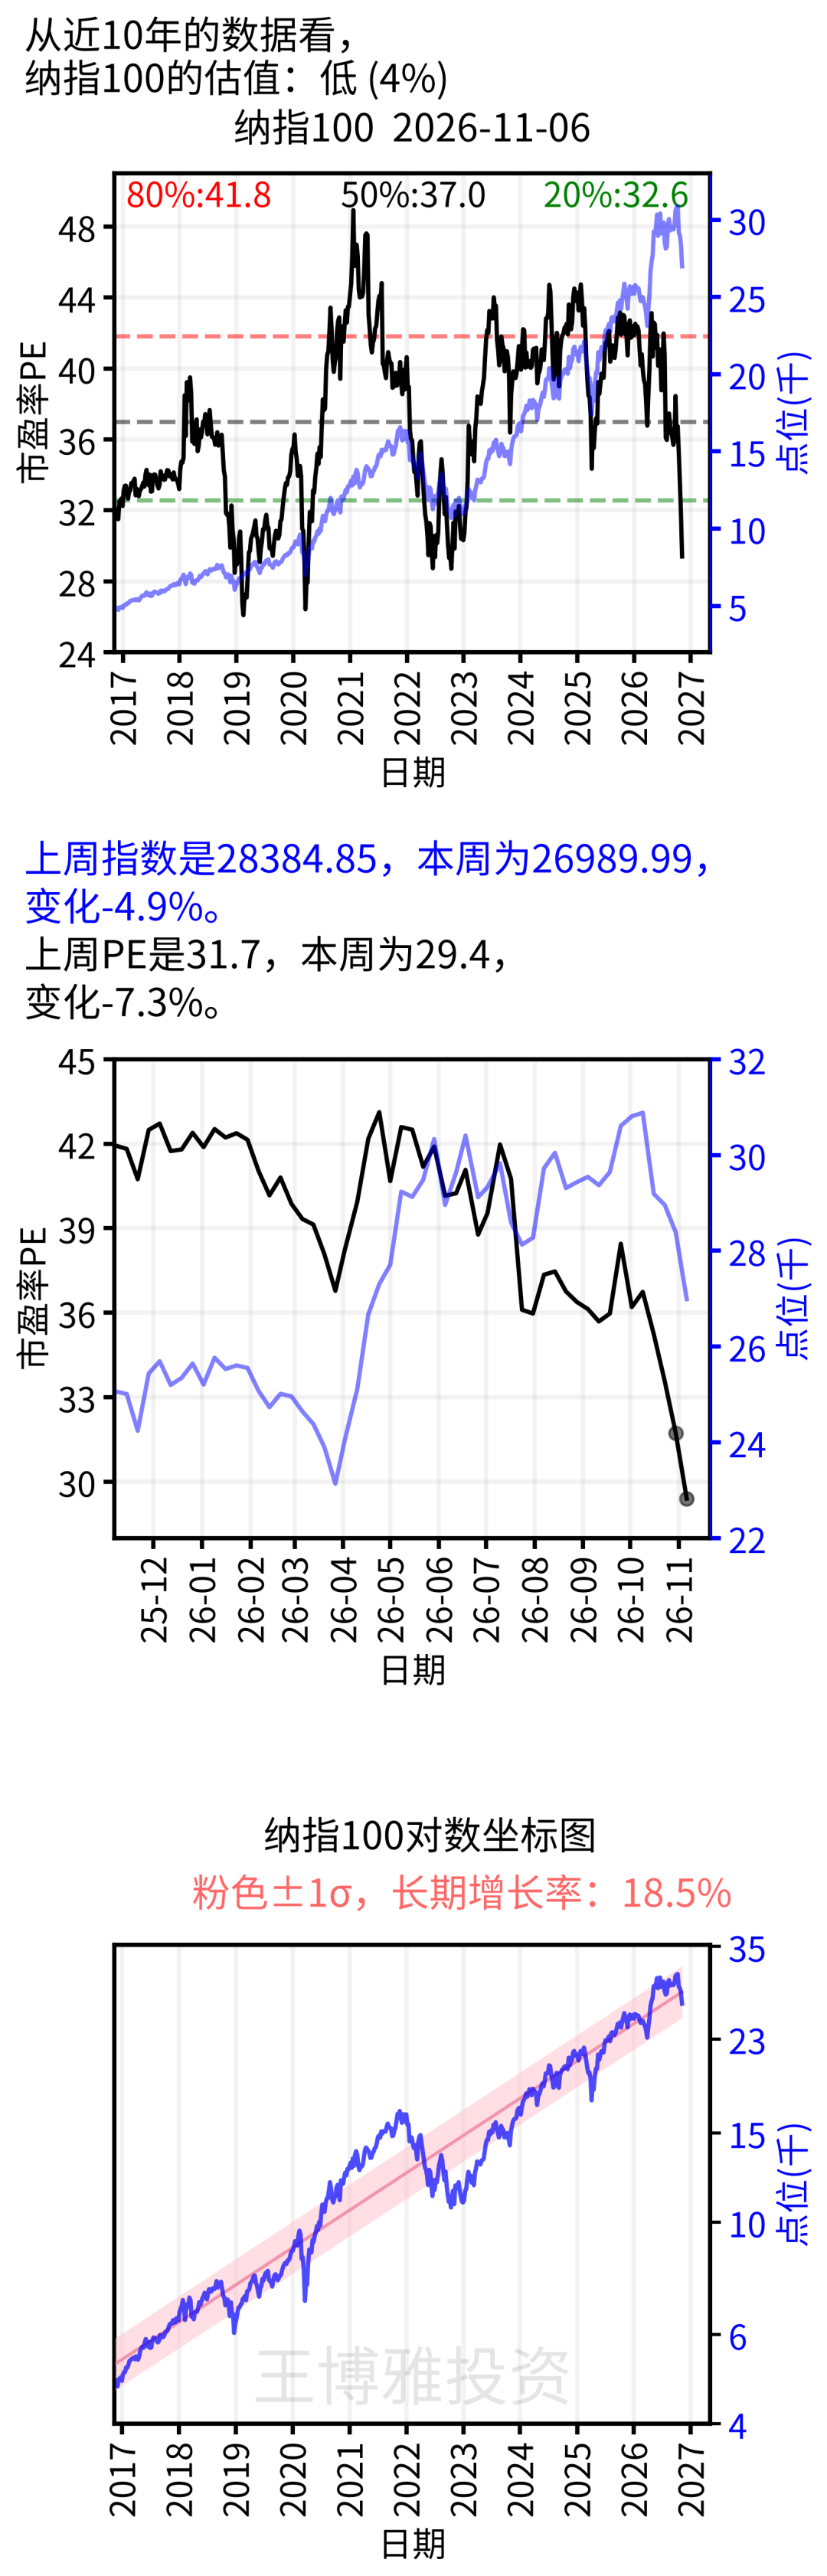
本周纳指100下跌约4.9%,PE由31.73降至29.40,下降约7.3%,降幅仍大于指数跌幅。目前PE处于图示历史样本的4%分位,已处于自身历史较低水平。
图2 纳指100估值
2.3 沪深300估值
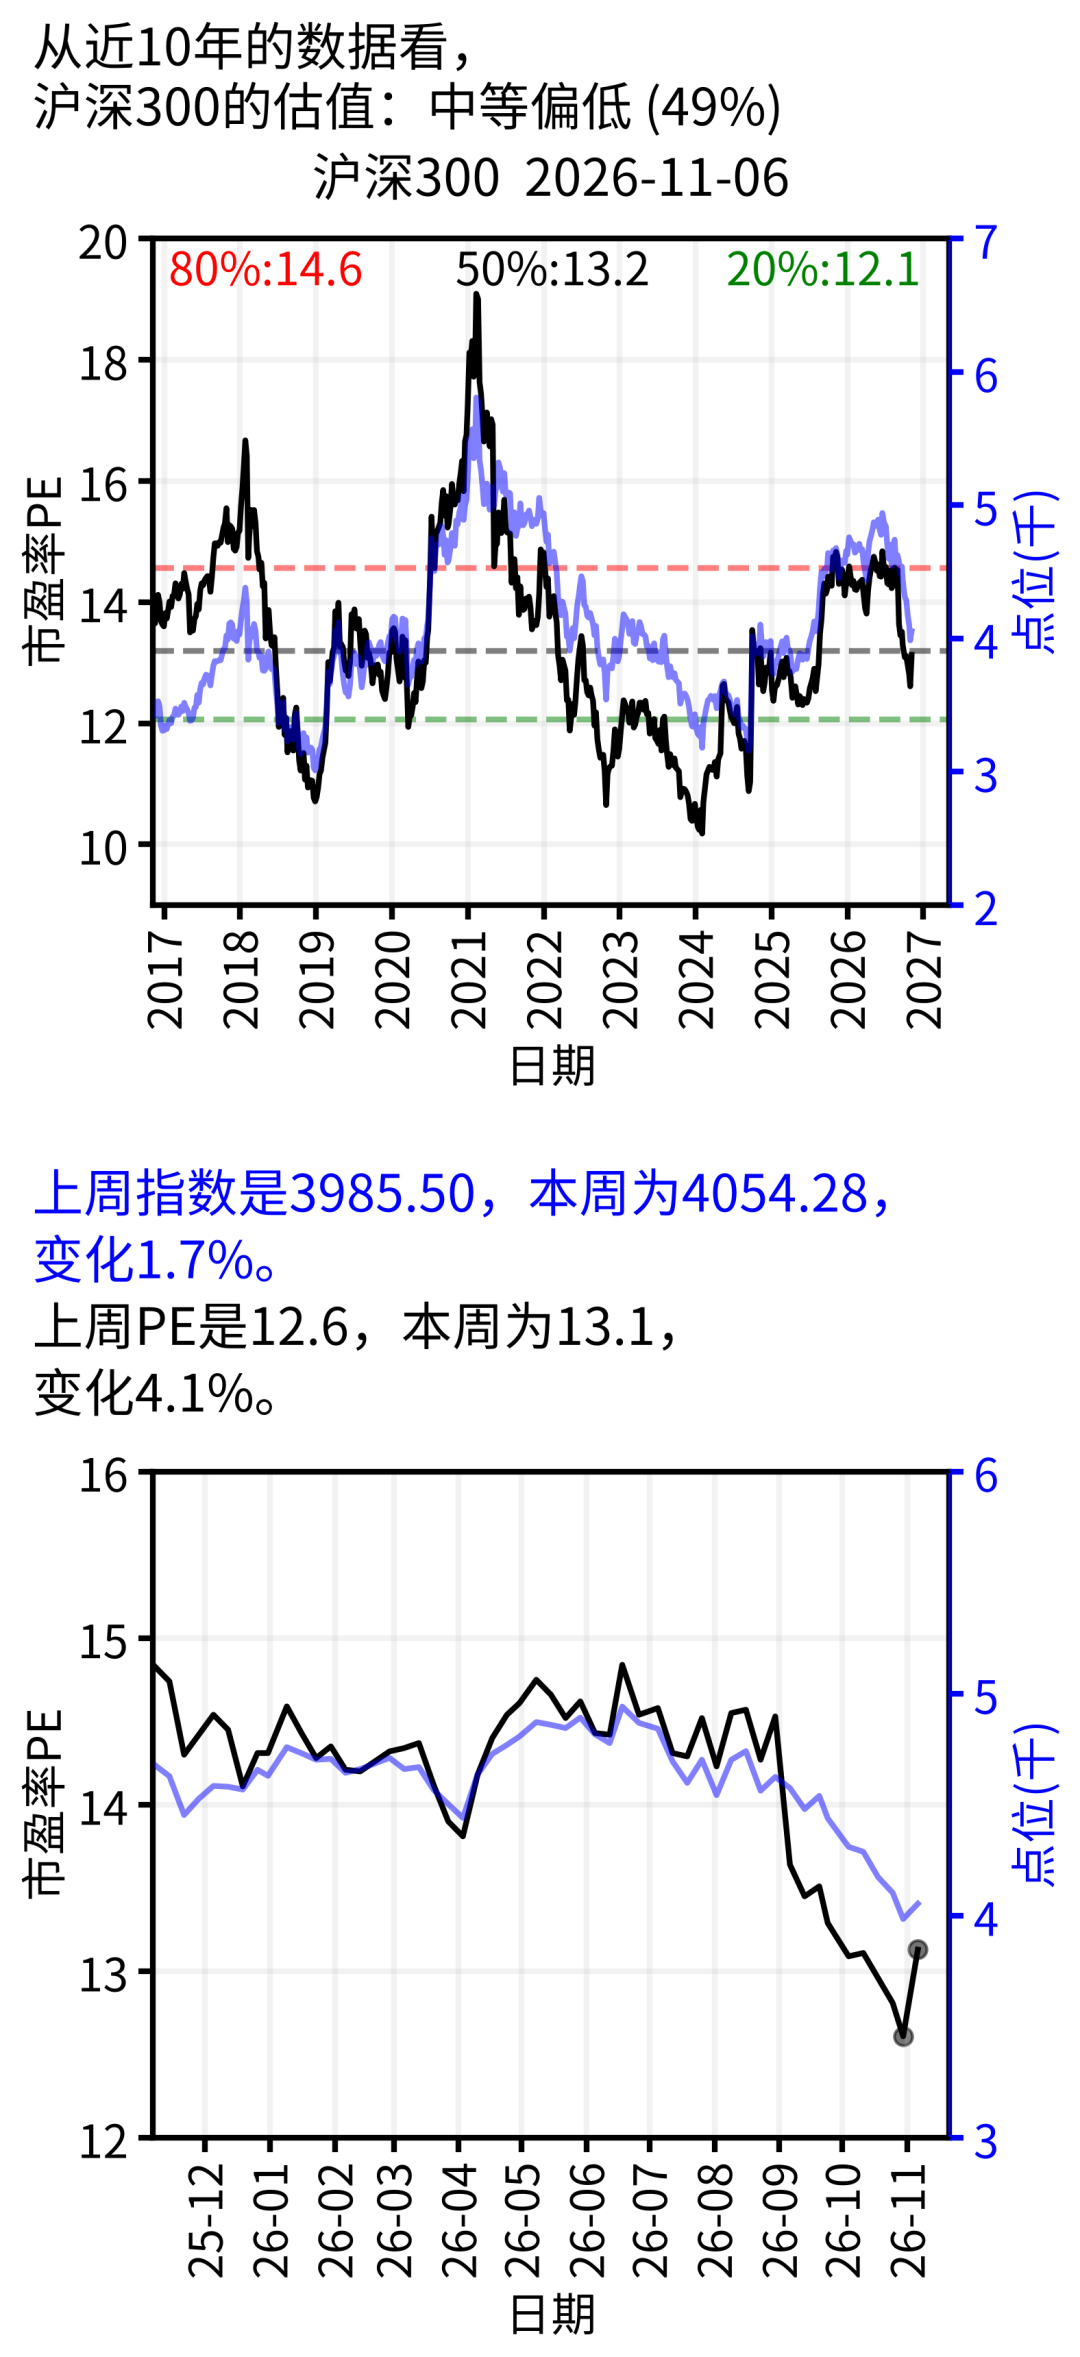
沪深300本周上涨约1.7%,PE由12.61升至13.13,处于图示历史样本的49%分位,接近中位数。估值较上周有所回升。
图3 沪深300估值
2.4 红利低波100全收益指数估值
在红利低波100这个以股息率为主叠加低波动的运行体系下,它可以自动实现低买高卖。只要不是高估,长期定投都会不错。
由于相似性,红利低波100估值同样可以用来给中证红利、红利低波、300红利低波、A500红利低波、南方标普红利低波、东证红利低波、智选高股息等做参考。
对于红利指数而言,其估值单独看市盈率不合适,必须结合股息率:
-
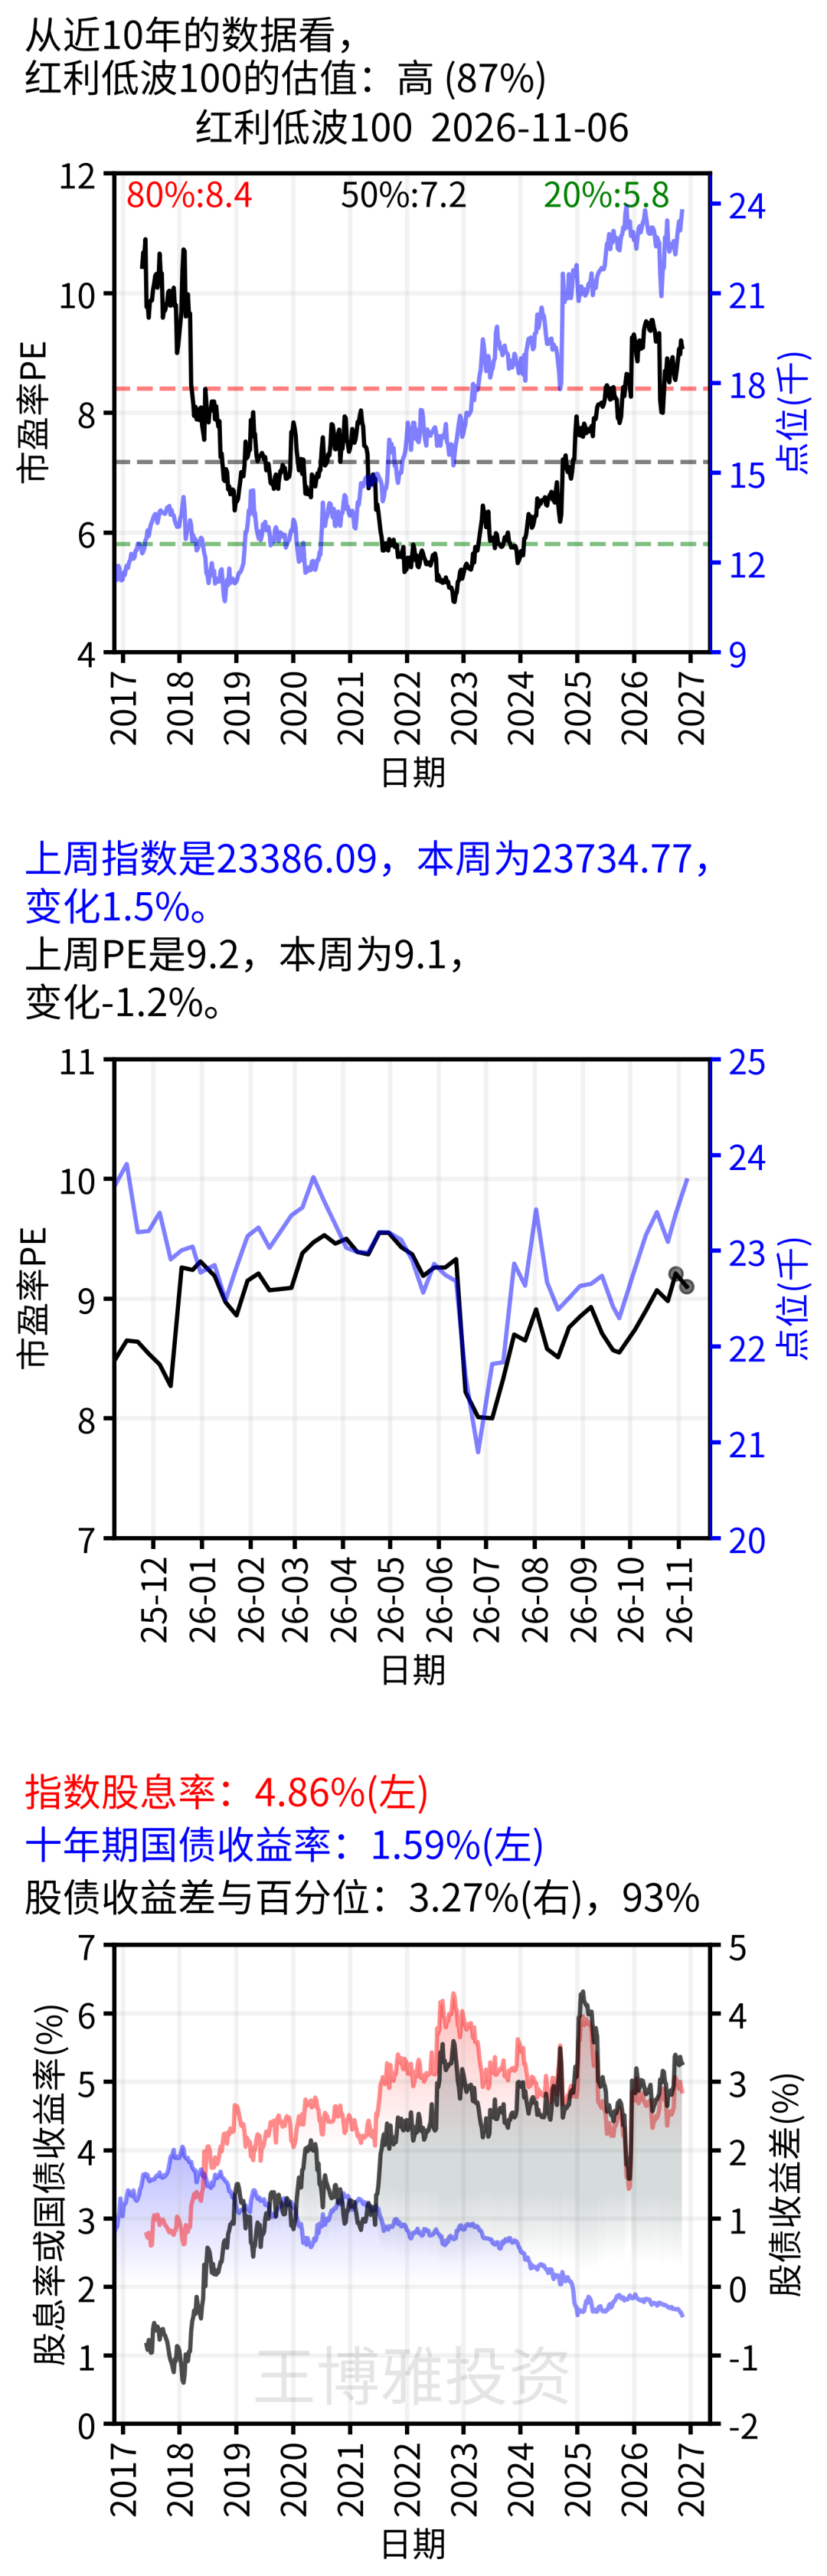
从市盈率角度来看,红利低波100的PE为9.10,处于87%分位,估值偏高。
-
从股息率角度来看,股息率为4.86%,比十年期国债收益率高约3.27个百分点,估值偏低。
综合来看,红利低波100估值中等偏低。
不过投红利需要注意:
(1)降低收益预期,我的预期是多年年化6%;
(2)牛市中红利跑不赢沪深300;
(3)低波不是无波,长盈不是总赢。
图4 红利低波100估值
2.5 自由现金流全收益指数估值
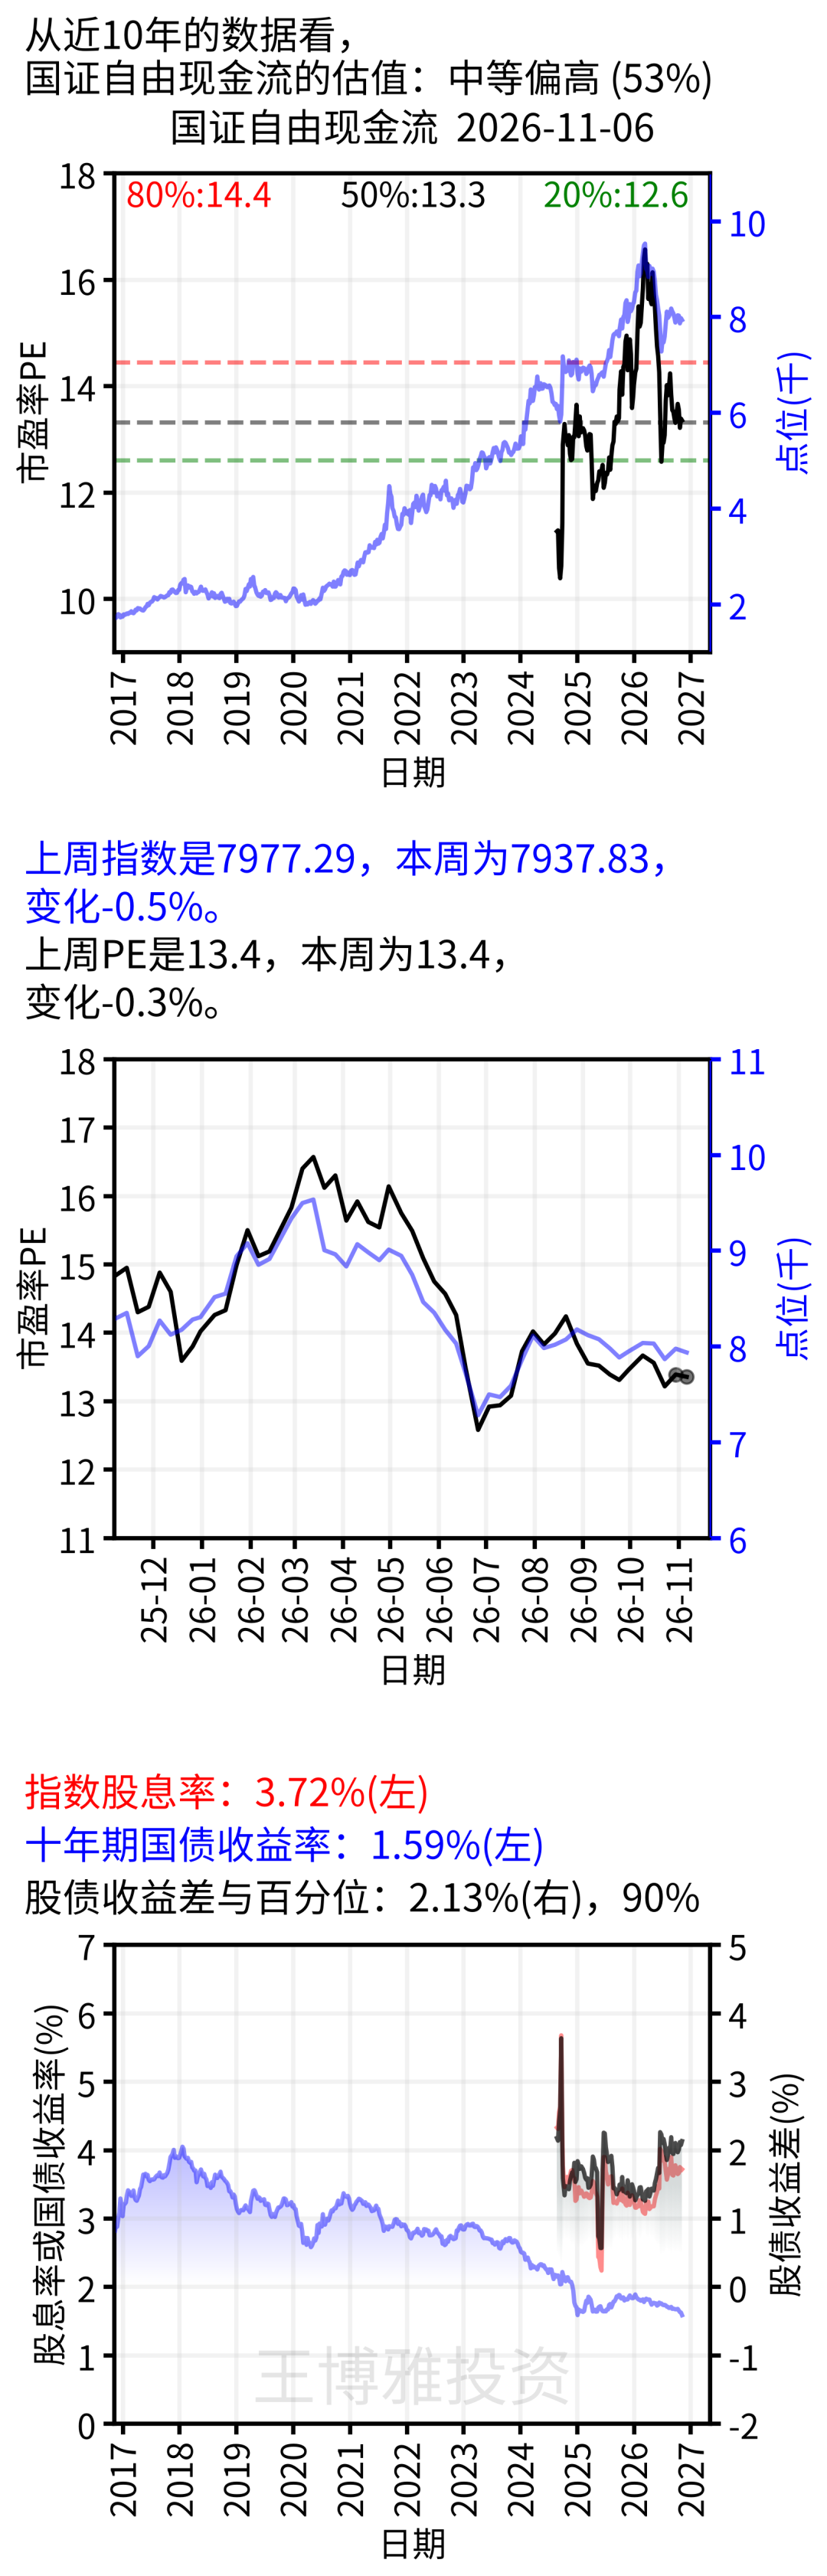
在国证自由现金流这个以自由现金流率筛选公司,自由现金流加权的指数规则下,理论上它可以实现长期增长。不过指数发布时间较短,还需要继续观察,不能轻信!最新几次的调仓已经开始暴露一些问题了,后面会进行分析。
由于相似性,国证自由现金流估值同样可以用来给中证现金流,富时自由现金流,中证800现金流,中证A500自由现金流等指数做参考。
对于现金流指数而言,其估值单独看市盈率并不合适。理论上,我们要结合现金流率(市现率)。然而自由现金流必须要转为对股东的回报才对小股东有意义,现阶段,这个回报基本就是指股息。
因此这里我继续采用股息率作为重要的参考指标(图片中的实际历史数据较短,仅用来一看,现在的判断包含拟合的过去的市盈率和股息率):
-
从市盈率角度来看,国证自由现金流的PE为13.36,处于已有样本的53%分位,中等偏高。
-
从股息率角度来看,最新估算股息率约3.72%,股息率估值中等。
综合来看,国证现金流估值中等。
不过投自由现金流需要特别注意:
(1)指数发布时间很短,估值误差较大;
(2)千万不要期望现金流指数能够实现年化15%-20%的收益率,我预期该指数最多只能达成10%-15%的多年年化,耐心观察中。
图5 国证自由现金流估值
2.6 国证价值100
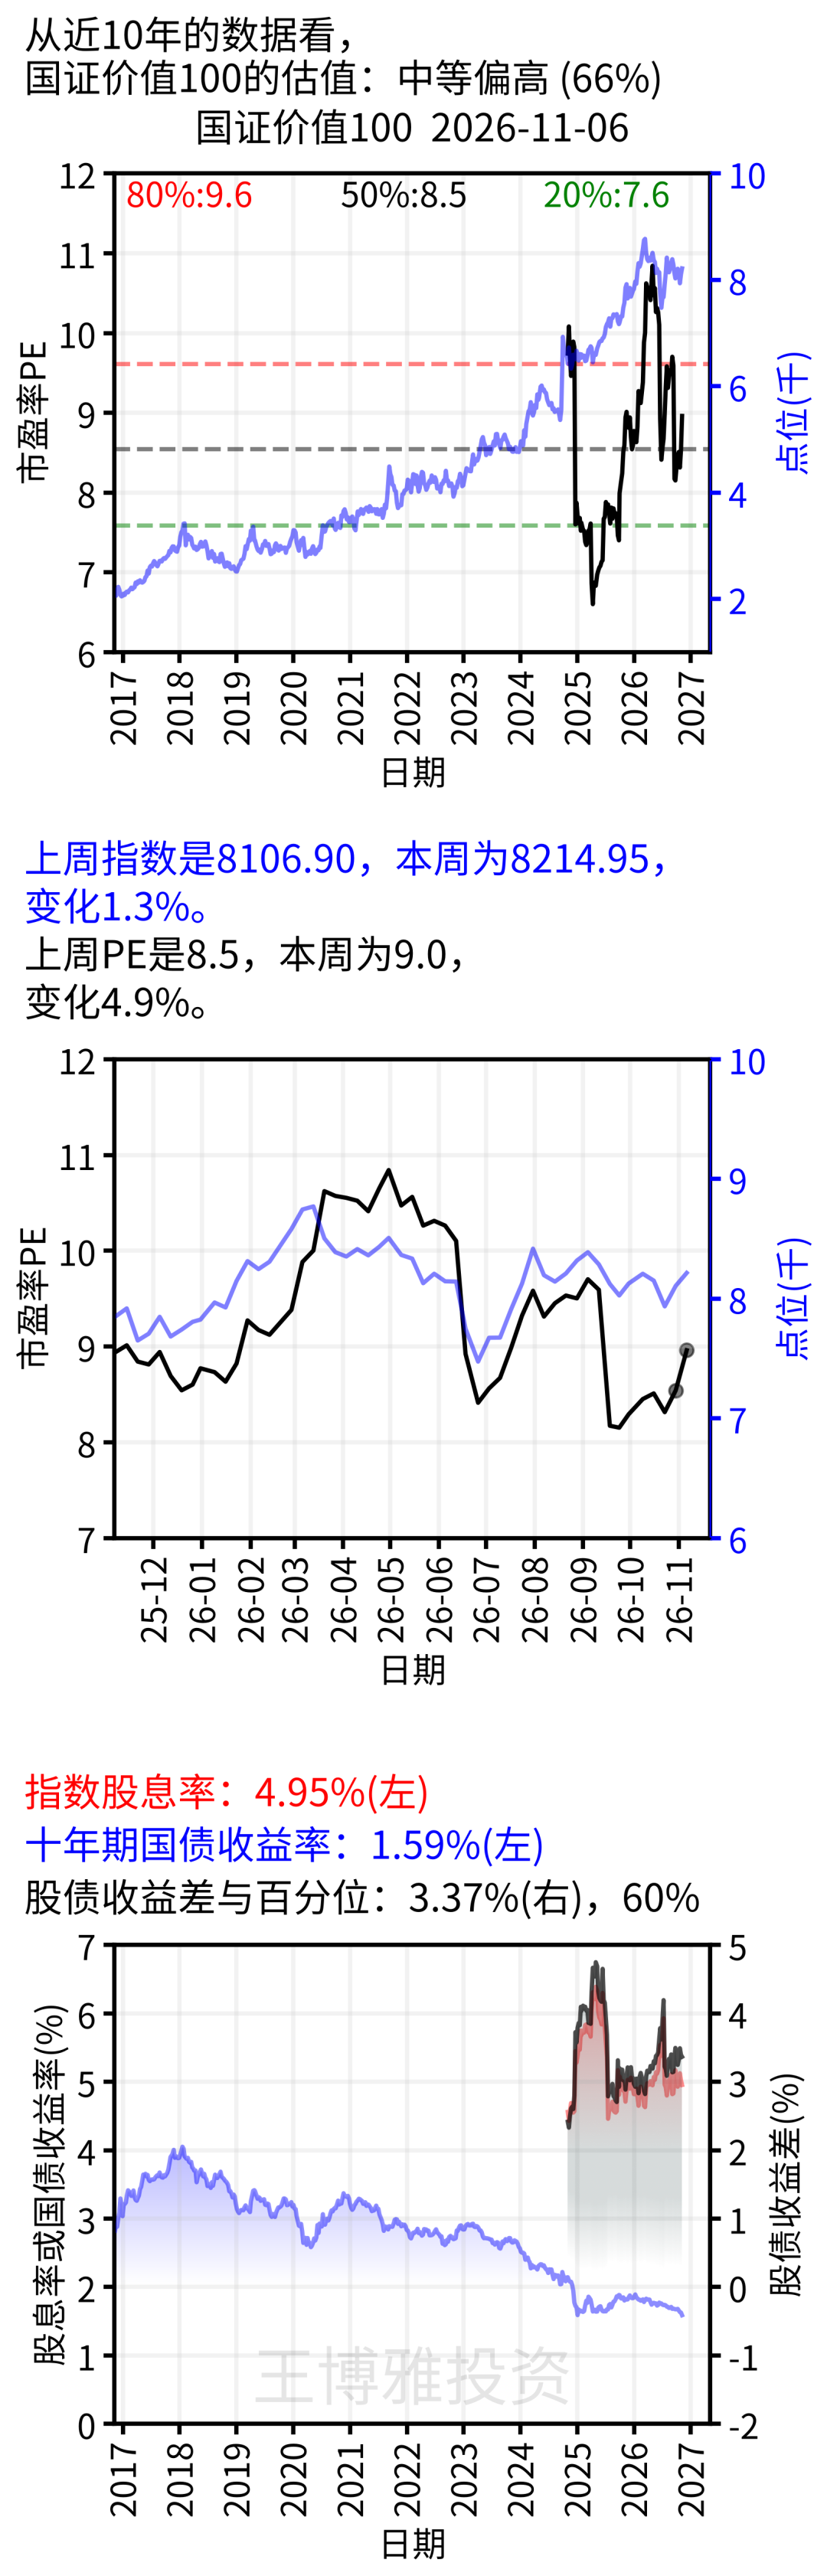
国证价值100坚持价值选股,理论上可以通过低买高卖实现长期增长,不过指数发布时间较短,还需要继续观察。(三大风格指数横评:红利低波 VS 自由现金流 VS 价值指数,谁最好?)
对于价值指数而言,其估值单独看市盈率并不合适。价值必须要转为对股东的回报才对小股东有意义,现阶段,这个回报基本就是指股息。
因此这里我继续采用股息率作为重要的参考指标(图片中的实际历史数据较短,仅用来一看,现在的判断包含拟合的过去的市盈率和股息率):
-
从市盈率角度来看,国证价值100的PE为8.96,处于已有样本的66%分位,中等偏高。
-
从股息率角度来看,最新估算股息率约4.95%,比十年期国债收益率高约3.37个百分点。股息率估值可以算是中等偏低
综合来看,国证价值100估值中等偏低。
不过投国证价值100需要特别注意:
(1)指数发布时间很短,估值误差较大;
(2)千万不要期望国证价值指数能够实现年化15%-20%的收益率,我预期该指数最多只能达成10%-15%的多年年化,耐心观察中。
图6 国证价值100估值
2.7 恒生指数
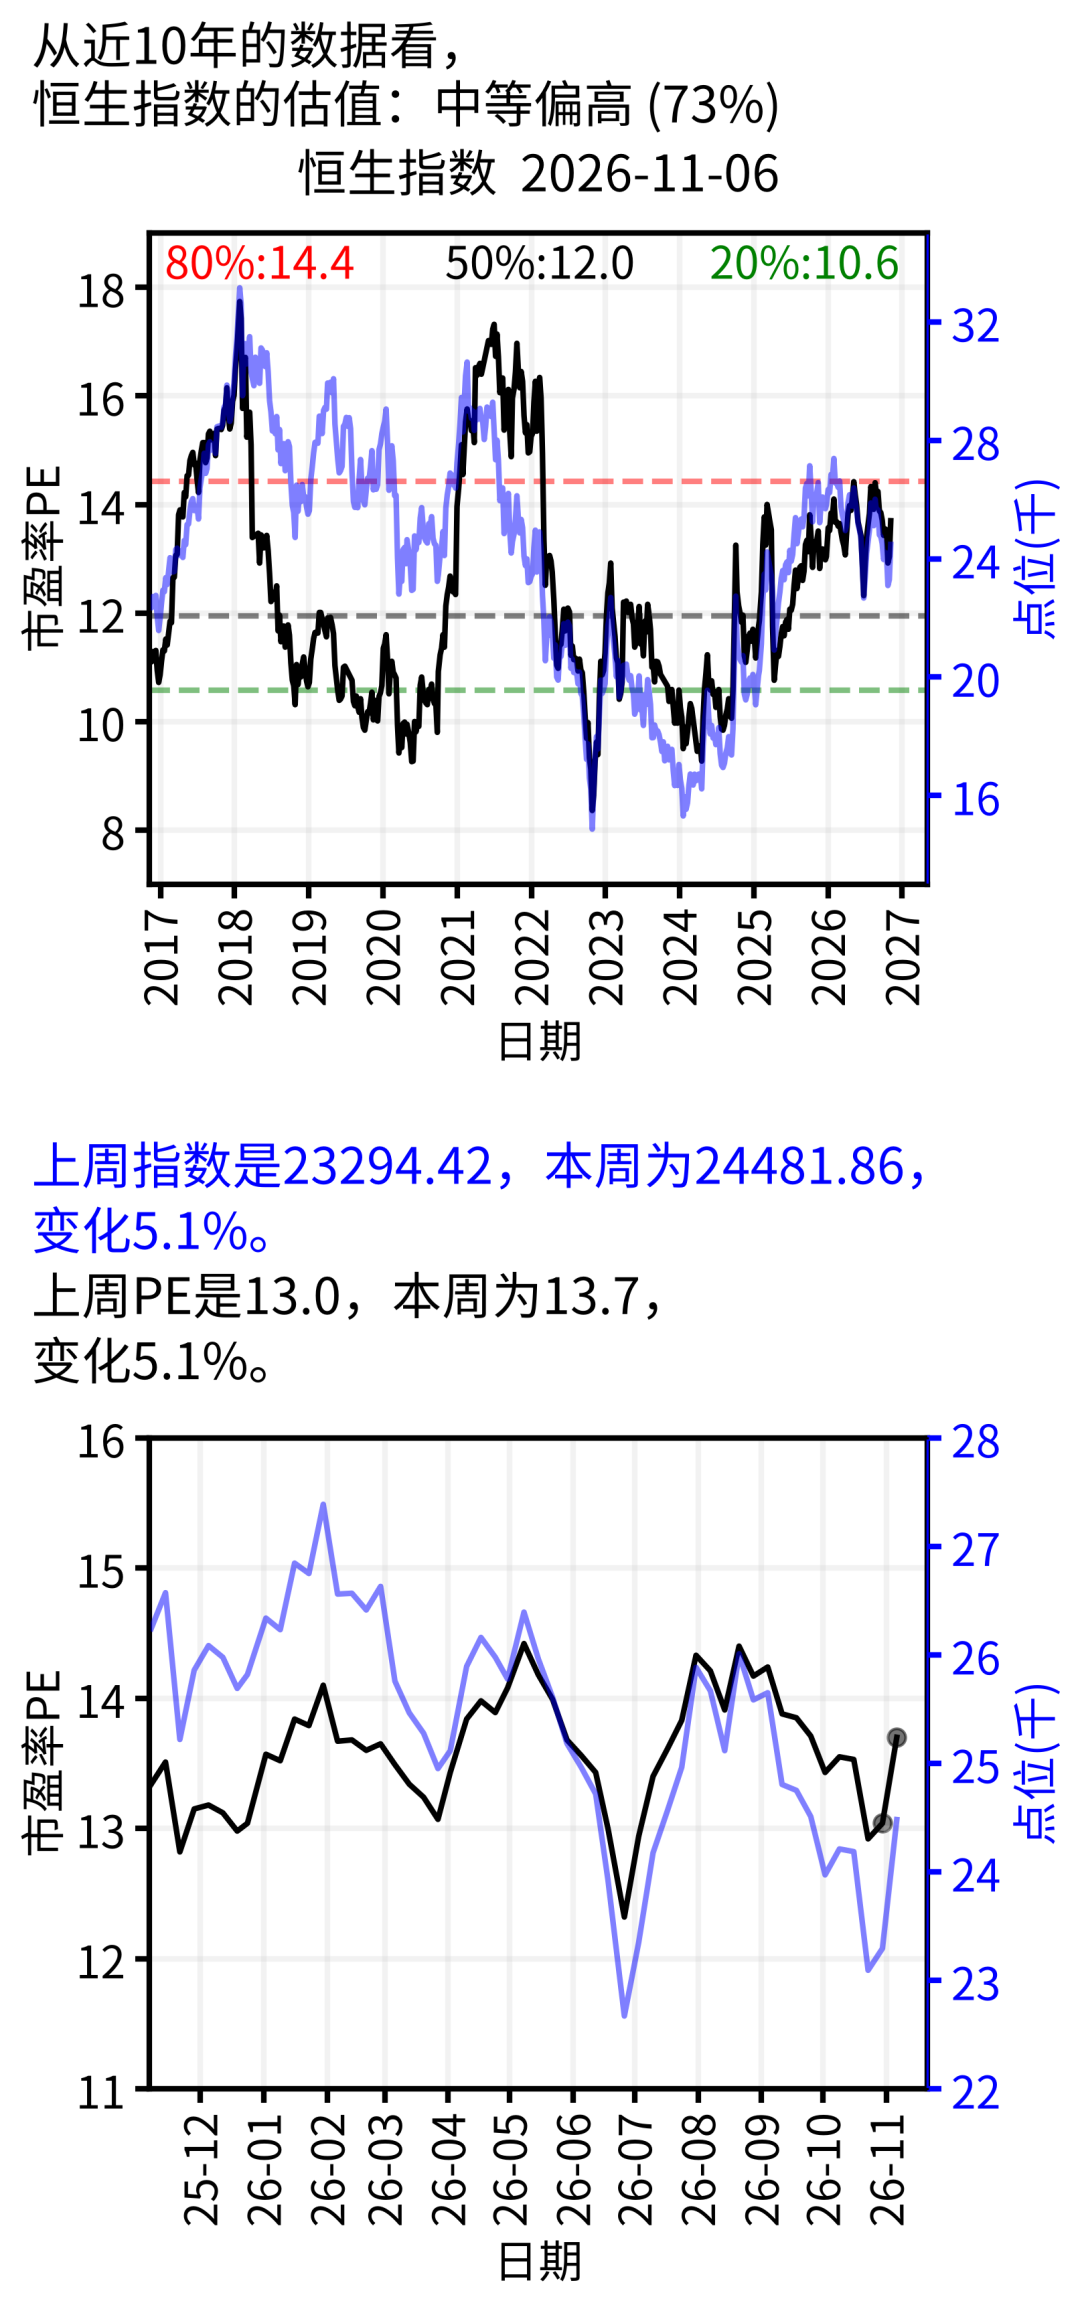
恒生指数本周上涨约5.1%,PE由13.04升至13.70,处于图示历史样本的73%分位,属于中等偏高。随着指数上涨,估值也明显回升。
图7 恒生指数估值
2.8 中概互联
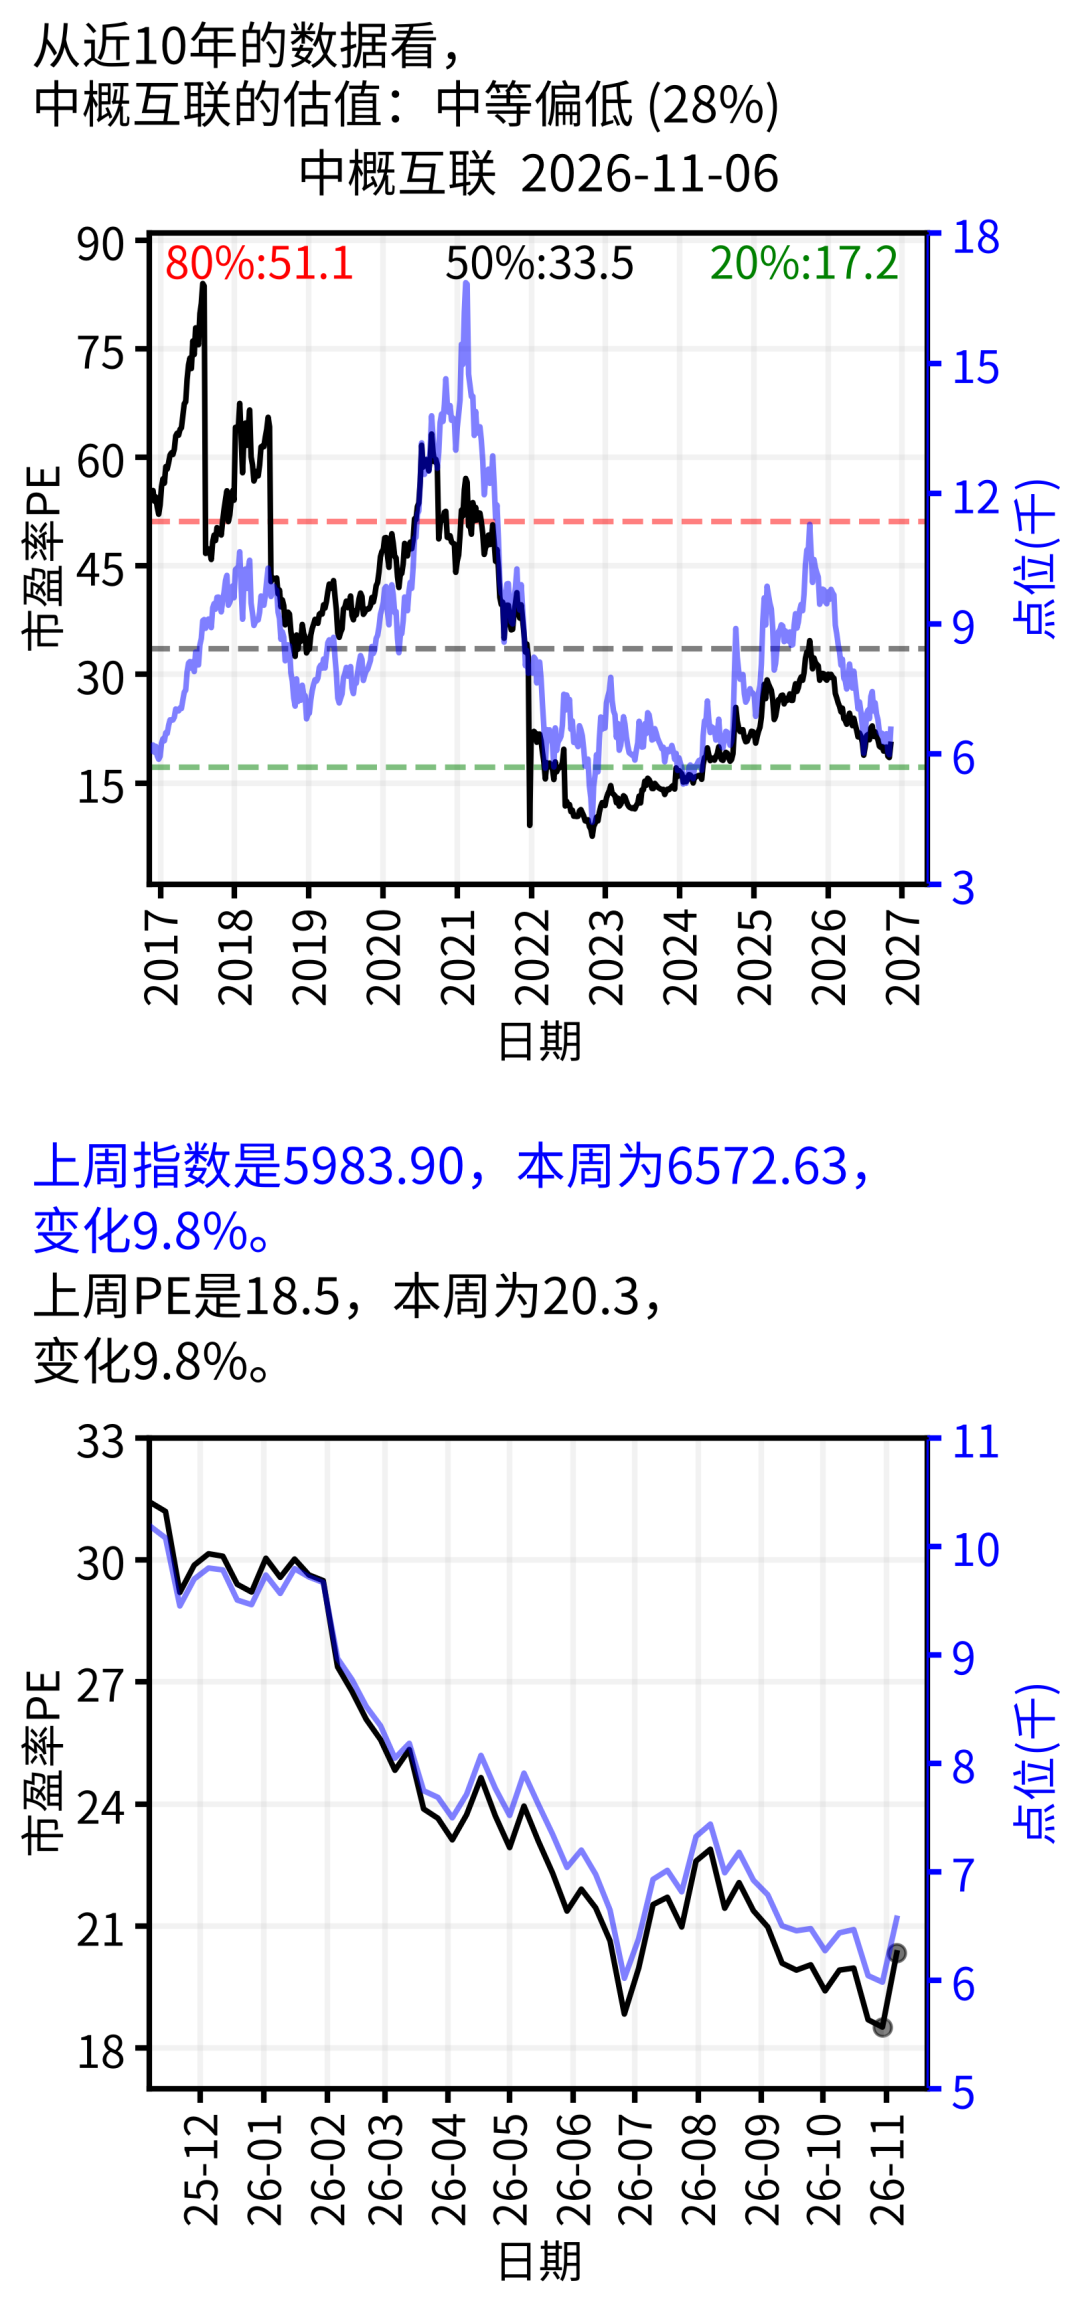
中概互联本周上涨约9.8%,最新估算PE约20.34,处于图示历史样本的28%分位,仍属中等偏低,但比上周贵了一些。过去互联网高估值时期抬高了历史参照,不能仅凭这个分位就判断它很便宜。
此外,中概互联是行业指数,风险比宽基要大。
由于相似性,中概互联估值同样可以用来给恒生科技,恒生互联网,港股通互联网,港股通科技等做参考。
图8 中概互联估值
2.9 日经225估值
日经225本周下跌约9.3%,PE由16.56降至14.68,处于图示历史样本的49%分位,回到历史中位数附近。
图9 日经225估值
3 个人记录
鉴于美股估值降低明显,本周选择助力AI发展。
注:本文仅是个人投资记录,不为任何人提供建议。成年人为自己的钱负责!
引申阅读:
你看到的纳指100市盈率,正在误导你...
你看到的纳指ETF溢价率,正在误导你
基金横评合集 第7版
经典文章合集 第7版
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
