


美10月通胀前瞻:环比或下降,强化联储加息25基点预期
北京时间周二晚上九点半,美国劳工部将会公布10月CPI数据,PPI将在周五晚上公布,这也是美联储12月决议前最后一次CPI和PPI通胀——本年度12月FOMC较早,为12月9日,CPI定在12月10日。由于前值缺失(被设定为环比2025年9月0增长),同比增速料继续上行,所以本次环比数据更为重要。当然,抛开本次不谈,下次的通胀也有可能再次反弹,所以美国CPI依旧存在破4可能,也让美联储明年利率路径更为复杂。
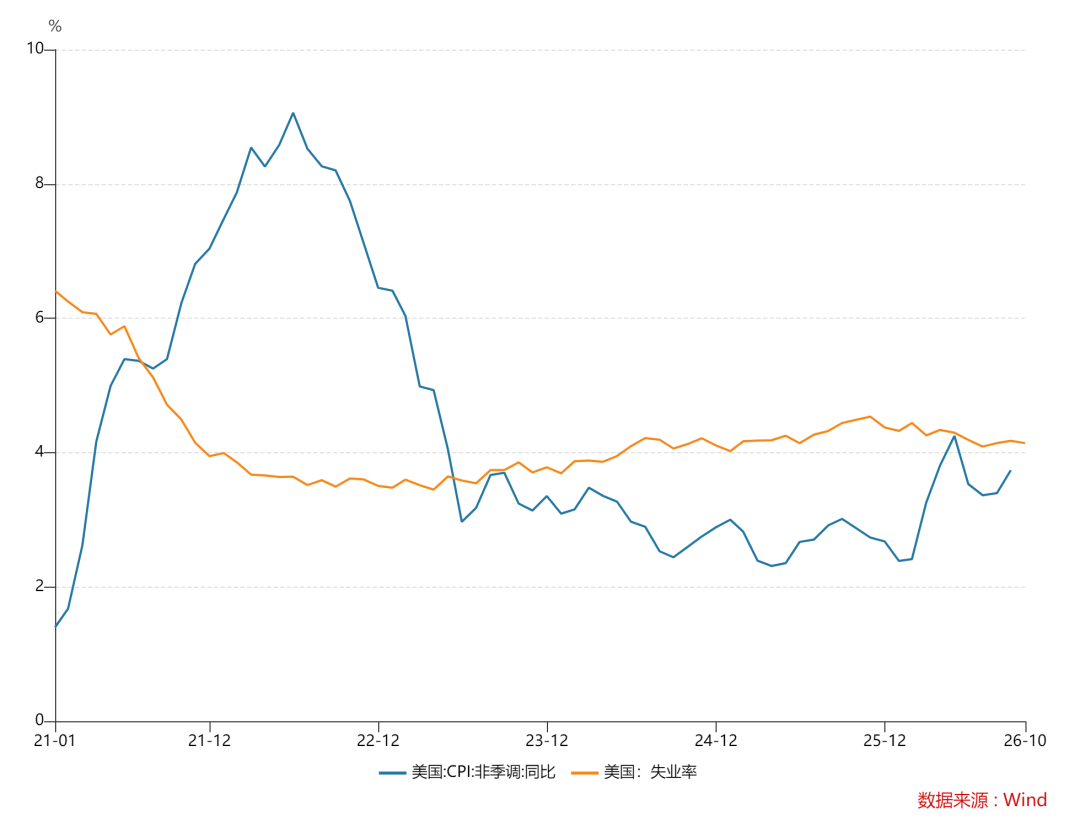
目前,市场预期美国10月CPI同比增3.87%~3.92%(注意,本次BLS大概率不公布同比,这是笔者按照0增长的测算),环比增0.1%~0.15%,季节性调整后环比增约0.3%(华尔街预测范围落在0.26%~0.3%);核心CPI同比增2.76%~2.8%,环比增0.1%,季节性调整后环比增约0.2%(华尔街预测在0.17%~0.21%),整体来看通胀环比增速略有下降,9月的异常涨价消退,为美联储12月稳步加息25个基点扫清障碍。
笔者预期10月CPI同比增约3.85%,环比增0.12%,季节性调整后增约0.27%,核心CPI同比增2.75%~2.77%,环比增0.09%,季节性调整后环比增约0.18%,持平或者略低于市场预期。
领先和同步指标喜忧参半。菲利普斯曲线方面,美国10月失业率略微下降至4.14%,或暗示通胀持续顽固。不过,此前通胀和失业率也出现同时涨跌的情况,再加上美国劳工部公布的非农成本下降而生产力上升,是有可能出现通胀下行且失业率下行的“软着陆”情况,故失业率的窄幅震荡对预测通胀意义不太大。
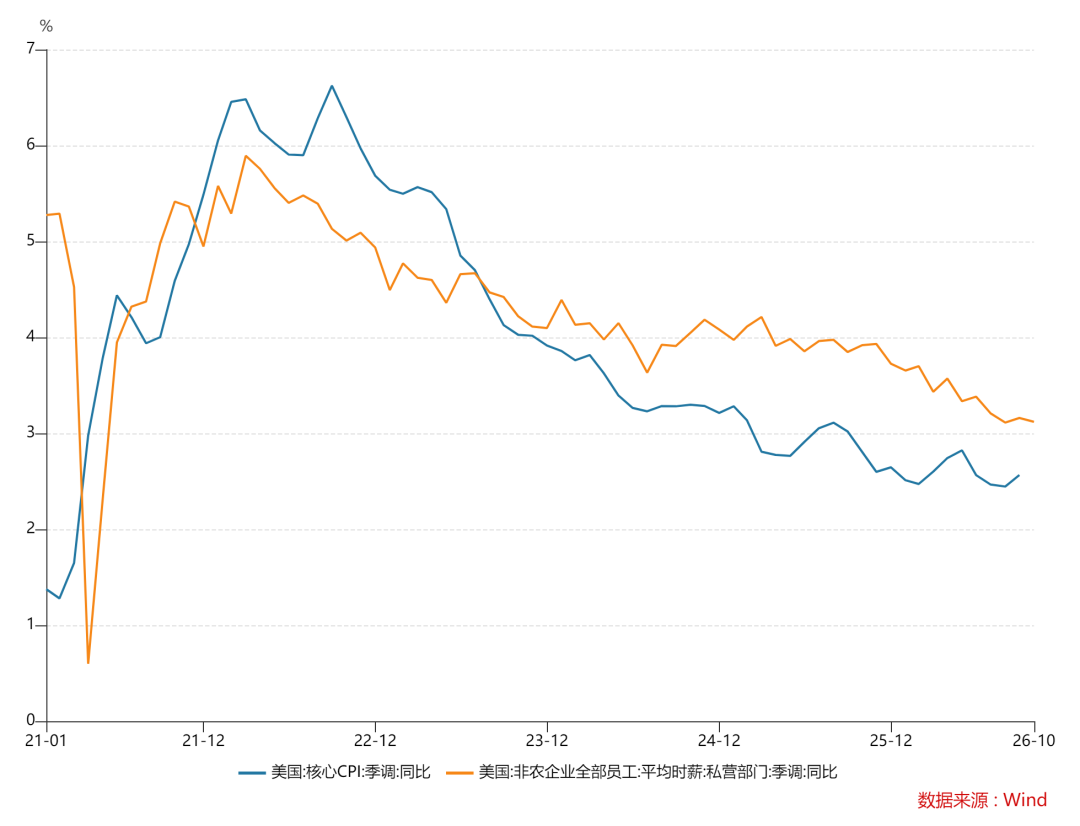
薪资增速也维持顽固,前值显著上修,也部分解释了为什么上一个月通胀顽固。在薪资增速维持顽固的情况下,服务通胀难以快速消退,不过目前的数值也不足以引发薪资——通胀的螺旋,但偏低的薪资确实会削弱美国人的实际购买力,也对GDP增长构成压力。
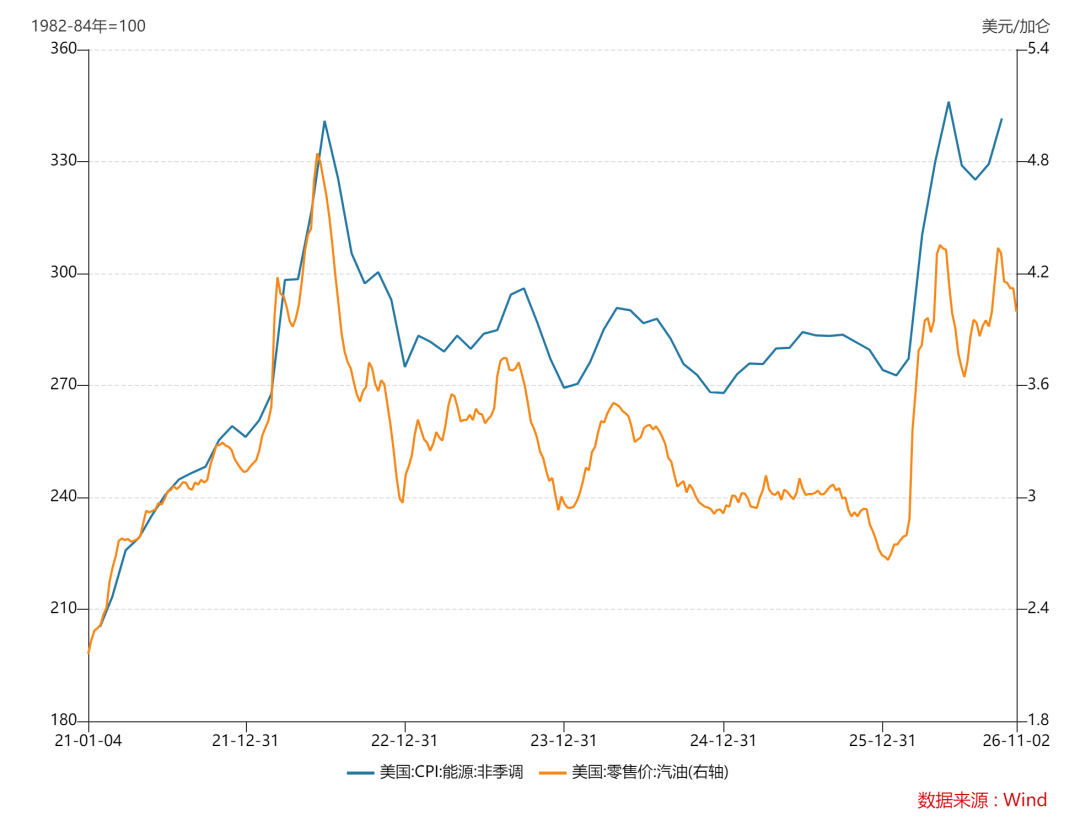
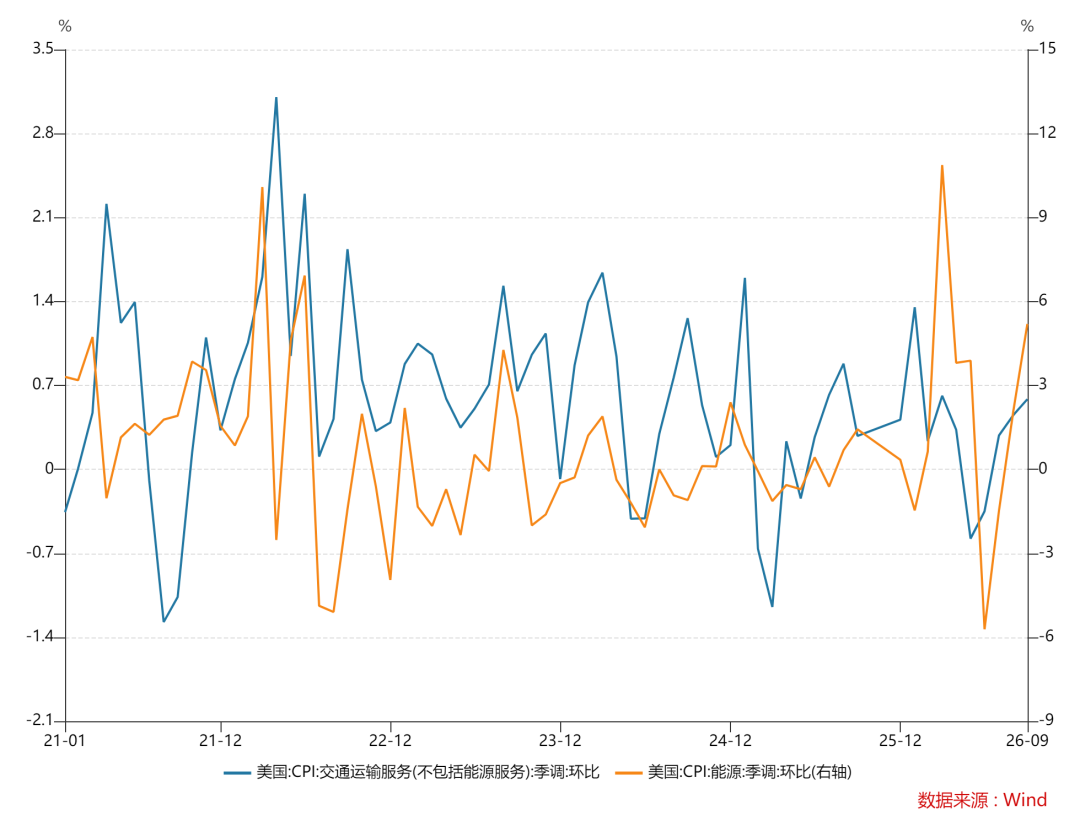
能源和住房这两个大头或有所降温。能源方面,美国汽油价格在进入10月后震荡下行,但天然气和电力有较大的攀升风险。不过,本月的能源环比增速会出现显著下滑,甚至不排除出现环比负增长。
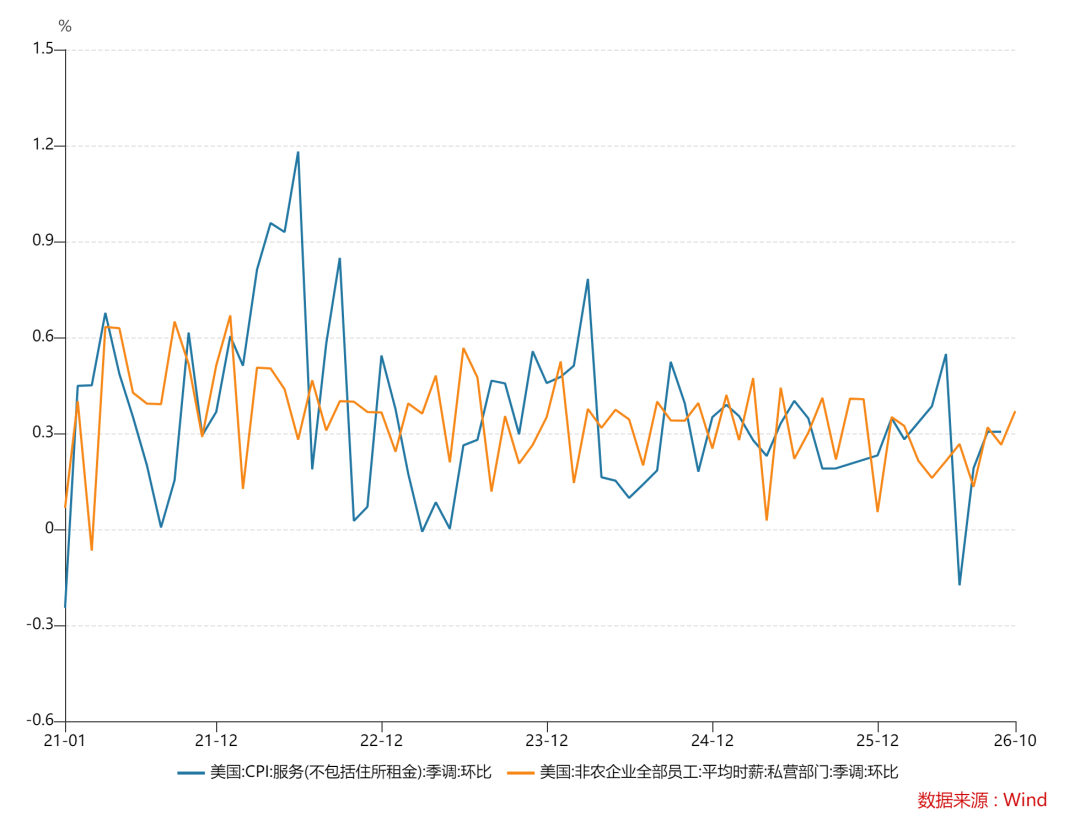
当然,美联储关注的超级核心通胀也在震荡当中,整体可能再次出现环比再加速,使得整体通胀形势更为复杂。
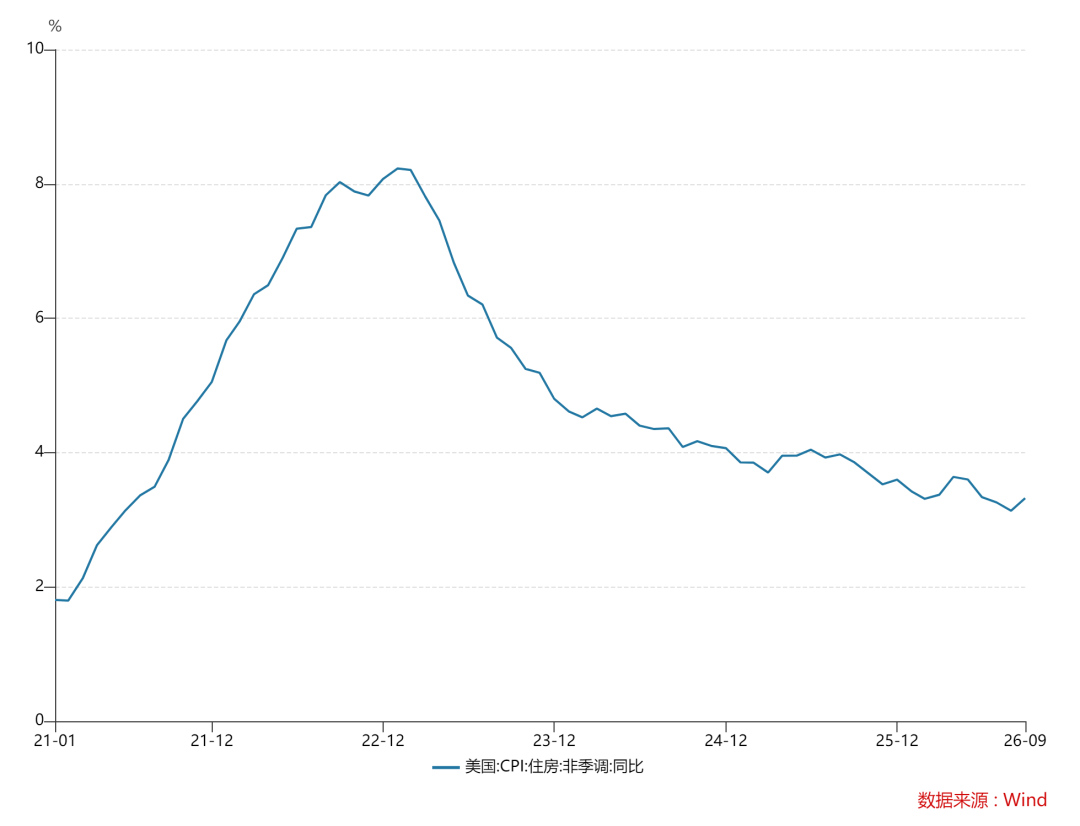
住房方面,上个月住房也意外攀升,主要是酒店住宿环比大增2%所致。本月的住房价格料出现同环比均降温的态势,和房地产市场一样继续走在降温路上。
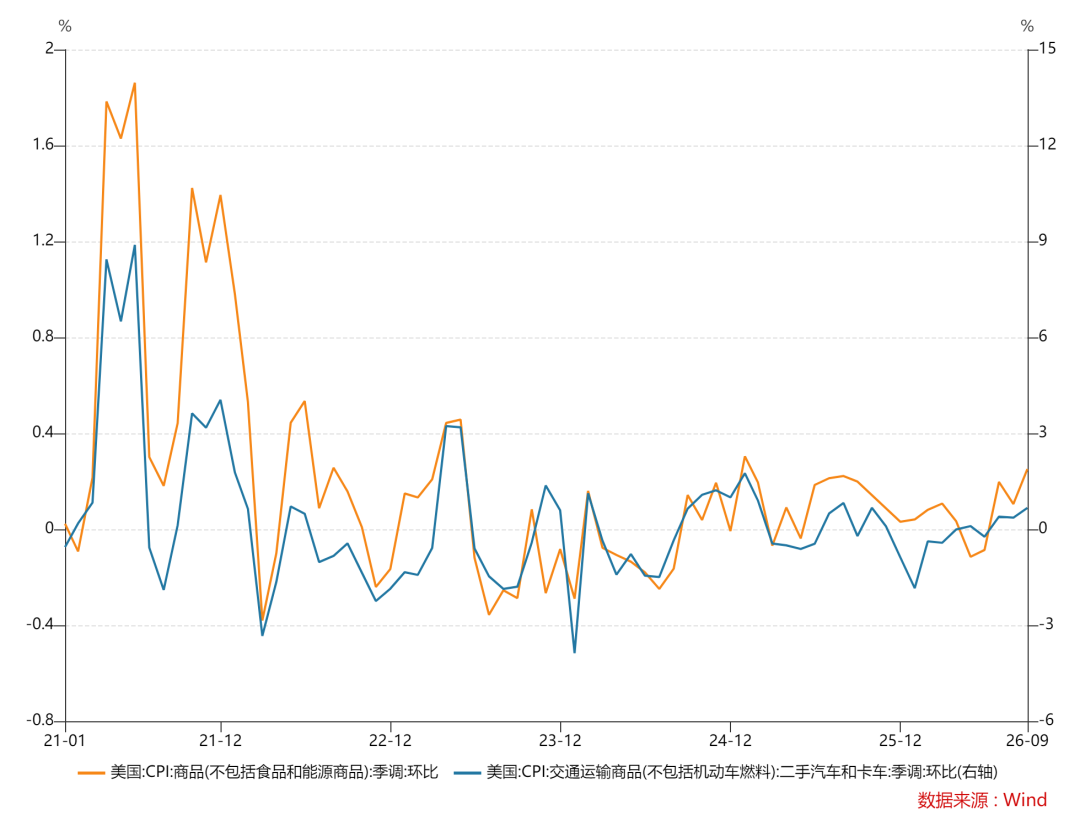
核心商品上个月意外攀升,主要是受到二手车环比大增0.7%所致。此外,家具和服饰也没有暂停的意思,似还和关税效应有关。尽管核心商品在CPI中权重不大,但弹性较强,会对环比造成显著影响。
能源涨价也在传导,交通服务价格也在上行,且暂时没看到有太多的减速态势。
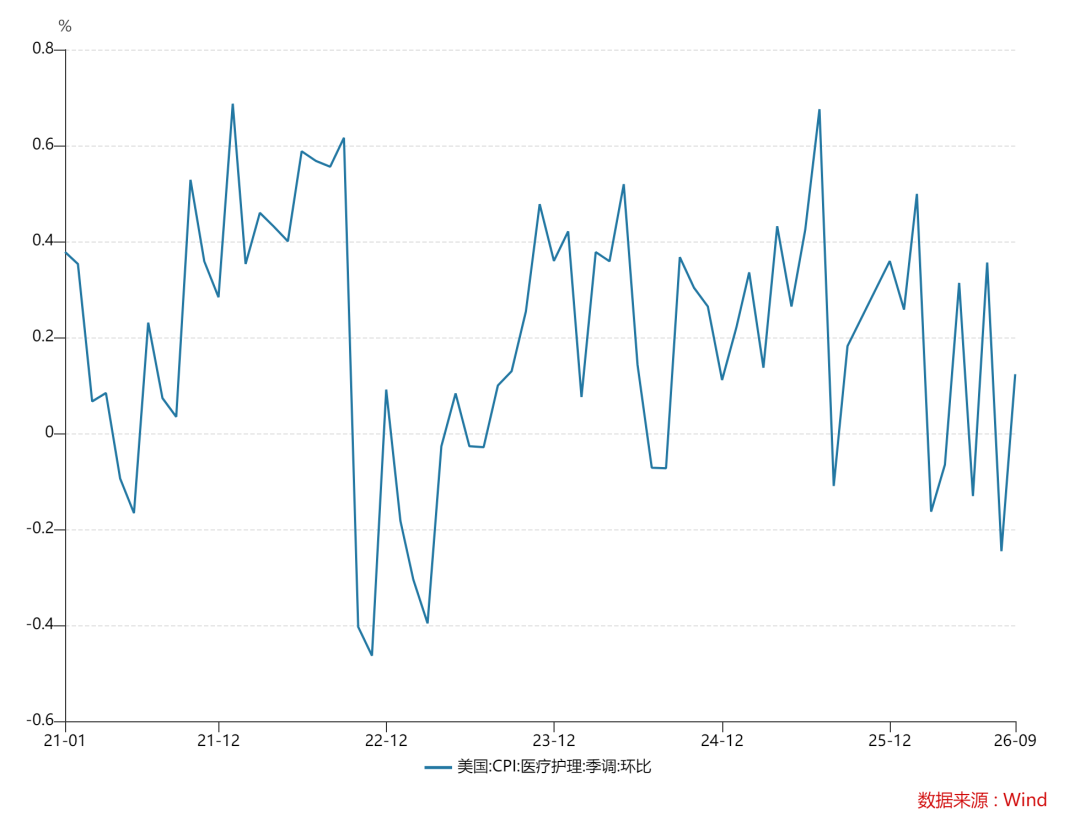
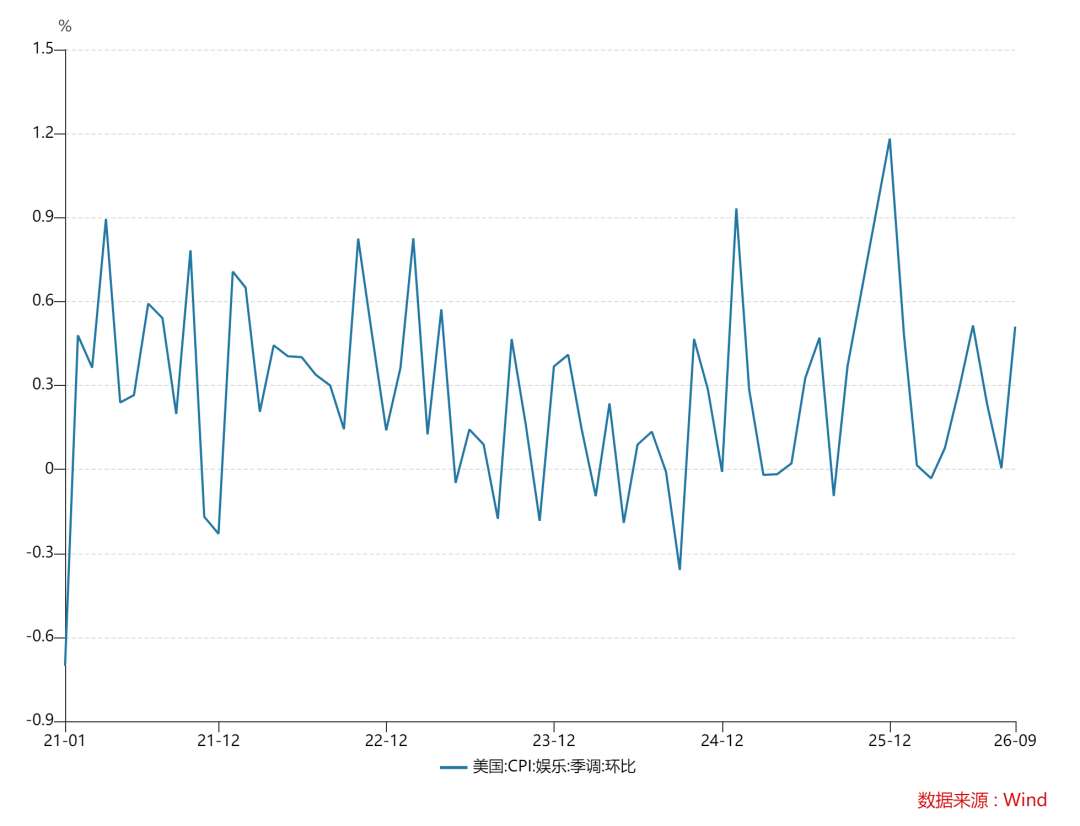
休闲娱乐的细分也会迎来下降,流媒体订阅,门票,游戏硬件等都迎来淡季,环比较前值0.5%将会显著下滑,甚至不排除出现负增长。
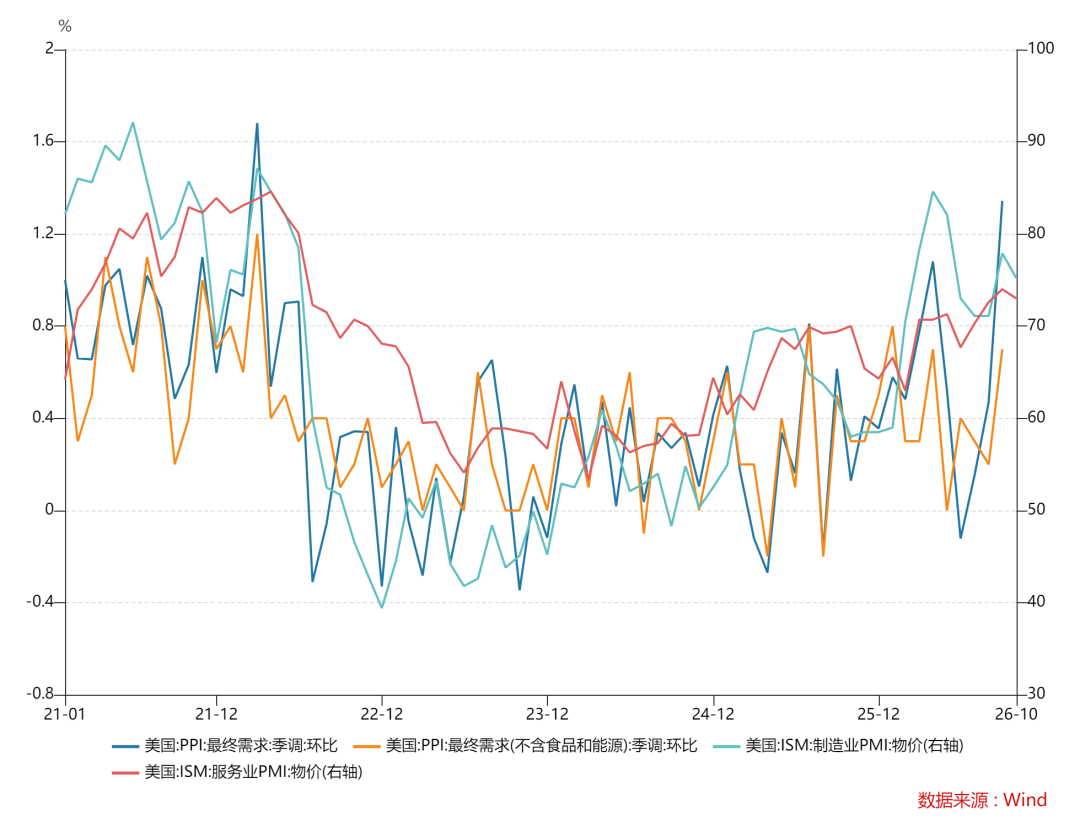
PPI方面,由于价格上涨下滑等因素,PPI数据增速可能显著放缓,呼应PMI涨幅收窄的价格读数,也推动PCE通胀下滑。笔者预期PPI数据料全线低于预期,且前值会有一定程度的下修。
PCE通胀方面,预期美国10月PCE通胀继续持稳或下降,整体PCE通胀约为3.6%,环比也在0.3%左右,核心PCE约为3%~3.1%,环比0.2%左右,也让市场松一口气。
综上,美联储12月料加息25个基点,明年可能还有一两次加息,并且在明年年末开始新的降息过程。
文章原文

免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
