


油价上升,原油ETF为何未必同步?由期货转仓说起
局势持续紧张,国际油价大幅波动。全球约两成石油,即每日约2,000万桶,须途经霍尔木兹海峡运送[1],市场对供应中断的忧虑,往往迅速反映在油价上。
不少投资者希望借势参与,便捷的方法包括在港股户口买入原油ETF。不过,部分投资者入市后发现,新闻报道油价上升一成,手上ETF的表现却有出入,甚至出现油价上升而ETF下跌的情况。
这种落差可以相当显著。以2009年为例,WTI原油现货价格全年上升78%,而一只追踪原油期货的指数同期仅上升7%[3]。
问题的根源在于,原油期货ETF所持有的,并不是新闻所报的现货油价。
一、原油ETF投资的是甚么?现货油价与期货价格的分别
实物黄金ETF可以把金条存放于金库,原油却不同:储存需要专门油库,运输及保险成本亦高。因此,大部分原油ETF都是透过原油期货合约反映油价走势。
期货合约设有到期日,ETF不能一直持有同一张合约,必须在合约到期前卖出,再买入较后月份的合约。这个过程称为转仓(roll)。
原油期货ETF的回报主要来自两部分:
-
价格变动:所持合约本身价格的升跌
-
转仓损益:每次「卖出近月、买入远月」时,两张合约之间的差价所带来的影响
二、甚么是Contango(正价差)?转仓为何可能造成损耗?
Contango是指远月期货价格高于近月期货价格的市况。以下为简化的假设例子:
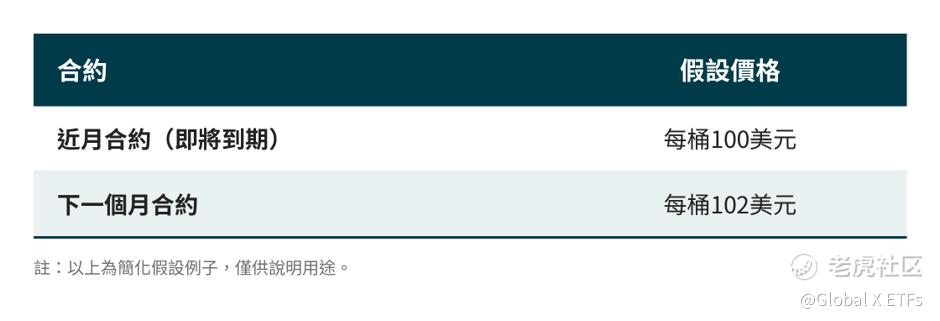
基金转仓时,以100美元卖出近月合约,再以102美元买入下月合约。资金不变,可买入的合约数量却减少约2%。即使其后油价维持不变,这部分差额亦可能拖累基金表现;若contango持续,损耗或会随每次转仓逐步累积。
原油市场供应宽松、库存偏高或仓储成本上升时,较常出现contango。原因是过剩的原油须即时找地方存放,近月价格受压较大;而远月价格一般反映仓储、保险及资金等持有成本,因此往往高于近月。
换言之,contango描述的是远月与近月之间的价差,并不代表油价正在上升。
三、甚么是Backwardation(逆价差)?转仓为何可能带来收益?
Backwardation是指远月期货价格低于近月期货价格的市况,与contango相反。
沿用上述例子,若近月合约为100美元、下月合约为98美元,基金转仓时便是「高价卖出、低价买入」,同样资金可买入较多合约,形成转仓收益。
市场供应偏紧、即时需求较强时,较常出现backwardation。用家愿意为即时交收的原油支付溢价,近月价格因而被推高;远月价格则反映市场对日后供求缓和的预期,相对较低。
须留意,期货曲线形态会随供求不断变化,contango或backwardation可能持续一段无法预计的时间[3],过往市况亦不代表日后会重现。
四、「ER」是甚么?一文看懂额外回报指数
ER(Excess Return,额外回报)是商品期货指数的一种计算方式,只计算持有期货本身带来的回报。
要理解这一点,先要了解期货的一个特点:买卖期货毋须支付合约全额,只须缴付部分保证金。其余资金暂时闲置,通常会存放于现金或短期货币市场工具,并赚取利息。
因此,投资商品期货的回报其实可以拆成三部分:
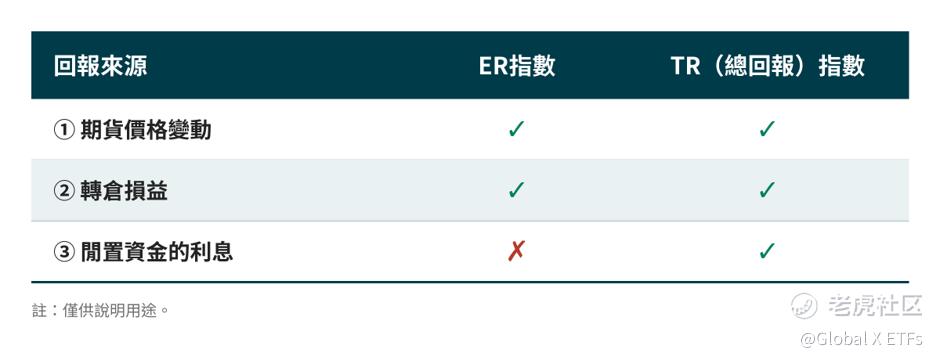
ER指数只计算①和②,TR指数则三项都计算在内。
为何叫「额外回报」? 英文「Excess」指现金利息以外的回报,即单纯来自期货的部分。中文译作「额外回报」,容易令人以为可以「多赚」,实际上并无此意。
一句话理解, ER指数反映的,是纯粹持有原油期货的表现,不包括资金利息。
五、选择原油期货ETF,应留意甚么?
同样名为「原油ETF」,产品设计可以差异甚大。入市前,不妨先了解以下四点:
-
追踪甚么油价? WTI抑或布兰特?两者的价格及影响因素并不相同。
-
持有哪些期货合约? 只持有最近月份合约,抑或按规则持有其他月份合约?
-
如何转仓? 不同指数的转仓时间及规则各异,在contango或backwardation市况下,表现可能出现明显差异。
-
费用及追踪表现如何? 留意持续收费、追踪偏离度及买卖差价。
六、原油期货ETF的一个选择:Global X标普原油期货增强型ER ETF(3097)
对于希望透过港股户口参与WTI原油期货走势的投资者,Global X标普原油期货增强型ER ETF(3097) $FGX原油(03097)$ 是其中一个选择。基金直接投资于纽约商品交易所买卖、不同到期日的WTI原油期货合约,旨在追踪标普高盛原油增强额外回报指数的表现[2]。
须留意,ETF名称中的ER(Excess Return,额外回报)并不代表ETF表现会有任何额外回报[2]。基金不少于80%的资产净值投资于现金、现金等价物及短期投资级别政府债券,相关收益用于支付基金费用及开支[2]。
所谓「增强型」,是指指数设有按正价差程度调整的转仓规则。大致而言,若近月与次近月合约的正价差高于0.5%,持仓会转至当年或翌年的12月合约;若正价差为0.5%或以下,则转至次近月合约[2]。换言之,指数会因应期货曲线形态,调整所持合约的月份,但实际效果视乎市况而定,并不保证可减少转仓损耗。
基金于港交所以港元买卖[2],投资者可透过一般证券户**易,毋须另开期货户口,亦毋须自行处理合约到期及转仓。
结语
透过ETF参与原油市场,投资者实际持有的是期货合约,而非新闻所报的现货油价。了解转仓与ER指数的运作,有助理解原油ETF与油价之间的落差,并评估产品是否切合自身需要。原油价格波动较大,投资者宜按自身投资目标及风险承受能力审慎配置。
点击了解更多资讯及风险详情:https://www.globalxetfs.com.hk/zh-hant/funds/sp-crude-oil-futures-etf/
[1] 资料来源:国际能源署(IEA),2026年2月。
[2] 资料来源:Global X标普原油期货增强型ER ETF产品资料概要,2026年7月24日。
[3] 资料来源:Global X ETF Series II发行章程,2026年7月24日。
重要事项:
-
本基金的投资目标是提供在扣除费用及开支前与标普高盛原油增强额外回报指数表现紧密相关的投资回报。
-
本基金集中投资于原油市场,较易受油价极度波动影响;而原油价格可能受全球供求、地缘政治(如战争)及石油输出国组织(OPEC)政策等因素左右。
-
本基金是以期货为基础的 ETF,因此投资风险较追踪股票指数的传统 ETF 为高。投资于期货合约涉及高波动性、杠杆作用、转仓及保证金等特定风险。投资者可能会蒙受巨额或全盘损失。
-
本基金亦可能承受一般投资风险、新产品风险、原油市场风险、期货合约风险、与WTI原油现货价/现行市价关联度极低的风险、保证金风险等。
-
投资涉及风险。过往表现并非未来表现的指示。投资者未必能取回全部投资金额。
-
本内容乃供参考及说明,并仅限香港投资者使用,并非买卖任何证券或其他金融工具的招揽、要约或推介。本档仅作为一般市场评论提供,不构成任何形式的受监管财务建议、法律、税务或其他受监管服务。
投资于相关股票ETF可能涉及潜在风险,如通胀、货币/汇率风险。当中包括一般投资风险、股票市场风险、行业/市场集中风险、合成投资策略及对手方风险、与WTI原油现货价/现行市价关联度极低的风险金融衍生工具风险、备兑认购期权掉期风险、追踪误差风险、交易风险、金融衍生工具风险、保证金风险、证券借贷交易风险及贷款风险。黄金备兑认购期权策略在一定程度上有可能限制了黄金上升的获利潜力。倘黄金表现下跌,掉期内的备兑认购策略不提供全面下行保障,其名义期权金的经济利益可能不足以抵销基金的潜在亏损。备兑认购期权策略为崭新产品其风险程度较高。
本内容所讨论或提及的意见及数据截至刊发日期。本内容的若干陈述乃我们的预期及前瞻性陈述。该等预期、意见及观点基于大量最终未必会发生或未必正确的假设,如有变动,恕不另行通知。
投资涉及风险。过往表现并非未来表现的指示。无法保证基金的表现会带来回报,有可能不会产生回报或损失投资额。投资者于作出任何投资决定前,应阅读基金章程以获取有关详情及风险因素。投资者应确保充分了解投资基金涉及的风险,亦应考虑自身的投资目标及风险承受水准。投资者作出任何投资前务必征询独立专业建议。投资者须自行决定是否依赖本数据所记载之资讯。
我们对本内容中超链结的协力厂商网站的内容或准确性不承担任何责任。您同意我们或我们的任何关联公司均不对因使用或依赖于外部网站的内容,产品或服务或与之相关的使用或依赖而造成的、或据称由之引起或被指称的任何损害或损失承担任何责任。因此,我们对链接的网站不承担任何责任。
本内容由未来资产环球投资(香港)有限公司(获发由证券及期货事务监察委员会根据《证券及期货条例》的第 1、4 和 9 类受规管活动牌照)刊发,本内容并未经香港证券及期货事务监察委员会审核或辖区内的适用监管机构审阅。未经未来资产环球投资(香港)有限公司明确的书面许可,不得以任何形式复制本出版物的任何部分,或在任何其他出版物中引用本出版物的任何部分。
版权 ©️2026 未来资产环球投资。保留所有权利。
修改于 2026-11-09 16:01
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
