


总投资超百亿、产能国内第一!郎酒的威士忌账本
文源 | 源媒汇
作者 | 王言
一家做酱香白酒的公司,来到一座世界遗产名山上,花100亿造了一座威士忌酒厂。
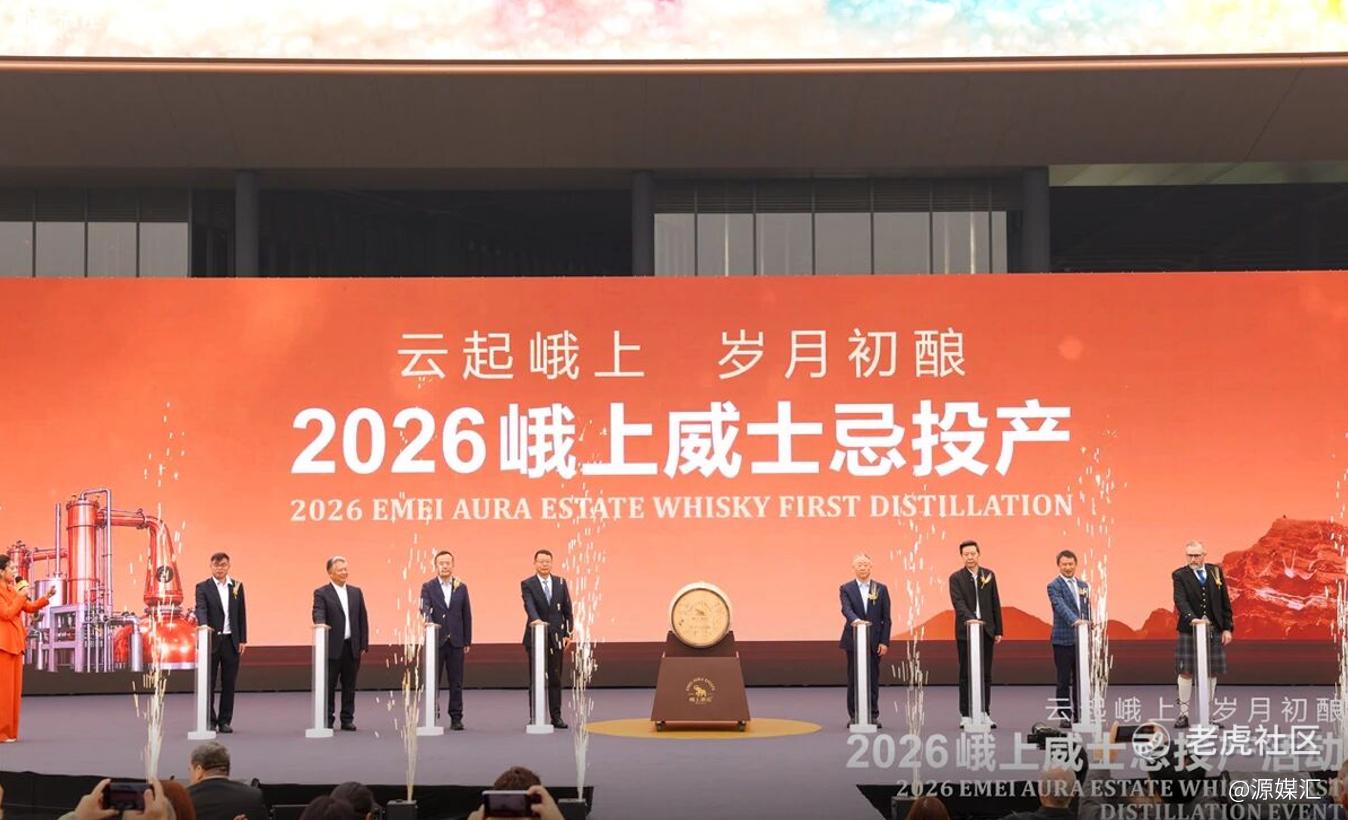
11月6日,在峨眉山的山谷里,一栋几乎与山体齐平的覆土建筑前,郎酒集团董事长汪俊林和其他嘉宾一起,把一枚“投产纪念桶”封存起来。
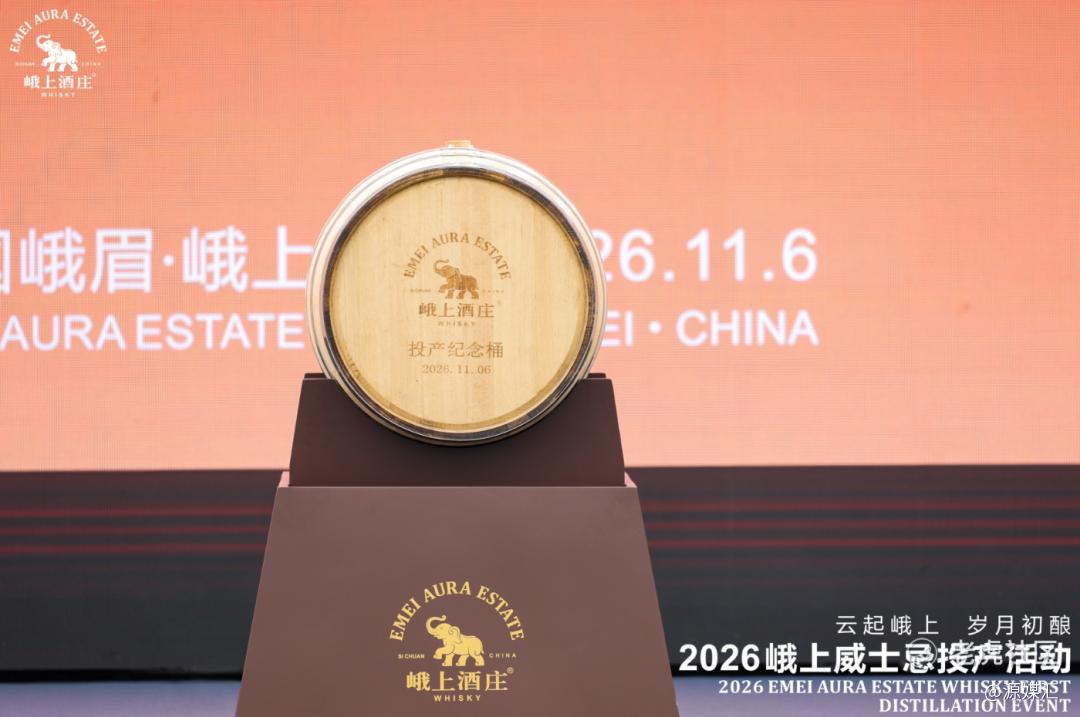
从这一刻起,郎酒旗下的“峨上威士忌”正式投产:设计年产能1万吨原酒,产能规模位居国内单一麦芽威士忌酒厂第一,也是目前国内白酒企业投建体量最大的威士忌项目。
按汪俊林在现场透露,连同酒庄一体推进,这个项目的总投资预计120亿元。
需要指出的是,即便眼下身处调整周期,中国白酒行业的年销售收入依然超过了5000亿元,相比之下,国内威士忌市场只能称得上是一个进口额只有4.46亿美元(约合31亿元人民币)的小池塘。
很多人看不懂,作为白酒龙头的郎酒,为什么要跨界?而且进入的还是此前没有涉足过的威士忌?这笔看似不划算的投资,郎酒到底在打什么算盘?
无论如何,如果仅仅把郎酒的这一动作看作是一次单纯的品类扩张,那就未免太过简单了。
01.
长期沉淀的资产
如果只看规模,这笔投资怎么看都不是一个能够快速赚钱的买卖。
2025年,中国白酒规上企业销售收入超过5000亿元。同一年,威士忌进口额4.46亿美元;即便按一些机构估算的零售端口径,整个中国市场也就100亿元出头。也就是说,威士忌在中国,连白酒的一个零头都算不上。
所以,把这件事理解成“白酒处在调整期,要找条第二增长曲线”,是片面且错误的。
一个超百亿元投入、年产1万吨产能的项目,就算未来满产满销,短期也不可能对一家几百亿营收的公司形成实质性支撑。真要为增长着急,做光瓶酒、做低度酒、做渠道下沉,哪一个可能都比这个来得快。
那郎酒到底在想什么?投产现场,郎酒股份公司总经理汪博炜第一次系统讲了这件事的三层逻辑:能力同源、国际化、酒庄化。
第一,白酒和威士忌的底层酿造能力是通用的,这是一次产能与工艺能力的复用,不是换赛道;第二,威士忌是全球烈酒市场流通最广的“通用语言”,这是一张全球牌桌的入场券;第三,也是最容易被忽略的一句——它要的不只单单是一座工厂,而是通过从郎酒庄园、龙马酒庄和峨上酒庄,分别承载酱香、兼香与威士忌三种烈酒。
换句话说,这笔钱买的不是增长速度,是一张全球烈酒牌桌的入场券,以及一个可以长期沉淀的资产。
另一方面,和白酒类似,在威士忌行业,库存是资产。
新酒从蒸馏器里流出来的那一天,并不能够被定价,只有成本;它在橡木桶里躺满三年,才有了“年份”这个概念;躺满十几年,才有资格被出售。在这个品类里,时间不是成本,是定价权。
2026年重阳下沙时,郎酒曾公布优质酱酒实际贮存量32.5万吨,并严格执行“存十卖一”——2027年酱香郎酒销售投放量不超过3.2万吨,其中超高端产品红运郎只投放300吨。
在一个如今大部分人都在为动销发愁的行业里,郎酒却把“慢”做成了商业模式。
02.
为什么是峨眉山?
而在全国各大烈酒产区中,为什么郎酒偏偏选择在峨眉山建设威士忌酒厂?
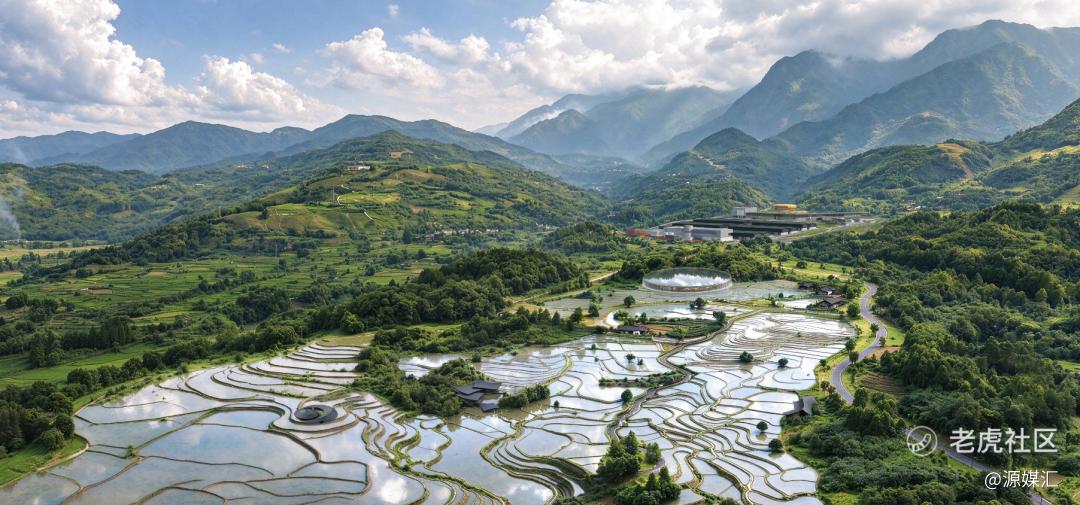
根据官方的表述,峨眉山北纬30度、剧烈的海拔落差、温润多雾的气候、张沟溪流水质达到Ⅰ类饮用水标准、丰富的微生物环境。这些罕见的条件,为酿造精品威士忌提供了绝佳的条件。
但对威士忌来说,风土因素只是酿造基础之一。
2017年,保乐力加把它的中国麦芽威士忌酒厂落在了峨眉山,2021年正式投产,2023年才推出首款产品,2025年产值达到约10亿元,一年接待访客约1万人次。一个法国烈酒巨头,用了八年,在这座山上证明——这里能酿出被国际市场接受的威士忌。
如今,峨眉山全市的威士忌规划产能已经超过1.45万千升原酒。根据当地的目标,要在2027年落地5家以上威士忌企业,年产能3万吨,产业综合产值150亿元;2030年落地企业10家,产能和产值力争达到5万吨、300亿元。
产区在经济学上更像一种公共用品。道路、能源、人才、橡木桶供应链、政府的审批效率,以及消费者脑中“这里能出好酒”的认知,其实都需要有人先付账买单。
保乐力加付了第一笔。但如果一个产区只有一家外资巨头,它只能算得上一个样板间,而不能称得上是一个产区。
郎酒这100亿,投资的目的恰好在于此。根据规划,项目整体用地约1.2万亩,建设用地约3000亩,包含麦芽威士忌蒸馏厂、橡木桶加工、灌装、研发与品鉴,并配套世界烈酒文化艺术展示中心、单桶定制及会员俱乐部、国际会议中心、商业美食小镇、精品酒店群与运动休闲设施。
这也是董事长汪俊林在产业大会上讲“做威士忌,选在哪里酿酒,是一项着眼长远的决定”的原因。
郎酒到这里,是想和同行一道,把风土的潜力变成产区的实力。
03.
赚“时间的钱”
想要看懂郎酒真正在做什么,可以把时间拉回至几年前。
一直以来,郎酒的目标是成为世界十大名酒,走向全球烈酒同台竞技的舞台。这一愿景早早就被写在《百年郎酒》总纲领里。
而早在2022年,郎酒就启动了威士忌产业战略布局;2024年项目奠基;2025年将整体用地扩大至约1.2万亩;2026年5月投料试生产,11月正式投产。也就是说,在白酒行业尚未进入这一轮深度调整之前,它们就开始探索这一业务。
事实上,郎酒想要触碰的,也不止于国内市场。仅靠白酒“走出去”并不够——白酒的消费场景、饮用方式与话语体系长期集中在华人市场与中餐语境,要进入全球主流烈酒货架并不容易。
而以威士忌为桥,郎酒的国际化进程将进一步提速:不仅让白酒“走出去”,更以威士忌“走进去”,让中国郎与世界级美酒真正对话。
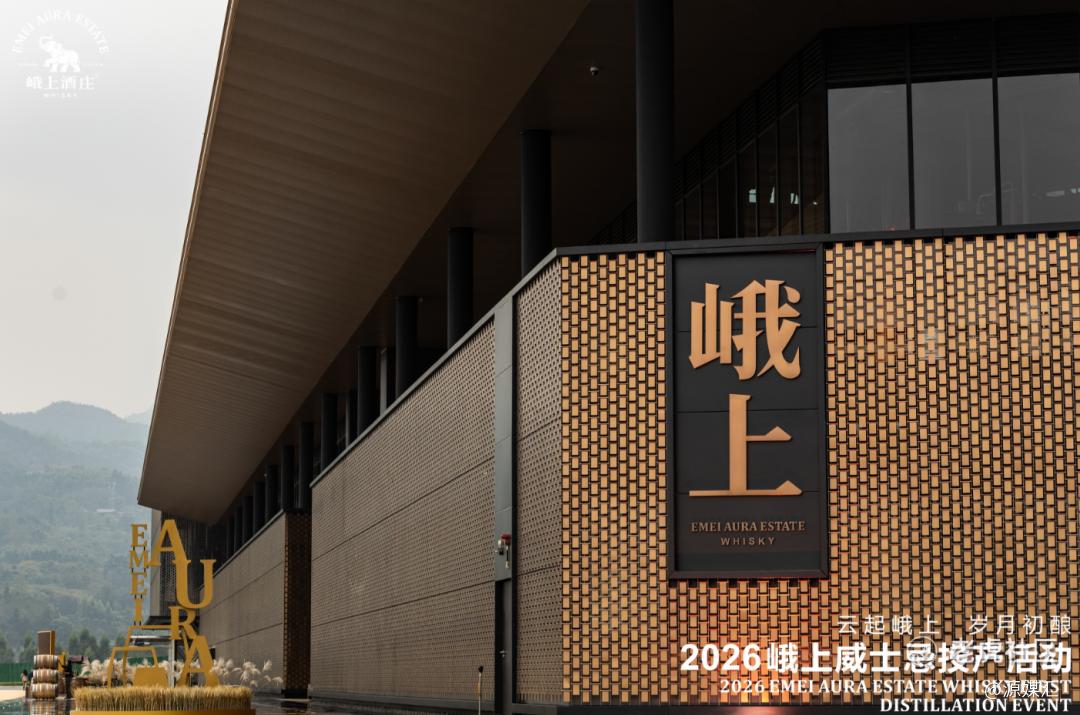
先进入语言体系,才谈得上被听懂,这大概才是郎酒愿意花三年半建一座工厂去换的原因之一。
汪俊林在产业大会上说,“从酒厂投产到酿出世界一流的好酒,需要经年累月的研究、实践和检验”,他愿意为品质投入,也愿意给桶陈充分的时间,“郎酒有耐心,也有一代接着一代做下去的决心”。
今年以来,一批白酒、啤酒企业先后落子威士忌品类。另有数据显示,目前,全国威士忌生产厂家已达64家,实际蒸馏能力约7万千升,设计产能13万千升,远期规划产能30万千升。
但热闹之下,真正稀缺的东西,其实是“时间”。
过去三十年,中国消费品的胜负手似乎只有“规模”这一个词,大家争相铺渠道、砸广告、提价、扩产,谁跑得快谁赢。而这个模型,随着人口、场景和预期不断变化,变得不再那么有效,如今,“更快”不再是优势,“更慢”开始变得有意义。
但这套打法有前提,且不容易复制。
一方面,是企业必须有足够厚的安全缓冲垫。32.5万吨优质酱酒贮存,让郎酒在白酒调周期里仍能维持充足的现金流,支撑威士忌项目。
另一方面,所选的品类必须有着“越久越香”的属性。威士忌符合这一条件,啤酒和饮料就不符合。
第三,则是企业必须扛得住前期支出,甚至回报周期以十年为计算单位的曲线。对多数区域酒企而言,几乎没有这一条件。
而按照传统,单一麦芽威士忌至少要陈酿三年才能真正被称作威士忌。也就是说,2026年入桶的这批新酒,最早要到2029年、2030年才可能装瓶上市。
可以说,郎酒这一百多亿,也是一次模式的转换,从赚“规模的钱”,到赚“时间的钱”。
至于这笔钱最后值不值,2029年,第一批“峨上”装瓶的时候,市场会给答案。而商业史上有意思的部分,往往就是这种“在看似错误的时点,做一件正确的事”。
注:文章素材来源于官方报道和公开资料,观点仅供参考|部分图片来源于网络,如有侵权请告知删除。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
