


对AI的质疑,我们怎么看?
以谭聪于2026年10月28日所作的演讲《AI革命:我们的时代机遇》为基础,更新了部分数据,并补充了分析。
AI创造的是智能本身。人类已经用机器与能源替代了大量体力,下一步是把昂贵的脑力、专业能力和创造力变成可以低成本调用的服务。这远远超出Chat和Coding,也超出今天已经列出的应用清单。
对我们这一代投资者,这是一场必须抓住的革命性机会,不能在战略上缺席。 同时,巨额投入能否获得回报,利润最终留在哪些企业,今天的价格是否合理,都需要认真算账。
我们坚定投资全球优秀的模型与关键基础设施,也充分应用AI。战略上充分拥抱,战术上把握调整后的价格,并用收入兑现和资本回报校准预期。
01 市场质疑AI需求,我们为什么仍有信心?
近期,我们有信心,是因为AI已经能替人做一部分日常工作,省下的时间和成本算得清。放得更远看,AI能做的事,远不止把今天的工作再做一遍。
为什么对AI长期有信心?
过去几轮技术创新,往往围绕某一种产品或使用场景扩张。AI的不同之处,是它创造了智能本身。人类已经用机器和化石能源放大体力,现在开始用算力放大理解、分析、设计、判断和创造的能力。这个变化面对的是整个经济中的脑力活动。
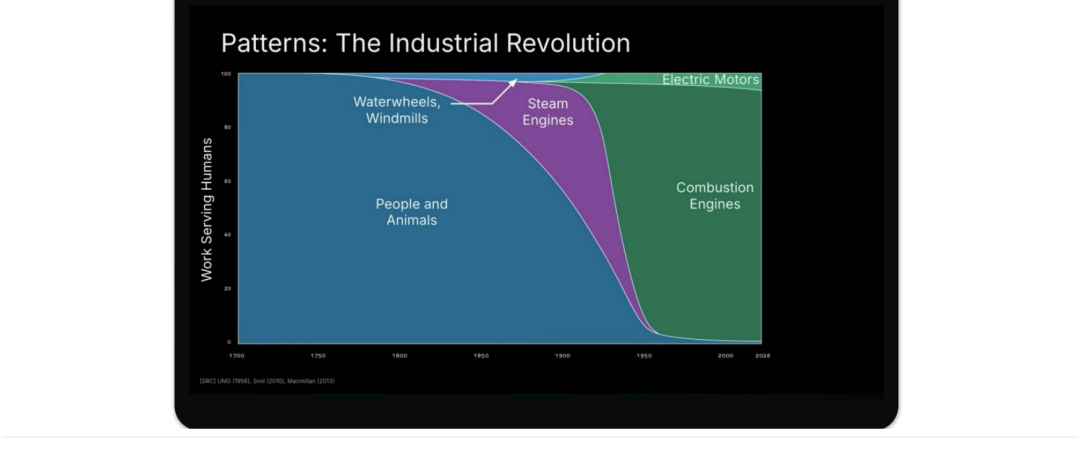
机器与能源,已经替代大量体力劳动来源:Sequoia,工业革命示意图。
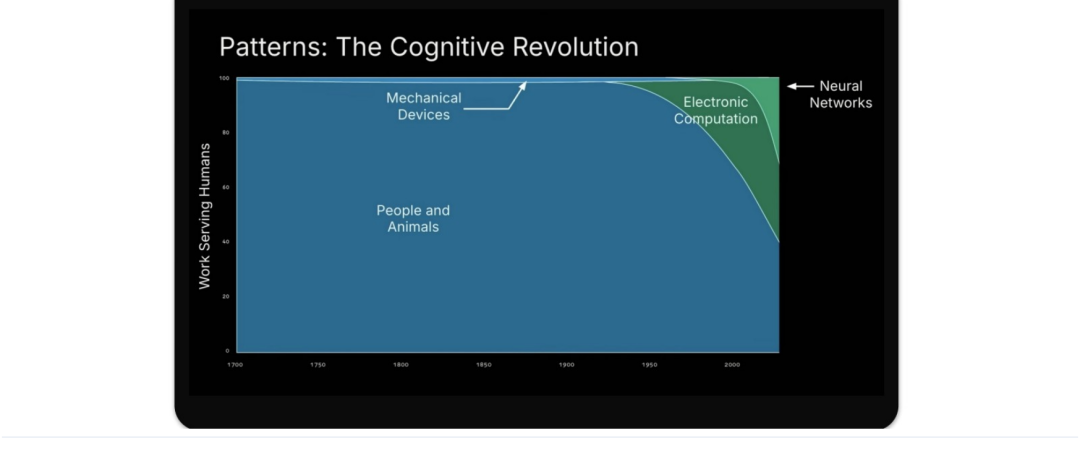
AI创造智能,开始进入广泛的脑力工作来源:Sequoia,认知革命示意图。
今天大家最熟悉的AI用途,是聊天和写代码。但靠知识、经验和判断完成的工作,远不止这些。全球一年创造超过100万亿美元的经济产出,光是白领劳动,我们粗略估算就有约40万亿美元的量级。我们判断,AI的长期潜力,今天可能连1%都还没用起来。
更重要的是,今天做了多少工作,并不等于我们需要多少工作。以前请不起专业人士、没预算开发软件,很多事情就干脆不做了。等这些能力变得便宜,原来做不起的事,也会变成日常需求。
注:约40万亿美元为白领劳动的量级估算;“不到1%”是我们对AI潜力已释放程度的判断。
举个简单的例子。假设一个手工作坊一年做1万件产品,人工花90万元,工具花10万元。只算这两项,每件成本是100元。
换成自动化工厂,一年能做20万件,人工花180万元,设备一次投入3,100万元。假设设备用5年,平均每年摊620万元。按同样的口径,每件成本降到了40元。
这笔账有意思的地方在于:产量变成了20倍,人工只花了原来的2倍;每年摊下来的设备成本,却是作坊工具开支的62倍。花钱的大头从人工变成了设备。工厂买设备,靠的是更大的产量和更低的单位成本,不是靠省下作坊那点工具钱。
把这笔账放回AI。如果只是给员工配个助手,企业多半从软件预算里出钱。如果几个智能体能分工、并行做完一整套工作,它们承接的就不只是软件预算,还有原来用来招人、做外包的预算。更大的变化是,过去只够人手跟踪几十家公司的团队,有机会把跟踪范围扩大,还能更频繁地更新。
这里可以用“等效智能”来算:不比模型有多聪明,只比同一段时间里,能做完多少件达到同样质量标准的事。即使单个智能体只是做到与人相当,只要能低成本地同时运行许多个,合起来能完成的工作也可能达到今天人类脑力产出的数倍。
AI的长期支出空间,应该看它能承担多少工作、创造多少价值,而不只是过去的软件支出占比。至于这些预算何时转移、以多快速度转移,仍取决于实际效果和经济回报。
人的时间很贵,调用AI的成本却低得多。即使Agent需要反复推理、消耗大量Token,完成部分工作仍可能比雇人便宜得多。过去雇不起专业人员、做不起开发的需求,因此有了实现的可能。这也是为什么AI的应用空间远不止聊天和编程。
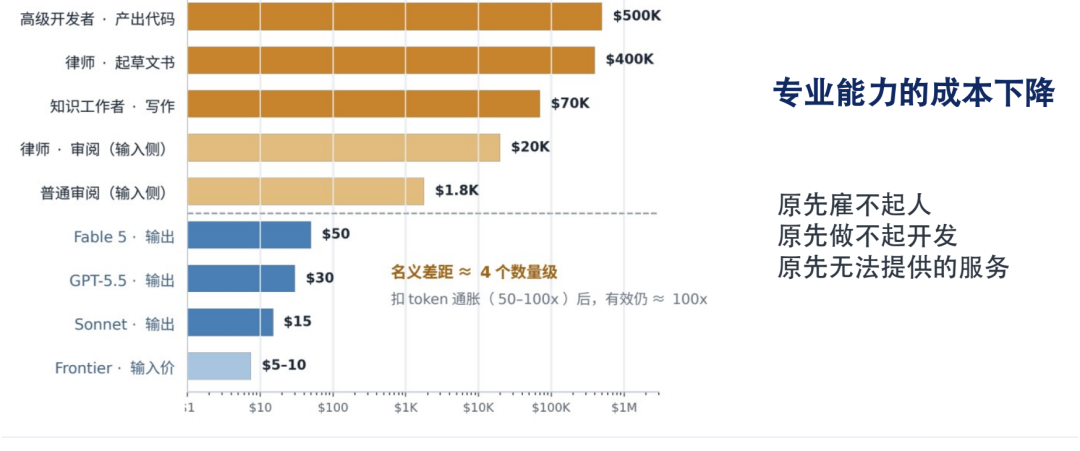
人的时间很贵,便宜智能会打开新需求来源:BEDROCK测算,2026年6月;采用当时API价格,单位为美元/百万等效Token。
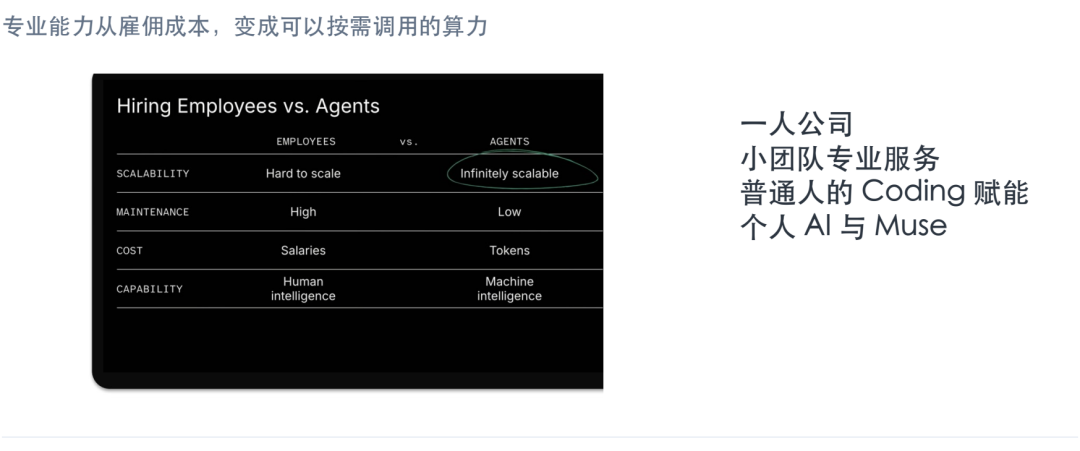
智能便宜以后,很多新需求才会出现图示:Hiring Employees vs. Agents(原图未标注作者)。
从Agent到Muse这样的个人AI产品,应用仍在不断展开。我们的核心判断是:智能创造的开发还处在早期,未来能做什么,会由人和AI在实际使用中继续探索。
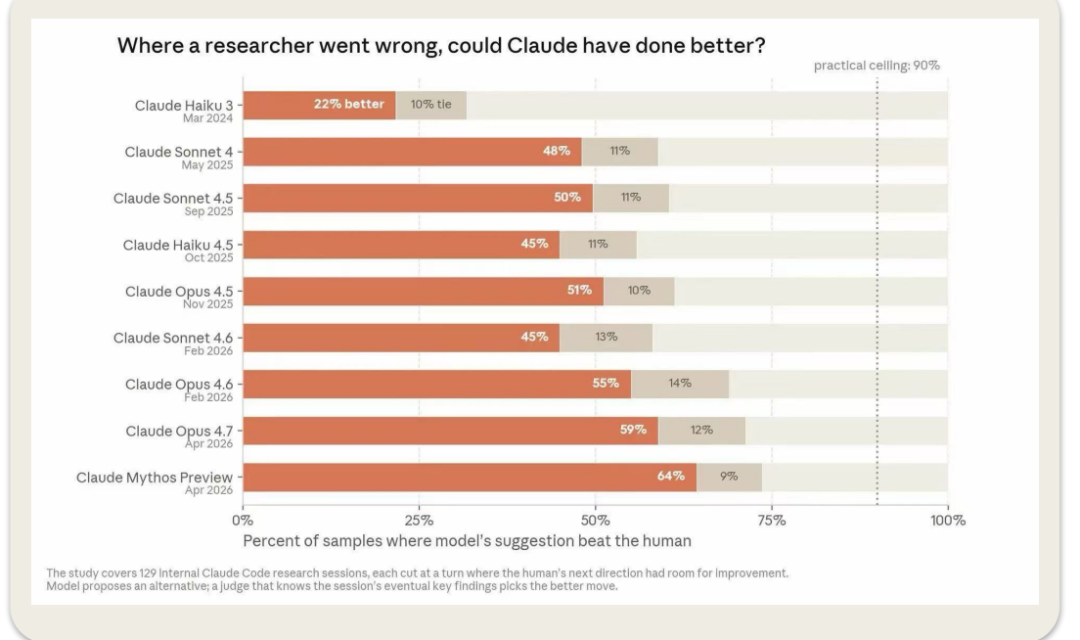
新的应用,还会由AI和人一起想出来来源:Anthropic,129次内部研究会话的下一步建议对比。样本选自人工建议仍有改进空间的节点,由了解最终发现的评判者比较;64%为模型建议胜出的样本占比。
广度已经铺开,最大的空间在深度
AI已经被广泛使用,但使用深度差异很大。OpenAI在2026年9月29日披露,ChatGPT达到12亿周活用户。企业采用也在扩大:2026年5月至9月,Ramp样本中付费使用AI的企业占比从53.2%升至55.9%,Census BTOS调查估计则从20.1%升至23.8%。制造业和建筑业也在跟进,Ramp样本中的采用率分别从57.2%升至60.9%、从38.6%升至43.2%。
注:Ramp统计样本中的企业付费交易,Census BTOS采用企业调查;行业数据来自Ramp。
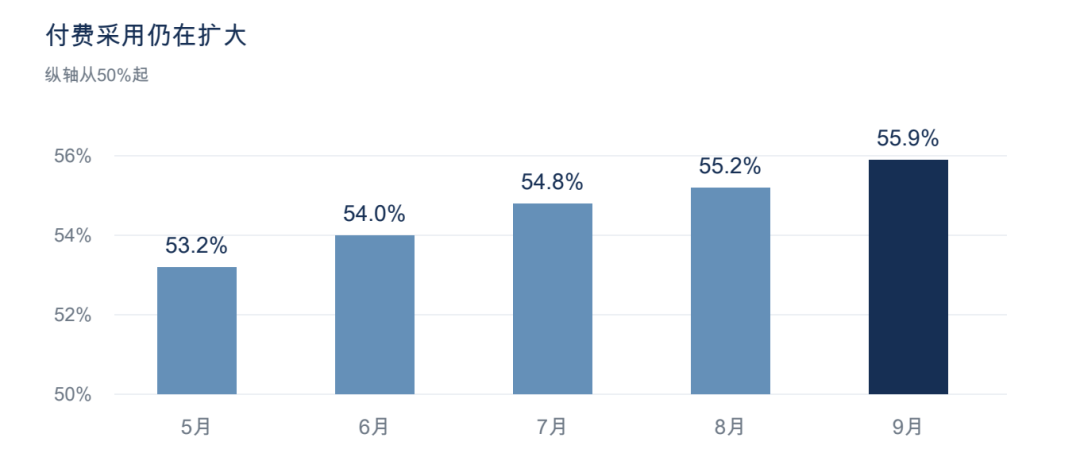
企业AI采用率持续提高来源:Ramp,2026年5—9月;付费交易样本,纵轴从50%起。
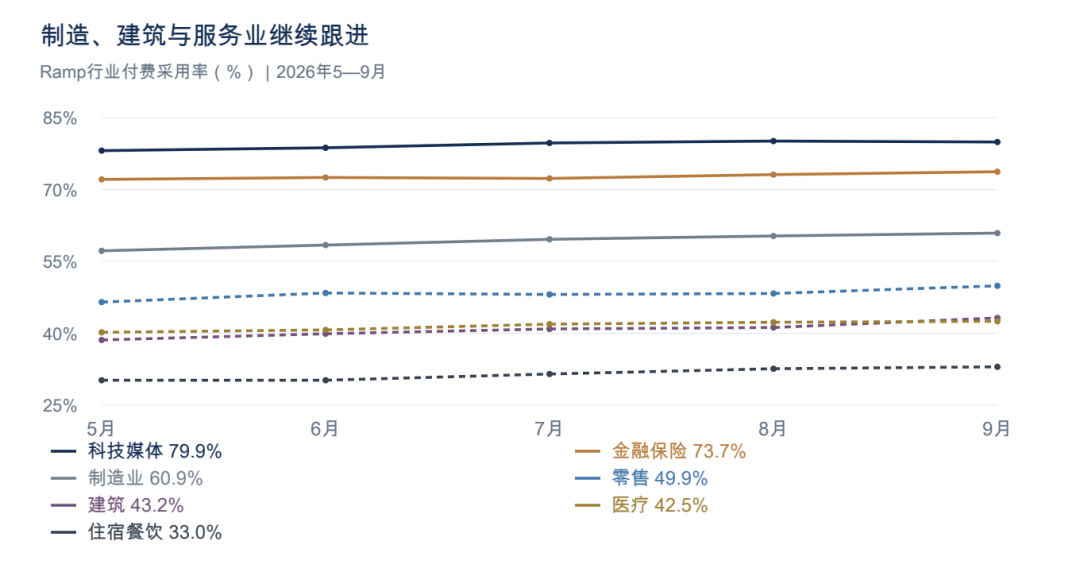
采用扩大到了更多行业来源:Ramp,2026年5—9月;图例标示9月采用率。
采用已走过从无到有的一大步,下一阶段的空间更多来自深度。9月,Ramp人均AI支出最高1%的企业组,人均月支出中位数为9,568美元;全部付费企业的中位数只有16美元。同样已经付费,为什么有些企业只把AI当辅助工具,另一些已经让它持续承担工作?关键在于,是否给了AI足够的业务背景、清楚的评判标准,以及反复实践和纠错的机会。
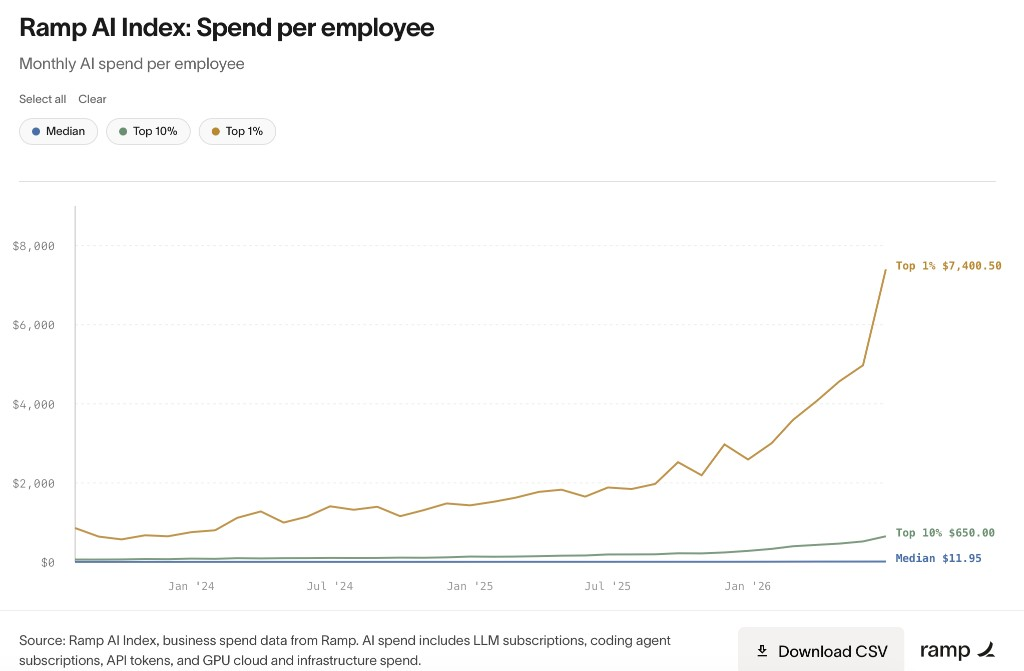
广度已经铺开,最大的空间在深度来源:Ramp。曲线截至2026年7月,正文对比采用9月数据。
注:Ramp按企业人均AI支出分组。
为什么用过的人很多,真正用深的人却少?关键是能不能把模型的能力变成一套每天都能跑的工作流程。
AI在很多领域已经证明了自己的能力:它能解决很难的问题,像一个知识丰富的高材生、博士生。真正尚未完成的是在职培训。Coding比较早爆发,因为代码、运行结果和测试为任务提供了相对清楚的上下文与评判标准;其他行业大量关键知识仍藏在人的经验、流程和判断里。 开放性任务的成功率,在半年里从约26%升至76%。模型更聪明后,能处理的工作变得更长、更复杂,原先需要人不断指定步骤的任务,可以逐步交给Agent。
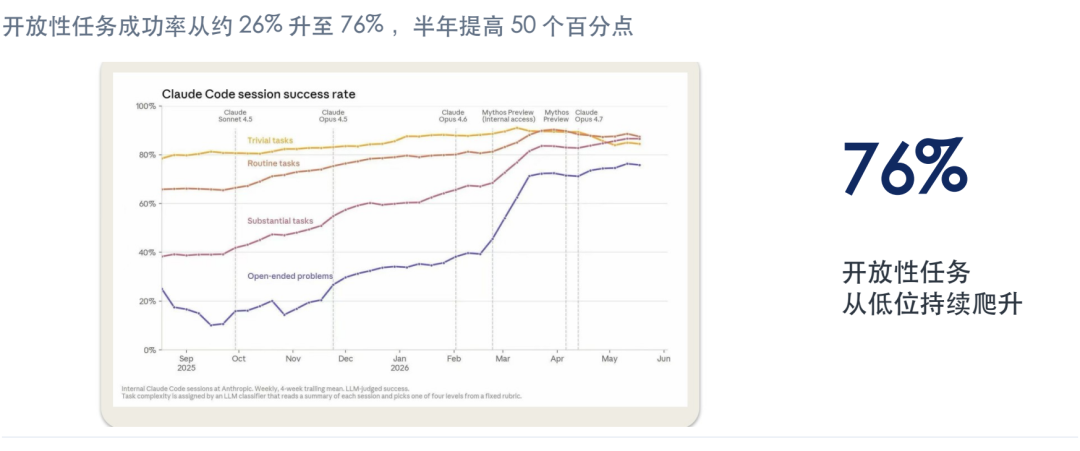
模型越聪明,能完成的真实工作越复杂来源:Anthropic,Claude Code会话研究,2025年11月—2026年5月;成功率由Claude评判。
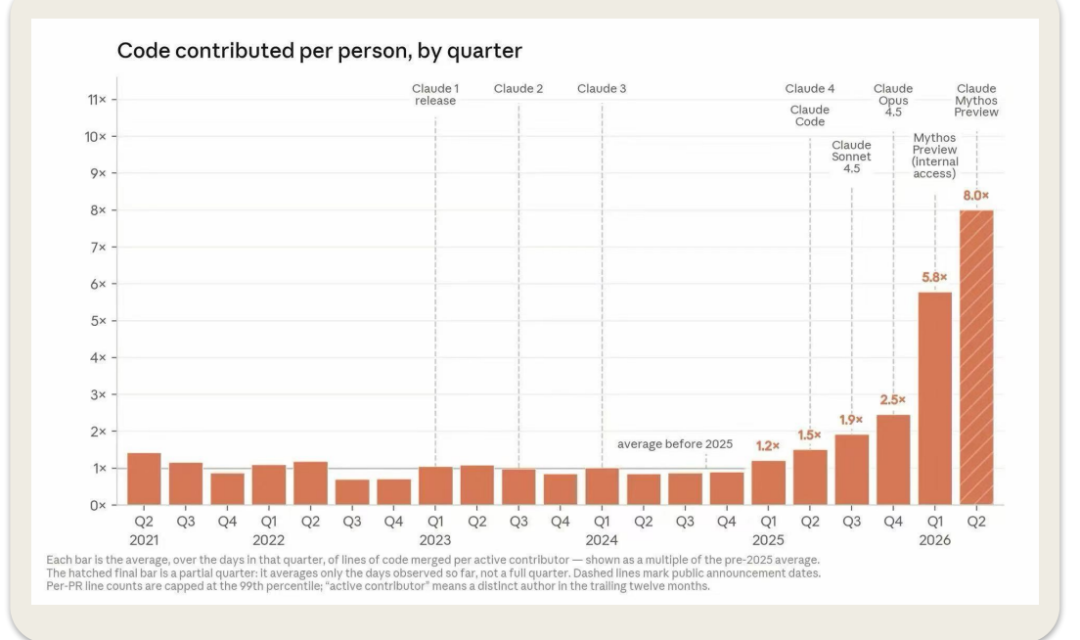
同样的能力,进入工作流后才释放产出来源:Anthropic Institute;8倍指2026Q2已统计期间的人均代码贡献,相对2025年前均值。
拿财报回顾来说,只给AI一份财报,它可以概括公司说了什么,却不知道哪些变化会影响我们的判断。先给足背景:上季怎么看,这季原本预期什么,哪些业务和假设最重要。再说清工作规范:按什么口径把实际结果和预测逐项对比,哪些差异要追原因,关键数字到哪里核验,哪些问题证据不够、要留给人判断。背景让AI知道该盯什么,规范让它知道怎么查、做到什么程度才算合格。有了这两样,它交出来的才是团队能拿来做判断的财报回顾,而不是一份通用摘要。
下一次再把这次的纠错和判断留下来,就不必从头解释。AI会答题,是模型的能力;能不能持续做好这份工作,还取决于我们有没有把业务背景、标准和经验交给它。Coding较早走通这一步,其他行业也有类似空间。
为什么对AI的短期需求也有信心?
第一,AI开始加快自己的研发
我们认为,递归自我改进(RSI)有可能让AI进步得更快,也让它更快进入实际工作。更强的模型如果能可靠地接手更复杂的任务,原来做不成、或需要人一直盯着的工作,就有机会交给AI。
这个反馈已经有了早期迹象:AI开始帮研究人员写代码、跑实验、排查故障和分析结果。人决定研究方向、核验结果,AI让同一团队能更快试更多想法。更好的模型反过来又能承担更多研发工作。
METR在11月5日公布的独立评估估计,2025年10月以来,Anthropic在一组有明确验收标准的能力测试上,进步速度约为此前的1.9倍。METR判断,AI辅助研发很可能解释了近期提速的大部分,但具体贡献还难以分清。目前主要是AI帮人做研究,关键训练环节还没有实现完全自主。
来源:METR对Anthropic研发加速的独立评估(2026年11月5日);1.9倍为能力基准进步速度的估计,95%置信区间为1.5—2.8倍;部分关键证据未公开。
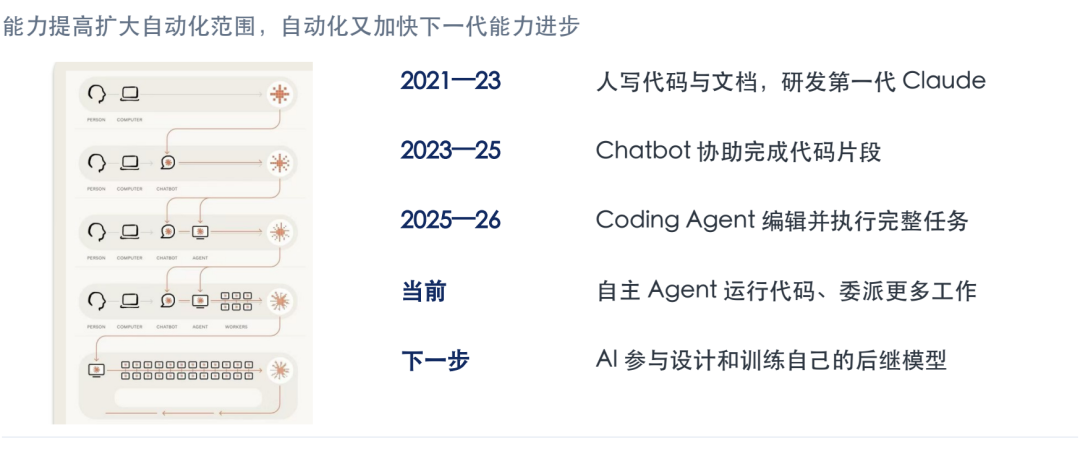
RSI:AI越聪明,就能承担更多AI研发来源:Anthropic,When AI builds itself;完全自主闭环为未来阶段。
第二,采用正在加深,只是外界不容易看见
聊天和编程有看得见的产品,也容易数用户。AI进入工作流后,用量却分散在各行各业,很多变化只发生在公司内部:一个团队让AI持续跟踪财报,另一个团队让它核对数据或推进项目。外界既看不到这些工作,也很难用某一款产品的用户数来衡量它们。
我们的判断是,AI在一些工作流里已经跨过了Moore所说的“鸿沟”。先行者(Visionaries)愿意为领先优势先试;早期大众(Early Majority)则要看到同行做成、回报算得清,才愿意把AI变成日常投入。关键不是试用的人多了,而是先行者跑通的办法,开始被别人复用。
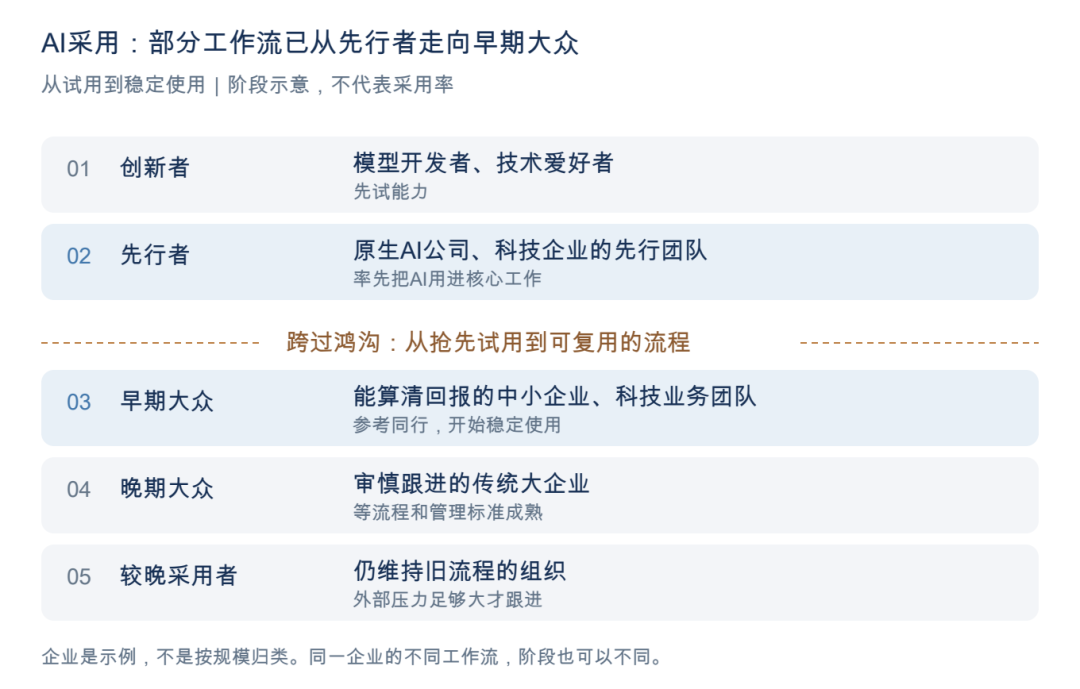
AI采用:部分工作流已从先行者走向早期大众参考Geoffrey A. Moore《Crossing the Chasm》;企业分组为示意。
AI进入工作流,不会是某个行业一夜之间都用起来,而是先在少数愿意动真格的企业里跑通。决定快慢的,往往是管理层有没有决心自上而下重排流程:把数据和业务规则交给AI,明确哪些环节由AI做、哪些由人复核,并让团队改掉原来的做法。原生AI公司、科技企业的先行团队,以及管理链条短、能快速改流程的中小企业,更值得先看。反而是更受外界关注的传统大企业,往往要等安全、审批和管理标准成熟,才会大规模采用,更接近晚期大众。分界线不是公司大小,而是能不能改动日常工作。
竞争本身也会推动使用加深。过去大家使用相近的工具,竞争更多依赖勤奋、精力和时间;AI像从冷兵器走向热兵器,熟练使用者能在同样时间里完成更多工作。第2—10%的企业和个人面对先行者,不会长期坐着不动:客户、成本和生存压力会推动他们学习。头部经验传到更广泛人群,深度使用就有了更大的基础。
接下来我们更看重三个信号:试点有没有变成日常工作;上线后,团队是不是继续增加任务和使用量;同样的做法能不能在其他团队和同行里跑起来。只要这些信号还在,个别公司的短期增速放慢,就不能直接当成需求见顶。
第三,能算清回报的需求,和科网泡沫时期不一样
只看眼下增长有多快,不能判断需求能持续多久。科网泡沫时期就有过这样的教训。那时门户展示广告占据重要位置,搜索广告尚在早期,广告效果的衡量远不如今天成熟。部分互联网预算带有尝试性质,环境转弱时容易先被砍。Yahoo在2000年收入增长约88%,2001年却下降约35%,说明高增长的预算也可能迅速收缩。当然,经济放缓、网络广告市场转弱和互联网客户自身的困难,共同影响了当时的收入。
这轮AI不同的地方,是一部分需求已经能直接算账。 一项研究原来需要几个人、几天,现在节省了多少时间,少做了多少重复劳动,多完成了多少工作,都可以在使用中检验。如果节省的成本和增加的产出明显超过AI支出,这笔钱就不再只是尝试新工具的预算,而是维持工作效率的生产开支。一旦工作流围绕它组织起来,停用意味着把工作重新交回人手,效率也要退回去。这是我们认为深度使用具有刚需属性、用上之后很难退回去的原因。
来源:Yahoo 2000年业绩公告及2001年年报;Google招股书。Yahoo总收入由2000年的11.10亿美元降至2001年的7.17亿美元。Google AdWords于2000年第四季度推出。
对已经算得过账的工作,单价下降后,团队往往不会只用原来的量:以前嫌贵的任务可以试一试,原本只查一家公司,现在可以多查几家;原本每季更新一次,现在可以做得更勤。省下来的预算很快被新任务用满,有时还不够。这也是我们在日常工作里看到的变化。
拿我们自己的投研工作来说。过去在大平台,很多今天这样的系统也不会去做。即使有的平台靠一个庞大的IT团队开发出来,最后也可能没人用。开发的人和使用的人不是同一拨:研究员知道工作中哪里不顺,却很难事先把需求讲完整;开发团队按需求做完,交到手里又不贴合实际工作。系统做出来了,研究员还是回到原来的表格和文件夹里。
现在,我们借助AI搭建了自己的网页式投研平台。财报前瞻与回顾、数据库维护、日历跟踪等工作,很多流程已经由AI自动推进。它不只是把资料集中到一个网页上,而是开始承担实际工作。
自动执行的同时,平台也把人需要知道的进度和结果展示出来:哪些资料已经取得,数据更新到了哪一期,哪些任务已经完成,哪里还缺资料、需要核验或作判断。人不必逐项追问,也不用翻遍文件夹、表格和聊天,就能看清工作进展,把注意力放在需要介入的地方。
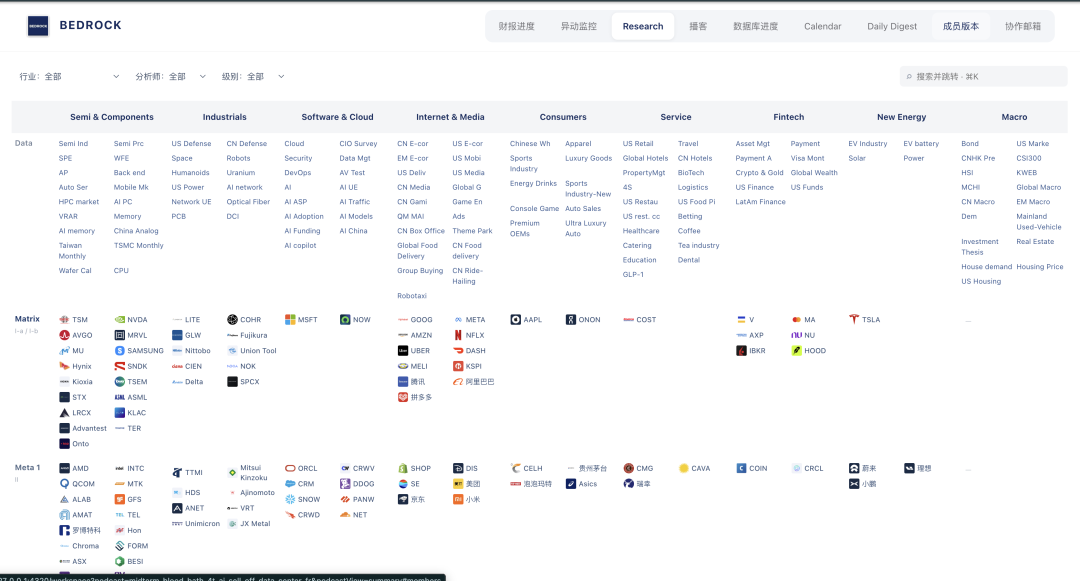
从单项工具,扩展到覆盖多个行业的研究工作台来源:BEDROCK投研平台实景。
AI改变的不只是开发成本,也缩短了从发现问题到改好工具的距离。研究员可以直接把工作中的问题交给AI,一边用、一边改,不必先写出一份完整需求,再等IT排期。哪里不好用,当场就能提出修改,再放回实际工作中检验。过去觉得麻烦、不值得专门开发的需求,现在可以由使用者自己推动实现。
而一项功能做起来,又会带出下一项需求:有了财报处理,就希望知道哪些资料还缺;有了数据库,就希望知道数据更新到了哪一期;有了这些进度,又希望把日历、研究和团队协作接起来。原本只是想省下一项工作的时间,后来开始想把整套工作方式重新组织一遍。
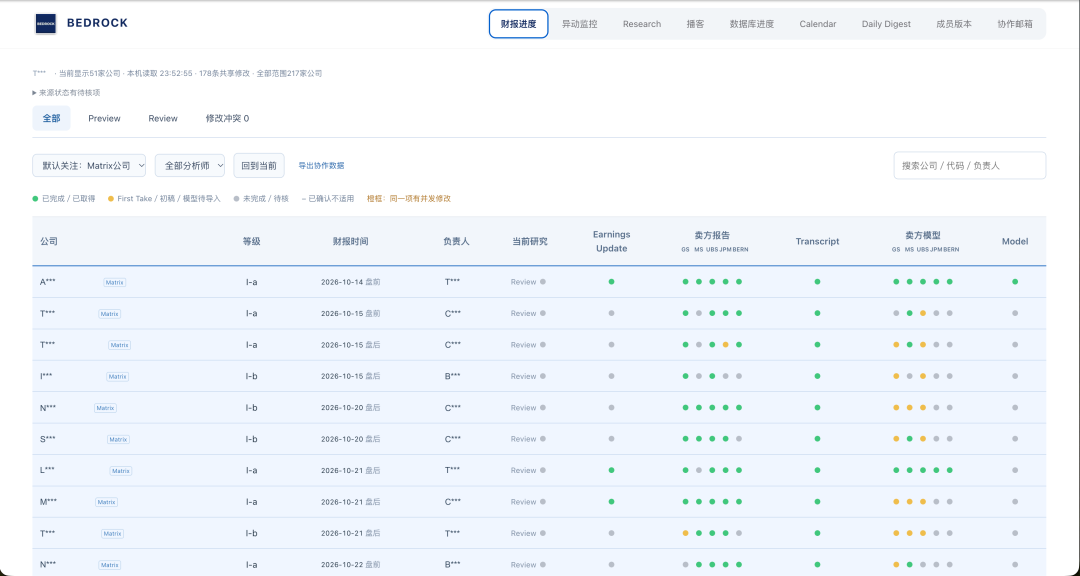
财报工作不止一份报告,还要把资料、模型和研究进度接起来来源:BEDROCK投研平台实景。绿色、黄色和灰色分别展示不同进度。
所以,AI的应用空间不是一张等着被逐项填满的清单。很多需求,要等人真正用起来,才会意识到“这件事原来也可以做”。AI既降低了实现想法的门槛,也让我们在使用中不断想到新的可能。
AI进入工作流后,为什么容易越用越多?
我们自己的使用,也能看到这种变化。10月,一台工作设备的Token用量约220亿,其中约25%与本机Agent之间的协作有关,包括派发任务、读取彼此的工作、交叉核验和接续处理。
最初,我们让Agent各自完成一项任务;后来,希望它们像一个团队一样工作:相互沟通、请求帮助、质疑对方,把新的发现分享给其他成员。协作本身就需要更多模型调用,也让原先难以组织起来的工作变得可以做。
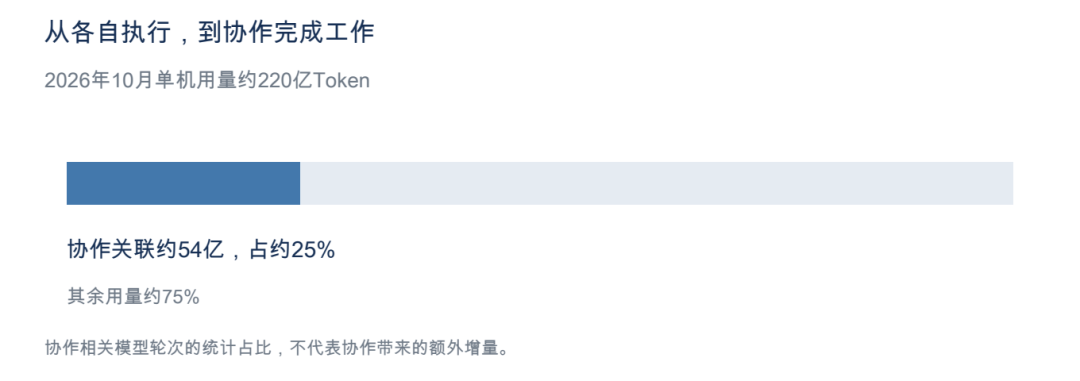
来源:BEDROCK本机使用统计,2026年10月。含协作操作的模型轮次共计53.95亿Token,占24.59%。
实际记录也能看到AI参与的加深。10月,BEDROCK的模型变更日志中,AI记录为455条,人工为63条,条数比达到7.22倍。这些记录反映了AI已在持续参与模型维护。
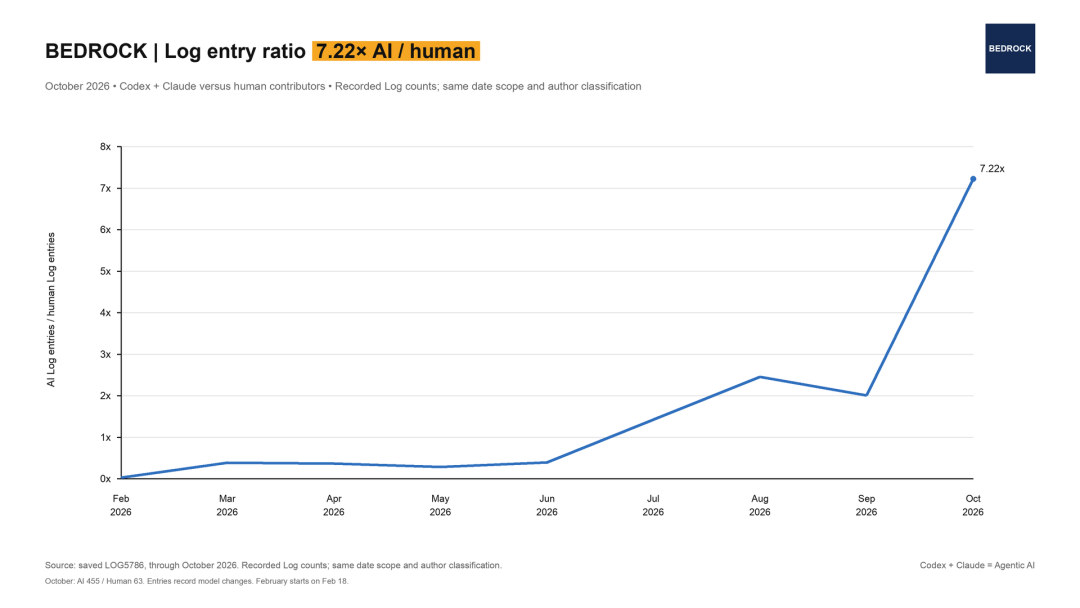
BEDROCK的实践,也记录了AI参与的跃升来源:BEDROCK模型变更日志,2026年10月。AI 455条、人工63条。
因此,Token单价下降,不等于总体用量和预算会跟着下降。能交给AI的事情越来越多,一项工作也可能从单次问答,变成多个Agent持续执行、反馈和改进。
以我们一位投研同事为例,用同一套API价格折算,7月的使用量相当于2,604美元,10月达到8,291美元,约为3.2倍。能交给AI的工作不断增加,使用规模也随之扩大。
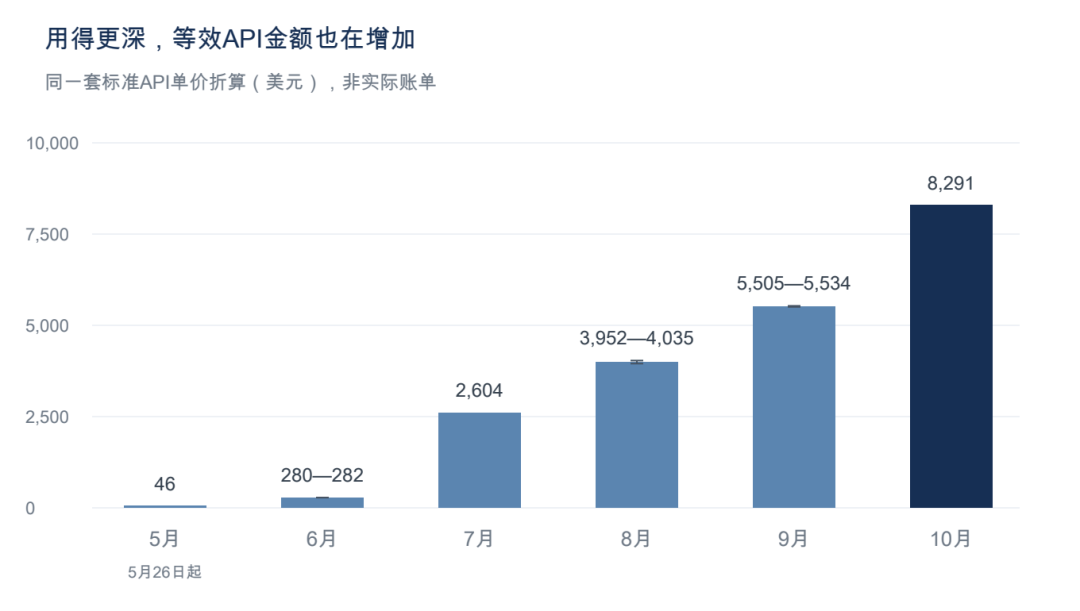
来源:BEDROCK投研同事月度使用统计,截至2026/11/01 00:00 SGT。金额为固定API单价折算值;部分内部模型按区间估值,未知模型未计入。5月自26日起记录。
而且,一旦习惯了这种工作方式,就很难退回去。过去需要自己逐项收集、反复检查、等待别人接手的工作,现在可以让Agent团队连续推进。我们会希望覆盖更多问题、验证更多想法,而不是因为单次调用便宜了,就只做原来的那些事。用一个直白的比喻说,一旦“开化”,就很难再回到“茹毛饮血”的时代。
这也是我们对AI需求韧性有信心的原因:单次调用更便宜后,过去觉得太贵、不值得做的任务,也开始值得交给AI去做。每项任务花的钱少了,但能做、想做的事情更多,总用量乃至总支出未必下降。
02 为什么短期放缓和融资压力,不足以否定长期方向?
Anthropic在8、9月的年化收入增长放缓,9月较8月进一步放慢,10月的新读数有所改善,但仍不能按此前突飞猛进的速度一直外推。这值得重视,却还不能据此判断整个AI需求已经见顶。一家公司的增长,也受客户政策、产品竞争、定价和算力供给影响。
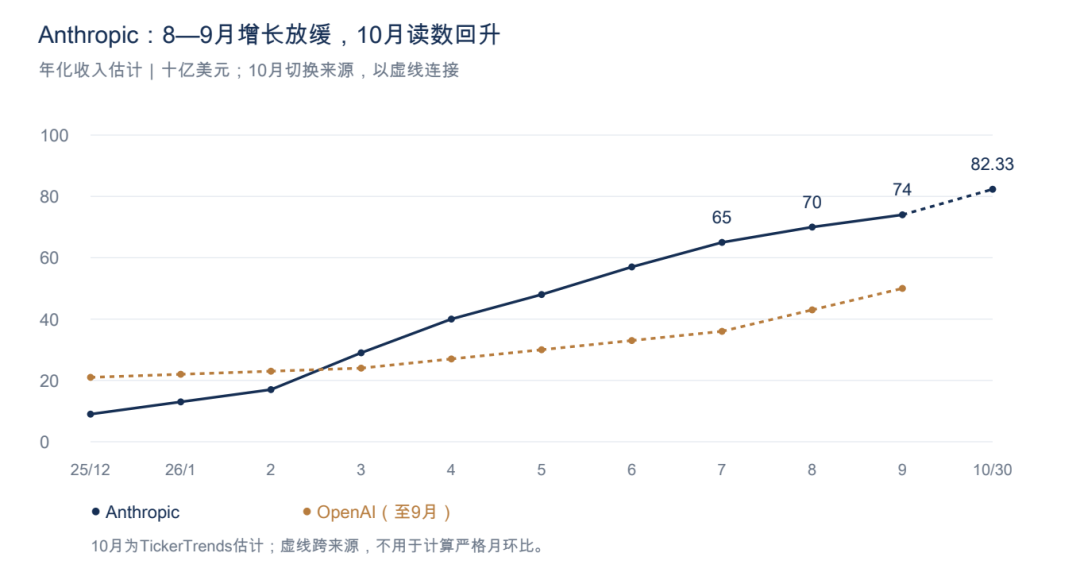
Anthropic年化收入:8—9月放缓,10月有所改善来源:2025年12月—2026年9月为ConsensusLong估计;10月30日为TickerTrends估计(823.3亿美元),以虚线标示来源切换。按TickerTrends自身口径,10月30日较9月24日高7.2%。 原始出处
看AI增长,不能只看AI Lab的收入。企业如果直接部署开源模型,不必向模型公司购买API,但仍然需要算力、存储和网络。使用量增加,可能体现在云平台的收入里,却不体现在某一家模型公司的收入里。只盯着AI Lab,就会漏掉这部分需求。
因此,CSP云收入是观察需求的一个覆盖面更广的指标。它当然也包含非AI业务,企业自建机房的投入也不一定在其中,所以还要结合Token消耗、GPU租价和实际工作负载一起判断。
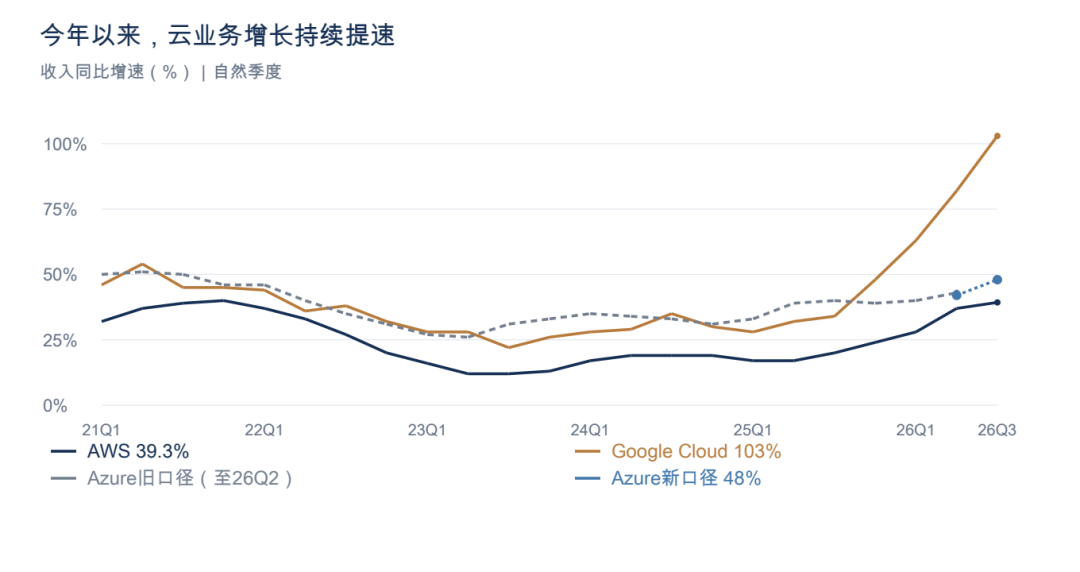
今年以来,云业务增长持续提速来源:公司季度披露,2021Q1—2026Q3,报告货币同比。Azure旧系列截至26Q2;FY27新口径的26Q2为42%、26Q3为48%,不直接拼接。
2026年第三季度,AWS收入同比增长39.3%,高于上季度的37%;Azure按同口径从42%升至48%。两者仍在加速。Google Cloud整体增长103%,包含TPU系统销售;摩根士丹利估计,剔除后约增长71%,较上季度的72%基本持平。更准确地说,云平台的需求仍然强,AWS与Azure继续加快,而不是所有公司的核心云业务都在同步加速。
亚马逊还在三季度业绩公告中表示,预计AWS在2027年和2028年的收入增速分别超过40%。
来源:Amazon,2026年10月29日三季度业绩公告。 原始出处
注:Google Cloud剔除TPU后的增速为摩根士丹利2026年10月29日估算。
注:Azure为微软FY2027Q1,对应自然年2026Q3;新业务口径下,2026Q2重述为42%,不能与旧口径43%直接比较。
最新季度来源:Amazon、Alphabet、Microsoft。
OpenRouter上的Anthropic Token量和GPU租赁价格给出另一组证据:新模型发布后,平台调用规模快速增加,图中GPU租价也在上升。多条经营与价格曲线共同指向需求增长,当前主要矛盾仍是快速扩张的需求与算力交付能力。
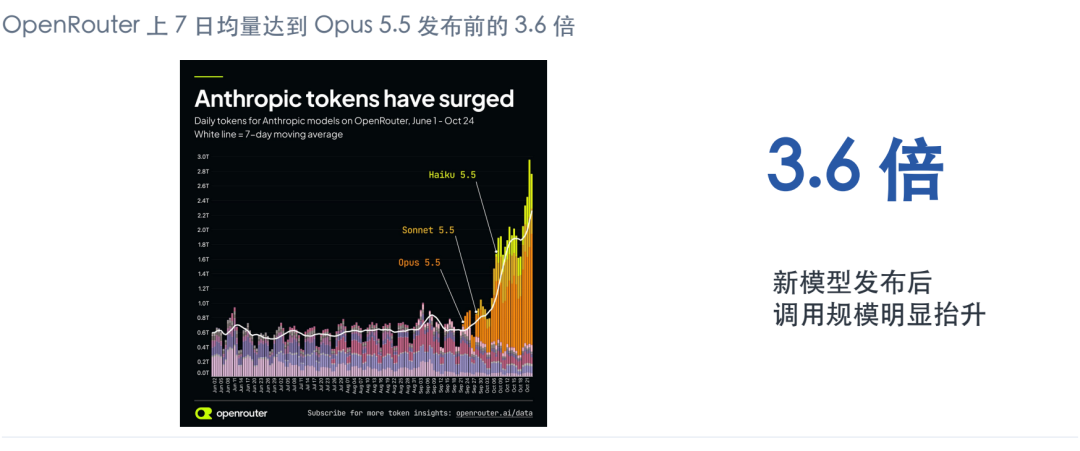
OpenRouter上的Anthropic Token量跃升来源:OpenRouter原图;Peter Walker,2026/10/25;数据6/1—10/24
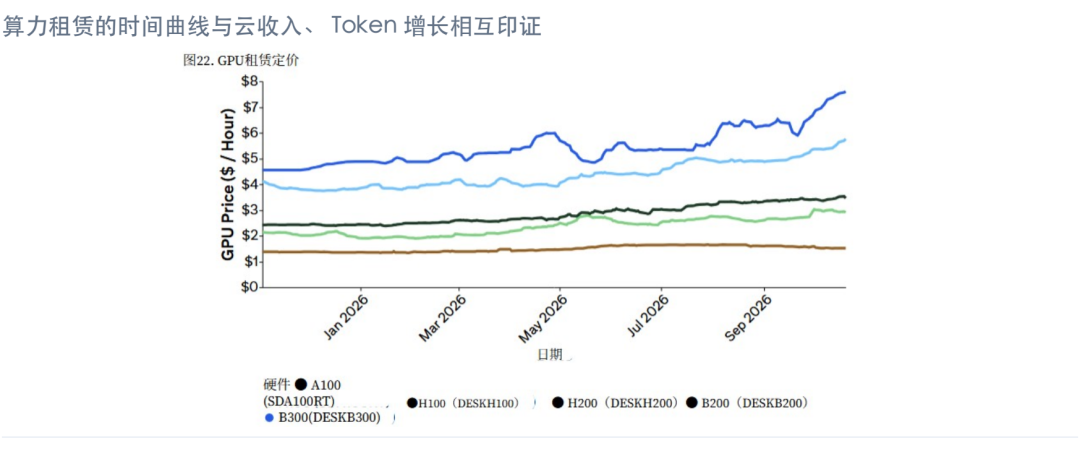
GPU租价继续上涨,供需仍然紧张来源:Citi推理前沿/GPU租赁原图,2026/10/23
新云最怕融资断档,大型平台仍撑得住
新云:借钱更难,租金一掉就会吃紧
CoreWeave、Nebius、IREN这类新云,要先借钱建机房、买设备,等算力交付以后再收租金。它们既要为新项目募资,也要不断接续旧债。一旦租价下跌、设备租不满,或大客户延迟接收算力,租金回款就会变少,但利息和到期本金照付。压力往往先从单个项目传到下一笔融资。
债券市场已经把这种风险标了出来。从10月2日到11月6日,CoreWeave一只2030年到期的美元债,到期收益率从11.33%升至16.33%,相对同期限美债的利差从634个基点扩大到1,173个基点。11月6日,微软、亚马逊、Alphabet和Meta的代表券到期收益率为4.75%—5.67%,利差约14—100个基点。市场没有把它们当成同一种风险。
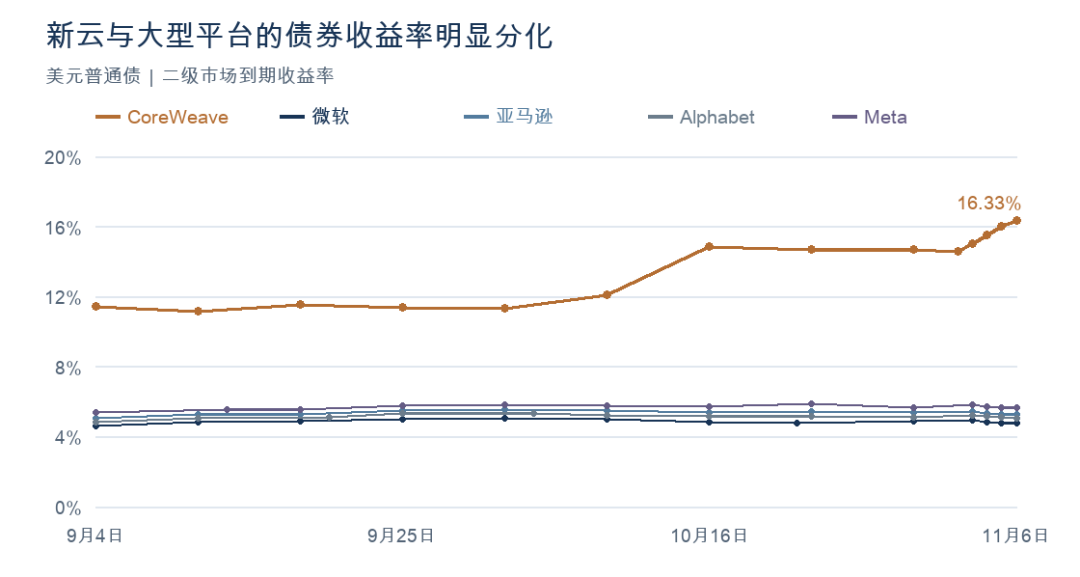
新云与大型平台的债券收益率明显分化来源:BEDROCK AI Funding;FINRA TRACE(Kilambi)、FRED。各家跟踪一只美元普通债,截至11月6日。
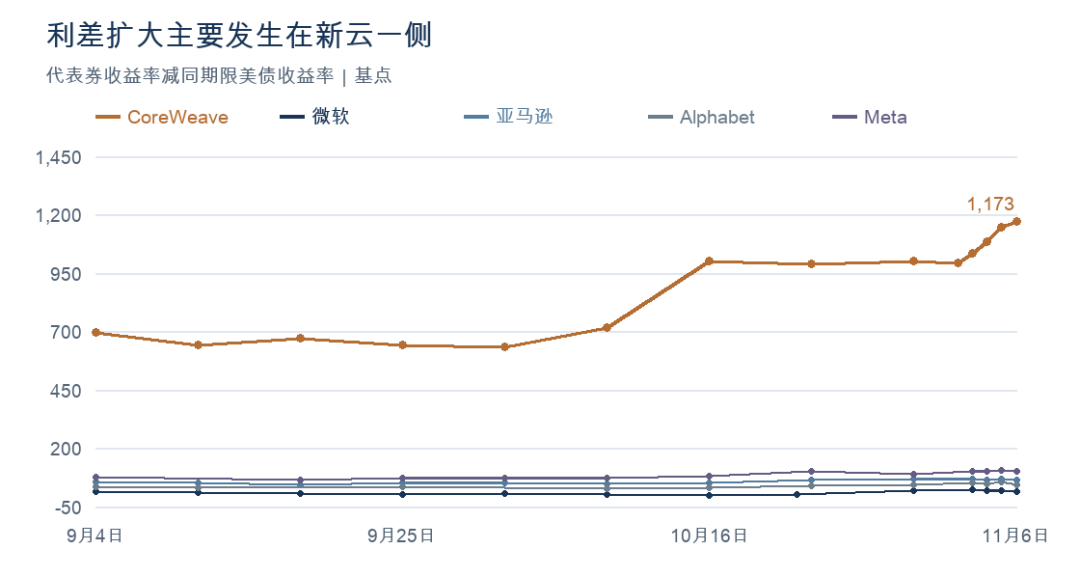
利差扩大主要发生在新云一侧来源:BEDROCK AI Funding;FINRA TRACE(Kilambi)、FRED。各家跟踪一只美元普通债,截至11月6日。
新云仍可以用有长期客户合同的项目去借钱,项目贷款的条件也不完全跟着公司普通债走。但如果客户集中、续租不顺,或者设备迭代后没法以原价再租,出资方就会抬高门槛。这是为什么我们把新云看作融资链上最先承压的一环。
大型平台:现金流开始吃紧,但还有举债空间
三季度,微软、亚马逊、Alphabet和Meta合计经营现金流约1,755亿美元,现金资本开支约2,005亿美元,扣完少了约250亿美元,二季度尚有约78亿美元结余。可这是投入走在回款前面,不是借不动钱:截至9月底,四家合计账面借款约4,256亿美元,过去12个月的经营利润加折旧摊销约6,745亿美元,相当于借款的1.58倍。四家还有成熟业务的现金流,AWS和Azure的增速又在回升。我们的判断是,只要云收入增长能够逐步转成经营现金流,它们仍有空间在建设过程中消化资金压力。
来源:四家公司季报及BEDROCK AI Funding。借款为账面借款余额,租赁单列;EBITDA按经营利润加折旧摊销计算。
借款规模也相差约七倍。以可比的6月底为准,四家大型平台账面借款约3,567亿美元,CoreWeave、Nebius、IREN合计约512亿美元。比2025年末,前者净增约1,403亿美元,后者约220亿美元。这是债务余额的变化;只看期后新发债,微软和Meta两笔美元债定价也分别达到250亿和150亿美元。股权是另一条路:2026年OpenAI公布一轮1,220亿美元承诺资本,Anthropic公布的两轮分别为300亿和650亿美元,合计约2,170亿美元。新云的压力值得跟踪,但决定行业能投多少的,更多是大型平台和头部模型公司的资金与回款能力。
来源:公司季报、微软和Meta发债披露、OpenAI融资公告及Anthropic G轮、H轮公告。
设备商入场,给出资人多一层保护
博通参与的630亿美元交易,把设备购买和算力租赁放进了一个专门的项目载体:银行和私募信贷提供融资,项目购入设备并租给Anthropic,博通为相当于第一顺位贷款的部分提供设备残值支持。英伟达则与六家资管机构合作搭建独立融资平台,部分项目可以获得最高相当于项目规模25%的残值支持。对出资人来说,相当于多了一层保险:如果设备日后处置价格低于约定水平,有人分担这部分损失。项目能否按时交付、租金能否收回来,仍是出资人要算的账。
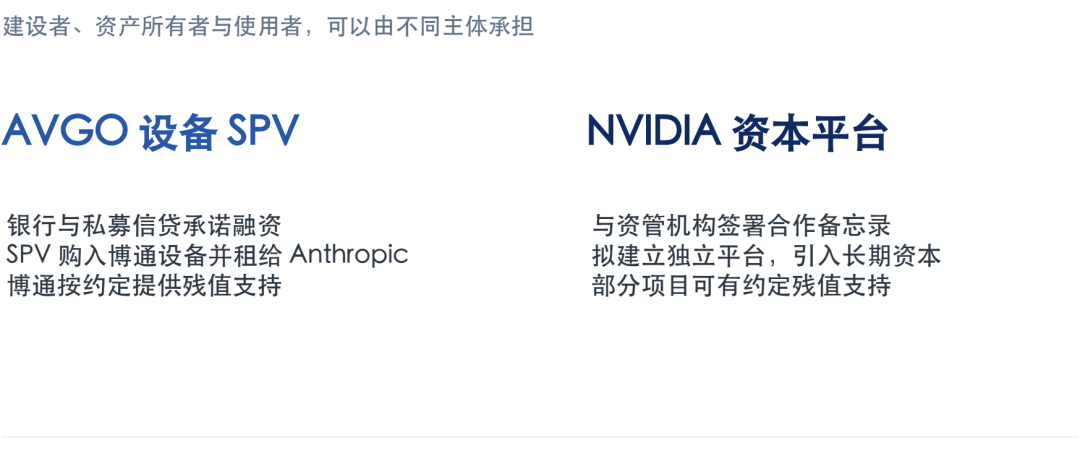
AVGO与NVIDIA:AI建设吸引更多外部资本来源:博通2026/10/26融资公告;NVIDIA 2026/8/10、8/11官方说明;博通案例预计2027年起交付
所以,新云是观察融资压力的前哨。我们更关注两个信号:大型平台发债成本是否明显抬升,云收入增长能否持续转成经营现金流。前者决定还能借多少钱,后者决定这笔钱能不能在发展中还上。
硅谷与华尔街看到的,是同一个世界的不同速度
华尔街与硅谷的预期差很大。媒体容易把巨额资本开支描绘成一场鲁莽而傲慢的赌博,但这一轮做决定的,是经历过多个商业周期的成熟科技公司。它们既看见客户的使用,也面对竞争压力:如果算力不足,就可能丢掉客户和下一轮产品机会。
更何况,它们还要说服台积电、台湾与日本的设备材料厂商扩产。这些企业长期经营重资产,经历过多轮周期,清楚需求判断失误的代价。台积电在2026年第三季度电话会上说明:派自己的团队到美国核查数据中心建设进度与供电;同时结合客户及客户的客户、多年产品路线与生产计划,做自上而下和自下而上的产能规划。
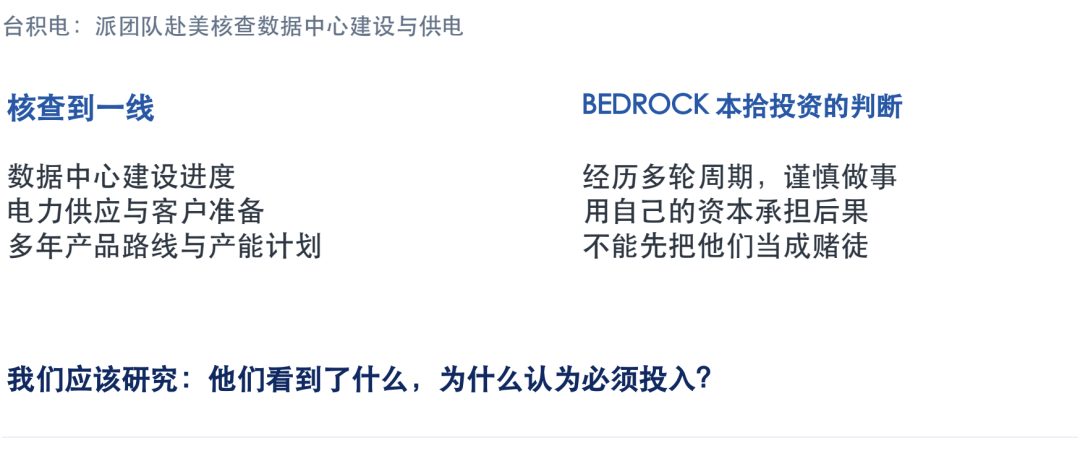
产业巨头的投入,来自细致调研与商业判断来源:TSMC 2026 Q3官方电话会,2026/10/15,文字稿第5页
“快世界”已经把AI用于实际工作,“慢世界”仍在用熟悉的财务节奏理解变化。CSP与供应链的决策者经历过多个周期,也要用自己的资本承担后果。我们应该认真研究他们看到了什么、为何认为必须投入。这种预期差有投资价值,但最终仍要看投入能否赚回足够的现金。
03 AI投入能赚回来吗?
只拿模型公司的收入去对比整个行业的资本开支,会把缺口看得太大。我们的判断是:如果年度投入能在2万亿美元左右稳住,而收入继续较快增长,前期投入就有机会在发展中逐步消化。
只看模型公司的收入,会漏掉什么?
Anthropic、OpenAI的订阅和API收费,是最容易看见的一笔账。但企业如果租云算力来跑开源模型,这笔钱进的是云平台,而不是模型公司。Meta则可以自建或租用算力,未来通过Muse等产品或提高广告效率来变现,不一定会有一笔单列的AI收入。
按我们的测算,2026年AI投资预算约1万亿美元,直接AI业务收入约1,700亿美元;换成更宽的口径,主要云平台较2022年的年度收入增量接近6,000亿美元。2027年,投入接近2万亿美元,直接AI业务收入约3,500亿美元,主要云平台收入增量则约1万亿美元。到2028年,投入仍在2万亿美元左右,直接AI业务收入超过5,000亿美元,主要云平台收入增量超过1.5万亿美元。
这两条收入线有重叠,不能相加。云平台的收入增量也不全来自AI。看较宽的口径,是为了理解实际出钱的平台能从哪些业务中获得回报。关键是:如果投入不再翻倍,而收入还在增长,收入与投入的缺口就有机会缩小。
来源:BEDROCK Platform(2026年11月10日)。投资预算按算力需求倒推,含租赁等投入;直接AI业务收入为未合并估算。2026—2030年为预测。
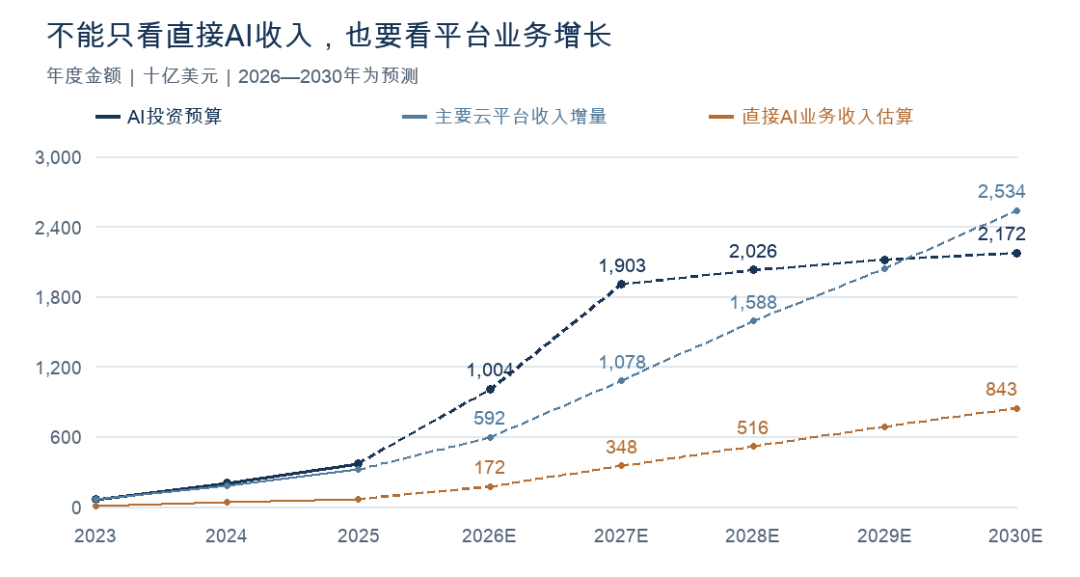
资本开支已经先行,收入需要尽快赶上来源:BEDROCK Platform(2026年11月10日)。“主要云平台收入增量”是将模型覆盖的业务各年收入分别减去其2022年收入后加总。覆盖Alphabet、Meta、AWS、Azure、Oracle、SpaceX、CoreWeave及Nebius,其中Alphabet和Meta采用公司总收入口径,含非云业务。
把前几年的投入也算上,回报怎么样?
只比一年的收入和一年的投入,还不能回答这笔账能不能算过来。把收入对应到已经投入的资本上,按平台收入增量估算,2028年和2030年的回报约为24%和22%;只按直接AI业务收入估算,则约为9%和8%。我们的判断是:如果平台收入按预期增长,较宽口径下的回报有望支撑高位投入;只靠直接AI收入,回报压力就大得多。
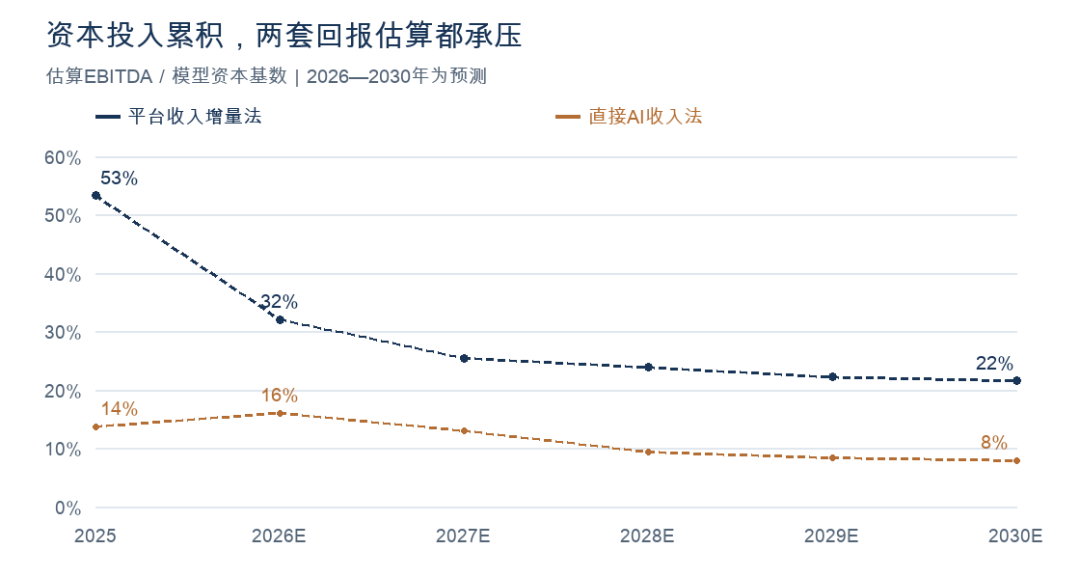
资本投入累积,两套回报估算都承压来源:BEDROCK Platform(2026年11月10日);两种算法均采用60%的EBITDA利润率假设。
注:两种算法均假设息税折旧摊销前利润率(EBITDA率)为60%。平台法以较2022年的收入增量估算利润,除以累计增量资本开支;直接AI收入法以直接AI业务收入估算利润,除以前期净资产。
最后还是要看现金。算力能不能用起来、价格能不能覆盖运营成本和设备更新,决定了账面上的回报能留下多少。
市场真正争的是:未来三年怎么投?
争论集中在2026—2028年:年度投入是1、2、2万亿美元,还是1、2、3万亿美元,或者连续三年都只有1万亿美元?美国中期选举后,民主党赢得国会两院多数,数据中心建设的政策环境也多了一层变数。参议院正在推进的两党法案,一边提出加快能源项目审批,一边要求数据中心承担更多供电成本。最后怎么落地,会影响部分项目的并网和投产时间。
来源:美联社选举结果;美国参议院环境与公共工程委员会,2026年11月9日。
1→2→3:我们认为概率不高。投入走到1万亿至2万亿美元,已经在和其他行业争资金、电力、设备,也给当地电网和社区带来压力。再往上冲到3万亿美元,光有预算不够,项目还得建得出来、接得上电。
1→1→1:这才是基础设施公司要防的下行情景。供应商还在扩产,如果新增订单跟不上,零部件公司先失去出货增长,接着就要面对更激烈的竞争,价格和利润率也会承压。
1→2→2:这是我们更认可的路径。每年约2万亿美元,即使不再翻倍,也意味着大量新增和更新订单。只要需求能消化新增产能,我们认为不少有竞争优势的基础设施公司,按现在的价格看已经很便宜。
但行业有足够大的市场,只说明有生意可做。下一步要看的是,同样拿到订单,哪些公司能把它变成持续的利润。
04 AI产业链里,谁能把利润留下?
到了公司层面,要问两个更具体的问题:客户为什么把钱花在这里,又为什么愿意持续付给同一家企业?前一个问题看AI怎样改变企业的开支,后一个问题看供应商是不是难以替代。
预算流向哪里,利润又会留在哪里?
过去主要靠人完成的工作,有一部分可以交给模型和算力。原来花在人工和外包上的钱,就可能转向模型、云服务和自动化系统。成本降下来,小团队也能做以前做不起的事,带来新的需求。微软一边提供自愿离职补偿方案,一边增加AI投入,是观察企业如何重新分配预算的一个例子。
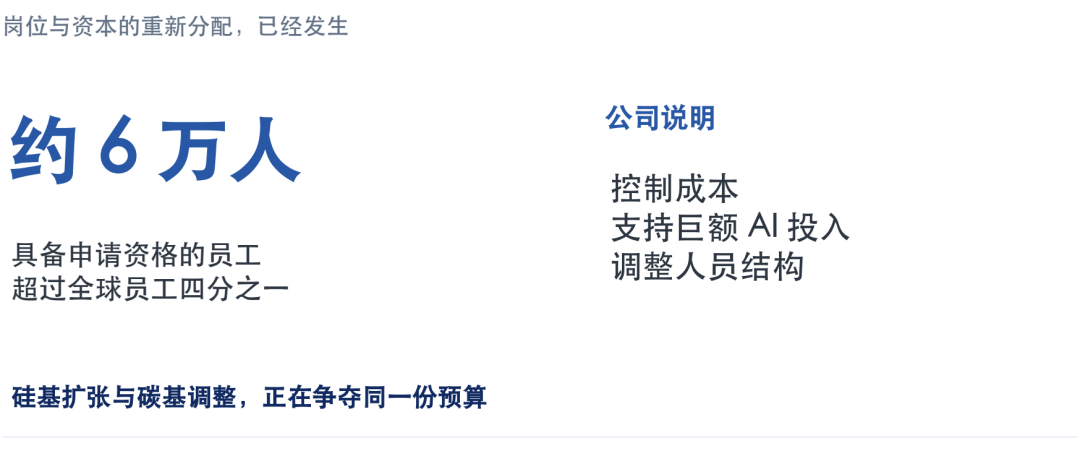
微软正在把人员调整与AI投入放进同一张预算表来源:Reuters,2026/10/26,Microsoft公司回应。约6万名员工有资格申请自愿离职补偿,覆盖全球员工四分之一以上。
预算转向AI,并不意味着产业链上的公司都能赚到好利润。如果产品容易替代,订单即使增长,利润也可能被竞争拿走。我们重点看三类企业:能持续做出领先模型的公司,能把算力规模化交付给客户的云平台,以及能通过客户认证、稳定交付又难以替代的关键半导体供应商。
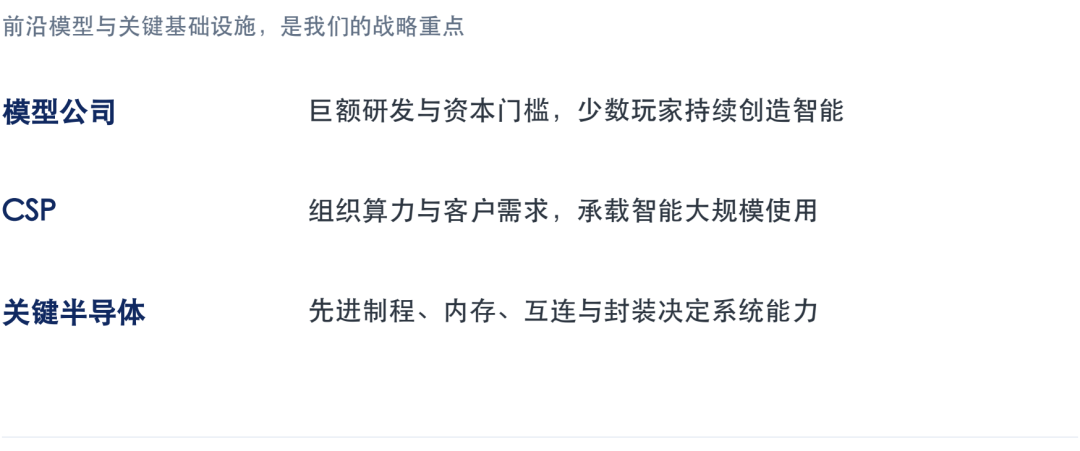
站在创造智能、承载智能的一侧来源:BEDROCK本拾投资的投资选择
更多基础设施环节,从周期主导走向结构主导
这一轮AI基础设施,与过去消费电子或普通互联网设备的竞争结构有很大不同。摩尔定律、材料科学和工程制造已经走到极高难度;NVIDIA又不断推动系统架构升级,竞争从一颗芯片延伸到内存、互连、封装、散热、供电和整机协同。
从Hopper、Blackwell到Rubin,升级已不只是一颗GPU变快,而是内存、互连、封装、供电和散热必须一起跟上。交付从单台服务器走向整柜系统,任何一个环节出问题,都可能影响整套系统的稳定运行。这提高了客户认证、批量交付和更换供应商的门槛。
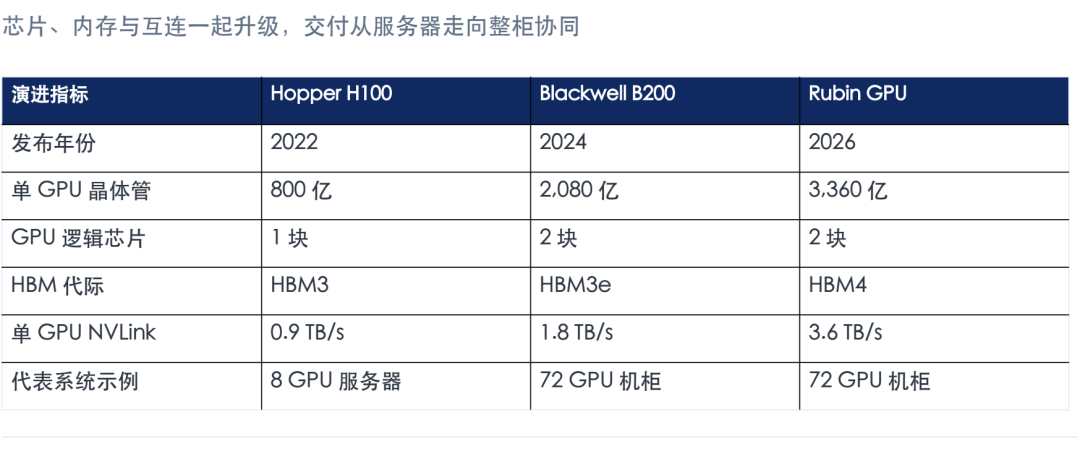
Hopper、Blackwell到Rubin,工程门槛逐代提高来源:NVIDIA Hopper、Blackwell、Rubin官方架构资料;发布规格,NVLink为单GPU双向带宽
NVIDIA的路线图中,GPU之外,CPU、HBM、scale-up交换、scale-out网络、液冷与系统机架都按代际更新。客户购买的是能稳定运行的完整系统,任何一层的良率、互连或散热都可能成为交付瓶颈。随着门槛提高,积累足够深、能够一起完成系统升级的供应商更少,这就是复杂度如何改变竞争结构。
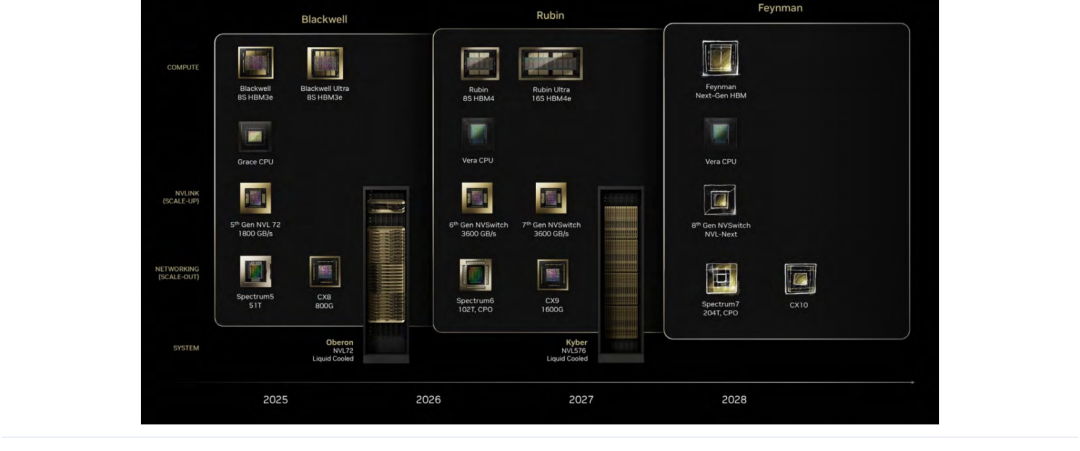
每一代升级,都要求更多关键环节协同来源:NVIDIA GTC 2025 Highlights,第26页原图;2025年发布的2025—2028路线规划
技术难,并不自动意味着供应商能赚钱。如果客户可以轻易换一家,或者厂商很快就能扩出同样的产能,利润仍会被竞争拿走。我们看重的是另一种情况:产品要经过长时间认证,与客户系统深度配合,良率和交付又靠多年积累。客户更换供应商的风险高,新进入者也很难迅速补上供给,领先企业才更有机会保住价格和利润。
先进制程、HBM、先进封装、高速互连和关键材料,都需要逐项判断是否具备这些条件,而不是只因为沾上AI就享有同样的壁垒。台积电在晶圆代工中走过的路径,是我们理解这些变化的重要参照。
先进制程的历史已经展示过这种筛选:从180nm到7nm,参与厂商从28家降至3家。研发、良率爬坡和大规模投入越来越难,能够持续交付的厂商也越来越少。台积电跨周期的盈利能力,则展示了这种筛选如何为领先企业留下长期利润。技术要求提高,合格供给集中,利润才更有机会留在关键环节。
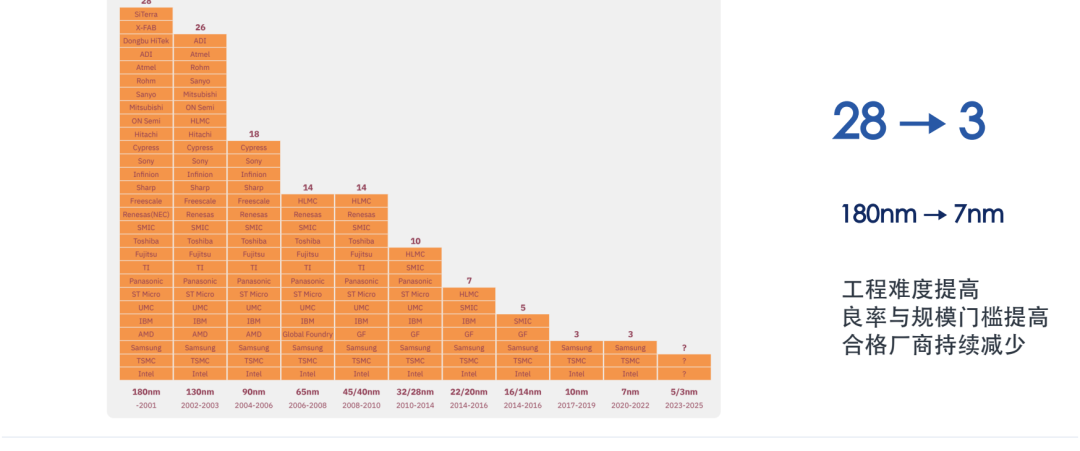
先进制程的历史:从28家,缩到3家来源:Invest-NL Semicon Deep Dive,2025/4,第28页原图,引Yole 2020;180nm—7nm历史演进
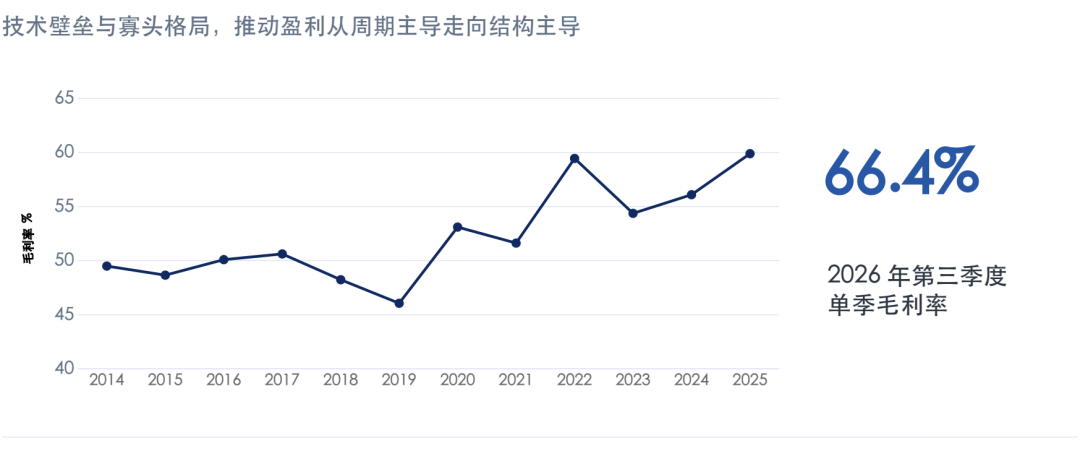
台积电展示的路径,会在更多AI环节重演来源:BEDROCK公司表历史年度数据,2014—2025;2026Q3为单季最新值,另列
我们所说的周期性转为结构性,不是某一轮缺货更久,而是缺货缓解之后,领先企业是否仍然难以替代、仍能赚到好利润。持续技术升级提高要求,认证和工程积累限制合格供给,客户又不能轻易切换,这些因素才可能把一时的高盈利,变成跨周期的盈利能力。
这也是我们不愿只用传统周期经验给龙头定价的原因。需要判断的,不只是今年的利润是不是高点,而是竞争优势能维持多久,期间能积累多少现金,以及这些现金能否继续创造回报。
周期并没有消失。新增产能、替代技术、客户议价和成本变化,仍会影响利润。我们的判断是,部分领先企业盈利的主导力量正在改变,但哪些公司真正做到了,要用后续经营结果检验。
05 战略上拥抱AI,投资上把握调整后的价格
2026年上半年,费城半导体指数上涨101.1%,之后经历连续调整。到11月9日,指数反弹至10,033.93点,但仍比年内收盘高点低31.4%。市场已经消化了相当一部分预期。我们更关心的是,今天付出的价格,相对于企业未来能够赚取的利润,是否已经足够便宜。
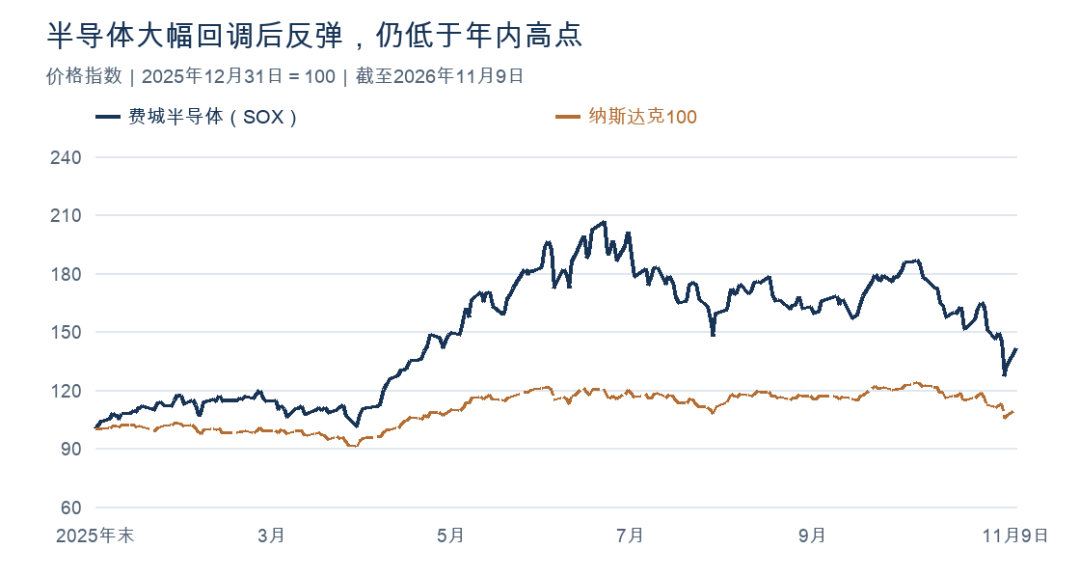
半导体大幅回调后反弹,仍低于年内高点来源:Nasdaq/FRED日收盘;11月9日收盘补自Nasdaq官方(SOX)和StockQ(纳斯达克100)。
市场资金减仓以多头平仓为主,集中于AI相关敞口
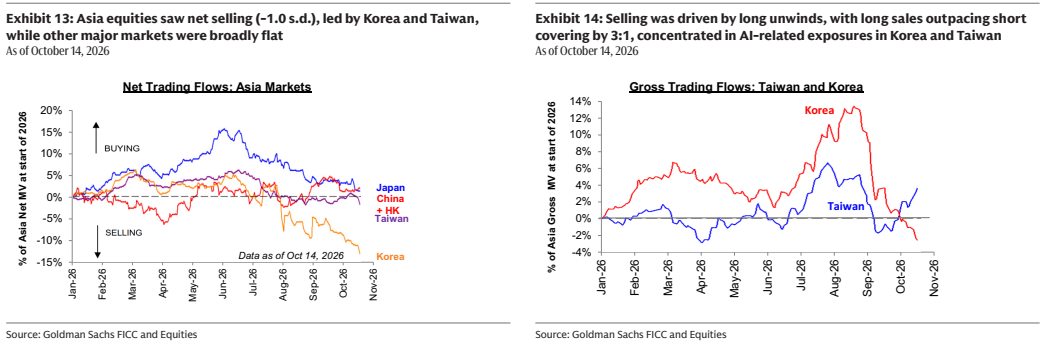
市场资金减仓以多头平仓为主,集中于AI相关敞口来源:Goldman Sachs Asia-Pacific Weekly Kickstart,2026/10/17,p5,截至10/14;高盛跟踪的市场资金流,卖出集中于韩国、台湾市场的AI相关敞口。
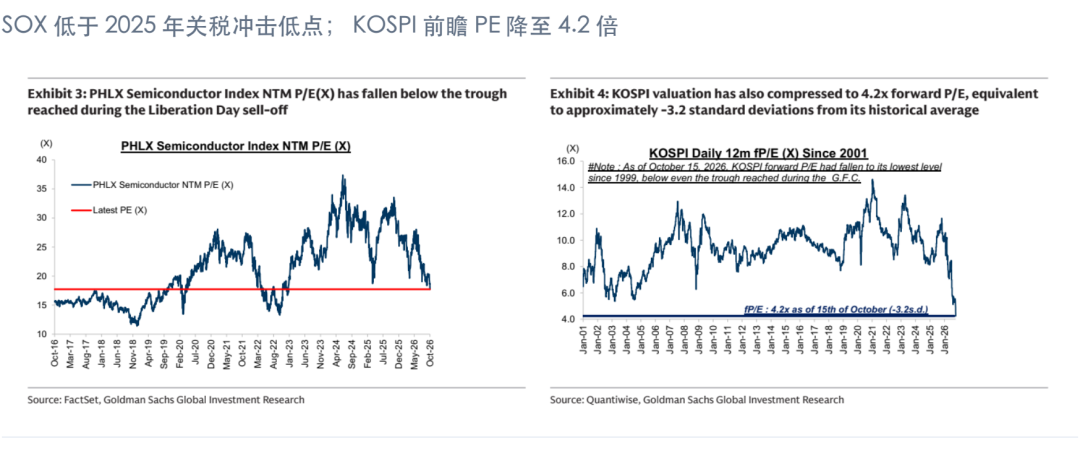
SOX与韩国股市,预测估值均大幅压缩来源:Goldman Sachs Korea Weekly Kickstart,2026/10/16,p4原图;截至10/15
韩国存储的2027年预测PE已经降到约2—3倍。以2.5倍PE为例,股价不变,盈利下降一半仍是5倍,下降80%才变成12.5倍。当前价格已经吸收了相当强的周期担忧。
但低PE本身不是买入理由。如果利润只是短暂高点,随后长期赚不到钱,再低的倍数也可能是陷阱。真正的分歧在于,市场担心的盈利下滑会有多深、持续多久;我们的机会,则在于那些即使按更保守的盈利计算,仍能持续积累现金的企业。
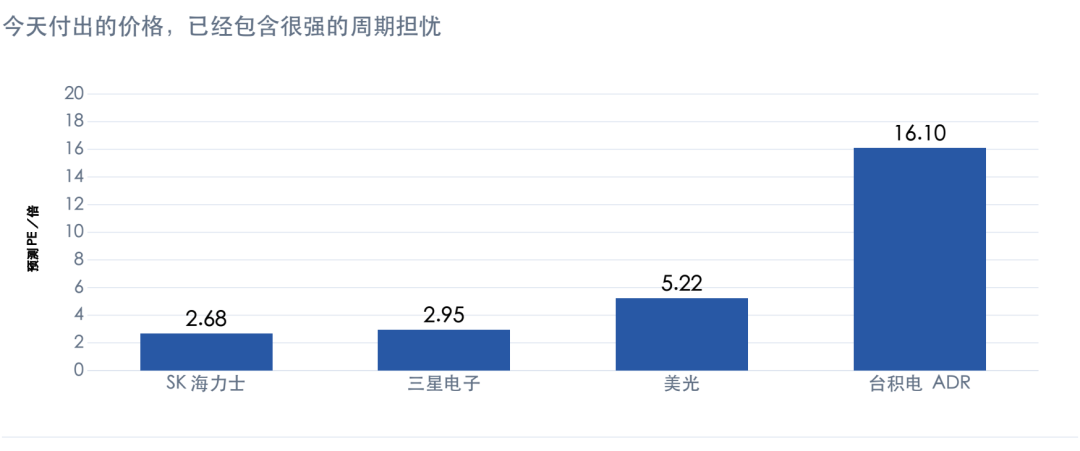
韩国存储的2027年预测PE已到2—3倍来源:MarketScreener,2026/10/26收盘与平台汇总预测;美光8月财年,其余12月
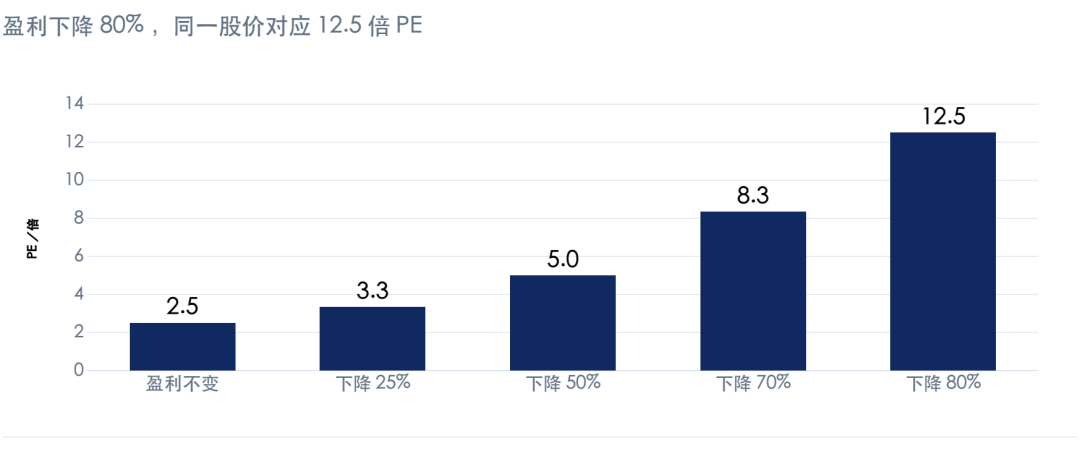
2.5倍PE,给盈利留下多大误差空间?来源:BEDROCK本拾投资算术压力测试;股价固定,初始PE为2.5倍
我们尤其关心一个情景:2028年AI资本开支即使停止增长,关键供应商能否凭借现有盈利、产品升级、份额和现金积累,支撑今天的估值。对于已经按很低盈利倍数交易的公司,这个问题比要求资本开支永远高速增长更切合投资。
我们的判断是,经过这轮大幅调整,优质半导体中的部分机会已经值得积极研究和配置。这个判断不需要资本开支永远翻倍,但需要需求继续消化供给、公司的竞争优势没有被破坏。若投入大幅收缩,或者盈利能力受到持续损伤,就必须重估。
战术上,市场已经经历大幅定价调整,拥挤度和估值都消化了相当多担忧,当前价格给了长期投资者更有吸引力的起点。我们同时把应用深度、Token、云业务、GPU租价和收入兑现接回预测:累计算力越大,收入需要增长得足够快,资本回报才能支撑下一轮投入。我们已经预期回报率会回落,也会据实际兑现调整盈利与买入判断。
AI创造智能,是我们这一代必须抓住的机会。我们要充分投资全球最优秀的模型与基础设施公司,也要在自己的工作中充分使用AI。 战略上的信心和战术上的价格纪律,共同决定如何抓住这次机会。
以上为基于观察期信息形成的投资观点,仅供交流,不构成任何基金或证券的推介、投资建议或收益承诺。相关判断可能随信息变化而调整;所提及公司仅用于说明观点。投资有风险,决策需谨慎。
欢迎关注网站:https://www.bedrock-invest.com/
BEDROCK播客已经开通,视频号、小宇宙、喜马拉雅、Youtube已上线,不定期分享对投资、产业、公司的理解和感悟,欢迎大家关注。
旧经验不够用了:和 Trader 韭聊日本、AI 与美网
BEDROCK播客E30- AI时代,投资框架正在被重写(下):与客户的深度对话
BEDROCK播客E29- AI时代,投资框架正在被重写(上)
BEDROCK播客E28-《从AI时代投研范式转变聊起,26年上半年运作回顾》
BEDROCK播客E25-创始人谭聪 对话 哥大校友圣狮投资研习院,聊聊AI和全球化投资
BEDROCK播客E23- 聊聊Agent时代,当“思考”开始规模化
BEDROCK播客E22- AI投资下半场:分歧、重估与结构性机会
BEDROCK播客E20-展望2026,AI投资脉络:中美摩擦、泡沫分歧、细分机会?
BEDROCK播客E19- 聊聊AI在投资的应用
往期文章:
他们为什么敢花这么多钱?
广度已经铺开,但深度还在1%
打破Fed Put:沃什如何重建市场预期
一个稀缺的例外
人类社会其实是由众多本地小模型组成的?
AI 芯片越复杂,越离不开先进封装设备
电源结构开始决定算力速度
AI 的扩散缺口!
DCI不再是配角:AI Capex里的10x机会
当AI的快世界,撞上现实的慢世界
算力、记忆与 Alpha
又到了关键时刻!?
AI架构深度研究:存储与连接的时代?
AI Agent时代与市场影响
2026: Agent元年- 从“⼯具”到“劳动⼒”的范式转移
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
