


9 只 AI 信用违约 ETF 递表… 华尔街又想赚中介费
当华尔街把原本只对冲基金能玩的信用违约掉期打包成 9 只零售 ETF 递交美国证交会时,靠举债买显卡的故事就已经敲响了警钟。
Defiance 与 Reckoner 此次锁定的 6 家标的中,甲骨文 5 年期违约掉期累计成交额自去年 9 月以来已冲上 476 亿美元的历史极值,违约利差翻倍飙至 162 个基点,而账握海量现金的微软仅停在 34 个基点。
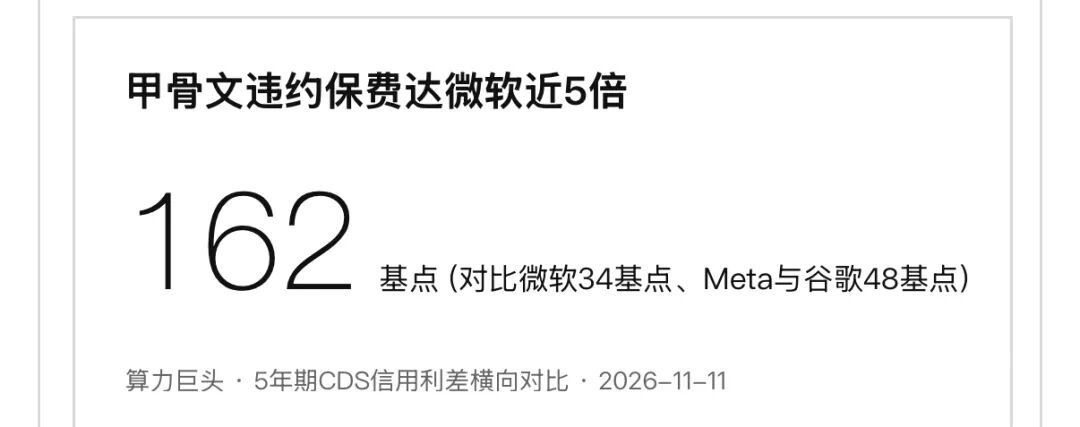
为什么同属算力巨头,债市给出了天壤之别的定价?
因为借新还旧买硬件的二房东经不起折旧和利息双杀。一旦这批违约掉期 ETF 在年底获批上市,散户做空资金将直接连通场外信贷池,任何算力租约退订都会引发股债双杀。
但问题是,违约保险本身带有高昂的持仓票息损耗。
咱们普通人不必去买复杂的衍生品基金,只需盯紧 12 月中旬甲骨文财报里的自由现金流指标,只留自有现金流能全额覆盖资本开支的真龙头。
说白了,这批ETF专门盯着二房东生意的顺利借债巨头压住,他们可能有一天还不上前搞事情,而不是说算力有系统性风险….
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
点赞
举报
登录后可参与评论

暂无评论