


英伟达26Q3财报前瞻:AI总龙再入风暴眼,现在只是最小问题
这一次老黄该怎么安慰市场呢?被传唤到国会能全身而退吗?
概要
美东时间11月17日盘后16:20分,全球市值第二高的上市公司英伟达将会公布万众瞩目的三季报(26CYQ3/27FYQ3)。近期英伟达由于大盘调整和黄仁勋个人问题,持续下跌,市值一度被微软反超,目前有所反弹。
市场依旧密切关注英伟达的财报、指引和前瞻,评估其数据中心增速、下游客户盈利以及循环融资情况。随着AI硬件交易退烧,全球总龙头的未来也遭到了质疑。资本开支的下调,融资利率的飙升,都让这家上游龙头面临更多挑剔指责。
目前市场(笔者调查的买方和卖方汇总)预期本季度英伟达营收约为1100~1150亿美元,净利润约为615~640亿美元,毛利率74%,数据中心营收980~1050亿美元。此外,市场预期其Q4营收继续上升,约为1250~1300亿美元,毛利率维持在71%~73%左右。
笔者预期英伟达营收1140~1180亿美元,净利润(不含投资收益)约为630~660亿美元,毛利率73%~74%,数据中心营收1000~1070亿美元,Q4营收指引1280~1300亿美元,毛利率72%,基本符合乐观预期。
因AI叙事问题、大厂开支下调、AI债务暴雷和黄仁勋涉嫌国家安全问题,英伟达持续承压,且未来其增速可能进一步放缓,笔者下调其27CYQ2目标价至250美元,距离盘前大涨后的股价依旧仍有较大的上涨空间。
数据中心迎来再加速
目前,英伟达的营收有超过90%来自数据中心,是其最核心业务。近期其数据中心在GB300和Vera Rubin带动下迎来再加速,但也存在相当多的裂痕需要投资者关注。
数据中心营收结构
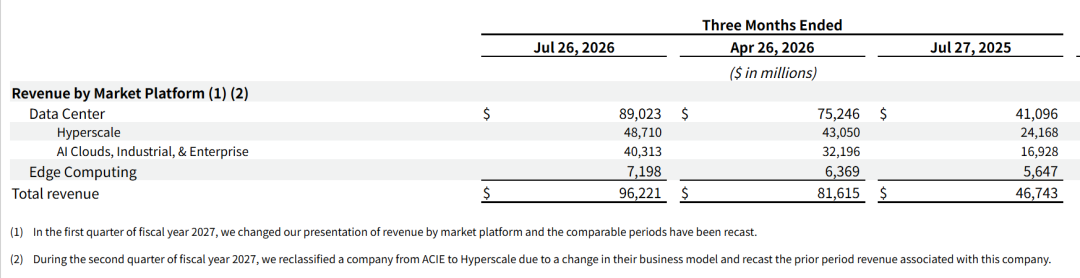
根据英伟达财报,其数据中心被分为超大云厂和ACIE两个部分,ACIE比例还在上行,是重要的增长来源。
由大厂的财报可以获悉,其资本开支显著增加,但增速放缓,且对未来的指引不明,所以英伟达来自这方面的营收增长可能会放缓,甚至不排除后续出现环比负增长。当然,目前的股价部分计价了这些悲观预期,所以投资者对大厂的开支可以看淡一些,更关注其FCF和债务问题。笔者预期本财季这一收入料继续增长,达到550亿美元左右。
ACIE则是各种AI的混合,包括但不限于主权AI,工业AI等。黄仁勋判断,从长期看,由于工业和企业相关可触达经济活动规模约为 50 万亿到 80 万亿美元,ACIE 增速有望快于超大规模客户。笔者预期本财季该项目也会继续增长,达到480亿美元左右。
据笔者拆分,本财季计算收入约为830~880亿美元,网络连接收入约为250亿美元,均保持偏高增长。计算收入主要是GB300和GB200,少部分已经出货的VR系列。对于上下游来说,下面几个季度从GB系列“移仓”到VR系列,会迎来新的爬坡,产业链上下游开始显著放量,不过毛利率也会受损。
潜在风险预警
-
竞争格局生变:大厂转向ASIC自研和AMD解决方案,都在去英伟达化。今年谷歌资本开支增速接近翻倍,但用于采购英伟达芯片的开支增长可能只有50%左右,剩下的绝大多数投给了TPU。此外,微软的MAIA、亚马逊的Trianium、meta的MITA以及AMD的MI450系列也都对英伟达造成了影响。据笔者汇总的科技公司高管显示,AMD的加速器占比可能逐渐达到1/4,而ASIC占比也会逐渐提高,英伟达的高端市场份额可能会从80%以上逐步下降至55%以下。
-
资本开支和基钦周期:2026年H2开始大厂开支均有所下滑,因FCF承压,融资成本提高等。此外,更多资金被投入基建,债务偿还,而非购买硬件,这对英伟达的收入来源也是承压的。周期方面,全球半导体销售额增速从最高点略微放缓,库存增加,去库存时间变长,SOX指数前置暴跌,都在暗示本轮超级上行周期或接近顶部,接下来将是实体和二级股价共振下行。
边缘计算业务
英伟达把其它业务统称为边缘计算业务,这也是其转型的标志之一。
游戏显卡方面,由于存储价格涨势放缓以及供应链、库存改善,本财季游戏显卡收入或环比再次下降——前面几个财季游戏业务收入显著低于预期,一定程度上拖累了英伟达的业绩。由于存储价格暴涨,先进封装供应链问题,英伟达显卡销售较差,据说即将停产50系显卡。最近华强北价格也显著下跌,5080单日暴跌4000元,可能是AI芯片和存储的一个预演。
其他业务则表现亮眼,成为英伟达的未来增量。据英伟达此前报告,机器人和汽车收入超过数据中心,达到10亿美元量级,是英伟达未来关键增量之一。可视化收入也维持高速增加,同样接近10亿美元级别。
更多关注事项
毛利率、净利率
利润率方面,我们预期第三财季毛利为73%~74%,基本持平市场预期,净利率约为55%~57%,持平此前水平。
此前英伟达表示,由于Blackwell的进度加快和VR200爬坡,毛利率或将小幅下滑,年底下降到72%左右,明年反弹。
整体来看,由于台积电产能扩张,良率继续提高,以及GB系列的大规模出货摊低单价,英伟达的毛利率下降可能低于预期,后续持稳。
利润方面,由于持股英特尔的损失,其Gaap利润或承压下行;调整后利润率或持稳在56%左右的高水平。
结论与投资建议
-
笔者预期英伟达本财季营收1160亿美元,净利润(不含投资收益)约为650亿美元,毛利率74%,Q4营收指引1300亿美元,毛利率72%,基本持平好于市场预期。
-
预期数据中心营收1050亿美元,同比增速继续高于100%,维持再加速态势。
-
我们给予英伟达250美元的目标价,较目前股价仍有显著的上涨空间,目前估值较低,折价明显。
-
不过,笔者仍预期大厂开支下滑,投资过度,债务,联储加息会拖累AI产业链股价乃至实体发展,这对英伟达乃至全球风险资产都会有影响。
-
更长来看,英伟达依旧是AI浪潮中确定性最强的股票,在未来十年内市值触及15万亿美元甚至更高的位置是大概率的。
更多外资报告、市场点评、财报前瞻、交易策略、宏观解读都已经更新,欢迎各位加入讨论。(风险提示:AI订单低于预期,AI应用不及预期,英伟达份额大幅萎缩,地缘政治风险,美联储加息等)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
