


淘宝闪购提交“吉哇食堂”商标申请,美团浣熊食堂、京东七鲜小厨已先开,淘宝美团京东集体开外卖餐厅,外卖小店们过得还好吗?
吉哇食堂主打十几元卤味饭烧鸭饭,采用品牌授权模式经营,此前浣熊食堂、七鲜小厨已有布局,淘宝闪购、美团、京东用三种厨房模式补齐平价简餐
据零售商业财经,淘宝闪购运营主体拉扎斯网络科技(上海)有限公司一口气提交了4项“吉哇食堂”商标注册申请。
消息传出后,行业很快把目光对上了另外两家,2025年7月,美团推出浣熊食堂,京东上线七鲜小厨。
三家平台的厨房品牌,几乎前后脚伸进了外卖供给的生产环节。
过去十几年,外卖平台主要扮演连接商家和消费者的流量中介,竞争集中在补贴力度、佣金比例和配送速度上。这一轮变化明显往深处走了,平台开始介入品牌、场地、食材、设备乃至出品标准,直接参与一餐饭的组织生产。
表面看是抢份额,再往下看,是餐饮供给组织方式本身在重组。
三家路径轻重不同,吉哇食堂最轻,门店目前开在深圳清湖、大浪、坂田、民治等4家,采用品牌授权模式,交给本地餐饮商家实际经营,淘宝闪购不持有门店主体。有门店负责人说,是在平台业务人员推动下加盟的。
吉哇食堂餐品以卤味饭、烧鸭饭、家常菜和自选套餐为主,面向上班族日常吃饭,大量单品十几元,套餐原价三四十元,券后多在20到35元之间。
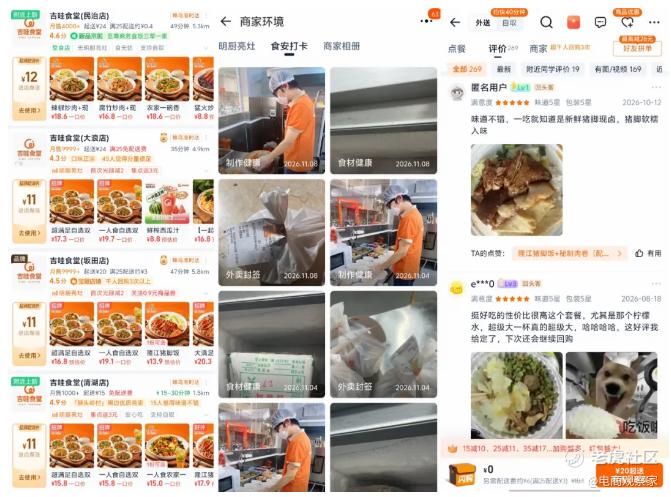
(图源:零售商业财经,吉哇食堂)
平台负责输出门头、视觉、菜单结构和流量入口,房租、后厨、食材、人力和出品都由合作商家扛。低资产投入就能完成试点,正好补上淘宝闪购此前正餐供给偏弱的短板,瞄准价格敏感、高频复购的那批用户。
不过轻授权也意味着平台和后厨管控距离较远,品控最终取决于合作方执行得怎么样,单店差异很难完全抹平。
美团的浣熊食堂走的是共享厨房路线,平台把重资产砸在场地和合规基建上。2025年7月正式推出,定位“放心外卖基础设施”,全程可视可追溯,规划三年建1200家,向各类餐饮商家开放,只要符合食安标准、按透明原则改造就能入驻。
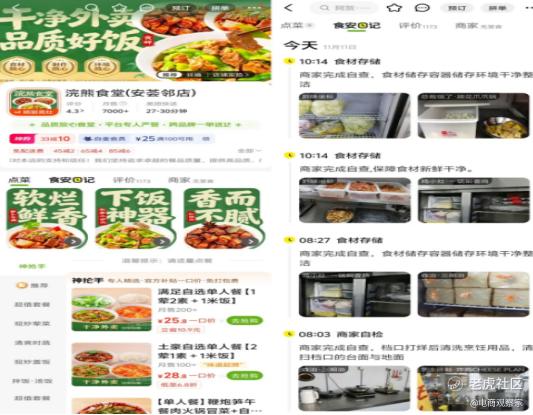
(图源:零售商业财经,浣熊食堂)
商家可通过快驴对接200多个品牌供应商源头直采,采购和检验记录留痕。试点阶段北京等地开了10家门店,100多个品牌入驻,服务数十万消费者。
上线一个月,相关搜索量环比涨超40倍,商家曝光涨164%,订单涨60%。美团方面反复强调,坚决不下场自营、不与商家抢生意,只做基建和服务方。档口入驻门槛相对友好,建店约一周,前期投入十万元量级,有的最低五六万元、最快5天开业,租金占比可压到10%以下。
另有一类单店合伙人负责投资建店运营,门槛大约150万元,需要热门商圈较大点位,权责和档口商家不一样。
七鲜小厨控制得最深,2025年7月上线,不做堂食,主打外卖和自提,用自动化炒菜设备搭配菜品合伙人机制。合伙人出配方,门店租金、食材、后厨人力、标准化制作由京东承担,双方销售分成。肉类和净菜在工厂完成洗切、检测、包装,冷链到店开袋现炒。
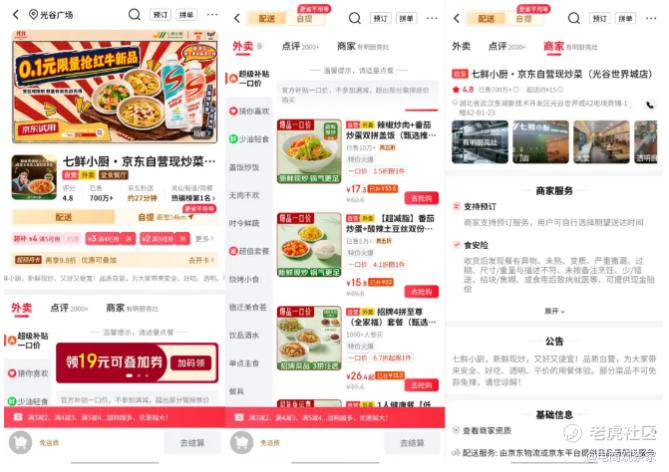
(图源:零售商业财经,七鲜小厨)
七鲜小厨首店上线一周日均订单破千,复购率比行业平均高出220%,平台目标是三年建超一万家门店、投入超百亿元,还专门拿了10亿元做合伙人招募,启动两天就收到两万多份报名。
2026年七鲜小厨进一步拓展到店自提和团购,计划年底覆盖所有一二线城市。门店砍掉堂食投入,产能完全围绕外卖动线设计,设备也降低了对厨师个人技艺的依赖。这个模式匹配京东外卖后来居上的位置,需要差异化供给快速撑份额,把零售供应链能力直接延伸到了餐品生产端。
三家看似路径不同,动因其实拧在同一条线上。
补贴红利逐渐消退,平价简餐对应的是上班族每天都要解决的高频刚需。传统外卖里中小商家太分散,出品标准参差不齐,低价竞争往往先拿食材成本开刀,食安问题也时有曝光,平台很难一家家管到位。
自己做品牌或集中厨房,等于用平台信用给供给背书,把品牌、定价带和出品标准收拢到可控范围内。
流量成本见顶之后,竞争自然往供应链前移。
头部电商平台把“手”伸进后厨,直接改变了餐饮的成本结构和组织方式。
连锁化、标准化、供应链能力的权重明显上升。复旦大学一项研究显示,2025年7月补贴加码后,商户日均单量平均涨了7%,实收金额却平均降约4%,总利润降幅8.9%。订单多了,钱却更难赚,商家本身已在低位运行。
集中厨房的效率,对能接进去的品牌是赋能,对接不进去的小店则可能变成降维压力。更深一层是供给组织权的转移,以前菜单、定价、出品、食材基本由店主说了算,现在品牌、菜单结构、定价带、供应链和出餐流程,不同程度被平台设计规则。
轻授权让出品牌和流量,共享基建让出场地和食安标准,重资产合营则让出了生产要素本身。程度有差别,方向一致。
有品牌的连锁可以借共享厨房摊低场地成本、拿到透明化背书,快速布点。有研发能力的人可以通过合伙人机制把配方变现,缺品牌也缺运营能力的小店,要么加盟平台品牌换流量,要么在新的价格带下面临分流。
有预判认为,市场集中度会跳跃式提升,行业可能形成平台系、头部连锁、小微独立的三层结构。
标准化集中生产难免挤压个体小店的生存空间,尤其是客单价十五到二十元、既没品牌也没成本控制能力的夫妻店。
此前七鲜小厨负责人刘斌称,选址会优先考虑不合规外卖订单集中的地段,从“幽灵外卖”手里把品质生意拿回来。至于分流到底是存量转移还是增量创造,还得看更长周期的数据,重资产模式的坪效、人效和跨区域复制效率,同样有待验证。
整体来看,平台把厨房也收进来,说白了就是把一顿饭从点菜到出餐的控制权,一点点挪到自己手里。以前商家还能自己定菜单、临时改口味,现在规矩越来越多是平台提前定好的。
看着是效率高了、卫生稳了,可试错的空间也窄了。标准化确实能把平均水平拉上来,但那些靠老师傅手艺、靠地方特色活着的小店,可能就慢慢没位置了。
消费者眼下吃着是便宜、干净、速度快,时间一长,选择怕是会变少,新花样也更难冒出来。更麻烦的是,流量入口和供给都捏在同一拨人手里,竞争就从“谁服务好”变成“谁更能自己闭环”。
这闭环一旦跑顺,后来者想靠不一样突围,只会越来越难。餐饮可不只是算效率的生意,它还装着城市的烟火气和普通人的饭碗。平台用钱和系统“重写”规则的时候,能不能给那些不那么标准、不那么整齐的小店留点缝子,才是这事最后到底是好事还是坏事的关键。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
