


【抄底验收X】拒绝玄学!3万美元实盘一年,验证肥猫框架15%年化Alpha
肥猫的朋友们,又见面了!这里是不FOMO、不放马后炮、只分享简单实用好方法——你上你也行——的美股价值投资频道。
到目前为止,肥猫在专栏中分享过抄底的20到30只股票,这些基于“强者恒强”逻辑的左侧交易,在事后也都用实打实的反弹证明了可以获得不俗的超额收益。但仅仅拿出过去几十只股票的案例,终归缺少一个系统且直接的证据,来证明这套投资框架在整体层面上的有效性。这也是为什么无论是网络上,还是现实朋友圈里,肥猫总能收到对咱们这个“越跌越买”抄底框架的质疑。
为了更严格地用数据验证肥猫框架能够跨越周期获得真正的超额收益(Alpha),肥猫在一年前开了一个3万美元的美股挑战账户。这个账户基本按照肥猫的选股逻辑执行:买入过去10年利润率保持稳定、EPS稳定增长并与自由现金流相互验证、ROE稳定大于20%、且负债水平低(Debt/Equity < 0.8)的优质标的;并且等到其PE低于过去10年中位数20%以上时才抄底买入,估值回归时择机卖出。
我们每周五记录该账户相对期初的总收益,并将其与美股的两大标杆——标普500指数(SPY) $标普500ETF(SPY)$ 和纳斯达克100指数(QQQ) $纳指100ETF(QQQ)$ 进行对比(数据截至今年11月5日)。其中week 54* 是这个账户最好收益的一天,因为也特别记录下来了。
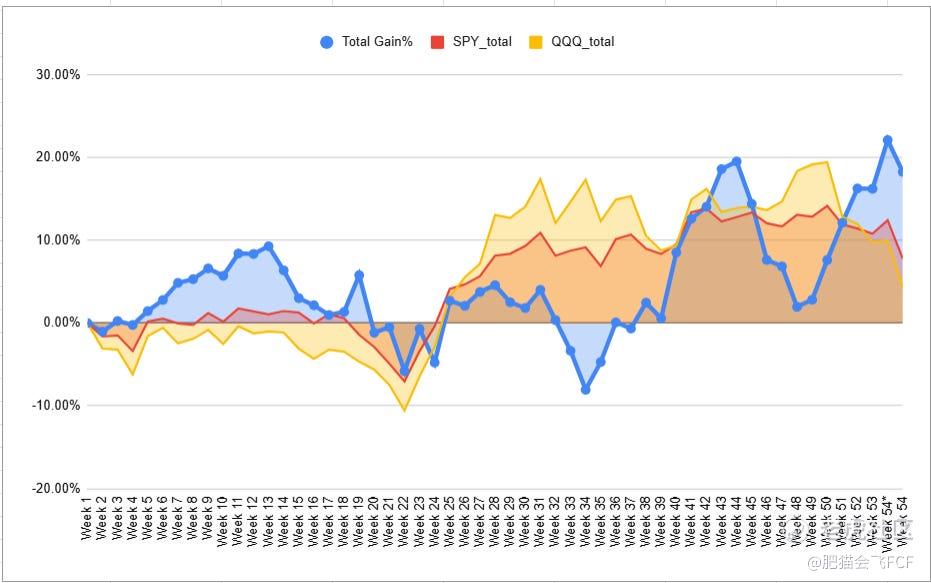
(图1:肥猫挑战账户与SPY、QQQ的总收益走势对比)
当然,如果仅仅从上面这张总收益曲线图来看,很难直观地得出“肥猫的回报就绝对比SPY和QQQ好”的结论。因为市场的波动性决定了,在不同的时间点切片去看,三者的曲线会有交叉,互有输赢。很多散户往往把这种股价的上下波动等同于风险,但其实总收益往往掩盖了收益背后的真正驱动力——究竟是跟着大盘涨(Beta),还是凭借选股能力创造了绝对收益(Alpha)?
于是,为了剥离掉大盘整体涨跌带来的噪音,我们不看累计,而是拉平去比较每周的周收益波动。
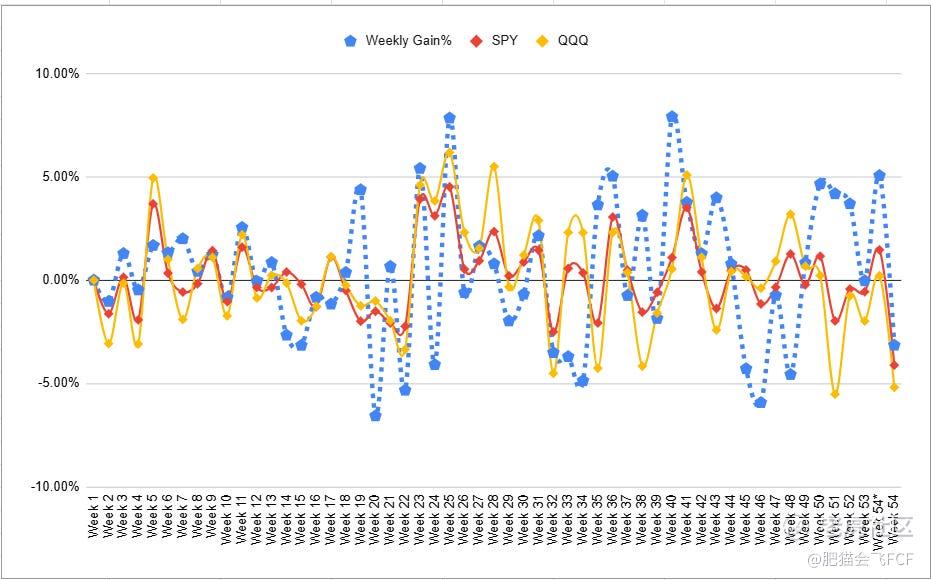
(图2:肥猫挑战账户 vs SPY vs QQQ 的周收益分布对比)
在这张散点图中,大家可以看到每周收益率的密集程度和极值分布。相较于大盘,我们在市场下跌周的防御性,以及在估值修复周的爆发力开始显现。但到这里还不够严谨,我们需要终极的统计学武器。
为此,我们分别做了一组线性回归分析:将“肥猫账户周收益”和“QQQ周收益”分别相对于“SPY周收益”进行线性回归(Linear Regression)。
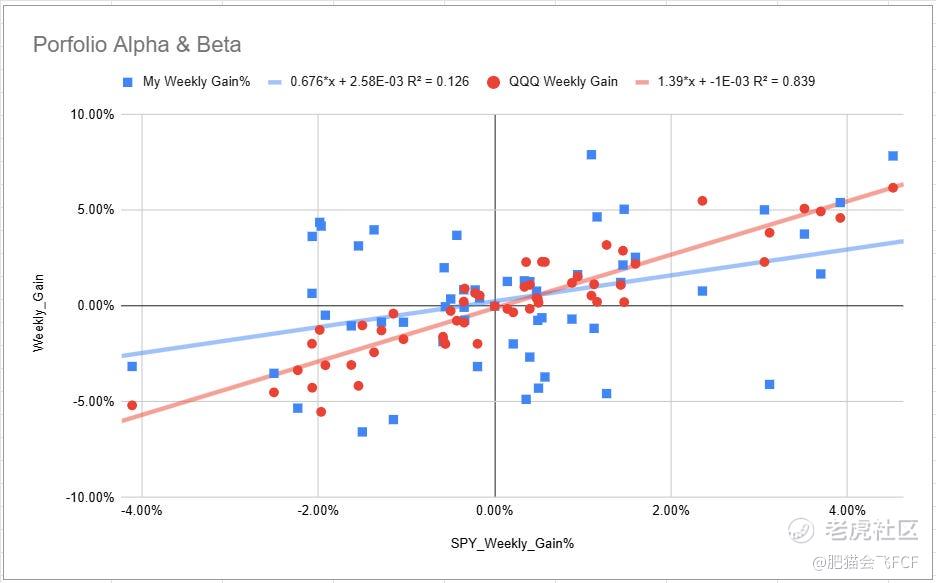
(图3:相对于SPY周收益的线性回归分析:寻找真正的Alpha)
在量化金融里,这根回归直线的斜率就是Beta(承担市场系统性风险带来的收益),而直线与Y轴的交点,就是大名鼎鼎的Alpha(与大盘涨跌无关的、纯靠策略获得的超额收益)。
从回归结果的截距项可以清晰地看到,QQQ虽然总收益高,但它的高收益主要来自于高Beta(承担了更高的科技股波动风险,Beta高达 1.39),其每周的Alpha其实是负数,约为 -0.10%(将其年化计算后,QQQ的真实年化Alpha实际上是 -5%)。
而肥猫的价值投资框架,在剥离了市场的系统性波动后,不仅展现出了防守属性(Beta仅为 0.68),而且依然拥有一个显著为正的截距。数据显示,肥猫框架的周Alpha达到了 0.26%。将这个每周的截距收益年化之后,得出的结果非常惊人:肥猫投资框架的年化Alpha高达 ~15%!
这意味着,即便大盘一整年都在原地踏步(SPY涨幅为0),这套“买入高ROE+低负债+20%以上估值折价”的左侧交易框架,依然能为你凭空创造15%的超额利润。
为了更直观地对比Alpha与Beta对最终收益的影响,我们建立一个收益矩阵。根据 预期总收益 = 年化Alpha + (Beta × SPY大盘收益) 的量化模型,不同大盘环境下的收益测算如下表:
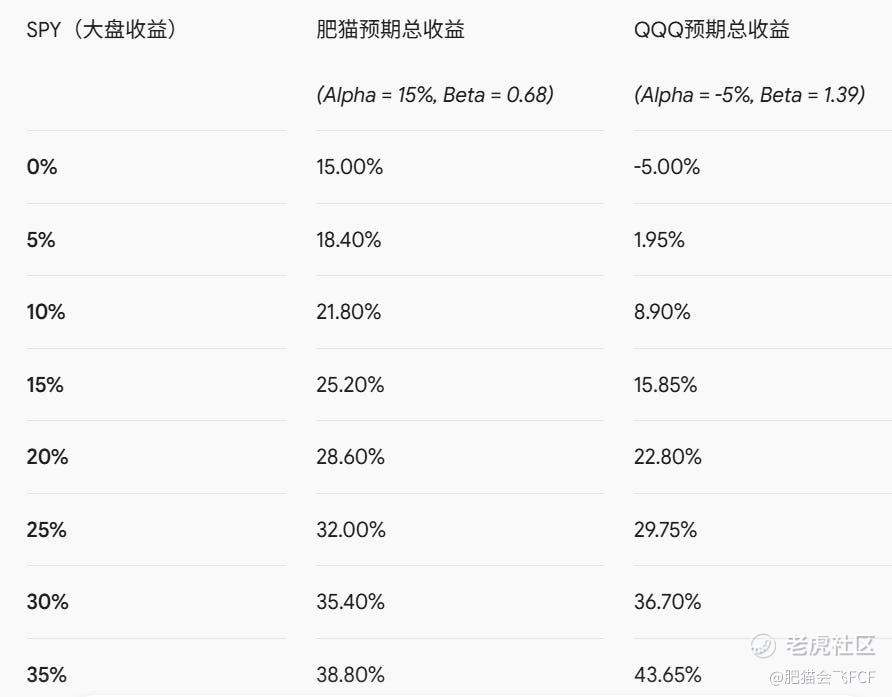
从矩阵中可以看出,当大盘(SPY)表现平庸甚至横盘(0% - 10%)时,肥猫框架凭借极高的Alpha提供了丰厚的绝对收益;而QQQ由于Alpha拖后腿,只有在大盘极度狂热的大牛市里,才能勉强依靠其高Beta的杠杆效应追上收益。这正是价值投资框架在剥离系统性风险后,通过合理的财务筛选和估值折价所构建的核心护城河。
免责声明:本文内容仅供参考,不构成投资建议。投资有风险,入市需谨慎。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
