


季风吹散老钱
前阵子 The Weeknd 在香港开演唱会,现场唱了一首之前没有发布过的歌,词浅显易懂,曲舒缓绵长。我起初只觉得是一首正常的情歌。哪知唱到中间的间奏,王菲的声音毫无预兆地出来了——
那次季候风 吹得那样空仿佛世上一切 也将消失所踪
你似季候风 抵挡计划全也无用然后是场空 加上不死的心痛
整段间奏,直接采样了王菲 1993 年的《季候风》。王菲的声音,配上大屏幕上 90 年代香港的画面,我整个人都麻了。那是我们 80 后印象中最绚烂的香港,就因为这十几秒的采样,《季候风》时隔 33 年,又冲上了 QQ 音乐和网易云飙升榜的第一。
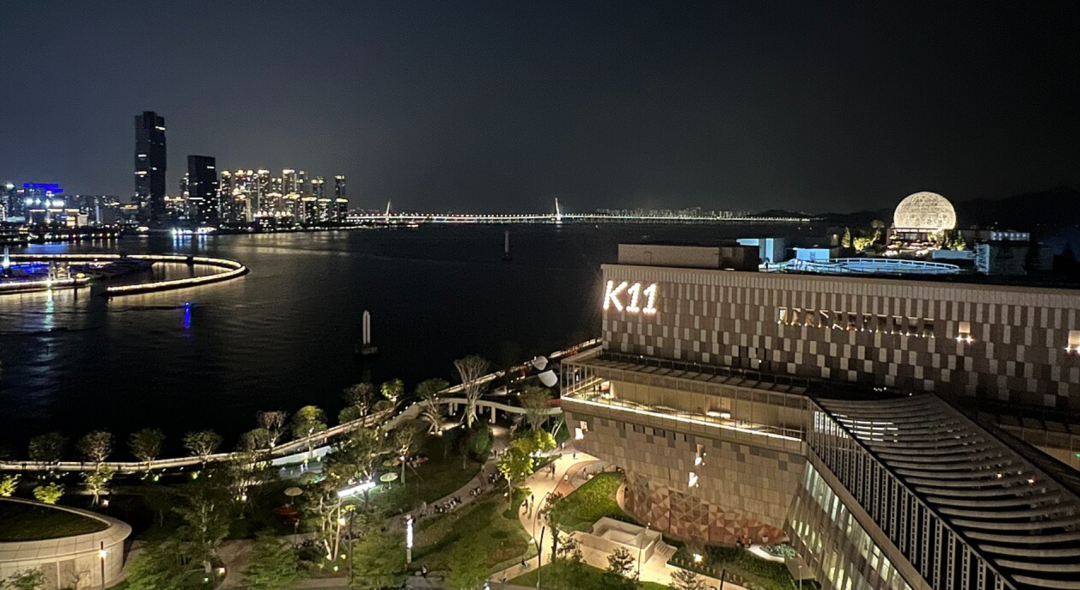
我人生中第一次去香港是 2011 年,那时候很多街景跟 90 年代还没什么区别,但这几年再去,它越来越像一个内地城市了。不过我还是每年都会去两三次,吃吃逛逛。如果想看夜景,海港城旁边的天星码头是个很好的观景位。除此之外,在刚开业没几年的 K11 MUSEA,也可以把港岛的灯火一览无余。
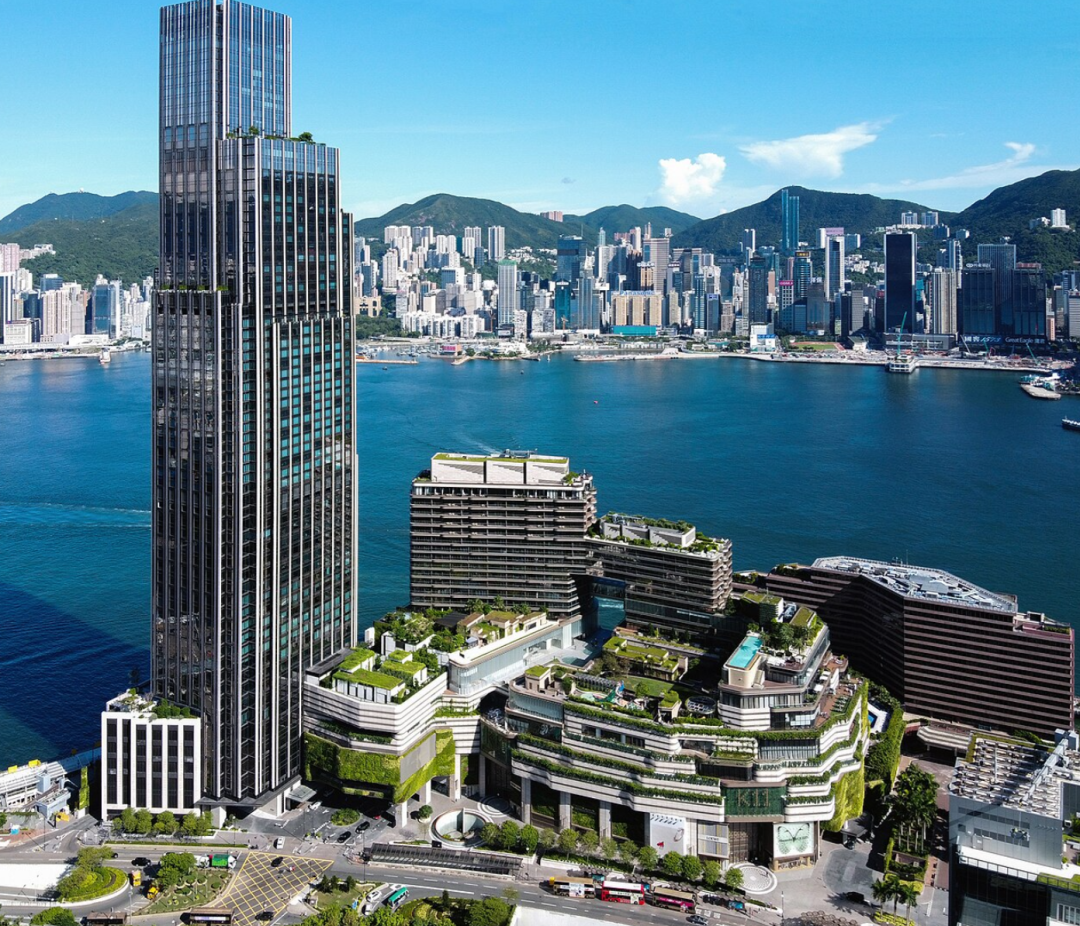
而这个 K11 MUSEA,就是近些年来整个香港开得最亮眼的一个项目。商场里摆着艺术品,像个博物馆。它楼上还有一家酒店,瑰丽酒店(Rosewood),九龙半岛最贵的酒店,基础房一晚大几千港币,套房的价格我不敢看。实话说,我每次路过都想进去住一晚,但每次都忍住了。毕竟我没有孙割有钱,舍不得住,也没有白月光让我怒开套房。
就这个商场加酒店,当年新世界投了 26 亿美元,折成港币两百多亿。而新世界发展这家公司,今天市值大约是 72亿港元。也就是说,光这一栋楼当年砸下去的钱,是今天整个公司市值的快三倍。
昨天我看到它暴跌 40%,忍不住梳理一下它这些年发生了什么。暴跌的原因,是周日晚间的一纸公告:供股。
一、无路可退之下的供股
给不熟悉港股的朋友科普一下这次供股有多狠。1 供 11,认购价 0.9 港元,停牌前股价 4.87,折让 81.5%。一共发行 276.83 亿股,发完之后总股本扩大 12 倍,集资 249 亿港元——而停牌前整个公司市值才 122.6 亿。
你如果是小股东,手里拿 1000 股,摆在面前两条路:要么再掏 9900 港元参与认购,保住持股比例;要么不掏钱,手里的股权被稀释到原来的十二分之一。
这你受得了吗,尼玛,狂野,震撼亚洲。
为什么要走到这一步?因为别的路全都走死了。之前市场传过的方案有一串:贝恩资本谈过,放弃了;跟黑石谈一笔约 40 亿美元的交易,因为控制权问题,崩了;九龙凯悦酒店的出售谈判,10 月份停滞了。外部股权融资的门一扇一扇全关上,最后只剩一条路:自家人掏钱。
这次供股由周大福企业——注意,是郑家的家族控股平台,不是你们买金饰那个周大福珠宝——联合汇丰、星展全额包销。极端情况下,周大福企业最高要掏 186.8 亿港元,郑家持股从 45.33% 干到 72.55%。真金白银,自己救自己。配套的还有一套组合拳:820 亿港元境外贷款,先还 10%,剩下 738 亿展期两年——但前提是供股必须成功,环环相扣,一步都不能塌。
CEO 黄少媚在周日晚上的电话会上说了一句挺悲壮的话:这绝不是要摊薄剥削小股东,而是避免优质资产被低价出售。意思是:再不搞钱,就要贱卖家当了。
这让我想起当年华润前几年收购尖沙咀那个 K11 的事。那个位置是真的好,尖沙咀和尖东两条地铁站的交汇处,人流涌动,绝对的黄金资产。我当时还觉得奇怪:这么好的资产,为什么要卖?现在回看,答案很简单:缺钱。
二、账是怎么欠下的
新世界的债务问题,不是今天才爆的,是一路滚过来的。
2024 财年,归母亏损 196.83 亿,近 20 个财年第一次亏。
2025 年 5 月,4 只美元永续债第一次递延付息——永续债这东西,利息可以递延,但票息会被罚息,从 6.15% 直接抬到 10% 以上,股债双杀。
2025 年 6 月,搞了 882 亿港元再融资,香港史上最大之一,50 多家银行上桌,抵押了 40 多项物业,连尖沙咀 Victoria Dockside 和瑰丽酒店都押进去了。
2026 财年,再亏 268.18 亿,大头是一个叫 11 SKIES 的项目提前终止,认亏 183.2 亿——当然,这 183 亿里大部分是账面核销,真金白银的分手费是 23 亿。然后就是一路卖资产:愉景新城、深圳前海大厦、上海 K11 打包进 C-REIT、宁波塔、杭州写字楼……卖到最后,发现还是不够。于是有了这次 249 亿的供股。
三、文艺青年的商业实验
要讲清楚新世界怎么走到今天,绕不开一个人:郑志刚,郑裕彤的长孙,1979 年生。
这个人的履历跟传统地产世家子弟完全不是一个路数:哈佛读东亚研究,跑去日本京都学了一年艺术,然后才进高盛、瑞银做投行。2006 年回新世界,28 岁当执行董事,2008 年创立了 K11。
K11 是什么?"博物馆+零售",把艺术馆搬进商场。实话说,这在当年是个天才式的创新——全中国的商场都在抄优衣库和星巴克的时候,他搞了个文化商业的新物种。在刚开始的时候算是一个成功案例。上海淮海路的那个 K11 Mall 体量不大,但因为艺术装置,成为人们爱逛、同行爱打卡和研究的一个案例。
2017 年,父亲郑家纯因健康原因淡出,郑志刚临危受命,2020 年正式接任 CEO。
然后,文艺霸总开始妙笔生花了:尖沙咀 Victoria Dockside,26 亿美元;2018 年中标香港机场旁的 11 SKIES,光保证租金每年就要 18 亿,租约签到 2066 年;启德体育园 25 年经营权;内地百亿拿地;K11 品牌铺向全球 38 个城市,累计投入超过 600 亿。
Dream Big,要玩就要玩得大。
但代价是,新世界打破了港资房企几十年低杠杆的传统。净负债率从他接手前不到 30%,一路干到 55%,永续债堆了 474 亿港元,票息 8% 左右。
55% 的负债率乍看起来没有很高,毕竟相比之前倒掉的许老板的负债率,实在太“安全”了。
但许老板毕竟很多资产都是快周转的住宅,在行情不那么差的时候,降价甩卖是可以回笼资金的。他这 55% 的负债率,买的很多都是商用资产,都是靠租金一点一点收回来的。
这就好比我们做股票的,满仓加杠杆,重仓猛干,也不是不行,但是你至少得满足一个条件:流动性要好。插针往下砸的时候,你起码能卖得掉,把杠杆给卸掉。
其实我们股民都知道,满仓加杠杆、重仓猛干都是针对那些爆发性很强的股票。结果他买的这些资产,就类似于我们满仓加杠杆去买了那些红利资产和高股息资产,然后说“我其实想要的是稳稳的幸福”。
那为什么要加杠杆呢?
实话说,我也挺纳闷,他胆子为什么那么大。加入你是一个富二代,刚进股市,什么经验都没有,会把家里全部家当都拿去买股票吗?正常人都知道先拿点小钱试试水,或者分散投资。
但他不一样,直接全家族的信用加杠杆 All in。可能,搞艺术的思维是更高维一些,我不懂,但大为震撼。
四、退场
2024 年 9 月 26 日,新世界公布 20 年来首亏的第二天,郑志刚辞任 CEO。同一天,发生了一件很微妙的事:新世界把 5 家 K11 运营公司,以 2.09 亿港元,卖给了郑志刚自己全资的公司,并且给了他 K11 商标 30 年的全球独家授权。
人走了,顺便把K11 带走了。
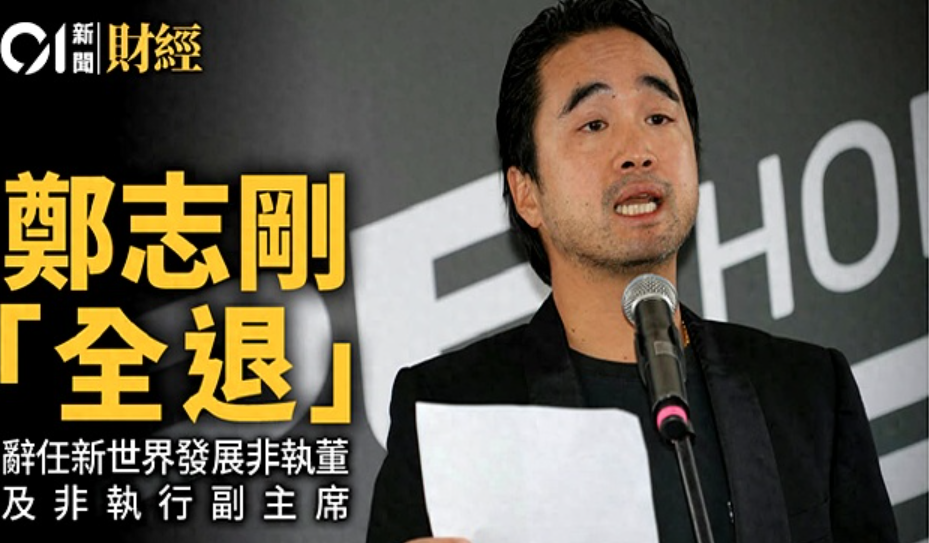
之后是一连串撤退:2024 年 11 月辞掉 K11 Group 董事;2025 年 6 月 30 日辞掉周大福企业董事——就在 882 亿再融资落地同一天;2025 年 7 月 1 日,辞掉新世界非执董,彻底退出。
今年 11 月 2 日,郑志刚 47 岁生日,在社交平台晒了一张和父亲的合照。半个月后,供股公告落地。他留下的资产负债表,由家族和职业经理人,真金白银地收场。
五、父子轮回
这个故事最让我唏嘘的,还不是郑志刚,是他爸。
1989 年,郑家纯第一次接班,干的事跟儿子后来一模一样:激进收购,大举扩张,集团债台高筑,已经退休的郑裕彤被迫复出,又干了整整 20 年,才把局面稳住。2017 年,儿子接掌,激进扩张,债台高筑。这一次,没有郑裕彤可以复出了,只能家族自己掏 186.8 亿供股。
同一个剧本,父子两代人,隔了 36 年,各演了一遍。郑家最难的考题,从来不是赚钱——郑裕彤一辈子最会的就是赚钱——而是交棒。
新世界这一课,放在更大的背景下看,其实是一个时代的缩影。我是 80 后,我们这一代人小时候听到的富豪故事,主角都是李嘉诚、包玉刚、香港四大家族这些人。
但你仔细看他们当年赚钱的逻辑,说白了就两个字:收租。港口是收租,写字楼是收租,商场是收租,住宅本质上也是帮着卖地皮的收租。靠着现金流滚雪球,滚成了大家艳羡的老钱家族。
但老钱滚到今天,也被裹上了重重的枷锁。当时代大潮开始转向的时候,那些老臣们,和那些新的接班人们,都没有扭转这条大船的能力。
这件事给我两条启示。
第一,是关于孩子教育的,坦途中长不出勇士,荆棘才能历练。
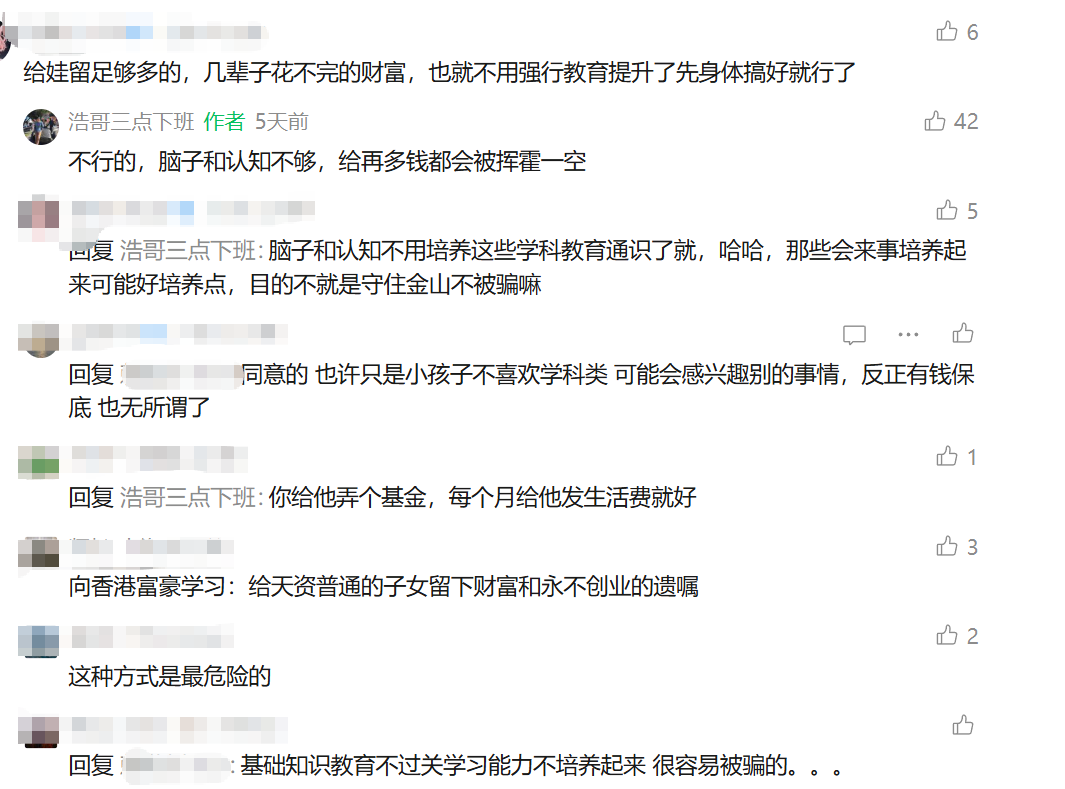
前两天我写了篇文章聊到孩子教育爆仓边缘,有条留言说:"你就好好赚钱就行了,给孩子留下花不完的财富。"
我是不认同这个说法的。一个人如果只是衣食无忧,那作为一个人,他是不完整的。他没有去参与世界、没有通过赚钱来证明自己的过程和能力,他的内心,会一直停留在一种未完成的状态。郑志刚这个故事,某种程度上就是这句话的注脚。
第二条,是专业的人做专业的事,尊重专业。
我不认为搞艺术的思维模式就不适合搞商业运作,但这毕竟是两码事。做商业决策之前,应该有与之匹配的行业积累和商业认知,这些都必须是在行业内真刀真枪干出来的,而不是在课堂上学到的。纸上得来终觉浅,绝知此事要躬行。
实话说,以我不算短的从业经历来看,他的很多项目一眼看上去就不赚钱:
深圳太子湾的项目,2024 年初我在深圳住了 3个月,离那个项目很近。当时项目还没开,我仅仅是通过周围的轨道交通路网,就觉得这项目以后没戏。
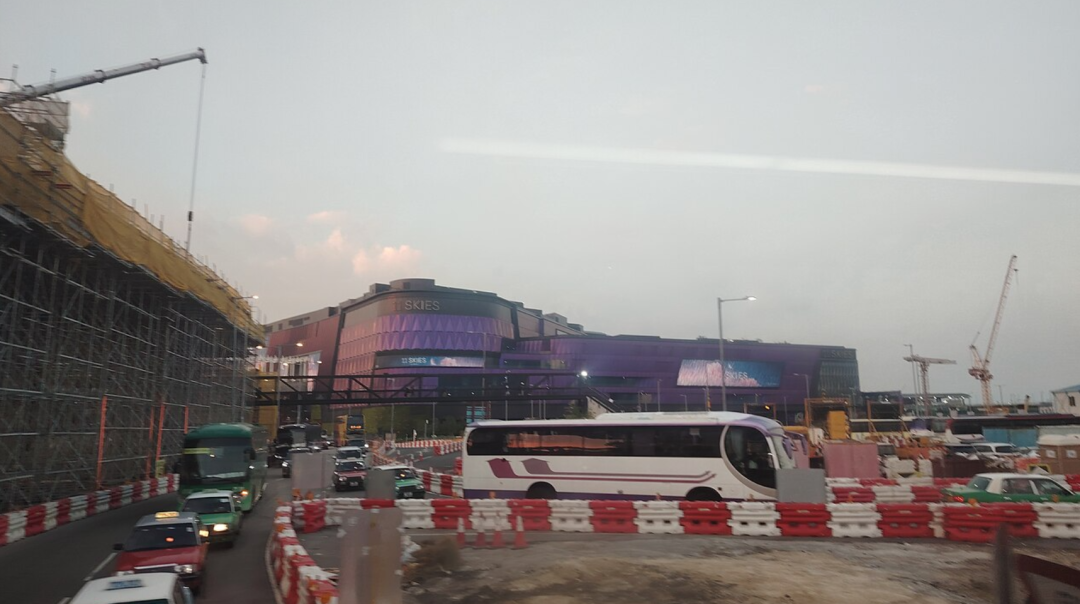
香港机场旁边的11 SKIES ,每次落地香港机场打车去市区的时候,我都会想:为什么要在这里拿一个这么大的项目?怎么赚钱呢?
即使是它最亮眼的 K11 MUSEA,在我看来也是一个有硬伤的项目,属于“倒拔垂杨柳”硬伤:它本身的项目地块资质,并不一定适合做那么高端的商业项目。
第三,你只能拥有你配得上的东西。我做投资这么多年的深刻感受是:没有任何一个人的财富是白来的,尤其是那些财富长期伴随在他身边的人——钱是有嗅觉的,所有身外之物只会跟内在相匹配的人在一起,这个“内在”包括品德、修为、认知、知识,以及各种内在能量的溢出。
钱有一万种方式从身边溜走,纵使你有万贯家财,亏起来的时候,也是按比例亏的。只要你敢重仓猛干,市场一定会给你一个按比例清算的机会。
芒格说:我的剑,只传给能够挥舞它的人。不断修炼内在、提升认知、健全系统,才能配得上时代馈赠的财富。
与各位共勉。
本文所有数据均来自公开公告及媒体报道,供股方案尚需 2027 年 1 月 5 日股东特别大会表决通过,存在不确定性。
以上只是个人记录和自我思考,不构成任何投资建议。
趁着下午震惊的热乎劲,怒写4000字。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
