


对阿斯麦的担忧是多余的!
刚刚,光刻机巨头阿斯麦发布了2023年一季报,财务数据大超市场预期,其中,Q1营收67.46亿欧元,大超分析师预期的63亿;毛利率为50.6%,市场预估为49.8%:
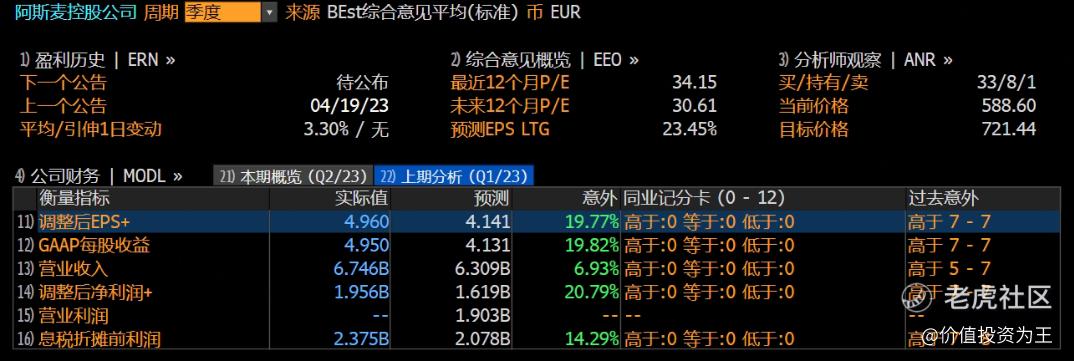
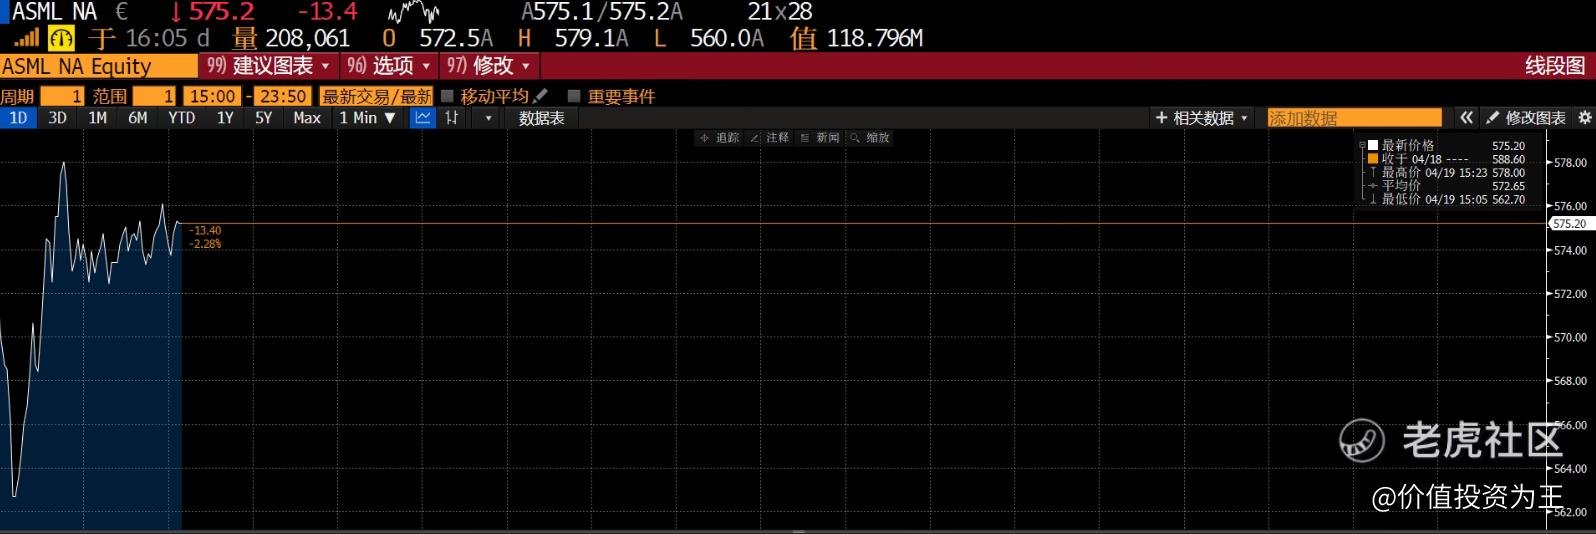
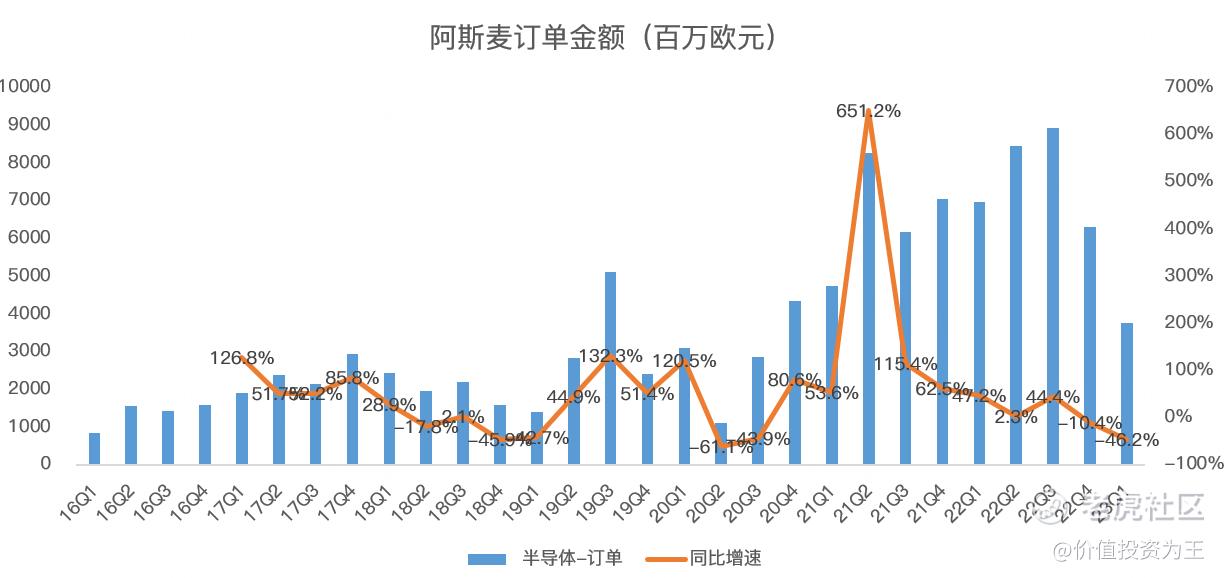
虽然成绩单格外亮眼,但由于Q1订单金额只有37.5亿,同比下滑46.2%,市场担忧的客户砍单变为现实,阿斯麦在欧洲市场的股价一度大跌4.4%:
作为光刻机巨头,阿斯麦所在的半导体行业有明显的周期性,从产业链来看,光刻机等半导体设备处于产业链上游,下游客户主要是台积电等芯片制造厂。
当半导体进入下行周期时,芯片设计厂最先感知,然后会把寒气传递给芯片制造商,最后,阿斯麦也难逃厄运。
周期命运难逃,但市场对阿斯麦的担忧是多余的。
从季度营收来看,阿斯麦预期Q2营收在65-70亿欧元之间,明显高于分析师预估的64.2亿,同比增长约24.3%:
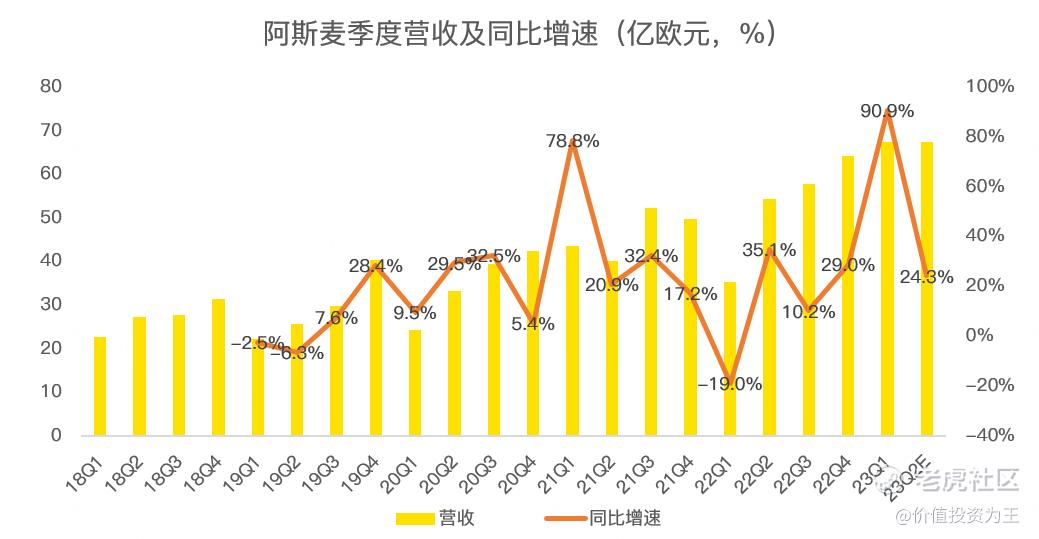
其次,阿斯麦维持2023年营收增速超过25%的判断,并未因为Q1客户砍单而下调预期,虽然2024年的增长将受到影响,但半导体行业有望在今年下半年触底反弹,且阿斯麦在手订单高达389亿,远超2022年全年212亿的收入。
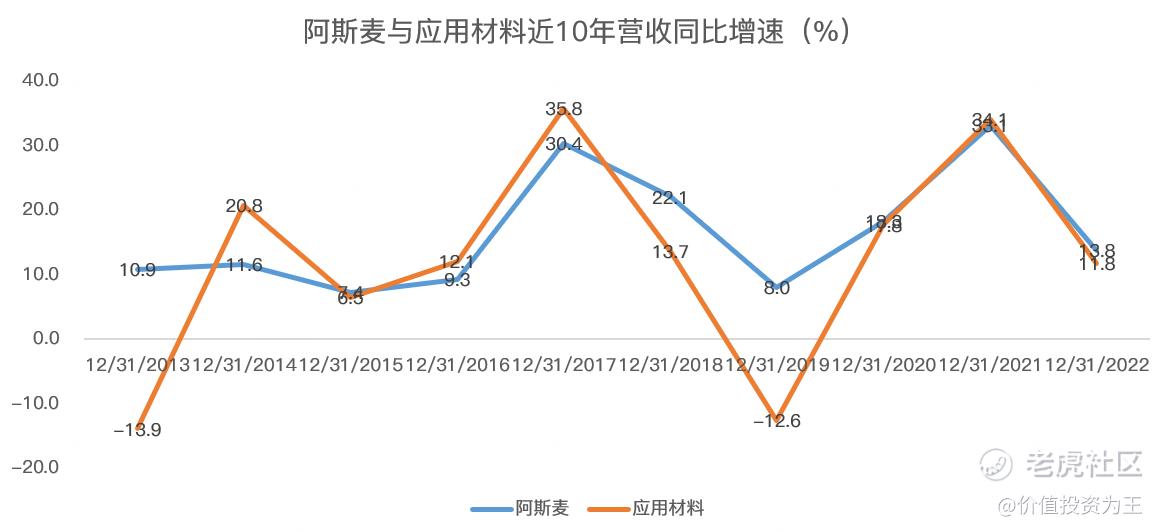
从最近10年的收入增速来看,阿斯麦无一年是负增长,纵使在2018-2019年半导体下行周期中,阿斯麦依然保持了8%的增速,远高于刻蚀设备大厂应用材料。可以说,阿斯麦凭借EUV光刻机垄断的优势,很好地平滑了半导体周期的影响:
展望更远的将来,阿斯麦预计2025年的营收在300-400亿欧元,2030年达到440-600亿。
可以说,阿斯麦未来的营收增速或有快慢,但长期前景十分明朗。
而随着芯片制造工艺在今年进入3纳米量产,2025年后进入2纳米时代,芯片制造厂将购买更多、更昂贵的EUV光刻机,阿斯麦的盈利能力也将得到大幅提升,预计2025年的毛利率在54%-56%之间,2030年达到56%-60%,远高于2022年的50.5%,这意味着阿斯麦未来的利润增速将超过营收。
最后,阿斯麦上一次订单大幅下滑发生在2018年四季度,当时的下滑幅度高达45.9%,与今年Q1下滑46.2%极为相近,而阿斯麦的股价却从2019年初开始走牛。
周期、周期,行业最惨淡之时,恰是即将反转的征兆:
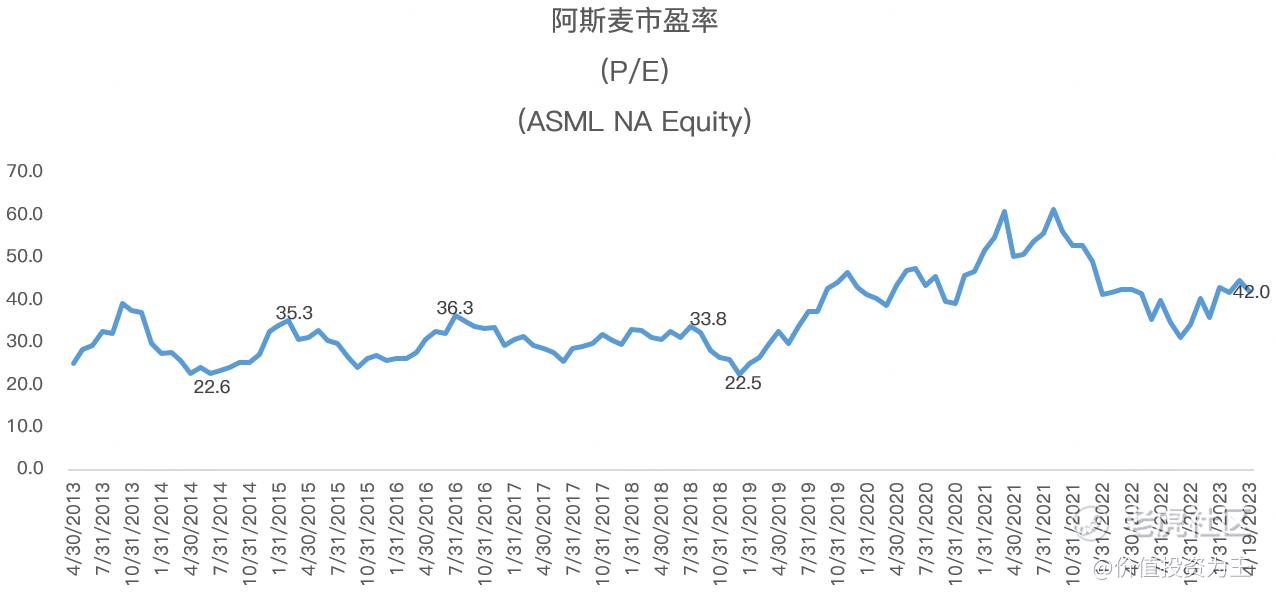
根据分析师的预测,2023年调整后的净利润约73亿欧元,较2022年增长29%,据此测算,阿斯麦动态市盈率约31.7倍。
从阿斯麦最近10年的估值走势来看,35PE以上风险较大:
随着ChatGPT的爆火,各大互联网企业加入大模型混战,下游应用即将爆发,万物AI时代也将来临,这将推升高端GPU和各类芯片的需求,大大刺激EUV光刻机的需求,半导体行业即是周期性行业,亦是成长性且无天花板的行业!
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 焦糖布丁11·2023-04-19上个月荷兰政府还宣布要限制出口阿斯麦部分制造设备至中国大陆点赞举报
- 你还会爱吗·2023-04-19受到的影响不大,他们的销售额同比还在大幅增加点赞举报
- XJJ·2023-04-20将低端机加价卖给66也是不错嘀点赞举报
- 究极失眠患者·2023-04-19我看阿斯麦的股息每年都在增长点赞举报
- 点金圣手11·2023-04-19阿斯麦的增长前景很广阔点赞举报
- 每天涨停板敢死队·2023-04-19芯片行业还是有光明的未来的点赞举报
- senray·2023-04-19大陆不买早晚玩完点赞举报
- 倪文珍·2023-04-19已阅点赞举报
- Lydia758·2023-04-19阅点赞举报