


【新股分析】梅斯健康:医疗股的春天一去不复返
一、公司简介
$梅斯健康(02415)$ ,是一家面向医生的综合互联网平台,该平台依托大数据和人工智能技术将医生、患者以及药械企业链接,提供精准数字化医学传播解决方案。简而言之,梅斯健康就是一家基于医师平台的数字医疗营销公司。
二、基本面分析
2.1 财务数据
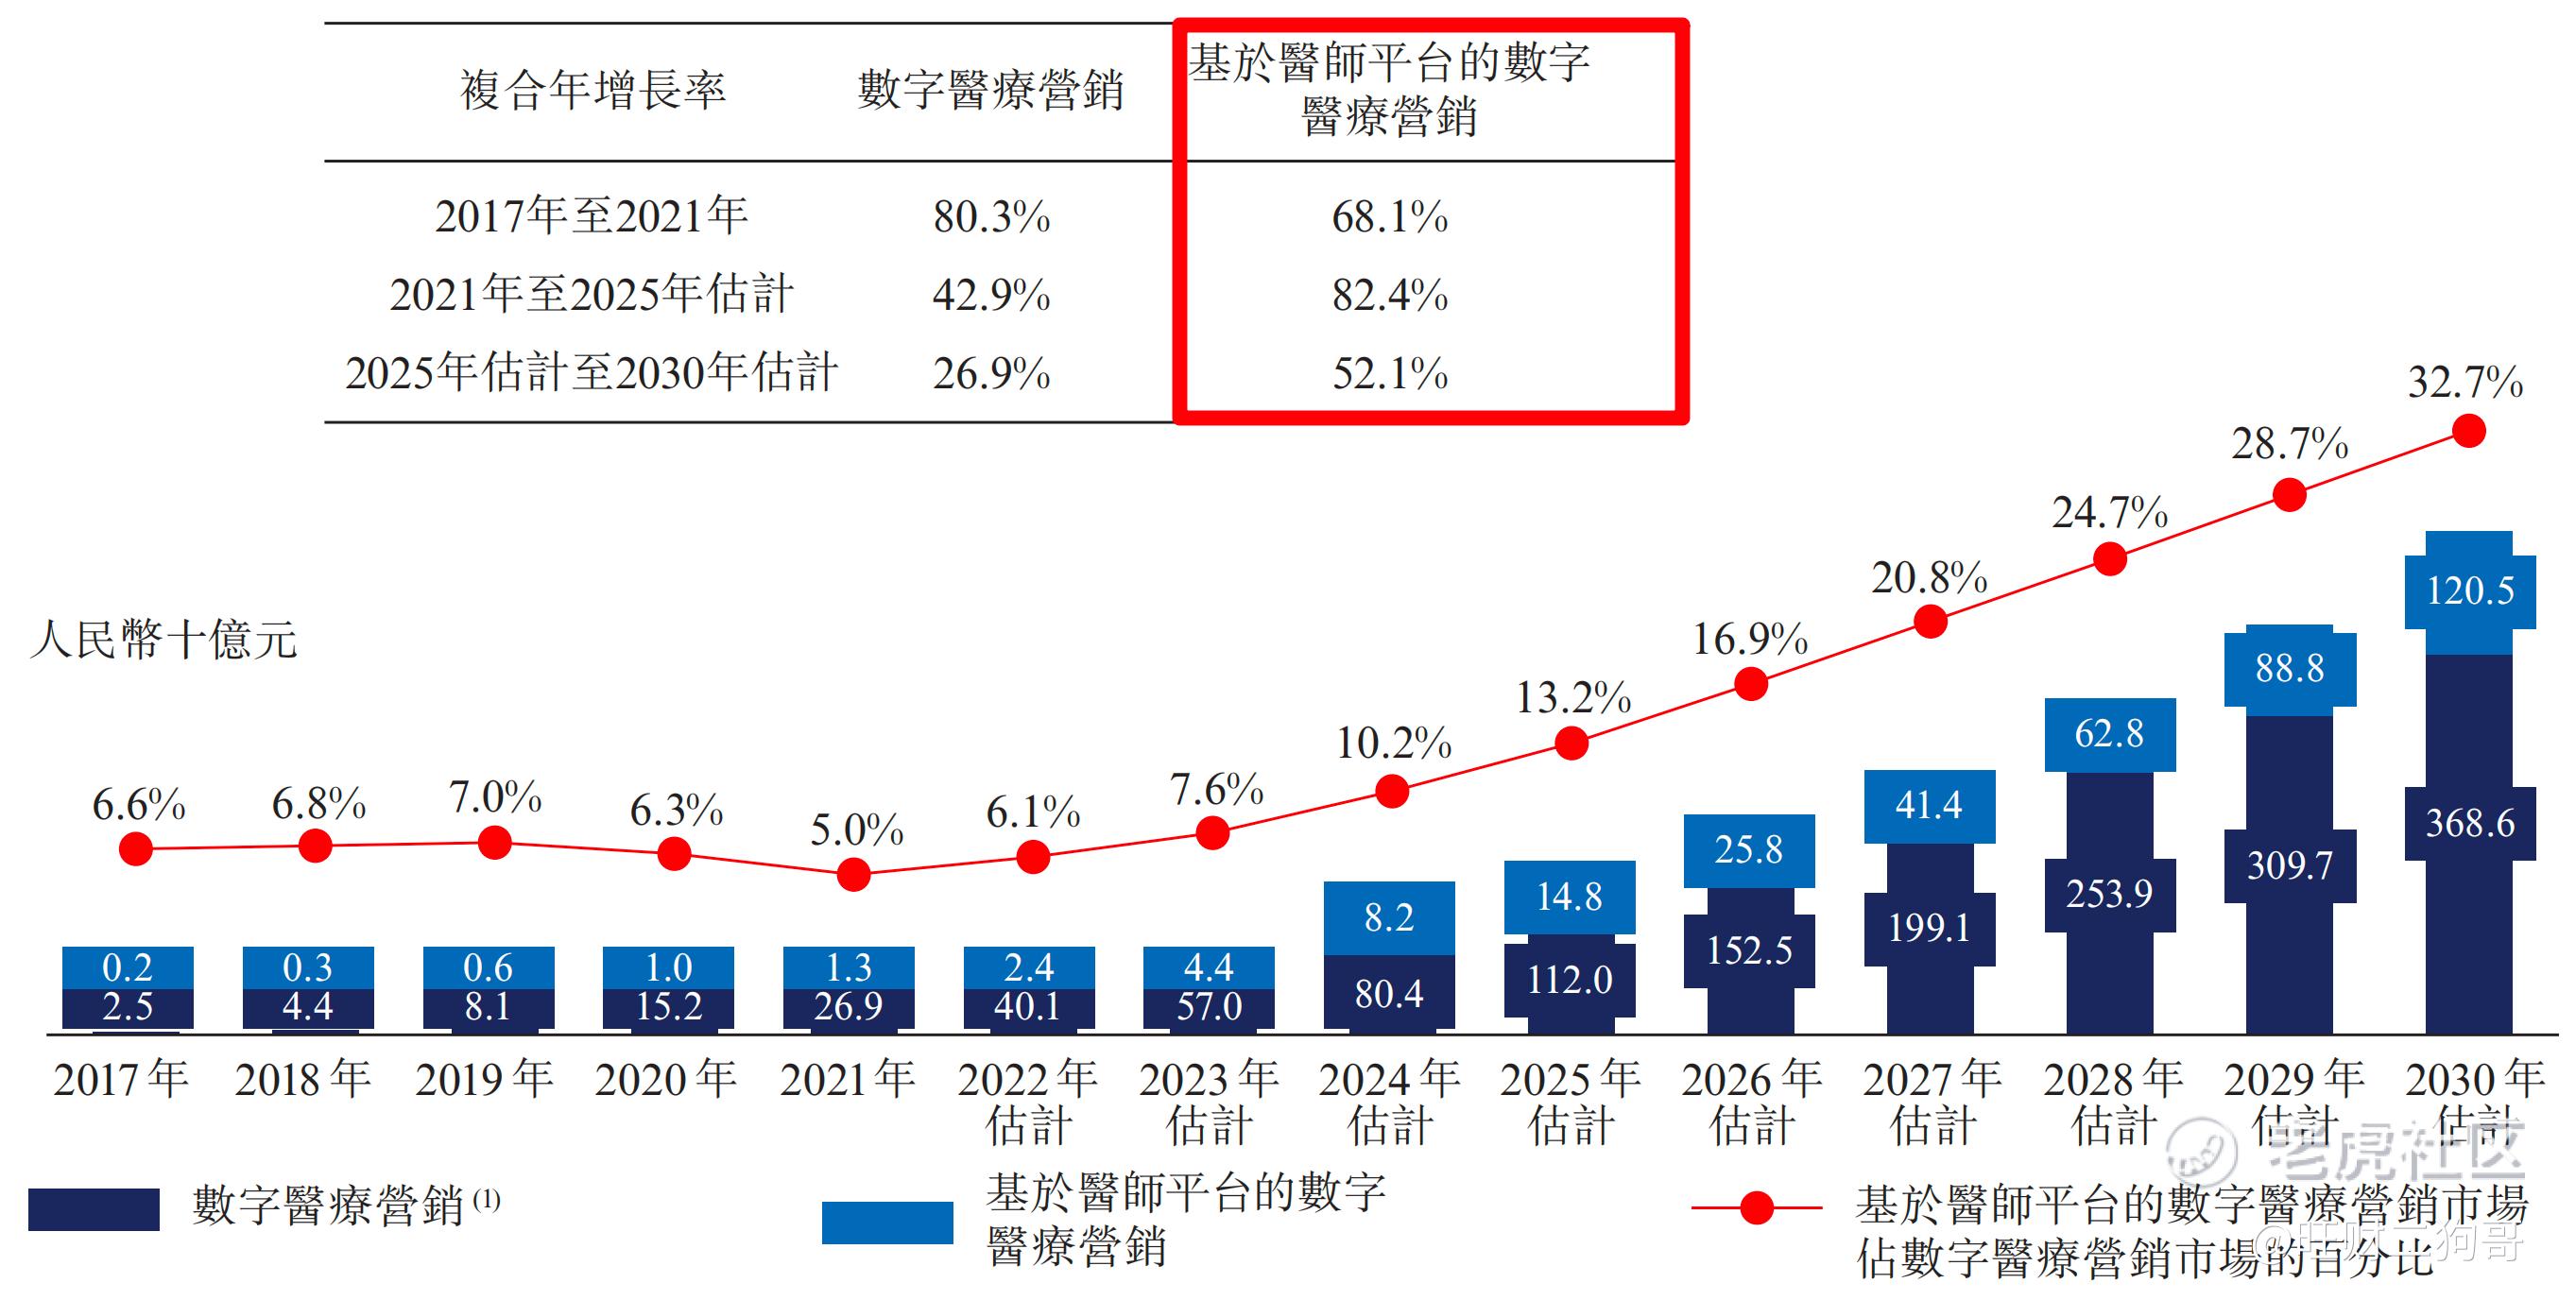
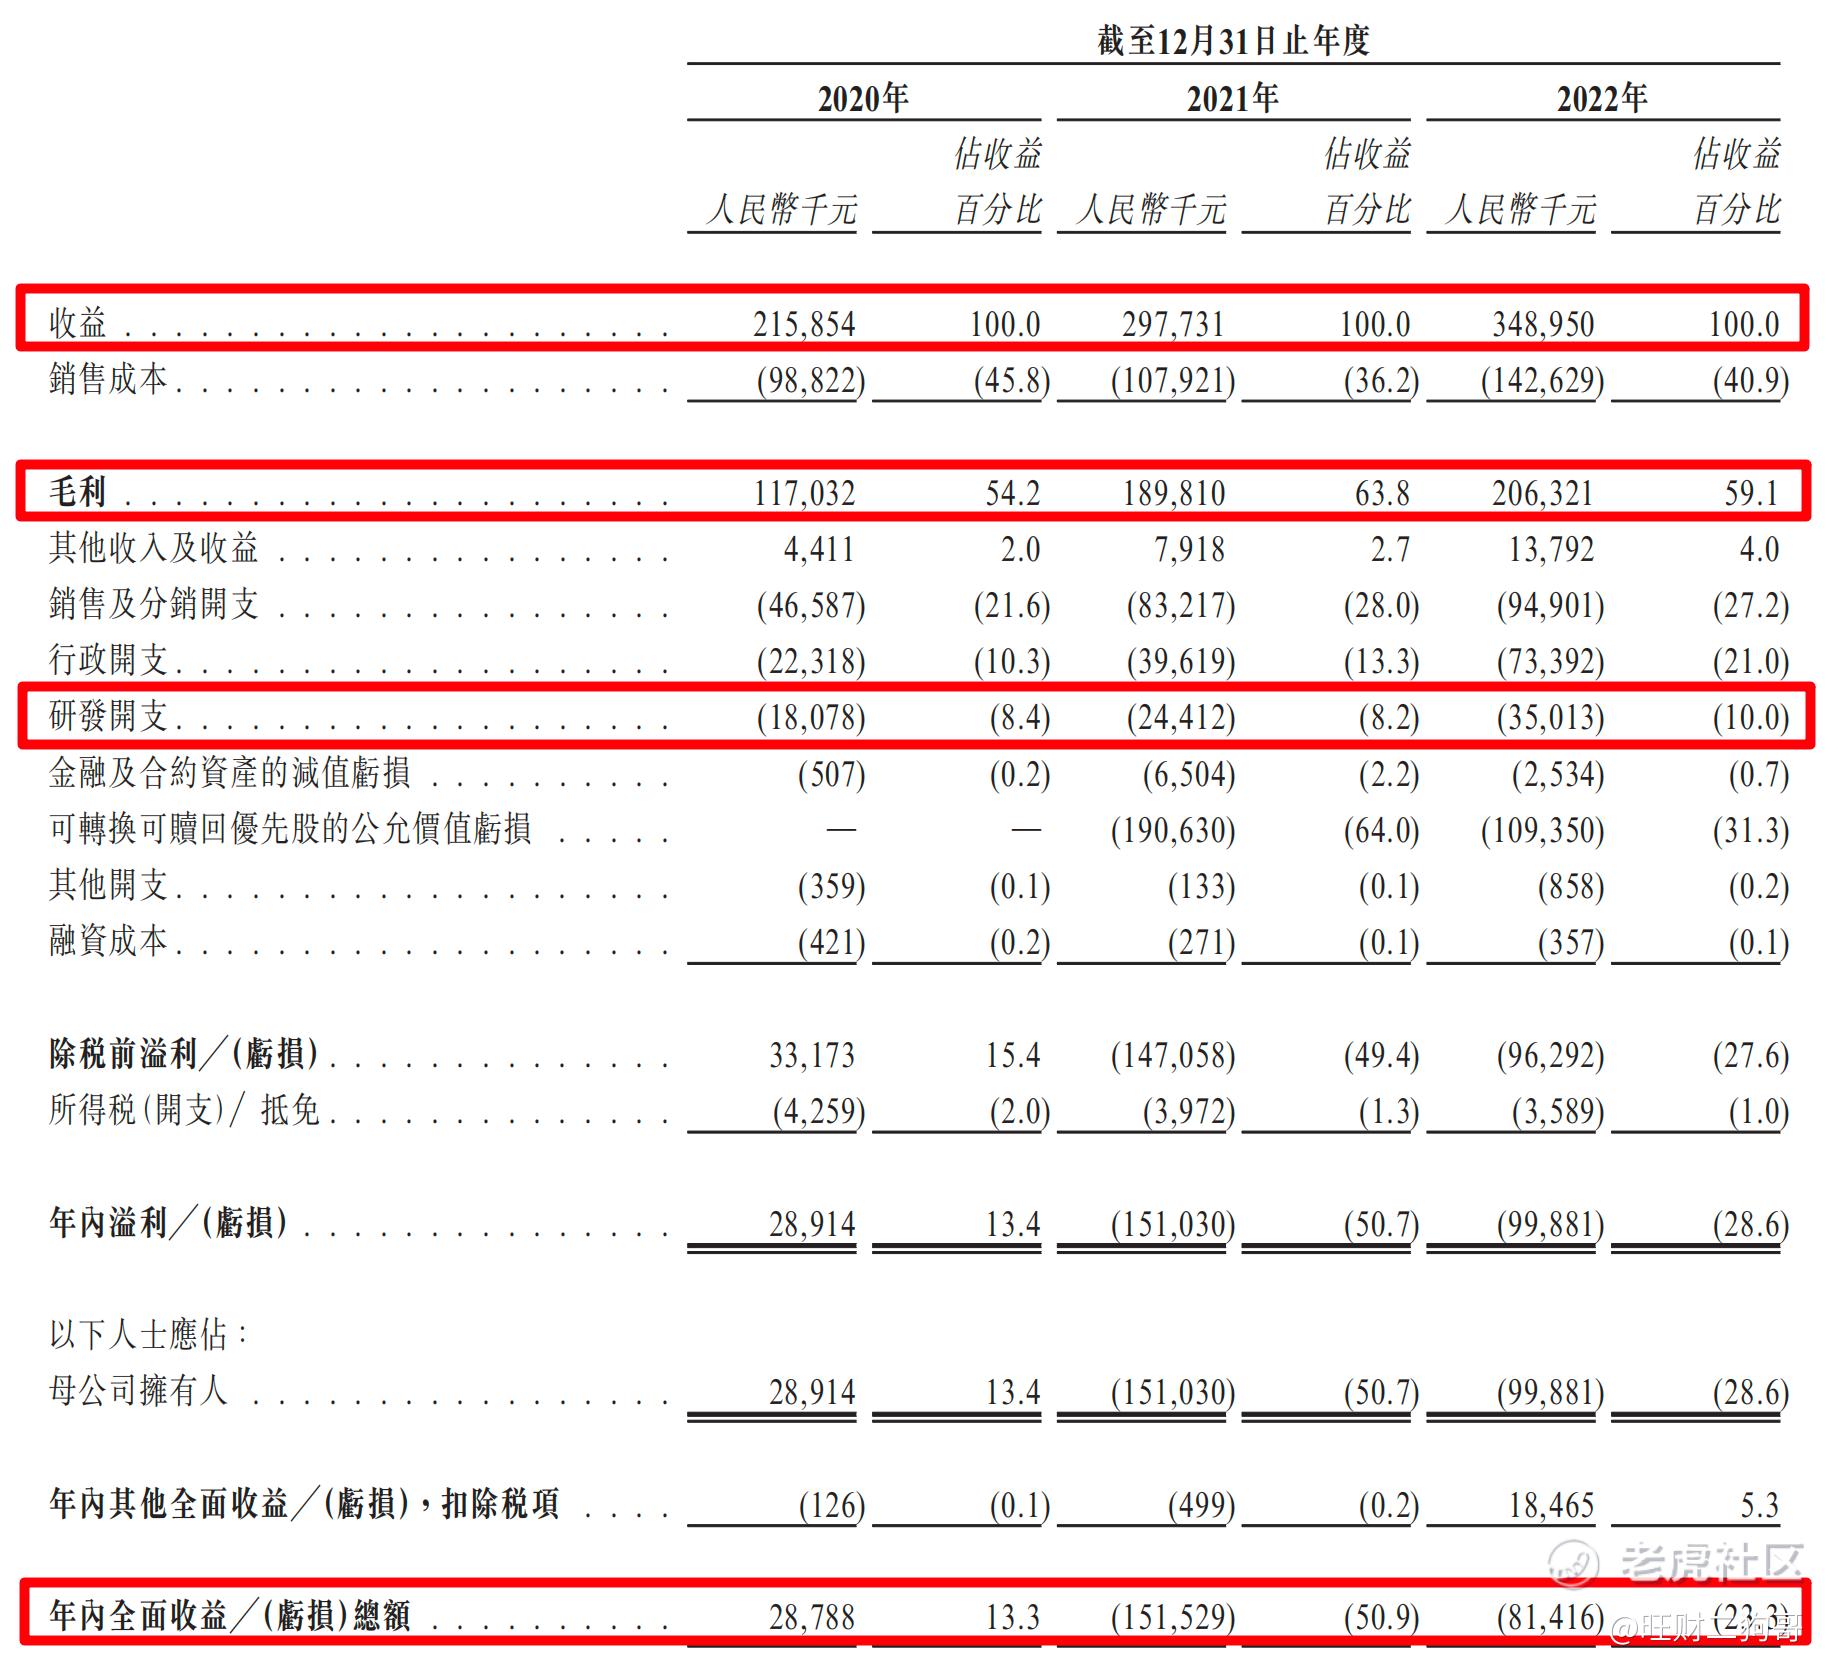
营收方面:公司在2020年、2021年以及2022年期间,实现营收分别为2.16亿元、2.98亿元、3.49亿元,年复合增长率为27.11%,不过根据招股书数据显示,最近几年基于医师平台的数字医疗营销年复合和增长率高达68%~82%,行业发展潜力巨大,但是公司的营收增速却大幅低于行业增速,这一点很值得注意。
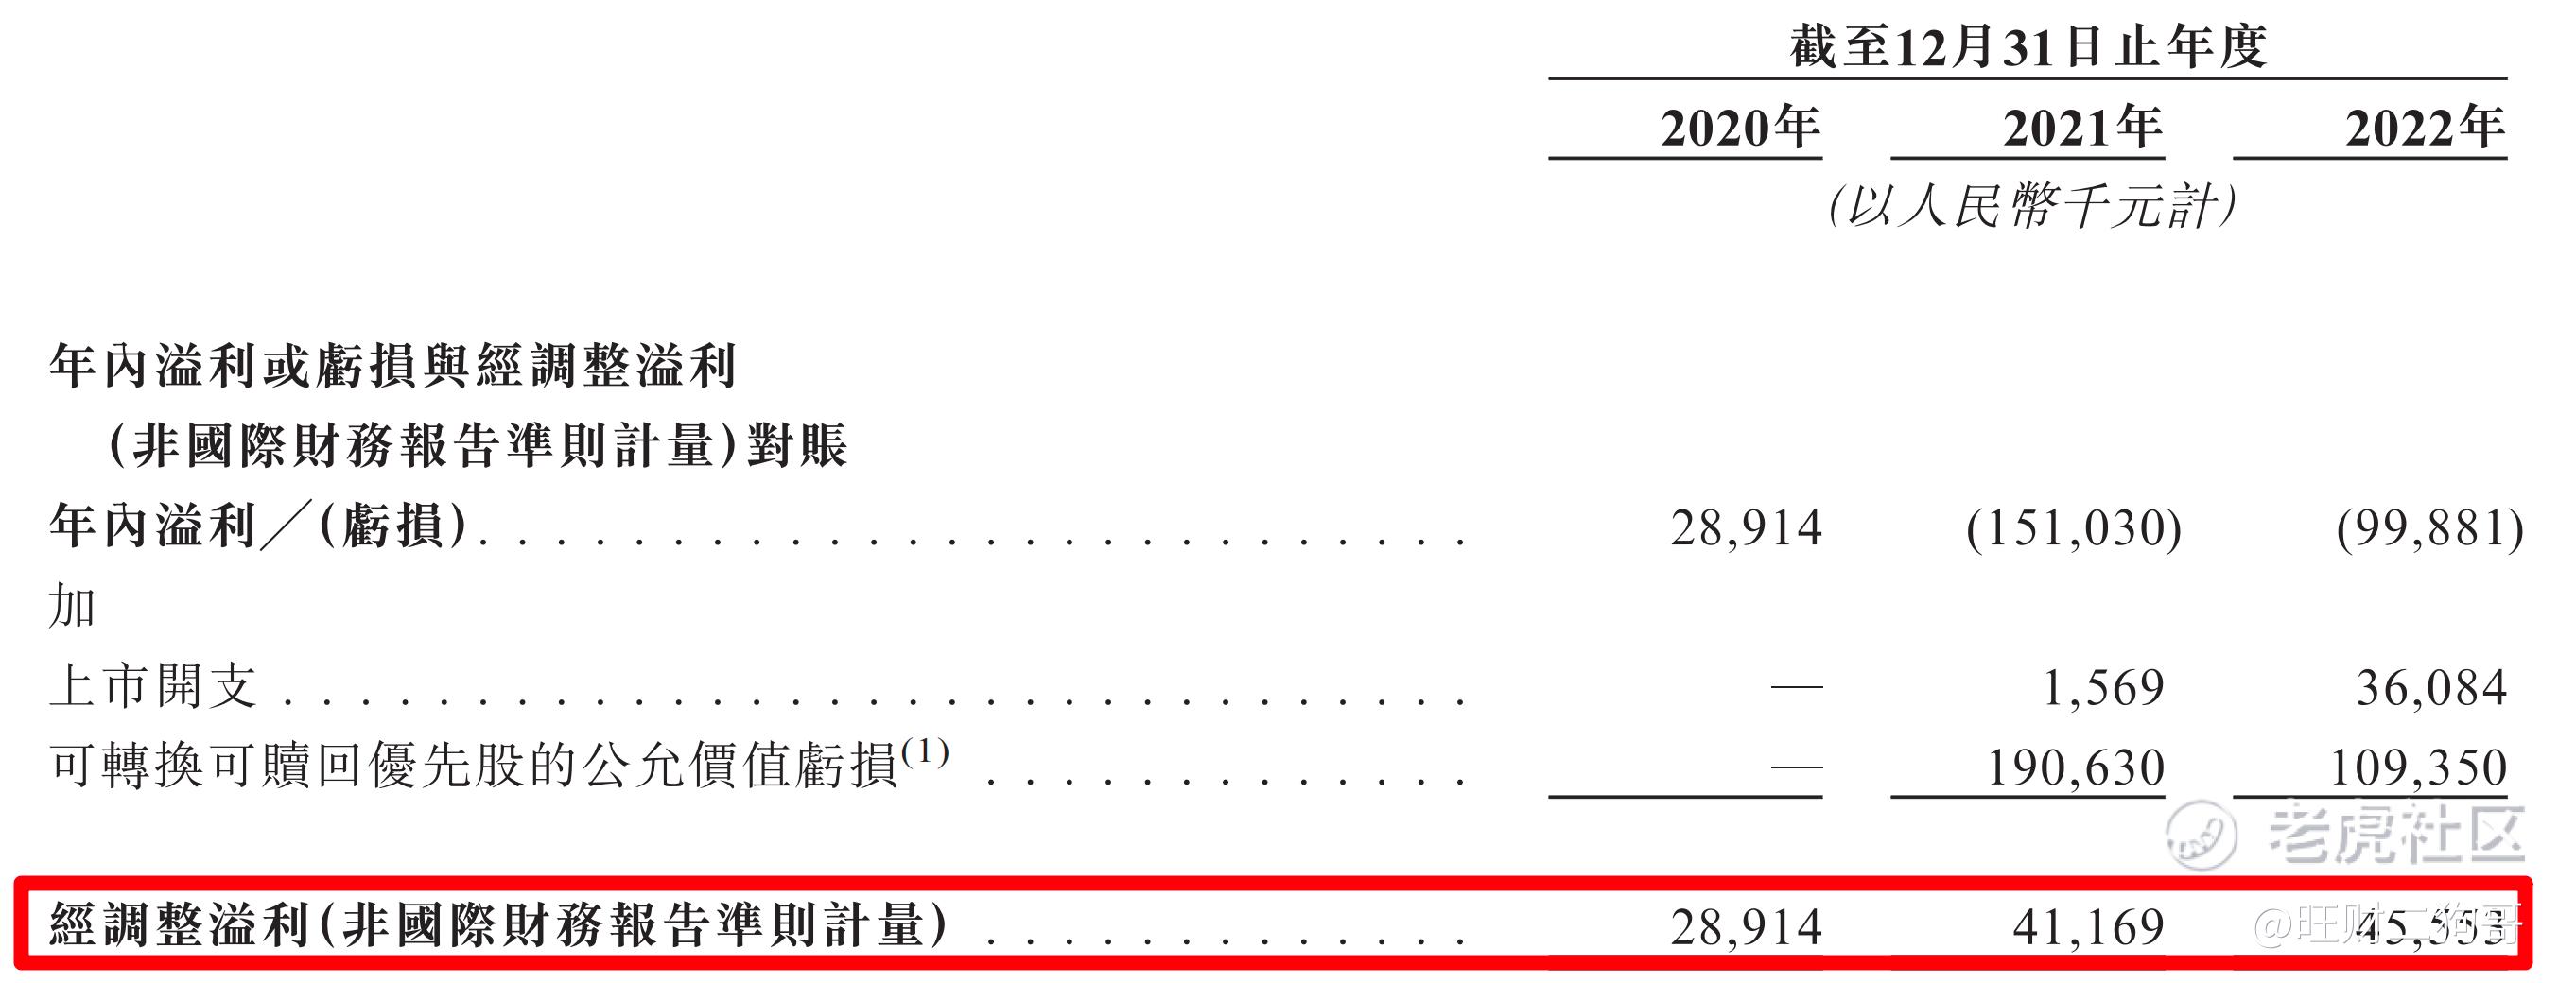
利润方面:公司在2020年、2021年以及2022年期间,实现净利润分别为2891.4万元、-1.52亿元、-9988.1万元。公司在2021年和2022年亏损的主要原因是由于公司上市开支和可转换可赎回优先股,经调整后2891.4万元、4116.9万元、4555.3万元。
2.2 行业地位
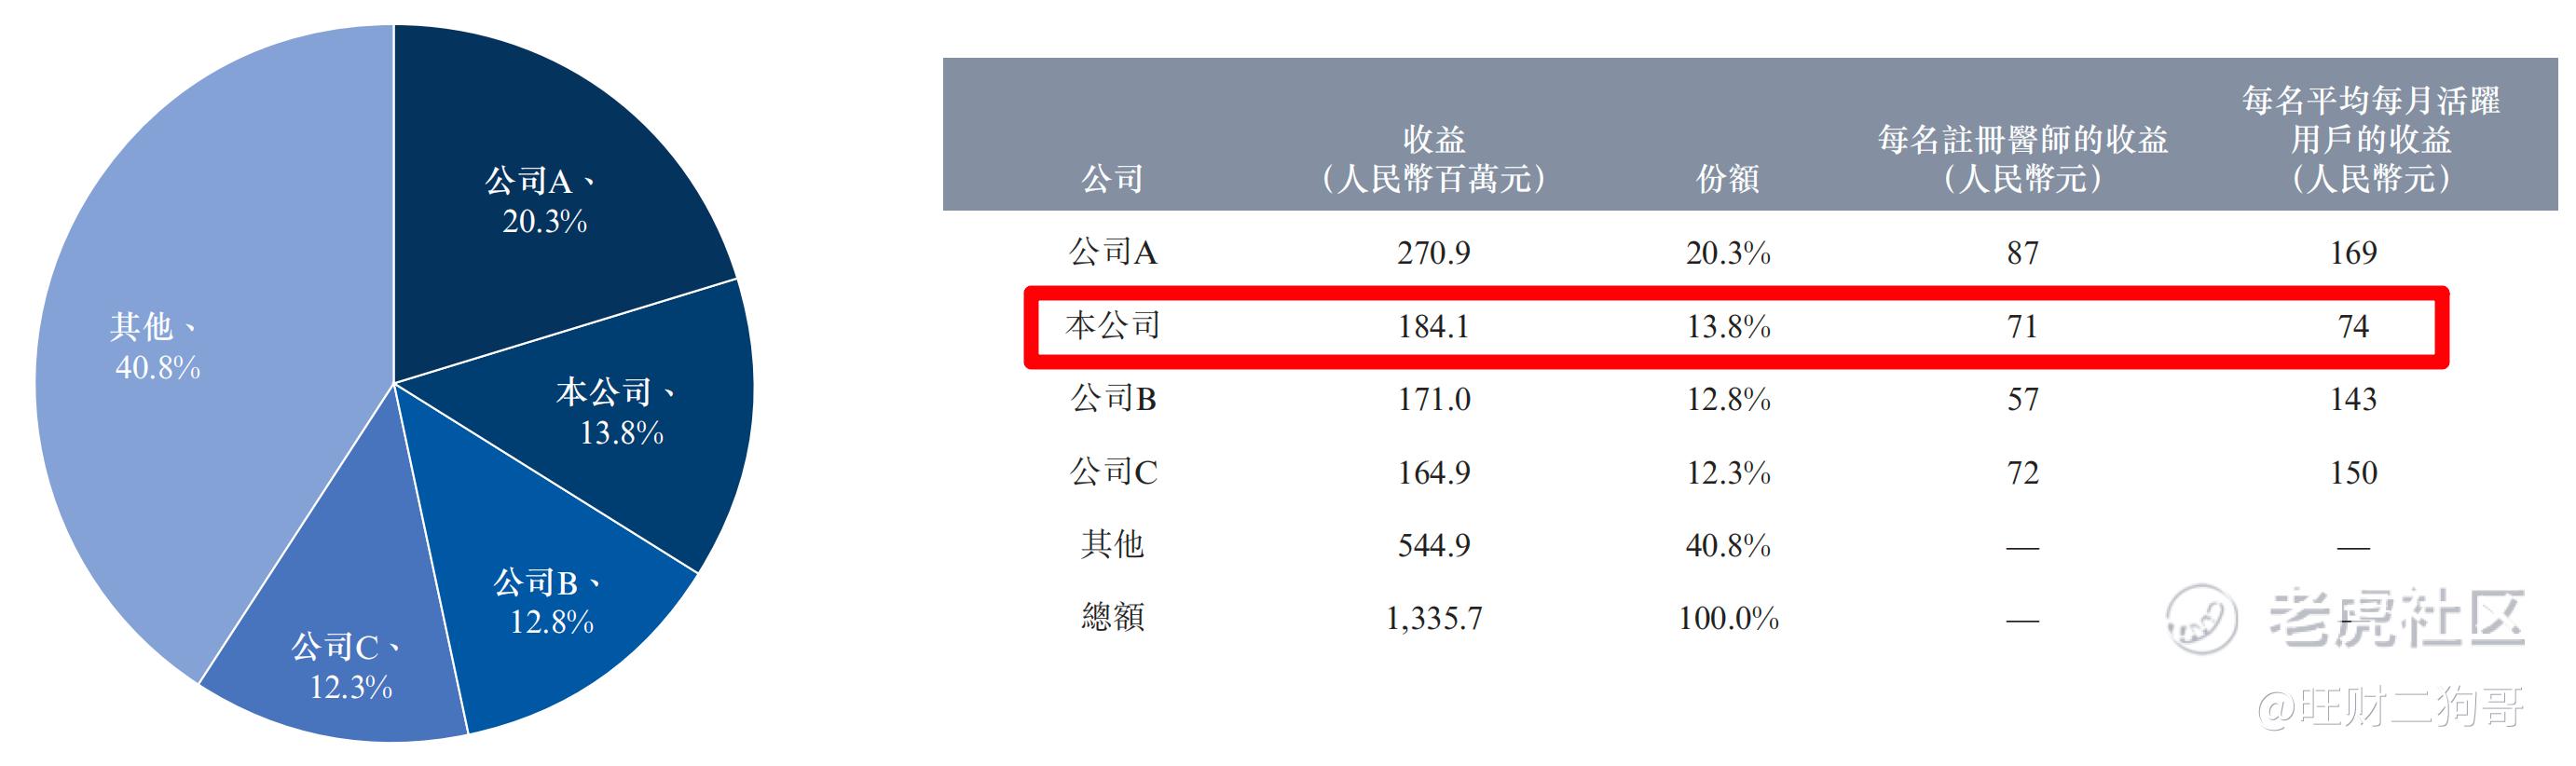
根据招股书显示,按照2021年营收来看,公司以1.84亿元营收排名第二,市场份额为13.8%,而排名第一的医脉通则以2.71亿元营收排名第,市场份额为20.3%。
2.3 业务板块
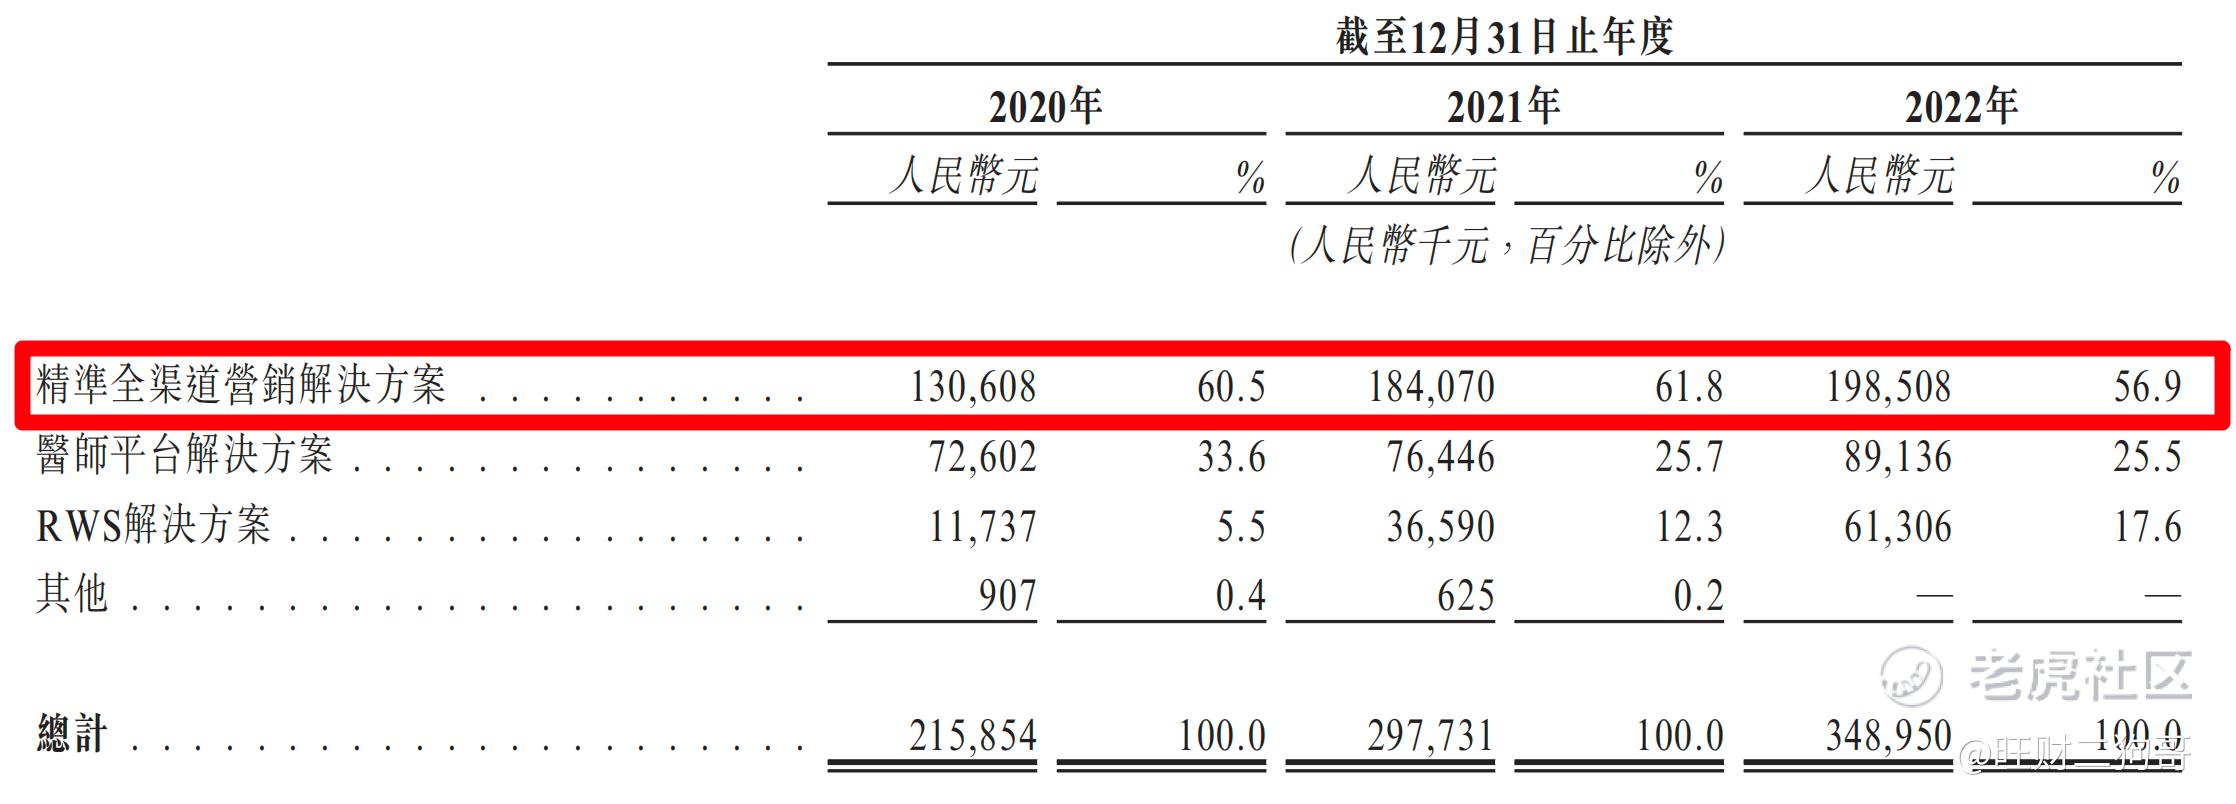
梅斯健康目前主要业务包括精准全渠道营销解决方案、医师平台解决方案、RWS解决方案以及其他产品及服务。其中精准全渠道营销解决方案是公司营收的主要来源,从2020年至2022年,在所有营收占比分别为60.5%、61.8%、56.9%。
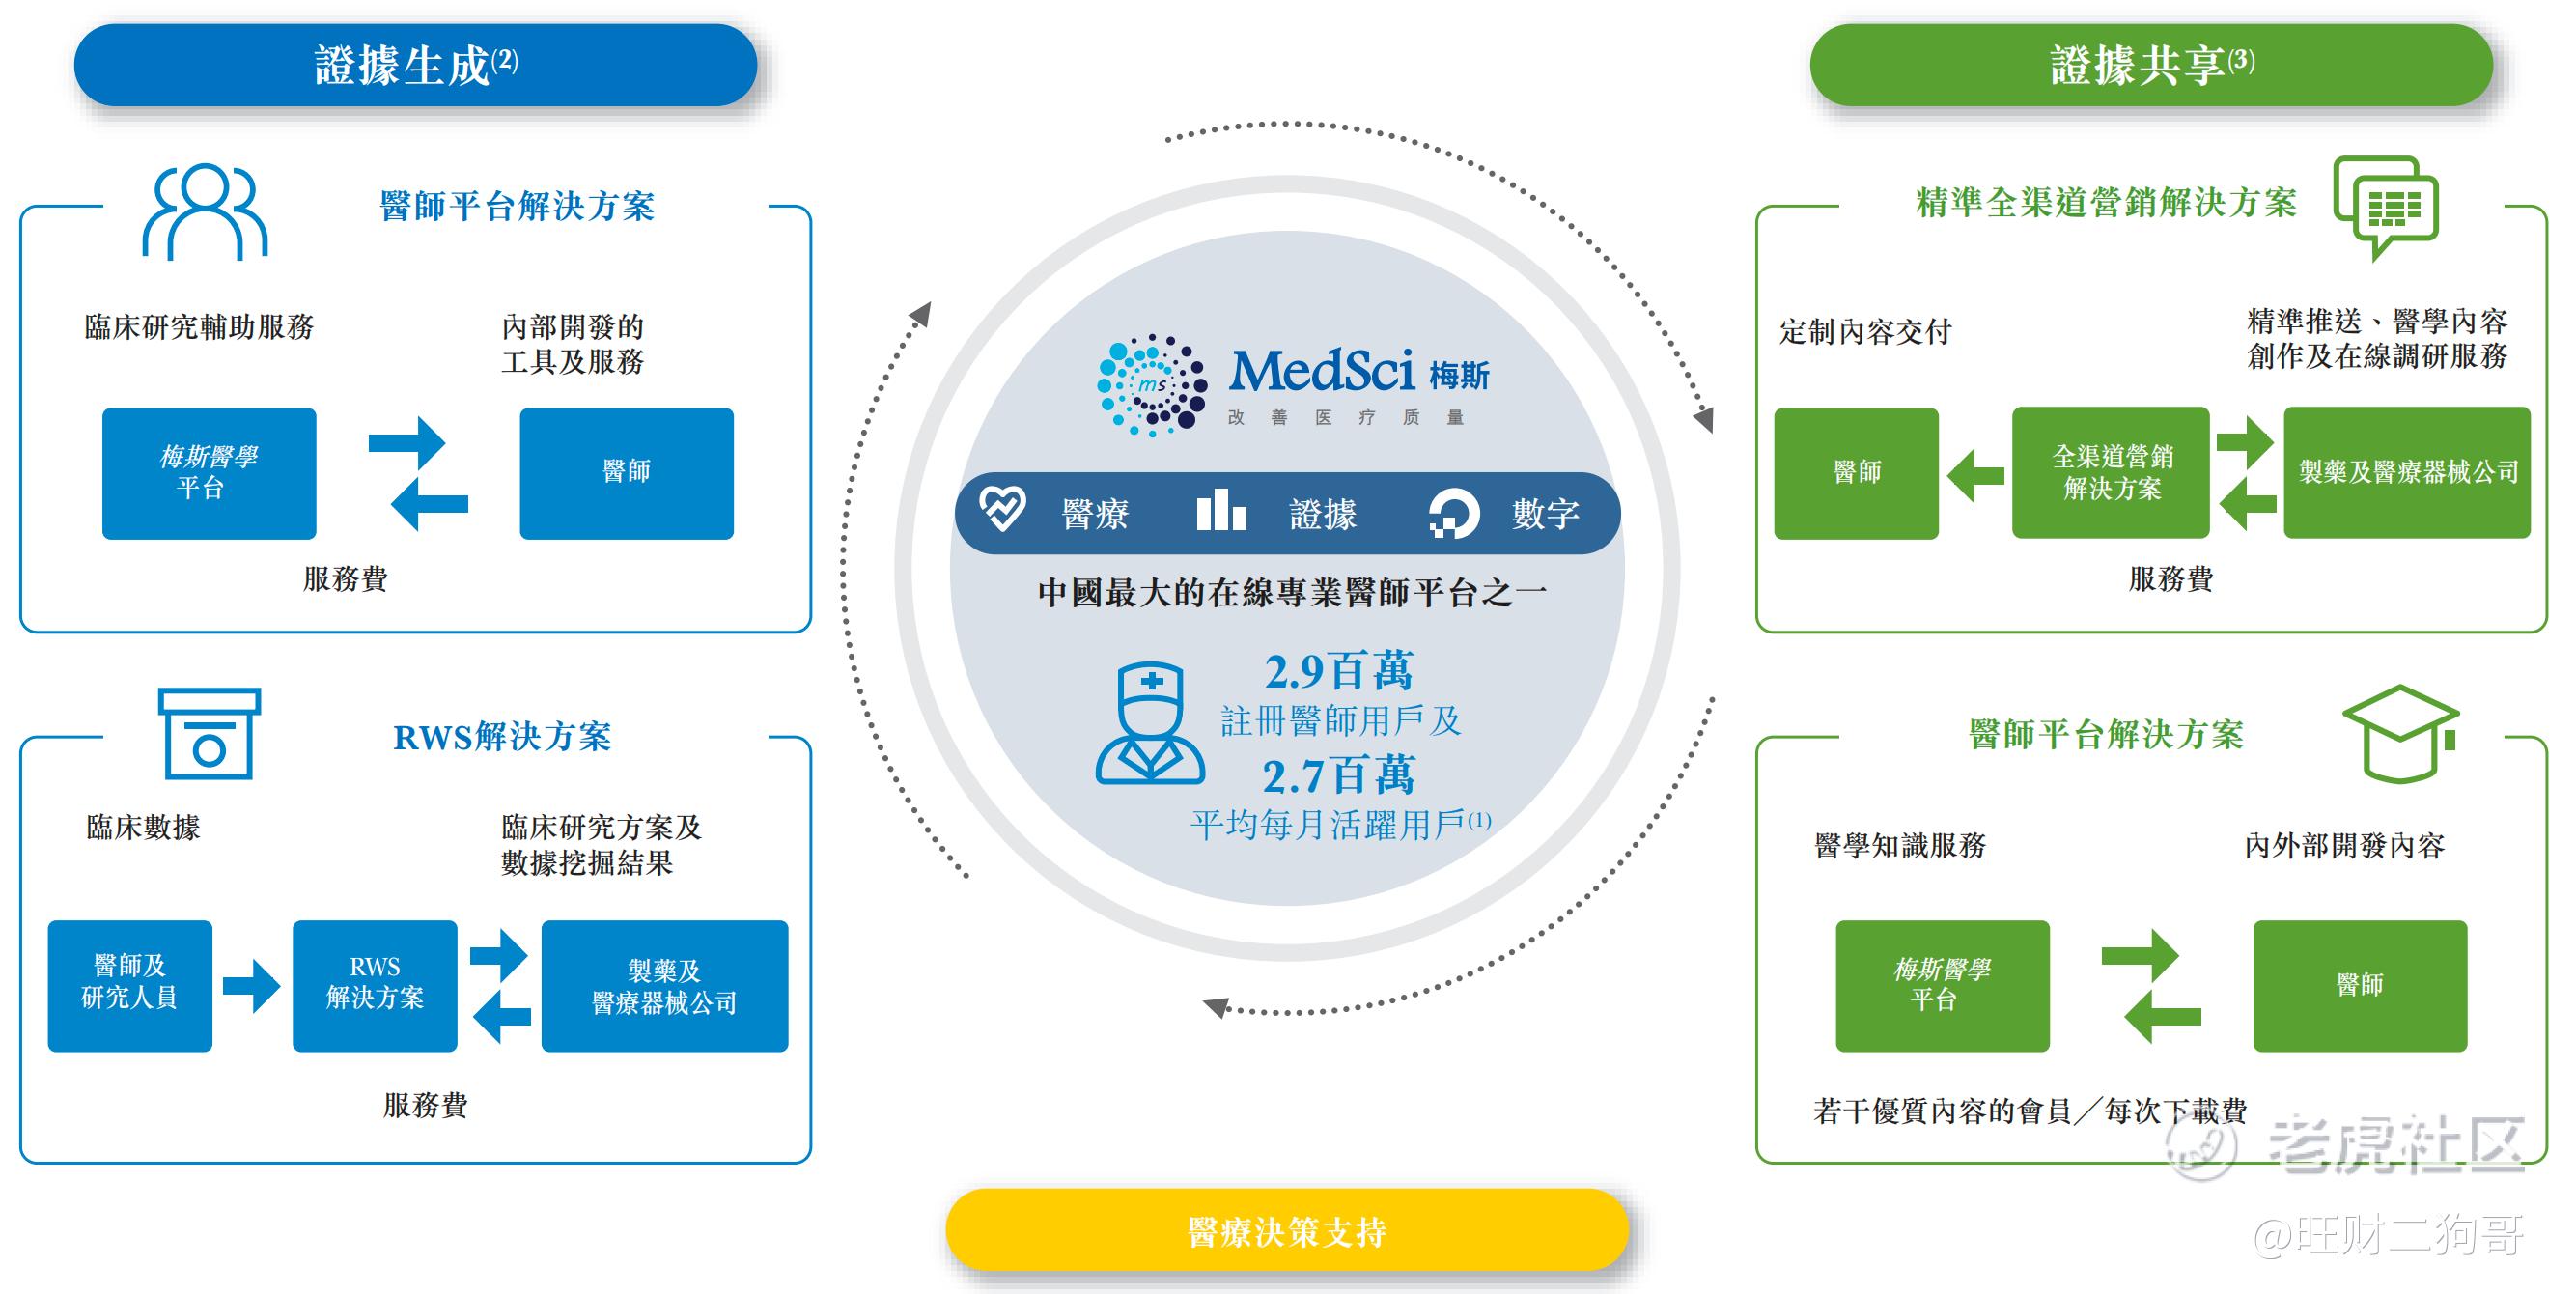
截止于2022年12月31日,梅斯健康旗下平台拥有约290万名注册医师账户,本年度内统计活跃用户达到270万,其中注册医生用户中副主任及主任医师占到国内所有医师总数的67.1%。
三、基石及保荐人分析
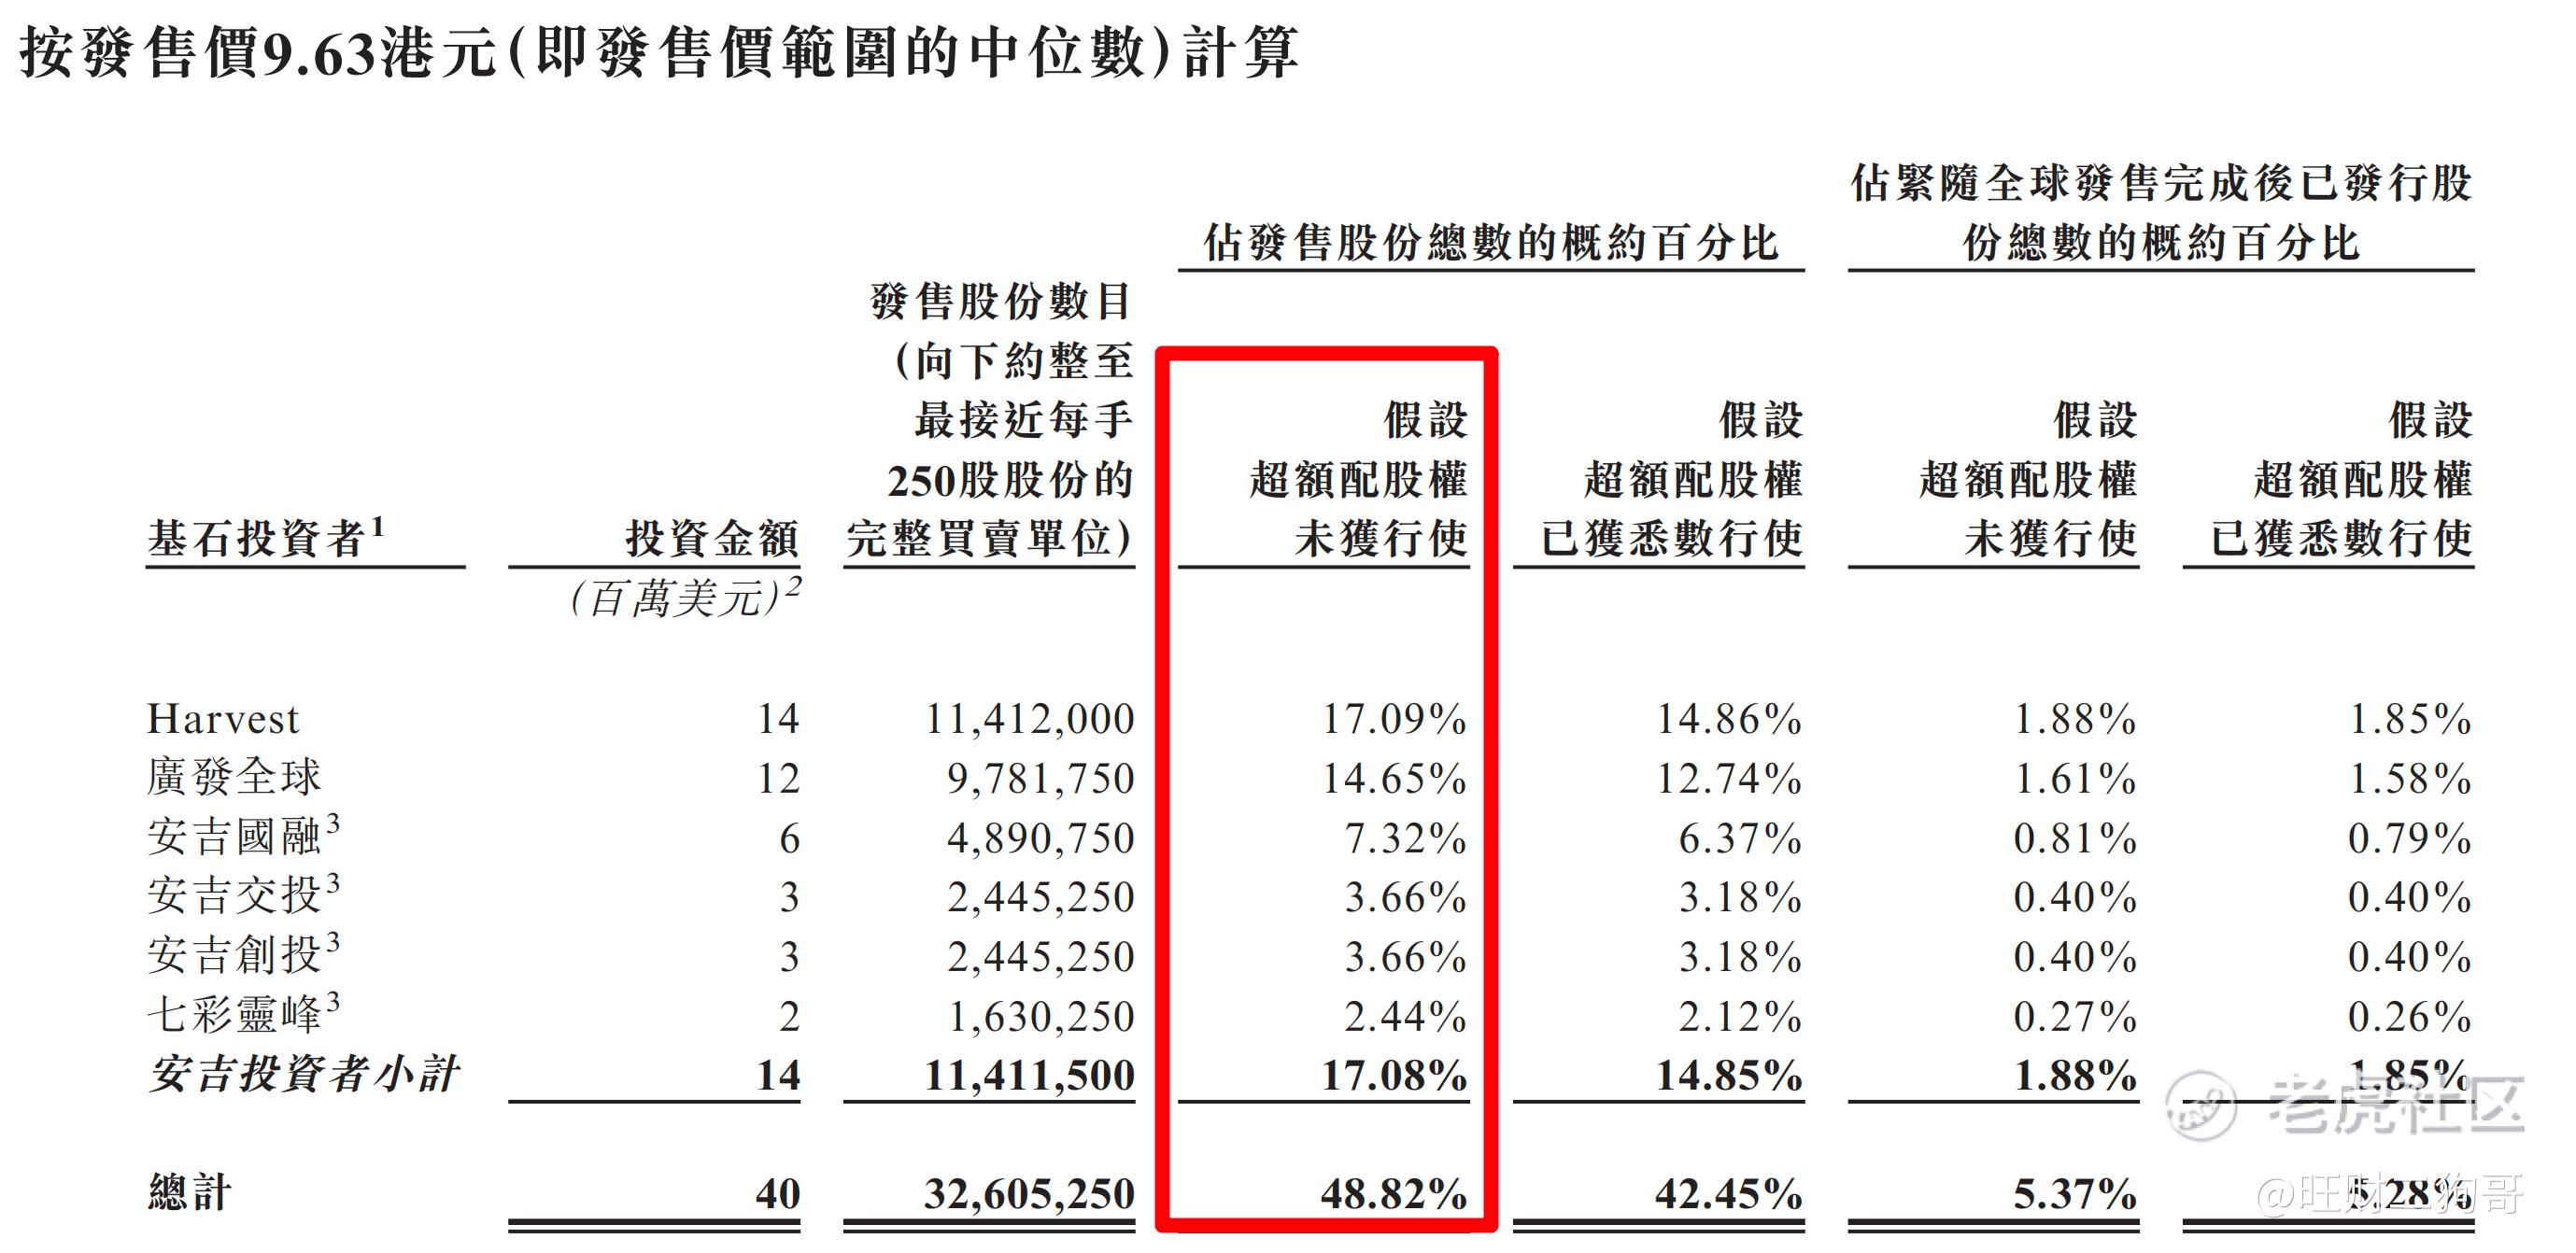
梅斯健康本次ipo共引进6名基石投资者,不过后四家基石投资者最终控制人都是安吉财政局,嘉实基金、广发全球以及安吉财政局,分别认购1400万美元、1200万美元、1400万美元,按照发行价中间价计算,认购股份总数占总发行数分别为17.09%、12.74%、17.08%,合计认购比例为48.32%,这认购比例还是比较高的,根据协定,基石投资人的锁定期为6个月。。
四、中签率分析
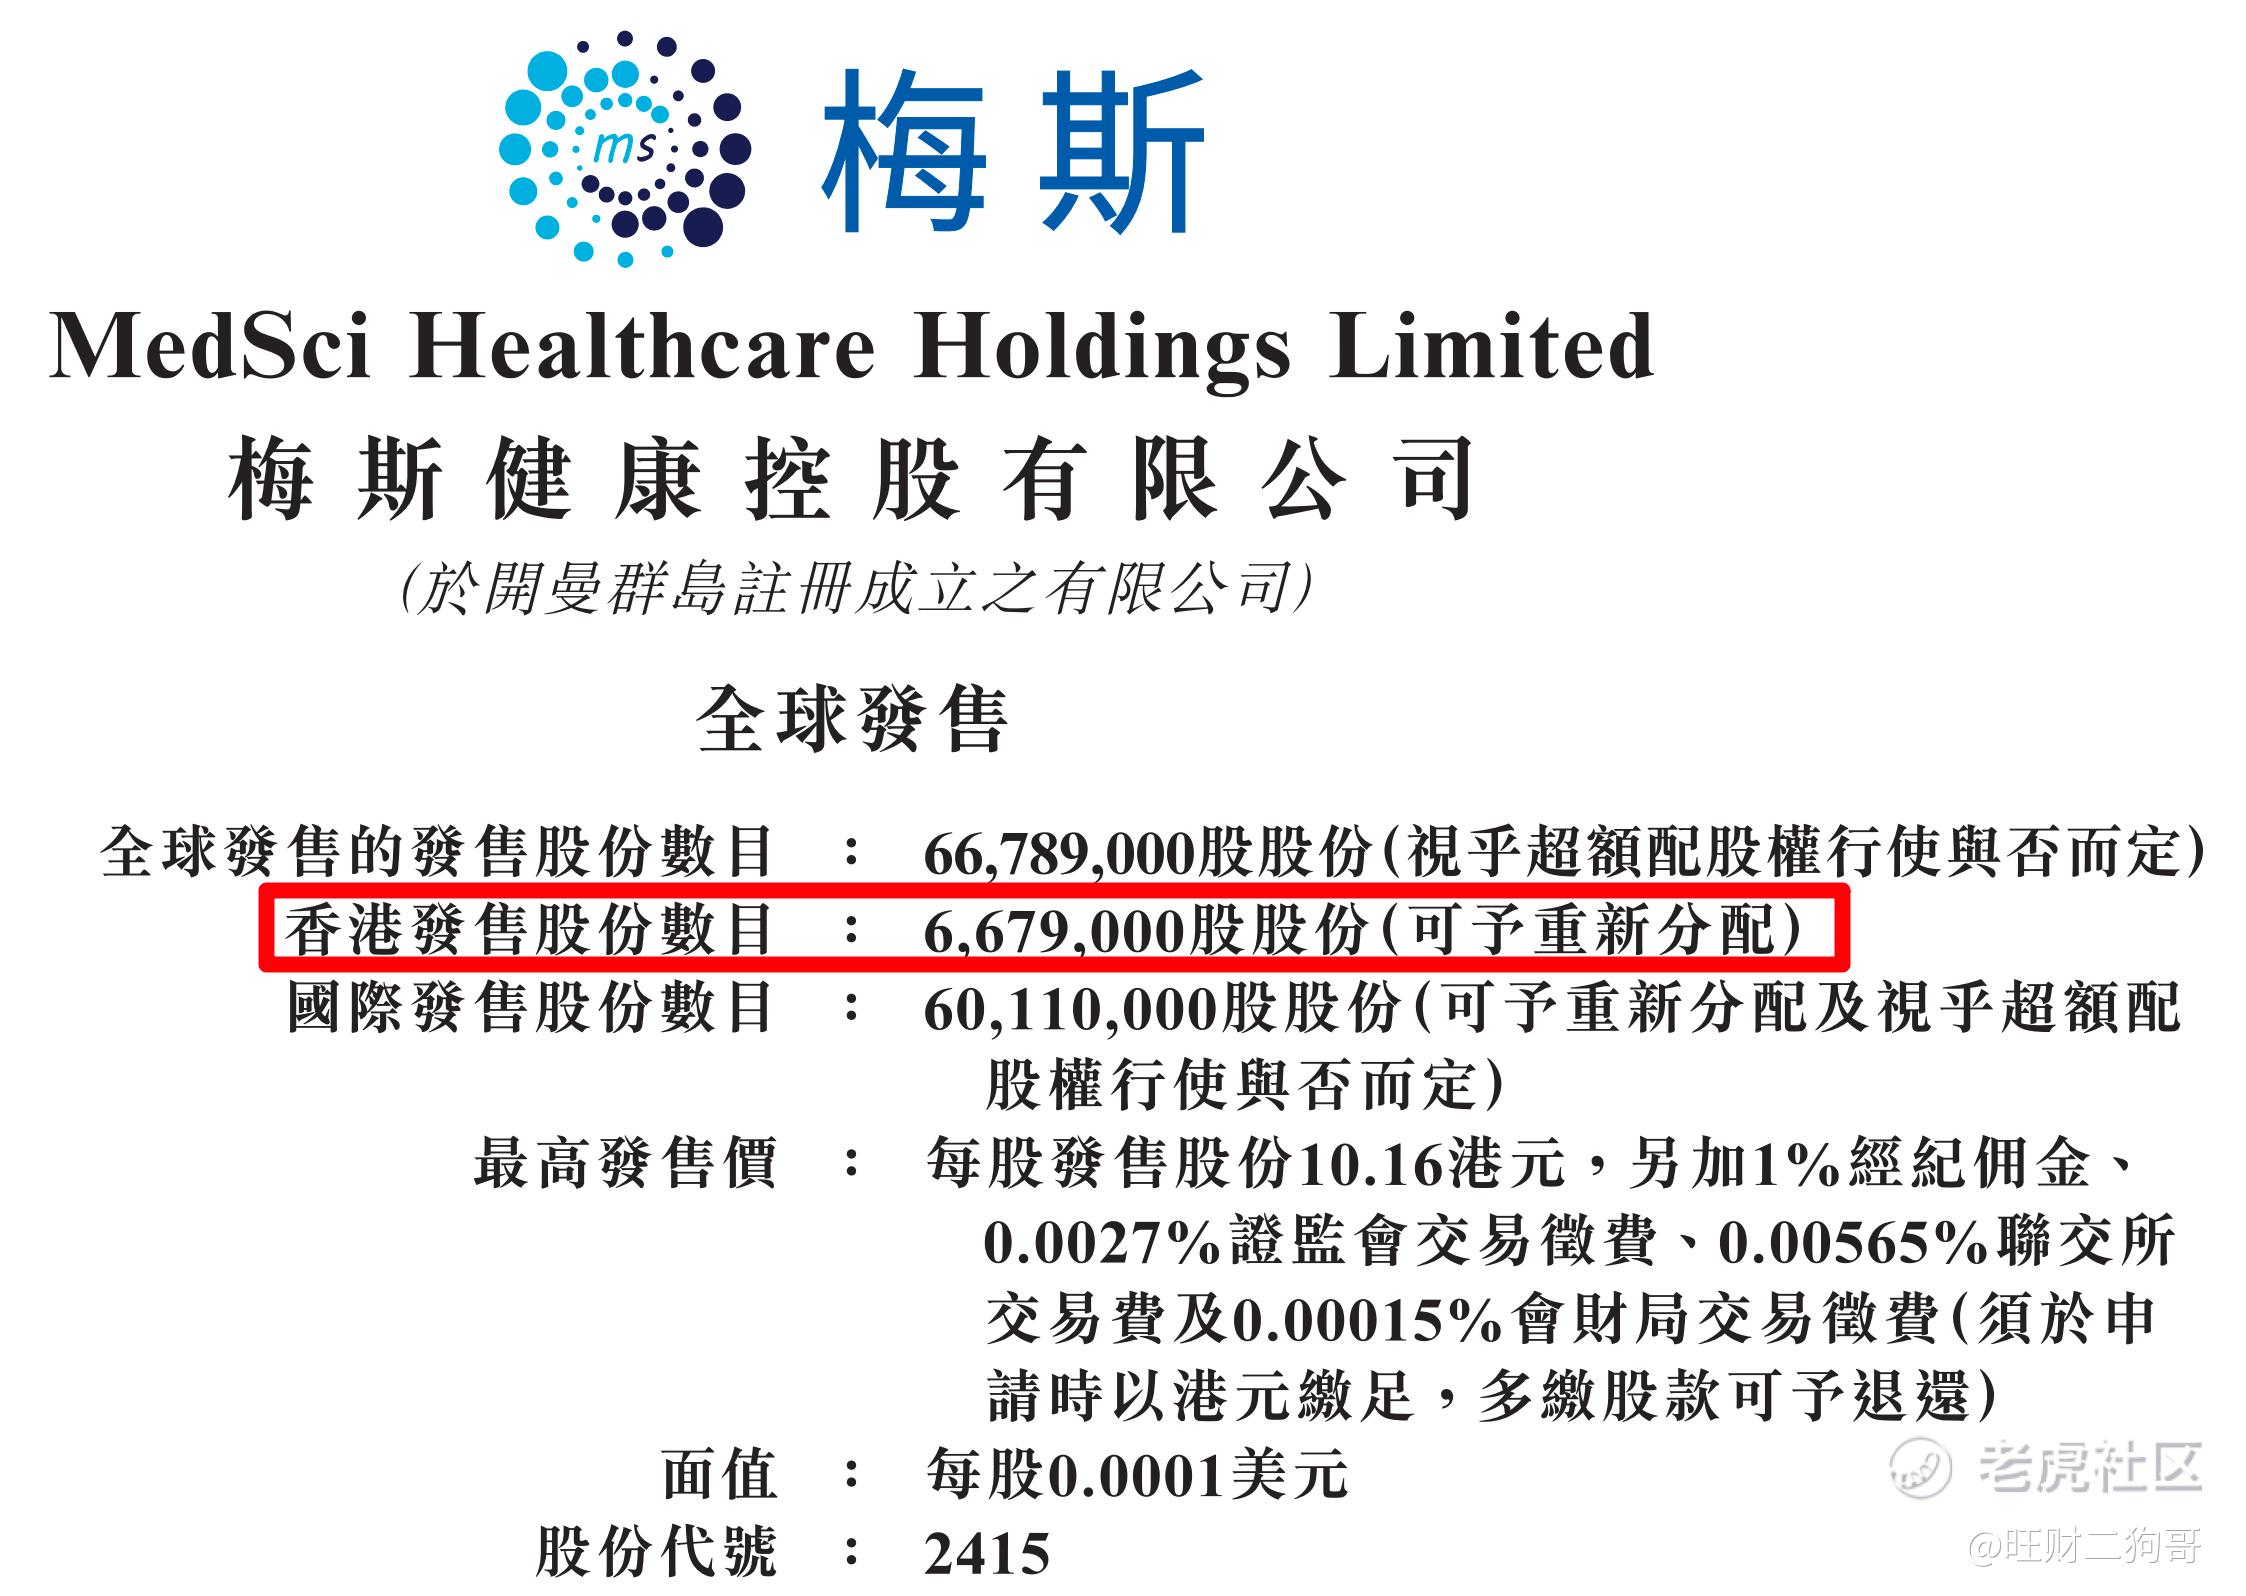
梅斯健康香港公开发售667.9万股,每手250股,合计26716手,目前孖展不足2倍,上一个北森的阴影犹在,最终不会超过15倍,当然也就不会回拨,那么甲乙组各获1.3万手,按照3000-4000人申购,预计一手中签率在60%-90%,申购2手稳中一手。。
五、新股的综合分析及评级
1、从基本面来看,公司目前所处赛道数字医疗,而数字中国概念可能是今年最火的赛道,但是公司现在的营收名义增速却低于市场的增速。
2、从知名度开看,梅斯健康在行业排名第二,排名第一的医脉通在去年上市,不过当年医脉通上市之时,恰逢打新火热,梅斯健康现在上市肯定不如当年医脉通的热度。
3、从基石投资看,本次 IPO 引进 3个基石投资人,最近上市的新股基本上都不搞基石投资者,而梅斯健康不仅拉来了知名基金公司过来站台,还找到了政府部门帮其站台,这个绝对是加分项。
4、从市场环境看,市场环境确实在好转,虽然港股最近萎靡不振,但是毕竟 $恒生指数(HSI)$ 都站上20000点了,最近医药板块频频减持,搞的市场都跟着难受。
5、从估值来看,目前公司估值53~55亿港币之间, $医脉通(02192)$ 最近股价走了一波小牛,涨幅超过20%,市值已经达到了73亿,2022年营收3.14亿元,净利润1.26亿元,其实梅斯健康的业务发展增速以及未来的发展前景都是要比医脉通强不少。
总而言之,未来是美好的,前途是光明的,只是现在的港股市场已经物是人非事事休!
免责声明:
1、本文仅代表一家之言,不作为任何投资意见或建议,证券市场风云变幻、拨云诡谲,涨涨跌跌反复无常,这个还是需要谨慎处理。
2、阁下在做出任何投资判断或进行任何投资交易,一定要量力而行,根据自己的财务状况冷静处理亦或者咨询相关专业投资机构。
3、如果阁下觉得本文写的有点意思,欢迎点赞、评论、转发,笔者将不胜感激。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 程桂华·2023-04-20全面评估很细致!点赞 [强]1举报
- 龙小刘·2023-04-195551举报
- 张庆梅·2023-04-19悦1举报
- 张庆梅·2023-04-19悦1举报
- 未完待续06·2023-04-19[微笑]1举报