


【财报解读】长城汽车
前言:
$长城汽车(02333)$ 是全球知名的SUV制造企业,于2003年、2011年分别在香港H股和国内A股上市,截止2017年底资产总计达1105.47亿元。
目前,旗下拥有哈弗、长城、WEY和欧拉四个品牌,产品涵盖SUV、轿车、皮卡三大品类,拥有四个整车生产基地,具备发动机、变速器等核心零部件的自主配套能力,下属控股子公司40余家,员工7万余人。是中国最大的SUV和皮卡制造企业之一。
产品涵盖SUV、轿车、皮卡三大品类,以及相关主要汽车零部件的生产及供应。长城汽车的荣誉有2012财年汽车行业上市公司最受投资者欢迎奖、2013年度最佳商业模式、第三届中国汽车50人论坛中国汽车60年·创新成就奖、汽车顶级测奖(2012-2013年度)极限性能奖-长城C501.5T等。
长城汽车(02333)已发布截至2023年3月31日止3个月第一季度业绩,该集团期内取得营业总收入290.39亿元(人民币,下同),同比减少13.63%;归母净利润1.74亿元,同比减少89.34%;每股基本收益0.02元。
那总收入和净利润的同比大幅减退是否意味着长城汽车就无亮点了呢?
正文:
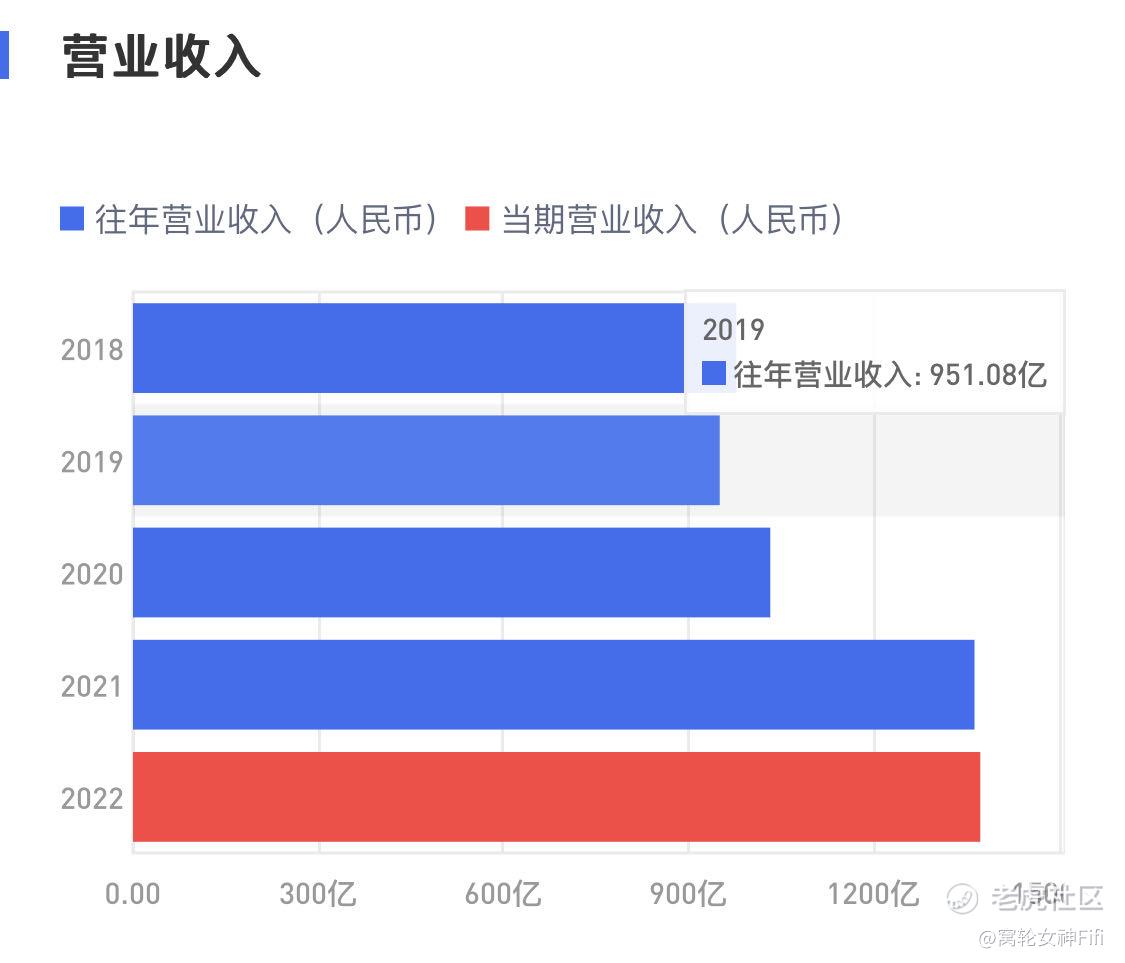
(一)近五年营业收入逐年增长
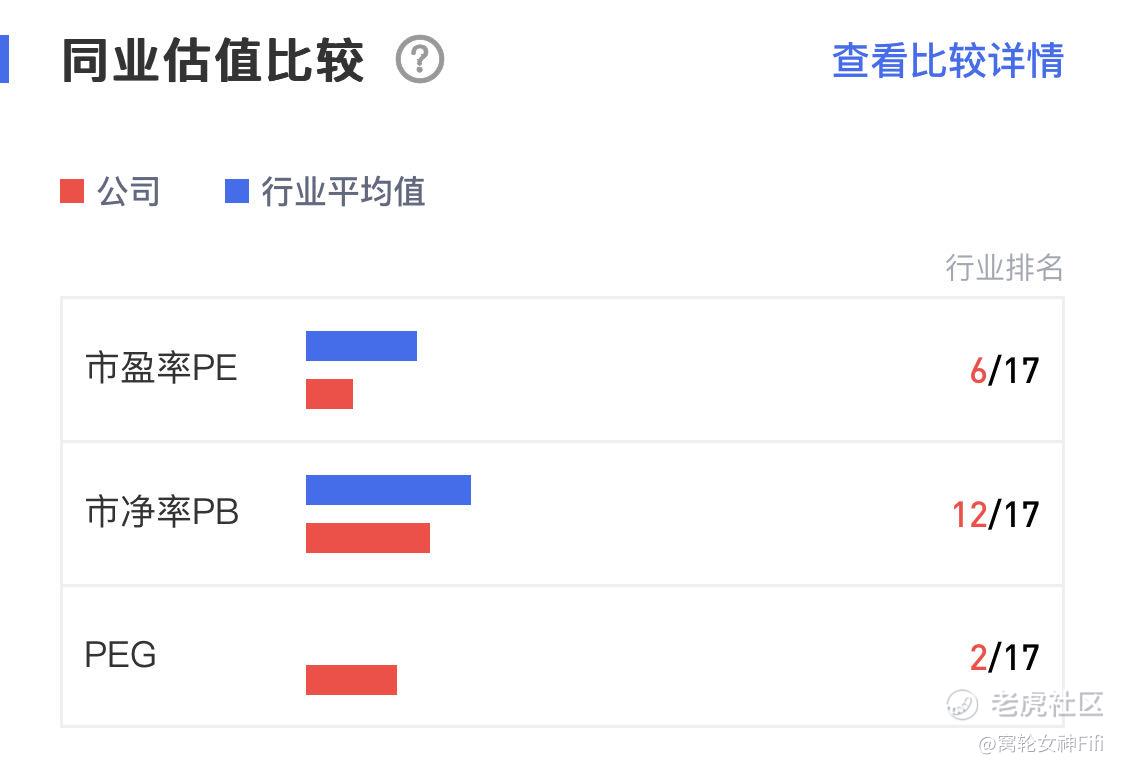
(二)同业估值比较排名靠前
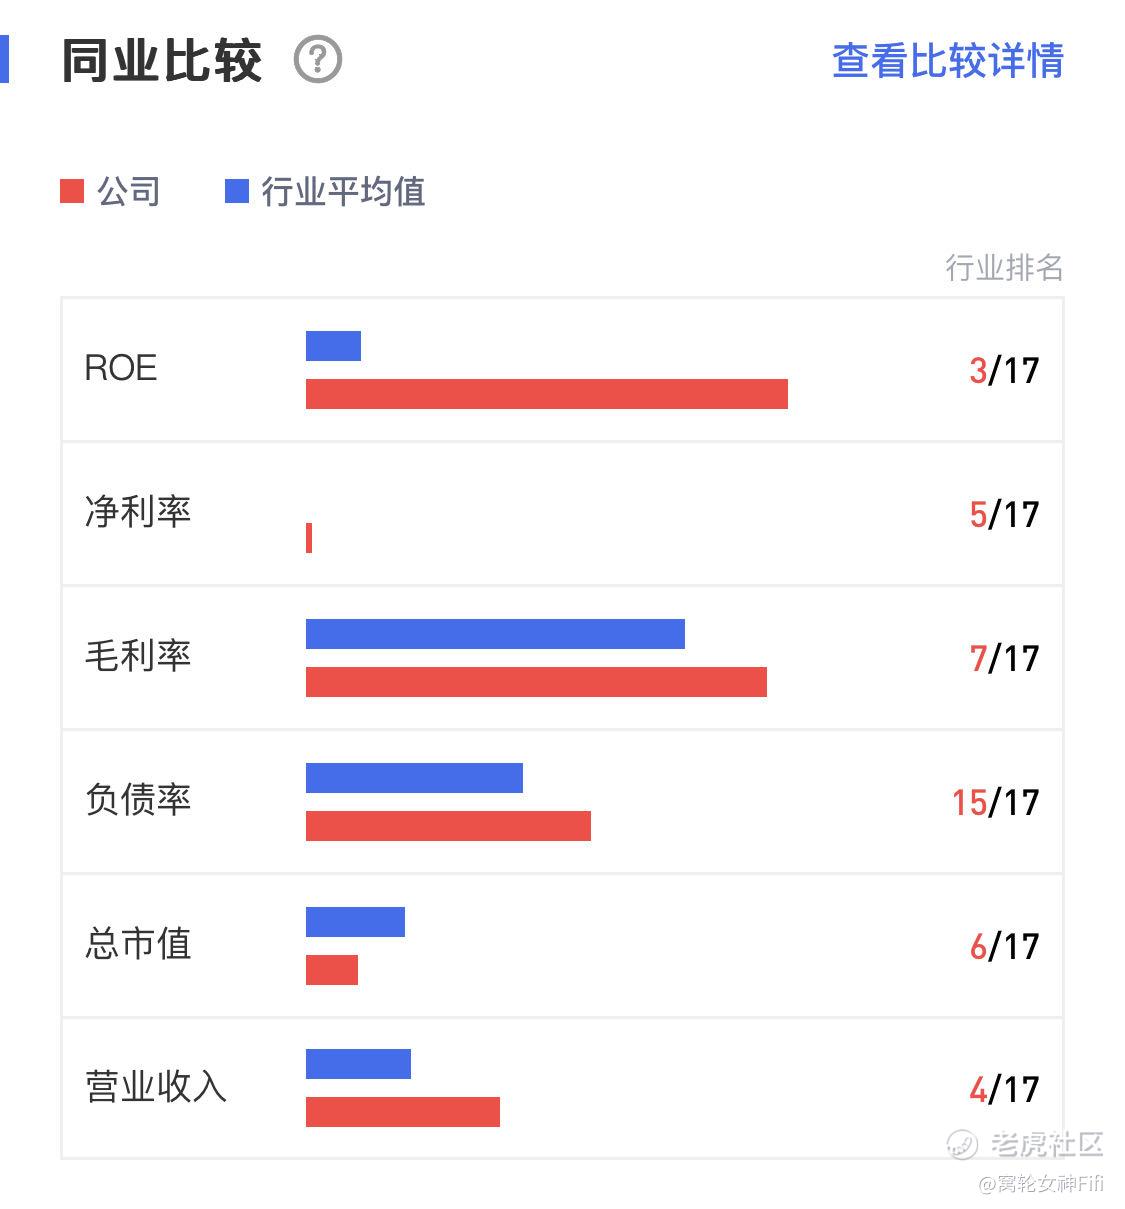
(三)同业比较靠前
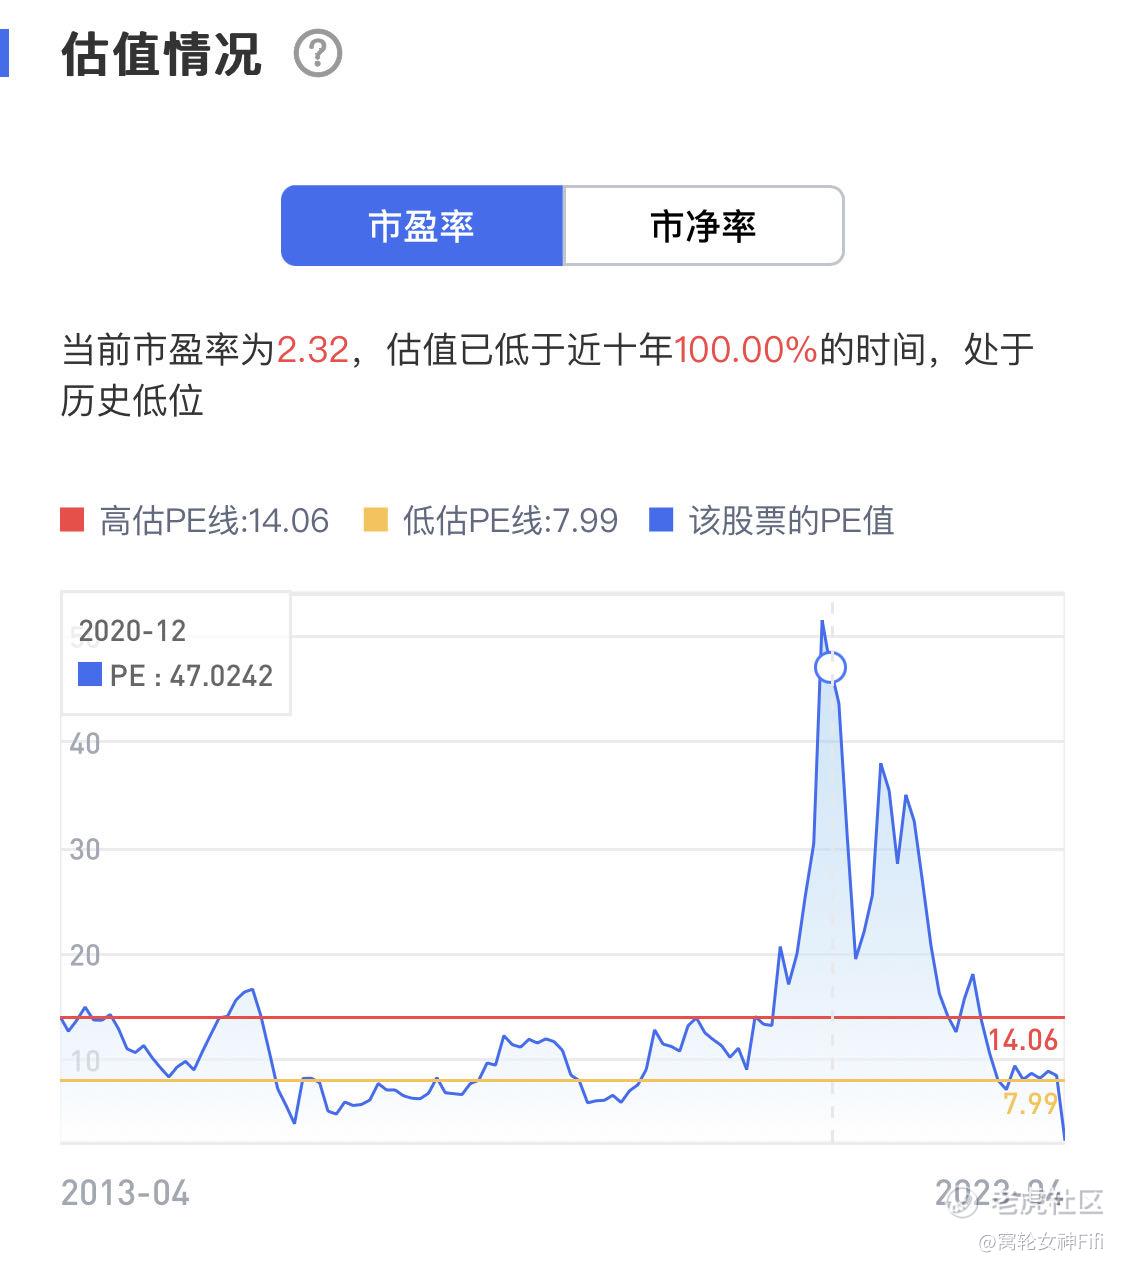
(四)估值已低于近十年100%低位
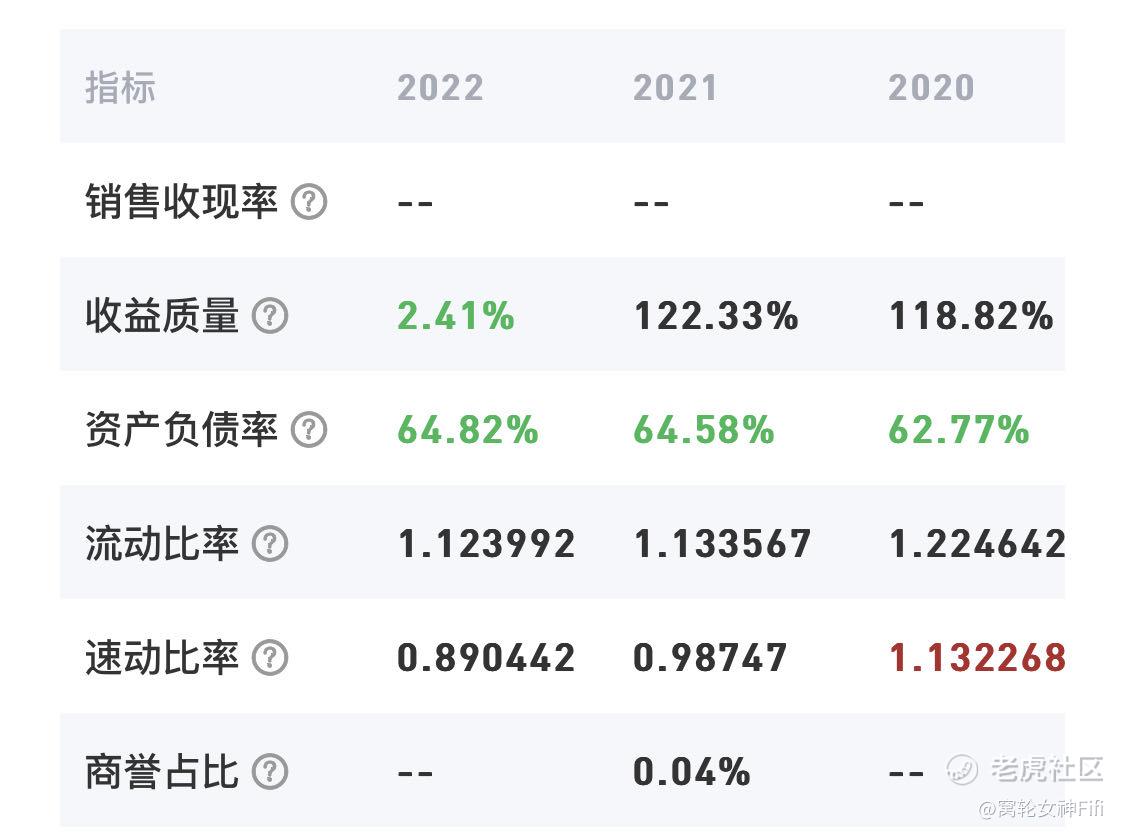
(五)去年收益质量低 资产负债率高
总结:
长城汽车具有以下投资亮点:
1,在过去四年中,该公司的核心利润逐年增加,成长能力强;
2,当前市净率为1.08,估值已处于历史低位;
3,净利润续增长。
不过,我们也要注意以下风险预警:
长城汽车资产负债率高达64.82%,企业偿付长期债务压力大。
最后,看一下机构目标价:
股票当前价为9.24,过去90天所有机构研报的目标均价为12.78,上涨空间为38.31%。 最新一份研报目标价为13,上涨空间为40.69%
综上所述,还是值得关注的好票。如能解决收益质量问题,可以择时建仓。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
长城汽车的股价又一次开始走低了 $长城汽车(02333)$ $长城汽车(601633)$
如果不能及时止跌回升,很难持续盈利了
虽然销量与股价低了,业绩倒是在增长
汽车行业还是竞争太激烈了
感觉长城汽车的资产质量较弱